

标题
- 标题
- 内容



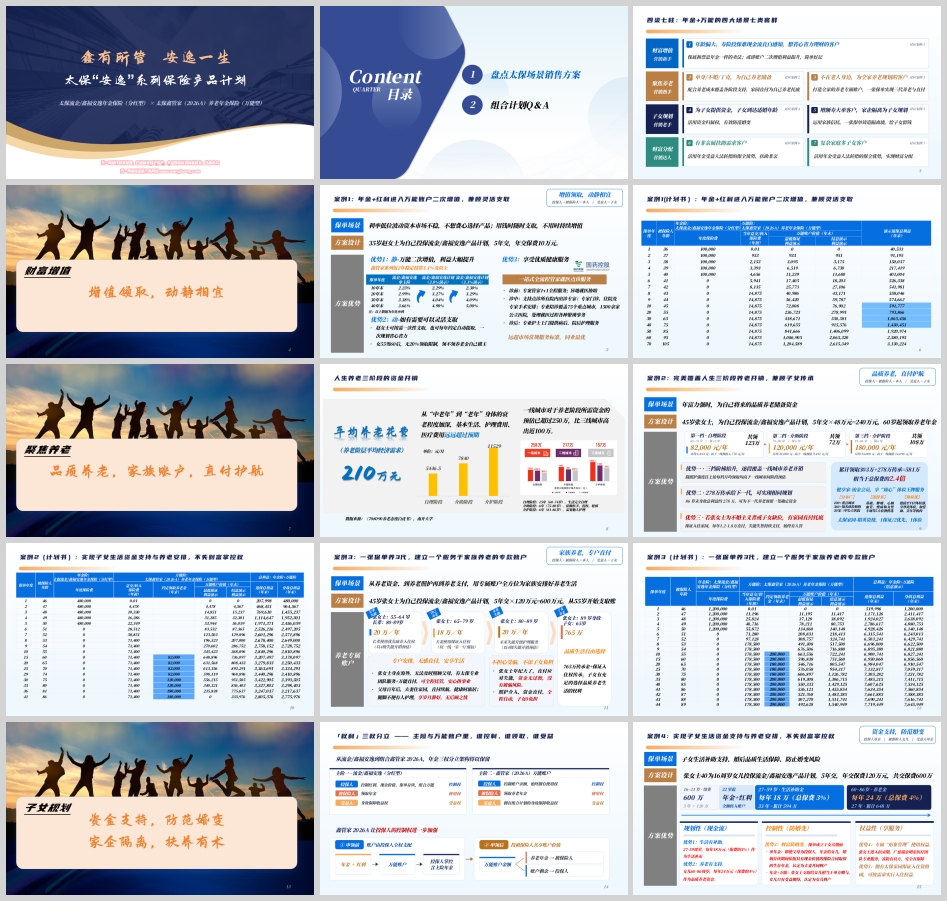
鑫有所管,安逸一生:太保"安逸"系列组合计划的场景化销售全景
一、产品底座:年金+万能的双引擎架构
太保"安逸"系列保险产品计划由两款产品组合而成:太保流金/鑫福安逸年金保险(分红型) 作为主险,太保鑫管家(2026A)养老年金保险(万能型) 作为万能账户,二者1对1搭配投保。在高净值客户的进阶方案中,还可叠加 太保鑫福相伴(优享25A)终身寿险(分红型),形成"年金增值+万能二次增值+终身寿传承"的三层架构。
这套组合的核心逻辑是"动静相宜":静——主险产生的年金与红利自动进入万能账户二次增值,账户当前结算利率表现稳健;动——投保人可按需一次性支取或约定自动提取,资金灵活性远超传统年金。同时,投保客户还能享受覆盖诊前、诊中、诊后的一站式全流程管家就医服务,以及太保家园养老社区、健享家体检等权益资源。
二、四梁七柱:四大场景、七类客群的销售地图
围绕产品特性,太保梳理出"四梁七柱"场景销售体系——四大场景对应七类典型客群,并匹配不同的营销能力层级:
财富增值(营销新手):年龄偏大、寿险投保难、追求现金流直白感知、想省心省力理财的客户 → 案例1
聚焦养老(营销熟手):单身/不婚/丁克、为自己储备养老的客户 → 案例2;不在老人身边、需为全家做养老规划的客户 → 案例3
子女规划(营销老手):为子女提供资金、子女已到适婚年龄的客户 → 案例4;增额寿大单客户、需家企隔离并为子女规划的客户 → 案例5
财富分配(营销达人):有非亲属扶助需求的客户 → 案例6;复杂家庭多子女客户 → 案例7
这套地图的价值在于:把"卖产品"转化为"解场景",让不同经验层级的代理人都能找到可上手的切入口。
三、财富增值场景:万能二次增值,兼顾灵活支取
案例1:35岁赵女士为自己投保,5年交、年交保费10万元,投保人=被保险人=本人,受益人=子女。
从利益演示看,组合计划相对单一主险的提升非常明显。按年化单利口径,第10年末单主险为2.23%,组合计划(3.0%演示)为2.29%、(3.1%演示)为2.30%;第20年末分别为2.99%、3.27%、3.29%;第30年末为3.38%、4.04%、4.09%;第40年末单主险仅3.66%,而组合计划(3.1%演示)可达5.00%。差距随时间拉大,正是复利与二次增值的力量。
以结息演示口径,赵女士95岁时万能账户价值约206.5万元,退保总利益约258万元;105岁时账户价值约261.5万元。女性55岁(男性60岁)后不再受20%领取比例限制,领与不领完全自主,真正实现"用钱时随时支取,不用时持续增值"。
四、聚焦养老场景:三档阶梯覆盖人生三阶段
养老资金需求远超多数人预期。据《708090养老态度白皮书》(南开大学)数据,平均养老花费约210万元,一线城市预估已超250万元,比三线城市高出近100万元。而"人生养老三阶段"的资金开销呈明显抬升态势:自理阶段15年(60—74岁)、介助阶段6年(75—80岁)、介护阶段6年(81—86岁),照护强度越高,支出越大。
案例2:45岁张女士投保,5年交×48万元=240万元,60岁起领取养老年金。方案设计为三档阶梯:
第一档·自理阶段(60—74岁,领15年):8.2万元/年,月均6,833元,高于一线城市预估的6,770元/月,累计领取123万元;
第二档·介助阶段(75—80岁,领6年):12万元/年,月均10,000元,高于一线预估9,491元/月,累计72万元;
第三档·介护阶段(81—86岁,领6年):18万元/年,月均15,000元,高于一线预估14,098元/月,累计108万元。
三档累计领取303万元,加上86岁末身故总利益约278万元用于下一代传承,合计约581万元,相当于总保费的2.4倍。 若张女士为不婚主义者或子女缺位,太保家园保证入住权与失能失智持续直付可提供有效托底。
案例3则升级为"一张保单养三代":45岁张女士投保5年交×120万元=600万元,从55岁开始支取。资金安排覆盖长辈失能(80—89岁,20万/年,优先康养入住权)、夫妻自身养老(65—79岁,18万/年,保证入住权)、未来失能升级护理(80—89岁,20万/年),至89岁身故时传承约765万元给子女。张女士身在海外也能通过专业团队服务+万能直付全程托管父母养老,实现"不担心受骗、不添子女负担"。
五、子女规划场景:资金支持与婚变防范的双重设计
案例4:40岁张女士为16周岁女儿投保,5年交×120万元=600万元。规划清晰而克制:
27—59岁为生活补助期,每年18万元(占总保费3%),33年累计594万元;
60—86岁为品质养老期,每年24万元(占总保费4%),27年累计648万元。
其关键在于防婚变架构。若为单纯年金,即使父母为投保人,婚姻存续期间依据具有现金价值的保险合同取得的生存年金,可能被认定为夫妻共同财产;而"年金+万能"模式下,由张女士从万能账户支取给女儿,法律性质更接近单方赠与,女儿仅有受益期待,倾向于认定为女儿个人财产。加之保单成立于女儿婚前,财富掌控权始终留在母亲手中。
案例5:45岁高新技术企业主张先生,已购鑫福相伴典藏版80万元×5年=400万元,增配流金/鑫福安逸120万元×5年=600万元,总保费达1000万元,可构建家族信托2.0。对比信托1.0(保单现金价值仍归投保人),混合信托2.0模式下保单现金价值与身故保险金均归属信托公司,能同时隔离委托人自身及信托受益人的债务、婚变分割风险,有效建立家企防火墙,并避免继承纠纷与程序繁琐。
六、财富分配场景:法转指带来的类信托功能
太保"安逸"系列支持年金与身故保险金的"法转指"(指定受益人变更),保全手续简便,仅需被保险人身份证明、新受益人身份证明及相关同意书即可办理,从而以极低门槛实现类信托功能。
案例6面向非亲属扶助:赡养非直系长辈(想持续给钱但不想一次性大额转账、钱发出后仍受控)、非婚恋爱关系(缺乏法律明确界定时的经济支持)、离异后按年支付抚养费等场景,均可通过变更万能养老金受益人为指定自然人实现,且发放权仍在保单手里,可随时调整。
案例7面向复杂家庭:对非婚生/继子女定期给付生活费,可指定分配人数与份额权重,平衡家庭关系;同时可定制身故传承,确保心仪之人获得保障,实现精准传递。
七、三权分立:组合计划的法律架构内核
从流金/鑫福安逸到鑫管家2026A,"三权分立"架构得以保留并强化:投保人拥有控制权(控制红利、现金价值、保单存续及万能账户)、被保险人拥有使用权(领取年金)、受益人拥有受益权(身故保障收益)。
鑫管家2026A进一步强化了投保人控制权:申领前,年金与红利进入万能账户后由投保人全权支配;申领后,转为投保人与被保险人共享账户价值——养老年金流向被保险人,账户剩余仍归投保人。这一设计是防婚变、防挥霍、防债务牵连等功能得以落地的基础。
八、高频实务问答要点
投保一致性:万能账户的投保人、被保险人、受益人须与主险一致,不能另设(Q1)。
支取权限:领取养老金前,仅投保人可申请部分领取账户价值(Q2);被保险人可通过"保全指定生存金受益人"决定年金是否转入万能,且不会通知投保人(Q3、Q4)。
养老金触发:男性满60周岁、女性满55周岁后方可申请触发,按约定比例或约定金额给付;客户可不申请,让资金继续增值;生存金给付前会做生存调查,账户余额不足则不派发(Q5—Q8)。
支取限额:男60/女55岁前,每个保单年度领取金额不超过"已支付保险费的20%"与账户价值的较小值;之后不受20%限制,投保人仍可部分领取(Q9、Q10)。
账户留存与追加:部分提取最低留500元,全额领取需退保销户(Q11)。追加上限按主险期交年交保费厘定:单期年交≥50万元,追加比例1:1;<50万元为0.5:1;趸交为0.1:1(Q12)。
其他:年金、红利进入账户后不支持按月自动提取(Q13);投保人始终拥有合同解除权(Q14);账户变动可通过太平洋保险APP、官微、客服查询(Q15);养老金受益人可变更为指定自然人(Q16)。
九、风险提示
需要特别说明的是:分红保险的红利分配是不保证的,某些年度可能为零;万能账户的结算利率超过最低保证利率的部分是不确定的,文中所列3.0%、3.1%等均为假设演示,不代表实际收益,计划书中的"最低保证利益演示"与"结息演示利益演示"两档差异即体现了这一不确定性。历史结算水平亦不代表未来表现。本宣传资料所载内容仅供理解保险条款所用,并不构成保险合同的组成部分,具体保险责任、责任免除、犹豫期及其他权利义务内容,以保险合同条款约定为准。客户在投保前应结合自身财务状况、风险承受能力与真实养老需求审慎决策。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号