

标题
- 标题
- 内容



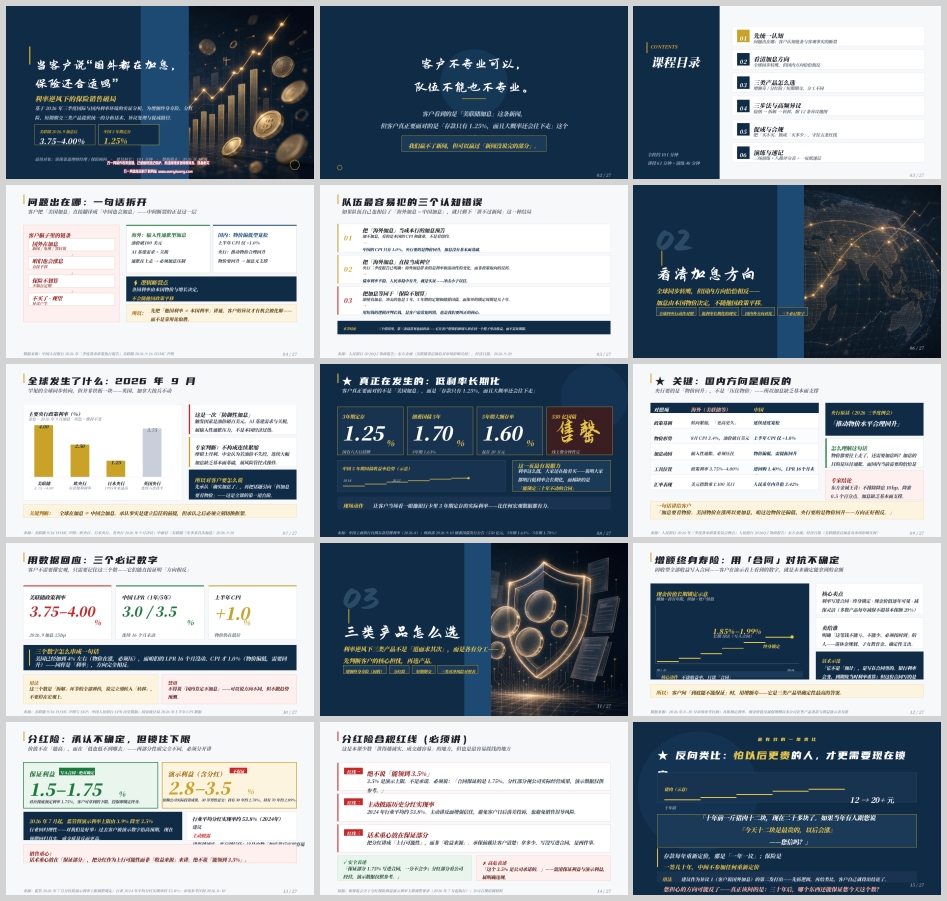
利率逆风下的保险销售破局:三步框架与高频异议演练
引言:赢不了新闻,但可以赢过"新闻没说完的部分"
2026年9月,美联储宣布加息25个基点,将政策利率上调至3.75%—4.00%区间。这是三年多来美联储首次重启加息,全球主要央行同步转鹰,新闻铺天盖地。客户打开电视、刷到短视频,看到的是"国外都在加息"这条新闻。但客户真正要面对的现实是——中国3年期定存利率只有1.25%,而且大概率还会往下走。
客户不专业可以,队伍不能也不专业。我们赢不了新闻,但可以赢过"新闻没说完的部分"。
一、问题出在哪:客户认知链条的断裂
客户把"美国加息"直接翻译成"中国也会加息"——中间断裂的正是最关键的一层逻辑。
客户脑子里的链条是这样的:国外在加息(新闻/电视/邻居说)→ 咱们也会涨息(直接平移)→ 保险不划算,不如存定期(异议产生)→ 不买了,观望。
但客观事实是:海外是输入性通胀型加息——油价破100美元,AI基建需求叠加关税,通胀往上走,必须加息压制;国内则是物价偏低型宽松——上半年CPI仅上涨1.0%,央行明确提出"推动物价合理回升",物价要回升,加息根本没有基本面支撑。逻辑断裂点在于:各国利率由本国物价与增长决定,不会随他国政策平移。海外加息改变的是利率与流动性,不是政策取向的反转。
所以,先把"他国利率≠本国利率"讲通,客户的异议才有机会被化解——而不是靠辩论取胜。
队伍最容易犯的三个认知错误:
第一,把"海外加息"当成本行的加息预告。 加不加息,看的是本国的CPI和就业,不是看纽约。中国CPI只有1.0%,央行要的是物价回升,加息没有基本面基础。
第二,把"海外加息"直接当成利空。 央行二季度报告已明确:海外加息带来的是利率和流动性的变化,而非政策取向的反转。债市利率平稳、人民币稳中有升,就是实证——冲击小于以往。
第三,把加息等同于"保险不划算"。 即使真加息,冲击的也是3年、5年期的定期和储蓄国债,而保单的锁定周期是几十年。用短钱的逻辑评判长钱,是客户最常犯的错,也是我们要纠正的核心。
三个错误里,第三条最常见也最致命——它让客户把我们和别人放在同一个篮子里比收益,而不是比期限。
二、看清方向:全球转鹰,国内恰恰相反
2026年9月,全球出现罕见的同步转向:美联储加息至3.75%—4.00%,欧央行存款便利利率2.50%,日本央行1.25%(1995年来最高),英国央行3.75%连续六次持平。这是一次"防御性加息",触发因素是油价破百美元、AI基建需求与关税,属输入性通胀压力,不是本国经济过热。摩根士丹利、中金均认为,若油价不失控,连续大幅加息缺乏基本面基础,属风险管控式操作。
但真正在发生的,是低利率长期化。 客户真正要面对的不是"美国加息",而是:3年期定存1.25%(国有六大行挂牌),5年期大额存单1.60%(起存20万元),5年期储蓄国债1.70%(3年期1.63%)。550亿元国债线上数分钟售完。利率这么低,大家还在抢着买——说明大家都明白低利率会长期化,而稀缺的是"能锁定三十年不动的合同"。
现场最有说服力的动作:让客户当场看一眼他银行卡里3年期定存的实际利率——比任何宏观数据都有力。
国内方向是相反的。 央行要的是"物价回升",不是"压住物价",所以加息缺乏基本面支撑。对照来看:海外政策基调转向紧缩,"更高更久",8月CPI 3.4%,油价破百美元;中国延续适度宽松,上半年CPI仅+1.0%,逆回购1.40%,LPR连续16个月未动,人民币年内升值3.42%。央行2026年三季度例会原话:"推动物价水平合理回升。"物价都要往上走了,还需要加息吗?加息的目的是压住通胀,而国内当前需要的恰恰是物价回升。东方金诚王青判断:不排除降息10bp、降准0.5个百分点,加息缺乏基本面支撑。
三个必记数字: 美联储政策利率3.75%—4.00%(2026年9月加息25bp);中国LPR(1年/5年)3.0%/3.5%(连续16个月未动);上半年CPI +1.0%(物价仍在低位)。串成一句话:美国已经加到4%左右(物价在涨,必须压),而咱们的LPR 16个月没动、CPI才1.0%(物价偏低,需要回升)——同样是"利率",方向完全相反。这三个数是"拆解"环节的全部弹药,说完立刻转入"转移",不要停在宏观上。注意:不得说"国内肯定不加息"——可以说方向不同,但不做趋势预测。
三、三类产品怎么选:各有分工,先判断担忧再选品
利率逆风下三类产品不是"退而求其次",而是各有分工。
增额终身寿险(固收型):用"合同"对抗不确定。 固收型全部收益写入合同——客户在演示表上看到的数字,就是未来确定能拿到的金额。长期IRR 1.85%—1.99%,终身锁定。核心动作:不谈收益率,只谈"合同"。核心卖点:利率写进合同、终身锁定、现金价值逐年可见、减保灵活。卖给谁:明确"这笔钱不能亏、不能少、必须按时到"的人——退休金规划、子女教育金、确定性支出。话术示范:"它不是'预计',是写在合同里的。银行利率会变、到期按当时利率重算;但这份合同写的是终身的,30年后还是这个数。"客户问"到底能不能保证"时,用增额寿——它是三类产品里确定性最高的答案。
分红险:承认不确定,但锁住下限。 价值不在"能高",而在"低也低不到哪去"——两部分性质完全不同,必须分开讲。保证利益写入合同、绝对确定,1.5%—1.75%(对应保底预定利率1.75%),客户可拿到的下限,投保即锁定终身。演示利益(含分红)不保证,2.8%—3.5%,依赖公司实际投资成果。2026年7月起,监管将演示利率上限由3.9%降至3.5%,行业回归理性——对我们是好事:过去客户被演示数字抬高预期,现在预期回归真实,成交质量反而更高。行业平均分红实现率约53.8%(2024年),建议主动披露——讲得越诚实,客户越信任。销售重心放在"保证部分",把分红作为上行可能性而非"收益来源"来讲,绝不说"能领到3.5%"。
分红险三条合规红线必须讲: 红线一,绝不说"能领到3.5%"——3.5%是演示上限,不是承诺,必须说"合同保证的是1.75%,分红部分视公司实际经营成果,演示数据仅供参考";红线二,主动披露历史分红实现率,2024年行业平均约53.8%,主动讲反而增强信任,避免客户日后落差投诉;红线三,话术重心放在保证部分,把分红讲成"上行可能性"而非"收益来源"。安全表述:"保证部分1.75%写进合同,一分不会少;分红部分看公司经营,演示数据仅供参考。"高危表述:"这个3.5%是公司承诺的。"——混淆保证利益与演示利益,属明确违规。
最有效的一条类比——反向类比:怕以后更贵的人,才更需要现在锁定。"十年前一斤猪肉十二块,现在二十多块了。如果当年有人跟您说'今天十二块是最贵的,以后会涨'——您信吗?"存款每年重新定价,那是"一年一议";保险是一签几十年,中间不参加任何重新定价。您担心的方向可能反了——真正该问的是:三十年后,哪个东西还能保证您今天这个数?建议作为异议1(客户说国外加息)的第二发打出——先拆逻辑,再给类比,客户自己就得出结论了。
四、三步法与高频异议:不和客户争论宏观
不和客户争论宏观——争论必输。把话题从"利率的涨跌"转到"这笔钱的期限"。
三步框架:接纳→拆解→转移。 不要在客户说"要加息"时立刻反驳——那会把对话拖进一场你赢不了的辩论。
第一步接纳,让客户感到"你听懂我了":"您看到的是真的,9月美联储确实加息了。您会这么想,说明您是认真在考虑这笔钱怎么放——这是对的。"作用不是认输,而是卸下对抗,让客户愿意继续听。
第二步拆解,指出国内外不是一回事:"加息要看物价。美国CPI 3.4%、油价破百,所以要加息压物价;咱这边上半年物价才涨1.0%,央行说要推动物价合理回升——方向相反。"用"物价涨了才加息"这条常识,切断错误因果。千万别说教,改说"这个点很关键,我给您举个例子"。
第三步转移,把"利率涨跌"换成"钱的期限":"您现在卡里定期利率多少?三年后到期还确定是这个数吗?定期到期按新利率重算,而保险这个数写进合同、锁到终身。"要用客户自己的存款利率——现场打开手机看一眼。客户仍坚持"就是觉得会涨",别硬顶,转退让式成交。
顺序不能错:先接纳→再拆解→后转移。三步各司其职,颠倒或跳过任何一步,异议都会重新回来。
一分钟电梯话术(建议全文背诵): ①认同:"您说的美国加息我认同,确实发生了。但加息这件事,得看物价涨没涨。"②讲物价:"美国CPI 3.4%、油价破百,所以要加息压物价;咱这边上半年物价才涨1.0%,央行说要推动物价合理回升——方向正好相反。"③反问:"不过我理解您真正担心的是什么:您是怕买早了。那我换个问法——您现在卡里那笔定期,利率是多少?您觉得三年后到期续存,还会是这个数吗?"④收口:"定期到期就按当时利率重算,而保险这个利率写进合同、锁到终身。您不是赌利率会不会涨,是把能确定的那部分先定下来。"第四段的反问要出声念——它是把话题从"利率"推到"用途"的关键动作。
不要这样说:"不会的,国内肯定不加息"(客户觉得你在否认他看的新闻);"您不懂,这是全球流动性问题"(抬高门槛,易引发对抗);"就算涨息了您也不亏啊"(客户当下感受不到"不亏")。应该这样说:"您看到的是真的,但加息要看物价,咱这边情况不一样";"您关心的是买早了吃亏,咱们换个角度算这笔钱";"您现在是1.25%,您觉得三年后还是这个数吗?"
万能三问: 第一问,您现在定期利率多少?三年后到期,还确定是这个数吗?把"利率会不会涨"的抽象恐惧,变成一个客户能算的具体时间点。第二问,这笔钱是三年内要用,还是二十年以后一定要有的?决定这笔钱该配定期还是该配保险——用途比利率更重要。第三问,就算真涨,涨到多少?顶多1.6%、1.7%,但保单锁的是三十年以后。用"涨幅有限vs锁定期极长"的对比,把不确定换成确定。问完之后,客户已经从"利率话题"被带到了"用途话题"——主动权回到我们手里。
12条高频异议速查表(1—4为最高频,建议全员过关): ①国外都在加息,保险是不是不合适——加息要看物价,咱这边方向相反(增额寿);②我存定期更安全,利率还比你们高——比期限不比涨跌,定期到期要重新定价(增额寿);③那我等两年再买也来得及——今天有的利率,确定不再有(增额寿);④分红险3.5%能拿到吗——1.75%保证,演示不保证(分红险);⑤我得跟家里人商量商量——探询真实决策人,留书面材料;⑥听说你们分红实现率不高——承认+分类+期限三步拆解(分红险);⑦我买基金、黄金不是更划算——留一笔必须稳的,别全放一个篮子(增额寿);⑧我这么年轻,还需要买吗——年轻正是优势,费率低、可锁定;⑨我还要问问别家——给防忽悠三栏清单;⑩你们保险都是骗人的——合同说了算,条款带回家看三天;⑪现在加息,长期产品不就白设计了——反向类比:怕更贵才更要锁定(增额寿);⑫我就是想赌一把,看能不能涨——分账户:一半锁定,一半去博。
按客户动机分四类调用更高效:宏观判断型(异议1、11)——别否认新闻,先承认再拆解;收益比较型(异议2、3、7)——比期限,不比涨跌,客户比的是错的东西;信任怀疑型(异议4、6、10)——主动披露+可验证事实,可验证>情绪保证;决策拖延型(异议5、8、9、12)——探询真实障碍+二选一+退让式成交,找真卡点,别重复推销。
五、促成与合规:把"买不买"换成"买多少"
异议处理完不等于成交。把决策从"今天买不买"降维成"先买多少"。
促成四原则: ①永远给两个选项,不给一个——开放式收口会让客户逃回犹豫;②把"买不买"换成"买多少"——金额上的犹豫远小于要不要的犹豫;③主动降压:能先做一部分就做——成交才是目的,不必一步到位;④永远留一个下次跟进的理由——成交是终点,也是下次沟通的起点。
退让式成交核心三句:"这笔钱里,有没有一部分,是您放了也不会动、也不会心疼的?""哪怕先做一点呢。先把这部分锁住,剩下的照旧灵活安排。""保险最难得的是'先有一份'——有了第一份,后面所有加保才有基础。"务必确认资金来源合规、不影响客户日常生活开支。
五条合规红线: ①不对利率走势作确定性预测,禁说"国内肯定不加息";②不把演示当保证,分红险必须说清保证与演示;③不贬低竞品与其他投资,不攻击银行理财、基金、黄金;④不承诺具体现金价值数字,一律以正式利益演示表为准;⑤不诱导退保,客户有其他保单时不得引导退保。第1条要改的根因,不是"不敢预测",而是预测本身就不是我们能赢的游戏——客户只需一条反向新闻就能推翻我们的判断,而方向对比是客观事实。
六、演练与速记:把话术变成能上手的动作
听懂不等于会做。三场课堂演练(40分钟):演练一核心异议攻坚(15分钟),必须用满三步框架,且第三步要用到客户自己的存款利率;演练二反对式成交(15分钟),必须完成一次退让式成交,把大额决策降维成小额首单;演练三合规红线找茬(10分钟),讲师念一段含3处违规的销售录音,全员判断问题在哪。八维互评(各10分,合计80分):情绪接纳、逻辑拆解、数据使用、需求转移、产品匹配、利益区分、合规意识、收口促成。及格线:60分以下需重训,70分以上可进入网点实战。
课后动作: ①每人整理本周3条真实异议,用三步框架写成话术,下周晨会分享;②找出自己客户的存款到期日清单,做定向回访;③主管抽查5位学员对话录音。
一页纸速记: 第1条顺序——先接纳→再拆解→后转移,第二步讲物价方向相反,第三步把话题引到"钱的期限";第2条三个数据——3.75%—4.00%|3.0%/3.5%|+1.0%(美联储政策利率|中国LPR 16个月未动|上半年CPI);第3条万能反问——您现在定期利率多少?三年后还确定是这个数吗?第4条万能类比——利率跟物价一样只会往上走,所以"怕以后更贵"的人,才更需要现在锁定;第5条一句底线——讲保证利益,不讲演示利益;讲数据,不做预测。守住这条,就守住了职业性和合规。
一句收口: 客户不专业可以,队伍不能也不专业——先统一认知,再谈技巧。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号