

标题
- 标题
- 内容



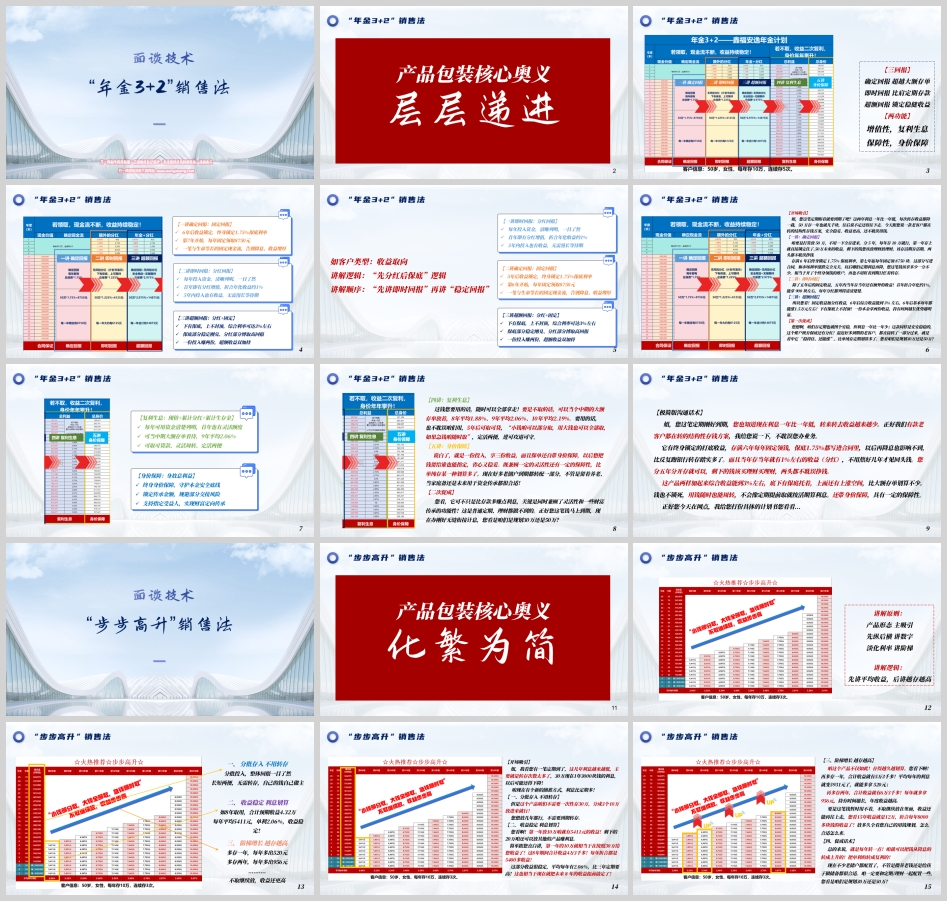
太平洋鑫福安逸年金保险(分红型):"年金3+2"销售法与电约实战全解
在利率持续下行、定期存款利息一年比一年薄的2026年,银行网点里最不缺的就是"到期不知道往哪儿放"的钱。客户不是没钱,是不敢乱放;不是不想存长期,是怕降息、怕锁死、怕急用钱时取不出来。
太平洋鑫福安逸年金保险(分红型)切中的正是这三个痛点。而要把这款产品讲明白,靠的不是背条款,而是一套能落地、可复制的销售方法——"年金3+2"销售法,以及配套的电约邀约与现场辅导体系。
一、"3+2"的核心奥义:层层递进,化繁为简
"3+2"不是数字游戏,而是一套客户认知的递进结构:
【三回报】 确定回报——超越大额存单;即时回报——比肩定期存款;超额回报——锁定稳健收益。
【两功能】 增值性——复利生息;保障性——身价保障。
讲解顺序固定为五步:一讲确定回报 → 二讲即时回报 → 三讲超额回报 → 四讲复利生息 → 五讲身价保障。
为什么是这个顺序?因为客户买年金,第一关心的是"稳不稳",第二关心的是"快不快",第三才是"多不多"。先给确定性,再给即时感,最后才讲收益叠加;功能和传承放在收尾,用来完成二次促成。逻辑对了,客户才不会在中途打断你。
需要特别注意的是,讲解顺序会随客户类型微调。对收益取向型客户,应采用"先分红后保底"的逻辑:先讲即时回报,再讲稳定回报——因为他要先看到"回头钱"。
二、三回报:把产品讲成"三笔账"
1. 一讲确定回报:固定回报
这是整个销售的地基。
以50万总投入为例:不必一次性存入,分5年、每年存10万,第一年存上就直接锁定了50万未来的收益,剩下的钱该放理财放理财、该存活期存活期,两头都不耽误挣钱。
存满6年后终身锁定1.75%保底利率,第7年开始每年固定领取8750元——这部分写进合同,与市场利率涨跌完全无关。以后哪怕定期利息再降,这笔钱该拿多少一分不少,相当于开了一个终身领钱的账户,再也不用盯着到期日忙着转存。
一句话概括:一笔与生命等长的固定现金流,告别降息、收益增厚。
2. 二讲即时回报:分红回报
客户最常问的是"要熬多少年才见到钱"。这一讲就是破这个心结。
首年即有分红增值,折合年化收益约1%;5年投入期内每年都有收益,无需漫长等待期。每年投入资金、每年分红金额清晰列明,一目了然。
3. 三讲超额回报:分红+固定
把前两讲叠加,就是第三讲的核心结论:
下有保底,上不封顶,综合利率可达3%左右。 保底部分稳定刚兑,分红部分博取高回报,一份投入赚两份,超额收益双加持。6年后综合收益约3%,基本每年能涨1.5万元左右,持有时间越长优势越明显。
三、两功能:增值性与保障性
四讲复利生息
现价 + 累计分红 + 累计生存金,三层叠加。每年可用资金清楚列明,首年也有灵活额度。
它的定位是"可当中期大额存单看待":8年平均1.88%、9年平均2.06%、10年平均2.19%。5年后可取可贷——小钱可以部分取,大钱可以全部取,急钱随时取,定活两便,进可攻退可守。不像定期提前支取就按活期计息,这是它相对存款最硬的差异点。
五讲身价保障
终身身价保障,守护本金安全底线;锁定传承金额,规避部分交接风险;支持指定受益人,实现财富定向传承。
一句话收口:一份投入,享三份收益,还自带身价保障,以后想把钱留给谁也能指定,省心又稳妥。
四、完整话术演示:从开场到二次促成
【开场吸引】
"姐,您这笔定期眼看就要到期了吧?这两年利息一年比一年低,每次转存收益都降一截,50万存一年也就几千块,往后说不定还得往下走。今天跟您说一款老客户都在转的结构性存钱方案,安全稳妥、收益更高,还不耽误用钱。"
【一讲确定回报】
"咱要是打算放50万,不用一下全存进来,分5年、每年存10万就行,第一年存上就直接锁定住了50万未来的收益,剩下的钱您该放理财放理财,该存活期存活期,两头都不耽误挣钱。
存满6年后终身锁定1.75%保底利率,第七年起每年固定领8750块。这部分写进合同,和市场利率涨跌完全无关,以后哪怕定期利息再降,您这笔钱该拿多少一分不少,相当于开了个终身领钱的账户,再也不用盯着到期日忙着转存。"
【二讲即时回报】
"除了五年后的固定收益,五年内当年存当年还有额外的收益!首年折合年化约1%,能拿900块左右,每年分红都列得清清楚楚。"
【三讲超额回报】
"所以您看!固定收益加分红收益,6年后综合收益能到3%左右,6年后基本每年都能涨1.5万元左右!下有保底上不封顶!一份本金拿两份收益,持有时间越长优势越明显。"
【第一次促成】
"您想啊,咱们存定期也就图个安稳,但利息一年比一年少;这款同样是安安稳稳的,这个账户既有保底还有分红!最近好多到期的老客户都直接转了一部分过来,就是看中它'稳得住、还能涨',比单纯存定期划算多了。您看咱们是规划30万还是50万?"
【四讲复利生息】
"这钱您要用的话,随时可以全部拿走!要是不取的话,可以当个中期的大额存单放着,8年平均1.88%、9年平均2.06%、10年平均2.19%。要用的话也不耽误,5年后可取可贷——小钱可以部分取,大钱也可以全部取,急钱随时取,定活两便,进可攻退可守。"
【五讲身价保障】
"说白了,就是一份投入享三份收益,而且保单还自带身价保障,以后想把钱留给谁也能指定,省心又稳妥。既兼顾一定的灵活性,还有一定的保障性,比单纯存某一种划算多了。现在好多老储户到期都转配一部分,不管是留着养老、当家庭备用金还是未来用于资金传承,都很合适!"
【二次促成】
"您看,它可不只是比存款多赚点利息,关键是同时兼顾了灵活性和一些财富传承的功能性!这是普通定期、理财都做不到的。正好您这笔钱马上到期,现在办刚好无缝衔接计息,您看咱们是规划30万还是50万?"
注意:两次促成都用了"30万还是50万"的二选一收口。 这是"3+2"销售法的硬性动作——每次讲完一个模块,都要收口一次,不能讲完就停。
五、极简版话术:网点快速沟通
时间紧、客户站着办业务时用这一版:
"姐,您这笔定期刚好到期,您也知道现在利息一年比一年低,转来转去收益越来越少。正好我们有款老客户都在转的结构性存钱方案,我给您说一下,不耽误您办业务。
它有终身锁定的打底收益,存满六年每年固定领钱,保底1.75%都写进合同里,以后再降息也影响不到,比反复跑银行转存踏实多了。而且当年存当年就有1%左右的收益(分红),不用熬好几年才见回头钱。您分五年分开存就可以,剩下的钱该买理财买理财,两头都不耽误挣钱。
这产品两样加起来综合收益能到3%左右,底下有保底托着,上面还有上涨空间,比大额存单划算不少。钱也不锁死,用钱随时也能周转,不会像定期提前取就按活期算利息。还带身价保障,具有一定的保障性。
正好您今天在网点,我给您打份具体的计划书您看看……"
六、"步步高升"销售法:另一种讲法
对数字敏感、但对"利率"不敏感的客户,用"步步高升"法更有效。其核心奥义是化繁为简,讲解原则三条:产品形态主吸引、先纵后横讲数字、淡化利率讲阶梯,逻辑是先讲平均收益,后讲越存越高。
三步结构:
一、分批存入,不用转存。 30万不用一次性放,分成3个10万放进来;想放几年都行,不需要到期转存,长短两便,自己的钱自己做主。
二、收益稳定,利息划算。 以8年取用为例:合计预期收益4.32万,每年平均5411元,单利2.06%,收益稳定。更妙的表述是:第一年放10万就有5411元收益,剩下的20万还可以放其他产品赚利息——简单直白讲,第一年的10万相当于在按30万给您收益了! 这也相当于现在就把未来8年的收益提前敲定。
三、阶梯增长,越存越高。 多存一年,每年多出520元;多存两年,每年多出956元;15年收益就是12万,折合每年8000多。不取继续放,收益还更高,放多久全看自己的用钱规划。
促成话术:
"总的来说,就是每年转一点,咱就可以把钱从降息的转成上升的,把单利的转成复利的!现在不少老储户都配置了,不管是攒养老钱还是给孩子做储备都很合适。咱一定要和定期、理财一起配置一些,您看咱们是规划30万还是50万?"
七、异议处理:分红不确定怎么办
客户最尖锐的一问:"这些收益都是固定的吗?"
处理逻辑是用数据拆解结构,把不确定性的占比缩小到可忽略:
"您放心,虽然咱们这款产品是结构性、带分红的产品,但是您看到的总利益里面大约有92%都是确定的!也就是说,分红占比并不多,只占8%左右,对您整体收益的影响很小!您完全可以放心,这属于高保底产品,就算遇到一点波动,您这里的收益还是很稳定的!"
以第8年为例,有据可查:现金价值315,800元,总利益(含分红)343,291元,分红部分27,491元,占比27,491÷343,291=8%。
结论:92%确定,8%浮动。 一句话把"不确定"讲成"几乎不影响",客户的心就落了地。
八、电约十五坑:致命的习惯、技巧与状态问题
产品讲得再好,约不来客户等于零。电约环节有"致命十五坑",分三类:
习惯类:
"请问您是某某某?"——拒人千里之外,一开口就生分。
"方便打扰您几分钟吗?"——没有信念感,等于主动给拒绝的台阶。
"您一般什么时候方便?"——开放式问题互动,把主动权拱手让人。
客户一说没时间就往周末约——真的以为客户没时间,其实是没听懂拒绝背后的意思。
技巧类:
不要多讲也不要少讲——新手不按话术来,随意发挥。
结束是一种能力——电话中滔滔不绝,忘了电约的目标是见面。
电话邀约中讲产品——电约、电销分不清,电话里把产品讲完了,客户就不用来了。
赢了道理,输了客户——喜欢抬杠不自知。
"中午晚上也可以""我们周末也上班""要不我上门去吧"——陷入时间的拉扯,越退让越被动。
要敢于强调时间的重要性——重讲解、轻邀约,忘了给客户一个"为什么现在来"的理由。
不要吝啬赞美——没有人会拒绝被认可。
状态类:
话术不熟、电约不流畅——打铁自身软绵绵。
状态低沉、笑容会消失——电约如同擂台赛,语气一垮全盘皆输。
哐哐翻书、疯狂找话术——异议处理找不到,现场露怯。
真诚是永远的必杀技——客户不来不着急,缺乏紧迫感。
九、辅导四步法:听 → 问 → 点 → 练
集中电约现场辅导,用四步闭环:
听:旁听或听录音,完整听完,不打断、不抢话,手里拿"十五坑"清单逐条对照。
问:行员先自评——"你觉得刚才哪句客户反应最好?哪句最想收回?"
点:用行为证据点一个问题,一次只点一个,说行为不说感觉。不说"你状态不行",而说"客户说没时间,你回应的是……"。
练:当场重打,改进那一小段,直到过关;下次来先复查这一个点。
对比两种辅导者:普通辅导者说"你这话术不行,背我的"——给答案;金牌教练问"客户那句'没时间',你觉得他在拒绝什么?"——给方法。
通关点评同样有标准:评三项(话术熟练度、二选一收口、异议处理逻辑:接招→给理由→回二选一);评行为不评人("收口前你铺垫了40秒"是行为证据,"你状态不行"是人身评价);有后续("双优学员"大群表扬立标杆,"双改善"人员打标记,纳入网点辅导阶段的重点辅导对象)。
一句话总结:通关不是考试过关就完事——它是你"会考"的证明,更是网点辅导阶段的作战地图:谁优、谁弱、先抓谁。
结语
卖年金,本质上卖的不是一款产品,而是一种对抗降息的确定性。
"3+2"给的是讲清楚的方法,"步步高升"给的是算明白的角度,十五坑和四步法给的是把客户约到面前的执行力。三者合一,才是完整的作战体系。
利率还会往下走,客户的钱总要有个去处。谁先把这套方法练到脱口而出,谁就先接住这一波到期的钱。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号