

标题
- 标题
- 内容



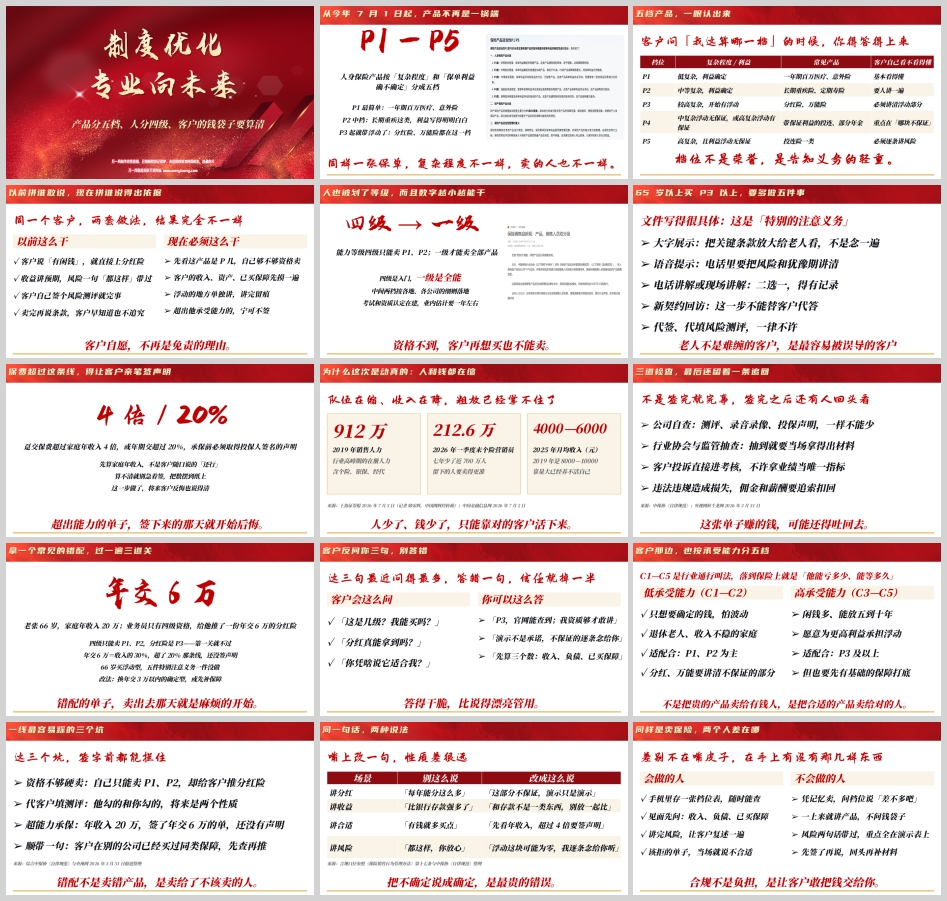
2026年7月1日是一条很安静、但回头看会很清楚的分界线。从这一天起,人身保险产品不再"一锅端":按复杂程度和保单利益确不确定两个维度,被切进 P1 到 P5 五档;卖产品的人,也被划进四级到一级的能力等级。制度优化的字面意思是分类,落到一线却是一次彻底的换题——档位不是荣誉,是告知义务的轻重;分级不是限制谁开口,是让"合适"两个字将来拿得出证据。
以前拼谁敢说,现在拼谁说得出依据。这句话,大概就是这轮变化最凝练的注脚。
产品分档的两个坐标轴很朴素:这张保单客户自己看不看得懂,以及写进合同的利益到底确不确定。两根轴一交叉,五档就站住了。
档位 | 复杂程度 / 利益 | 常见产品 | 客户自己看不看得懂 |
P1 | 低复杂,利益确定 | 一年期百万医疗、意外险 | 基本看得懂 |
P2 | 中等复杂,利益确定 | 长期重疾险、定期寿险 | 要人讲一遍 |
P3 | 较高复杂,开始有浮动 | 分红险、万能险 | 必须讲清浮动部分 |
P4 | 中复杂浮动无保证,或高复杂浮动有保证 | 带保证利益的投连、部分年金 | 重点在「哪块不保证」 |
P5 | 高复杂,且利益浮动无保证 | 投连险一类 | 必须逐条讲风险 |
P1、P2 是"确定"的世界:利益白纸黑字,难点只在条款读不读得顺,讲一遍就能通。从 P3 起,画面变了——分红、万能这类产品开始带浮动,演示表上的数字不再等于将来一定到账的钱,销售动作里就多出一项硬活:把浮动的部分单独拎出来讲,讲完还要留痕。到 P4,重点变成"哪一块有保证、哪一块没有",同一个产品里两种性质并存,最怕被一句"都有"糊过去;到 P5,则是逐条讲风险,没有捷径。
所以档位往上走,不代表产品更"高级",只代表告知义务更重、可含糊的空间更小。客户抬头问一句"我这算哪一档",得答得上来:产品档位可在公司官网或行业产品查询平台查,查不到就先别卖,回头问内勤。凭记忆回一句"差不多吧",在这套规则里已经不算回答。
产品有档,人有级,而且是数字越小越能干:四级是入门,只能卖 P1、P2;一级是全能,才能覆盖全部产品;中间两档按各地、各公司的细则落地。考试和资质认定还在建设中,业内估计要一年左右走完。
这里最该被一线记住的不是"我什么时候升一级",而是那句前置条件:资格不到,客户再想买也不能卖。过去常见的场景是客户主动问、客户自愿签、客户说"出了事不怪你",于是单子就做了。现在这套逻辑不成立了——"客户自愿"不再是免责的理由,销售资质是机构与个人必须自己守住的第一道门。产品档位和人的等级,两边对上了,才轮得到讲产品。
把前后做法并排一摆,变化就不需要多解释。
以前是这么干的:客户说"有点闲钱",直接上分红险;收益按预期讲,风险一句"都这样"带过;客户自己勾个风险测评就算完;条款卖完再补,觉得客户早知道也不会追究。
现在必须这么干:先查这产品是 P 几、自己够不够资格卖;再把客户的收入、资产、已买保障摸一遍;浮动的地方单独讲、讲完留痕;超出他承受能力的,宁可不签。
差别不在话术更漂亮了,而在举证责任前移到了签字之前。以前是"签了之后再说清楚",现在是"说清楚、算清楚、留清楚,才配签"。
文件里写得最具体的,是给 65 岁以上买 P3 及以上产品的"特别的注意义务",一共五件事,一件都不能省:
大字展示,把关键条款放大给老人看,不是念一遍就算;语音提示,电话里要把风险和犹豫期讲清;电话讲解或现场讲解二选一,且必须有记录;新契约回访这一步不能替客户代答;代签、代填风险测评,一律不许。
这五件事看着繁琐,指向的其实是一句很朴素的话:老人不是难缠的客户,是最容易被误导的客户。大字、语音、二选一讲解、独立回访、禁止代填,全部是为了把"客户本人真的听懂了"这件事,变成可被回放、可被调阅的材料。
另一条线是钱。趸交保费超过家庭年收入 4 倍,或年期交保费超过家庭年收入 20%,承保前必须取得投保人签名的声明。注意口径是"家庭年收入",不是客户随口一句"还行"。先算,再摆到纸上;算不清就别急着签。这一步做了,将来客户反悔也说得清;这一步跳过,超出能力的单子,签下来的那天就开始后悔。
制度收紧不是凭空来的,背后是行业自己撑不住粗放了。
912 万——2019 年销售人力高峰期的在册规模,含个险、银保、经代;212.6 万——2026 年一季度末个险营销员,七年少了近 700 万人。两个数字统计口径并不完全一致(前者含多渠道,后者仅个险),但方向与量级已经足够说明问题。收入那头同步在降:2025 年月均收入 4000—6000 元,2019 年是 8000—10000 元。
人少了、钱少了,靠"量大"已经养不活自己。留下的人要卖得更准,只能靠对的客户活下来。这不是情怀,是算术:当获客成本和错配代价都涨上去,一单卖错,赔掉的不只是佣金,还有本来就稀缺的客户信任。
(数据来源:上海证券报 2026 年 7 月 3 日,记者韩宋辉,中国网财经转载;中国金融信息网 2026 年 7 月 2 日)
签完不是结束,签完之后还有人回头看。
公司自查:风险测评、录音录像、投保声明,一样不能少。行业协会与监管抽查:抽到就要当场拿得出材料。客户投诉直接进考核,不许拿业绩当唯一指标。最后还压着一条——违法违规造成损失,佣金和薪酬要追索扣回。
前两道查的是"当时做没做",第三道改的是"以后还敢不敢",而追索扣回把时间轴拉得更长:这张单子赚的钱,可能还得吐回去。对一线来说,这意味着合规不再是签单那一刻的过关动作,而是一笔要背好几年的账。
(来源:中保协《自律规范》;央视网转千龙网 2026 年 3 月 31 日报道)
有个案例几乎把坑踩全了:老张 66 岁,家庭年收入 20 万,业务员只有四级资格,给他推了一份年交 6 万的分红险。
第一关,资格:四级只能卖 P1、P2,分红险是 P3——开口之前就不该发生。第二关,钱:年交 6 万占家庭年收入 30%,越过 20% 那条线,且没有投保人签名声明。第三关,年龄:66 岁买浮动型产品,五件特别注意义务一件没做。三关全不过。
改法也很干脆:换成年交 3 万以内的确定型产品——3 万对应 20 万的 15%,正好回到线内;或者干脆先补保障,把浮动型往后放。
这个案例值得多看一眼,因为它说明错配不是卖错产品,是卖给了不该卖的人。产品本身没问题,问题在于产品档位、销售资格、客户年龄、钱袋子四条线,没有一条对上。
C1—C5 是行业通行的叫法,落到保险上,翻译过来就两句:他能亏多少,能等多久。
低承受能力(C1—C2):只想要确定的钱、怕波动,典型是退休老人和收入不稳的家庭。适配以 P1、P2 为主;真要碰分红、万能,必须把不保证的部分讲透。高承受能力(C3—C5):闲钱多、能放五到十年、愿意为更高利益承担浮动,适配 P3 及以上,但前提仍是先有基础保障打底。
分档的落点不是"把贵的产品卖给有钱人",而是把合适的产品卖给对的人。有钱不等于能承受浮动,能承受浮动也不等于可以跳过保障层。这两个判断,得靠问,不能靠猜。
最近问得最多的三句,答错一句,信任就掉一半。
「这是几级?我能买吗?」——「P3,官网能查到;我资质够才敢讲。」「分红真能拿到吗?」——「演示不是承诺,不保证的部分我逐条念给你。」「你凭啥说它适合我?」——「先算三个数:收入、负债、已买保障。」
答得干脆,比说得漂亮管用。因为客户要的不是一段流畅的介绍,是三个能自己复核的锚点。
话术上也得改口,同一句话,两种说法,性质差很远:
场景 | 别这么说 | 改成这么说 |
讲分红 | 「每年能分这么多」 | 「这部分不保证,演示只是演示」 |
讲收益 | 「比银行存款强多了」 | 「和存款不是一类东西,别放一起比」 |
讲合适 | 「有钱就多买点」 | 「先看年收入,超过 4 倍要签声明」 |
讲风险 | 「都这样,你放心」 | 「浮动这块可能为零,我逐条念给你听」 |
把不确定说成确定,是最贵的错误。口径参照《保险销售行为管理办法》第十七条与中保协《自律规范》整理,执行仍以本公司制度为准。
三个坑,签字前都能拦住:资格不够硬卖(自己只能卖 P1、P2,却推分红险)、代客户填测评(他勾的和你勾的,将来是两个性质)、超能力承保(年收入 20 万签了年交 6 万,还没有声明)。顺带一句:客户在别的公司已经买过同类保障,先查再推。
会做的人,手上总有几样东西:手机里存一张档位表随时能查;见面先问收入、负债、已买保障;讲完风险,让客户复述一遍;该拒的单子,当场就说不合适。不会做的人则相反:凭记忆卖,问档位说"差不多吧";一上来就讲产品,不问钱袋子;风险两句话带过,重点全在演示表上;先签了再说,回头再补材料。
差别不在嘴皮子,在手上有没有那几样东西。合规不是负担,是让客户敢把钱交给你。
不用等细则,这四件事今天就能开始:把手上的产品逐个查一遍 P 几;查自己的销售资格到哪一档,不够的先报考试;老客户按收入、负债、保障重过一遍;备一张 A4,三栏对一遍就够。
要对的数 | 从哪儿拿 | 对不上怎么办 |
产品档位 P? | 公司官网 / 行业产品查询平台 | 查不到就不卖,先问内勤 |
你的能力等级? | 公司资质管理系统 | 不够就换人陪访,或改推低档产品 |
客户承受力? | 收入、资产、已买保障三问 | 超出就降档,或先补保障 |
制度落地,先落到一张纸上。三个数对上,才叫合适;"合适"这两个字,以后是要拿出证据的。
以前卖保险,靠的是一张嘴;以后卖保险,靠的是专业度。五档产品、四级人员、两条硬线、三道检查、一张 A4,看起来是多了几道手续,实质是把过去靠"客户不追究"兜住的风险,改成靠"当时就做对"兜住。
队伍在缩、收入在降,粗放已经撑不住了。这轮制度优化真正给的,不是少签几单的约束,而是每一单都经得起回头看的底气——专业向未来,说的就是这个。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号