

标题
- 标题
- 内容

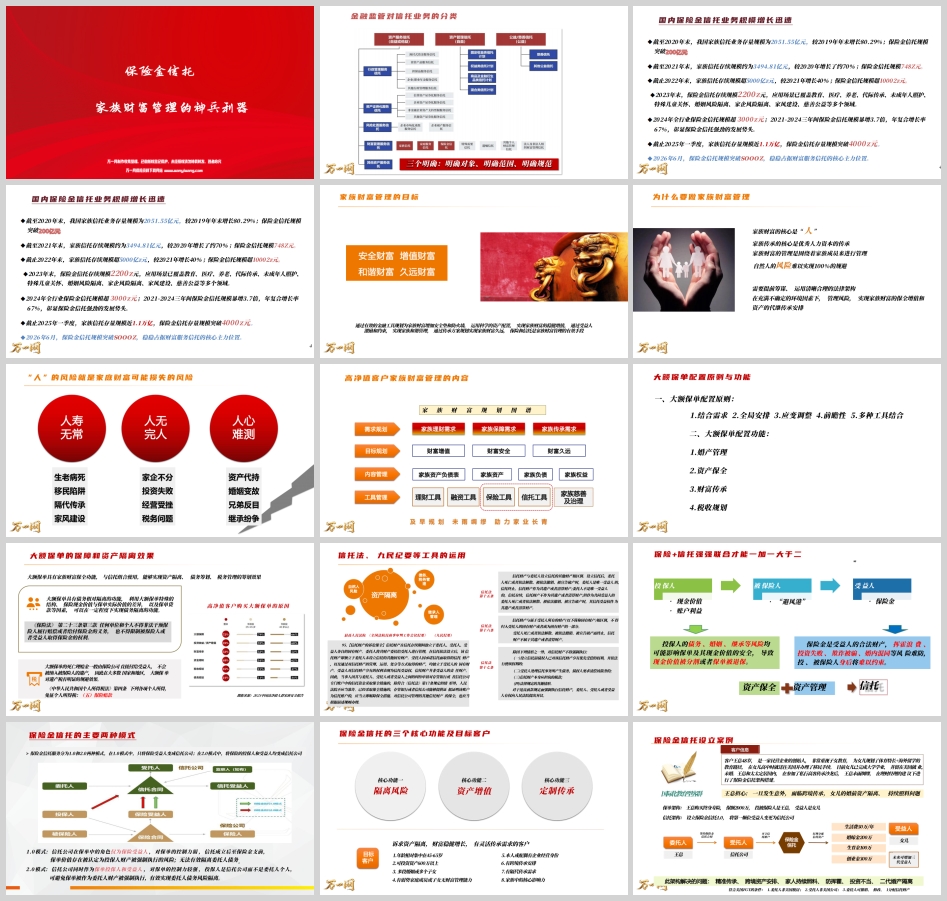
保险金信托:高净值家族财富管理的神兵利器——两种模式、三大功能与精准客群
在财富管理领域,一个残酷的真相正在被越来越多的高净值人士所认知:赚钱靠能力,守钱靠架构,传钱靠制度。当家族财富积累到一定量级,单纯依靠保单的确定性收益或遗嘱的一纸文书,已无法应对债务、婚姻、继承、税务、跨境等多重风险的叠加冲击。保险与信托的强强联合,正是在这一背景下从"可选项"变为"必选项"的财富管理基础设施。而理解保险金信托,核心在于把握三个关键命题:两种模式怎么选、三大功能怎么用、目标客户怎么找。
一、规模井喷的背后:保险金信托为何成为"核心主力"
先看一组令人震撼的数据。截至2020年末,我国家族信托业务存量规模为2051.55亿元,较2019年末增长80.29%,彼时保险金信托规模刚刚起步。2021年末,家族信托存续规模约3494.81亿元,较2020年增长约70%,保险金信托规模达到748亿元。2022年末,家族信托存续规模超5000亿元,较2021年增长40%,保险金信托规模突破1000亿元。2023年末,保险金信托存续规模达2200亿元,应用场景已覆盖教育、医疗、养老、代际传承、未成年人照护、特殊儿童关怀、婚姻风险隔离、家企风险隔离、家风建设、慈善公益等多个领域。2024年全行业保险金信托规模超3000亿元;2021至2024三年间规模暴增3.7倍,年复合增长率高达67%,彰显出强劲的发展势头。截至2025年一季度,家族信托存量规模近1.1万亿,保险金信托存量规模突破4000亿元。到2026年6月,保险金信托规模突破5000亿,稳稳占据财富服务信托的核心主力位置。
这组数据的背后,是高净值家庭对"确定性"的集体焦虑与对"制度性安排"的集体觉醒。通过有效的金融工具规划,为家族财富增加安全垫和防火墙;运用科学的资产配置,实现家族财富的稳健增值;通过受益人激励和约束,实现家族和谐管理;通过传承方案规划,实现家族财富久远——保险和信托,正是家族财富管理的有效手段。而保险金信托之所以能在这其中脱颖而出,根本原因在于它同时解决了保险"给钱之后管不了"和信托"门槛高、杠杆低"的两大痛点。
二、家族财富管理的底层逻辑:核心是"人",工具是"架构"
在谈具体模式之前,必须先厘清家族财富管理的底层逻辑。家族财富的核心是"人",家族传承的核心是优秀人力资本的传承,家族财富的管理是围绕着家族成员来进行的。然而,自然人的风险难以实现100%的规避——生老病死、婚变债务、经营失败、政策变化,每一项都可能让数十年积累的财富瞬间缩水。因此,需要提前筹谋,运用清晰合理的法律架构,在充满不确定的环境因素下管理风险,实现家族财富的保全增值和资产的代际传承安排。
"人"的风险就是家庭财富可能损失的风险。高净值客户家族财富管理的内容,必须遵循五个原则:结合需求、全局安排、应变调整、前瞻性、多种工具结合。而大额保单在其中承担着婚产管理、资产保全、财富传承、税收规划四大配置功能。
从法律层面看,大额保单的死亡理赔金一般由保险公司直接付给受益人,不会被纳入被保险人的遗产,因此在大多数国家和地区,大额保单对遗产税有明显的规避效果。《中华人民共和国个人所得税法》第四条明确规定,保险赔款免征个人所得税。《保险法》第二十三条第三款亦规定,任何单位和个人不得非法干预保险人履行赔偿或者给付保险金的义务,也不得限制被保险人或者受益人取得保险金的权利。大额保单具有债务相对隔离的功能,利用大额保单特殊的结构、保险现金价值与保单实际价值的差异以及保单贷款等因素,可以在一定程度上实现债务隔离的功能。
但仅有保单是不够的。保险金是受益人的合法财产,挥霍浪费、投资失败、欺诈被骗、婚内混同等风险难防,投被保险人身故后将难以约束;投保人的债务、婚姻、继承等风险均可能影响保单及其现金价值的安全,导致现金价值被分割或者保单被退保。保险+信托强强联合,才能一加一大于二——保单解决"钱从哪来、有多少杠杆"的问题,信托解决"钱给谁、怎么给、给多久"的问题。
三、两种模式:1.0与2.0,差之毫厘、谬以千里
保险金信托服务分为1.0和2.0两种模式,核心差异在于信托公司在保单中扮演的角色。
1.0模式:信托公司在保单中的角色仅为保险受益人,对保单的控制力弱。信托成立后至保险金支付前,保单价值存在被认定为投保人财产被强制执行的风险,无法有效隔离委托人债务。这一模式的优点是操作简便、门槛较低,适合债务风险较小、主要诉求是"身后传承安排"的客户。
2.0模式:信托公司同时作为保单投保人和受益人,对保单的控制力较强。投保人是信托公司而不是委托人个人,可避免保单被作为委托人财产被强制执行,有效实现委托人债务风险隔离。这一模式的代价是门槛更高、流程更复杂,但对于有企业经营身份、债务风险敞口较大的客户而言,这恰恰是刚需。
用一句话概括两者的区别:1.0管"身后事",2.0管"身前事"。1.0模式下,客户在世时的债务风险仍可能波及保单;2.0模式下,保单从一开始就装进了信托的"防弹衣",身前身后皆可隔离。选择哪种模式,本质上取决于客户的风险画像——是"传得下去"优先,还是"守得住"优先。
四、三大核心功能:隔离风险、资产增值、定制传承
保险金信托的功能可以凝练为三大核心:隔离风险、资产增值、定制传承。
核心功能一:隔离风险。 《信托法》第十五条、第十六条、第十七条及最高法《九民纪要》第九十五条共同构筑了信托财产的独立性屏障。信托财产在信托存续期间独立于委托人、受托人、受益人各自的固有财产;委托人设立信托后死亡、解散、被撤销、被宣告破产时,若委托人不是唯一受益人,信托存续,信托财产不作为其遗产或清算财产;信托财产与受托人固有财产相区别,不得归入受托人固有财产。除因设立信托前债权人已享有优先受偿权、受托人处理信托事务产生债务、信托财产本身应担负税款等法定情形外,对信托财产不得强制执行。这正是高客最看重的"避风港"价值——保单的现金价值与账户利益,一旦装入信托架构,便从"个人财产"升格为"独立财产"。
核心功能二:资产增值。 保险金信托并非只做保全不做增长。年金保险的长久领取、终身寿险的杠杆放大、万能账户的复利累积,叠加信托公司对信托资产的稳健打理,共同构成了"保障+投资"的双轮驱动。保单提供确定性底仓,信托提供专业管理,二者结合才能穿越周期。
核心功能三:定制传承。 这是保险金信托最具温度的功能。通过受益人激励和约束机制,客户可以按自己的规矩发钱——婚嫁金、生育金、创业金、生活费、教育金,按条件、按月、按事件触发分配。王总案例便是典型:48岁的民营企业创始人,为女儿规划体育特长+海外留学路径,女儿已在美国就业未婚。王总担心一旦发生意外,面临跨境传承、女儿婚前资产隔离、持续照料三重问题。方案是王总购买终身寿险保额2000万,投被保险人是王总,受益人是女儿;设立保险金信托1.0,将第一顺位受益人变更为信托公司。该架构符合美国FGT(外国委托人信托)条件——委托人非美国税务居民、受托人非美国公司、委托人可撤销修改分配信托财产——从而在跨境传承中实现了税务优化与资产隔离的双重目标。
再看刘先生案例:45岁男性民营企业主、上市公司股东,婚姻美满,有一个适婚年龄的女儿在境外学习,家庭总资产过亿。担心经济不确定、企业转型升级压力、家族财富因经营及政策问题缩水,养老未规划、传承未规划。配置方案为:投保人刘先生,被保险人分别为自己和太太,配置终身寿险和年金保险;年金保险计划200万×5年期并设立保险金信托,长久领至105岁,90岁时传承金7400万;终身寿险68万×5年期,保额1000万进保险金信托;身故受益人为信托公司,信托受益人为刘先生家庭成员,同时对接养老社区增值服务。领取安排上,刘先生60岁起每年可向信托申请20万生活费,家族养老金支付覆盖父母、太太、自己和女儿保证入住养老社区;养老花剩下的钱用于传承,助力女儿每年生活保障金;女儿35岁以后可以动用千万资金支持事业发展,信托内每月生活费继续支付。
这两个案例揭示了一个共同逻辑:保险金信托不是在卖产品,而是在设计一套家族治理的"操作系统"——谁受益、受益多少、何时受益、何种条件受益,全部写进信托合同,用制度替代人情,用规则替代随机。
五、目标客户画像:谁最需要保险金信托?
保险金信托的目标客户并非"越富越好",而是"越匹配越有效"。综合行业实践,目标客户可归纳为八类特征:年龄相对集中在45-65岁;可投资资产600万以上;多段婚姻或多个子女;有弱势家庭成员或子女无财富管理能力;本人或配偶有企业经营身份;有跨境传承安排;有隔代传承需求;家族中的核心影响力人物。其核心诉求可概括为:资产隔离、财富稳健增长、有灵活传承需求。
具体而言,六类客群最为典型。国际化教育型客群:子女海外留学、移民,面临跨境传承与婚前资产隔离问题,如王总案例。企业经营型客群:企业主、上市公司股东,家企风险交织,需要通过2.0模式实现债务隔离。复杂家庭型客群:多段婚姻、多个子女,需要通过信托条款明确分配规则,避免身后纠纷。特殊照护型客群:有弱势家庭成员或子女缺乏财富管理能力,需要长期、定时、定额的照护安排。养老规划型客群:如刘先生,将养老社区对接、生活费领取、传承金安排融为一体。隔代传承型客群:希望财富跳过一代直接惠及孙辈,或设置三代受益人动态调整机制。
六、趋势与合规:在"十五五"税收变革中看清方向
保险金信托的爆发,离不开宏观趋势的推动。财富管理的趋势是:中国高净值家庭有效管理风险成为守富与传富的前提。第一,中国式现代化对财富观的影响——共同富裕取代先富带动后富,财富透明化才是高质量的私人财富,从物质财富转向精神财富、财富责任、财富向善。第二,国内迎来四期叠加时代:世代交替期、所有权更迭期、转型升级期、全面合规期。第三,财富安全面临系统性挑战:外部环境变化是威胁家族财富的首要因素,家族内部问题也会带来威胁,财富持有者亟待配置家族财富保护相关产品及服务。
与此同时,合规红线必须看清。从"十五五"纲要看税收变革:完善直接税体系、提高直接税比重,逐步扩大综合征收范围,健全经营所得、资本所得、财产所得税收政策,完善资本利得税收调节机制,加强对高收入者税收监管,规范税收优惠政策。2026年10月22日前后,离岸信托新规(财政部、税务总局21号公告)明确:居民个人从离岸信托取得的所得均需按规定申报纳税,境内外个别不法中介诱导纳税人通过离岸信托隐匿财产、逃避纳税的行为将被严肃处理。这提醒每一位从业者与客户:保险金信托的价值在于合法合规的架构安排,而非逃避税负的工具。信托财产的隔离功能受法律保护,但税收义务同样受法律约束,二者并行不悖。
结语:用专业的力量穿越周期
构建富过三代的财富管理架构,核心在于核心资产的理性配置——夯实刚需基础、保证财富安全;卫星资产的感性投资——把握时代趋势、实现财务自由;信托财产的隔离功能和灵活分配——实现财富独立和有序传承。对高净值客户而言,个人角色也需要转变升级:从一家之长到一族之长,从企业家转型慈善家,从关注物质财富到更加关注精神财富。
保险金信托两种模式的选择,考验的是对风险画像的精准判断;三大功能的运用,考验的是对法律架构的熟练驾驭;目标客群的匹配,考验的是对家族需求的深度洞察。相信专业的力量,做时间的朋友,让财富彰显价值——这不仅是保险金信托的方法论,更是家族财富管理穿越周期的唯一正解。当保单的确定性遇上信托的制度性,当保险的杠杆遇上信托的隔离,高净值家族守富与传富的难题,才有了真正意义上的"神兵利器"。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

