

标题
- 标题
- 内容



低利率时代的“守底追高”之选:财信人寿湘江一号分红型年金险深度解读
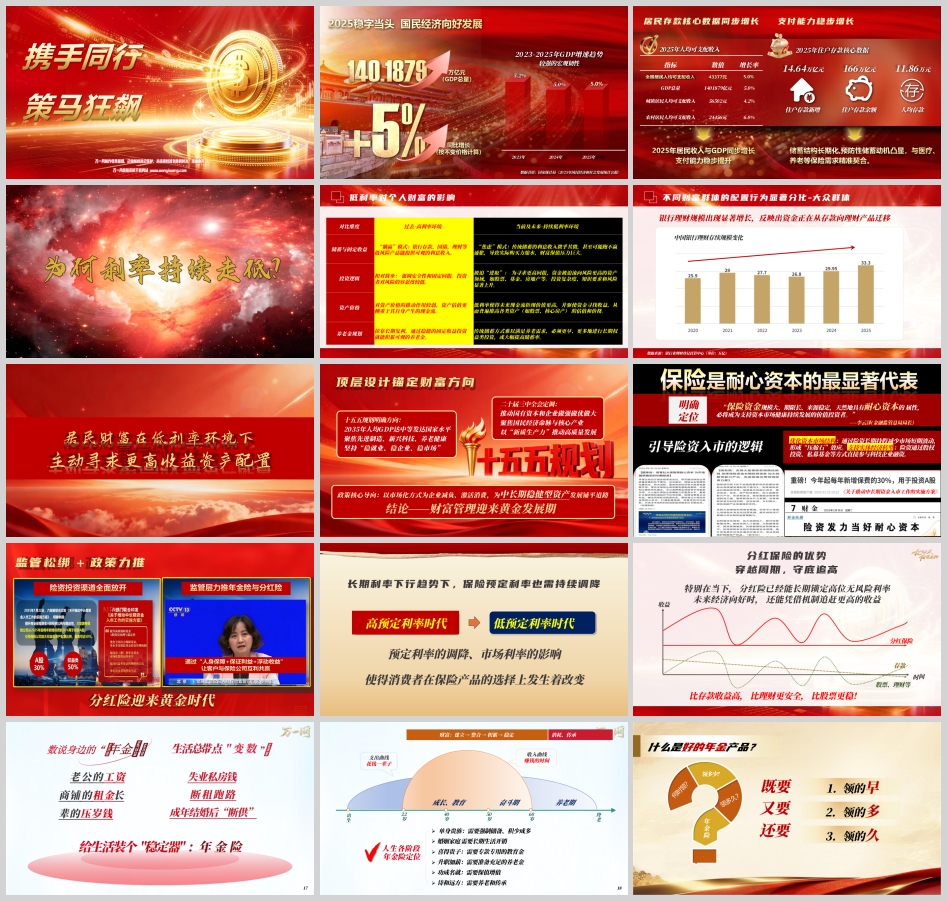
2025年的中国寿险市场,正站在一个微妙的十字路口。一边是GDP增速5.0%所彰显的宏观韧性,另一边是存款利率持续下行、传统储蓄收益日渐稀薄的现实焦虑。居民住户存款余额高达166万亿元,人均存款11.86万元,这笔庞大的资金正在寻找一个既能守住底线、又有机会博取更高回报的去处。正是在这样的背景下,财信人寿推出了湘江一号年金保险(分红型),以“固定年金+浮动分红”的双轮驱动结构,试图为中等收入群体提供一个穿越利率周期的解决方案。
一、上市背景:低利率倒逼与分红险的制度性机遇
理解湘江一号的定位,需要先理解它所处的时代。
过去几年,利率下行已经从“预期”变为“事实”。传统储蓄的利息收入在覆盖通胀后所剩无几,甚至出现实际购买力缩水的隐忧。与此同时,监管层对人身险产品预定利率的持续调降,使得高预定利率的传统年金险和增额终身寿险逐渐退出历史舞台。分红险——这种“较低保证利率+浮动红利”的结构——重新回到舞台中央。
政策层面也在为分红险铺路。金融监管总局局长李云泽曾明确表态:“保险资金规模大、期限长、来源稳定,天然地具有耐心资本的属性。”《关于推动中长期资金入市工作的实施方案》的出台,进一步引导险资成为资本市场的“压舱石”。这意味着,保险公司在权益类和长期资产上的配置空间正在打开,而分红险恰好是客户与保司共享这部分投资收益的制度载体。
财信人寿自身的经营数据也为这款产品提供了底气。截至2025年末,公司总资产达到601.90亿元,全年净利润5.81亿元,实现扭亏为盈。在投资端,财信人寿近十年平均财务投资收益率达到6.23%,在家人身险保司中排名靠前。分红账户的历史表现尤为关键:2020年至2025年间,公司分红账户年化财务投资收益率在多数年份跑赢人身险行业平均水平,2023年超出行业379个基点。截至2025年12月,分红账户特储(特别储备)近6亿元,这笔“蓄水池”为未来分红水平的稳定性提供了一定的缓冲。
当然,必须正视的是,分红险的红利本身是不确定的。财信人寿在过往年份的分红实现率呈现出明显的周期性波动:2022年度平均约115.8%,2023年度约110.5%,而2024年和2025年度则回落至32%左右。这一变化与监管自2024年起实施的“分红限高”政策直接相关——监管将分红水平指导上限设定在3.2%附近,以防范保司通过激进分红积累利差损风险。因此,湘江一号在当下的演示利益,需要放在这一监管框架下理性看待。
二、基本形态:一款“领得早、领得久”的分红型年金
湘江一号的产品结构并不复杂,但细节设计上有明确的针对性。
投保规则方面,被保险人年龄覆盖0至80周岁,交费方式包括趸交、3年、5年、6年、8年和10年交,保险期间为终身。门槛设置分层明显:趸交最低5万元,3年交每期2万元,5年/6年交每期1万元,8年/10年交每期5000元,且每期保费须为1000元的整数倍。这一设置兼顾了大额配置与工薪阶层定投的需求。
领取机制是这款产品最核心的设计。生存保险金分为“一般生存金”和“养老保险金”两段:
一般生存金的起领时间与交费期挂钩:趸交、3年交、5年交在第5个保单周年日即可开始领取;6年交在第6年;8年交在第8年;10年交在第10年。这意味着短期交费者可以较早获得现金流。
养老保险金的起领则与退休年龄衔接:男性投保时不满60周岁的,60岁起领;已满60周岁的,合同首个年生效对应日即领。女性对应55周岁。对于高龄投保者,实质上实现了“即交即领”。
领取频次可选年领或月领。年领金额为基本保额,月领为基本保额的8.5%。这一比例设计使得月领全年合计约为年领的102%,对偏好月度现金流的客户略有倾斜。
身故保险金的给付规则为“已交保费与现金价值取大者”。这意味着在保单早期,身故赔付至少能拿回已交保费,不会因退保损失而“亏本”;在保单后期,现金价值超过保费后,则按更高的现价赔付。
三、核心亮点:在“确定性”与“想象力”之间找平衡
湘江一号的亮点,可以概括为三个层次。
第一层:固定年金的确定性。 无论保险公司投资业绩如何,一般生存金和养老保险金的金额写进合同,受法律保护。对于40岁女性、10万6年交的案例,基本保额为8900元,从第6个保单周年日开始,每年固定领取8900元,直至终身。这笔钱不多,但它的价值在于“确定会发生”——在利率下行环境中,这种确定性本身就是稀缺品。
第二层:分红机制的向上弹性。 分红险的本质是客户让渡了一部分保证收益(相比传统高预定利率产品),换取了分享保司投资超额收益的权利。当经济向好、资本市场表现积极时,分红可以显著增厚实际收益。财信人寿分红账户的历史投资收益率(2020年综合投资收益率14.84%、2025年7.57%)显示,在好的年份,分红空间是存在的。但同样需要清醒认识到,在“限高”政策下,近年实际分红水平已被约束在3.2%附近,短期内不宜对分红抱有过高期待。
第三层:特储机制的安全垫。 截至2025年末,财信人寿分红账户特别储备近6亿元。特别储备的作用在于“以丰补歉”:在投资收益好的年份提取储备,在收益平淡的年份释放以平滑分红。这意味着即便某一年投资表现不佳,特储的存在仍可能支撑分红不至于归零。当然,特储的释放规则由保司决定,并非客户的刚性权利。
从更宏观的视角看,湘江一号所代表的“固定+分红”结构,契合了当下财富管理的一个核心矛盾:纯粹的安全资产(存款、国债)收益太低,纯粹的权益资产(股票、基金)波动太大。分红险提供了一种中间态——用固定年金覆盖基本的生活现金流预期,用分红保留对抗通胀和分享经济增长的可能性。
四、利益演示:数字背后的真实图景
以产品说明书中40岁女性、年交10万元、6年交、基本保额8900元的案例为样本,可以清晰地看到这款产品的现金流轮廓。
前5年为纯投入期。累计投入50万元,没有生存金领取,现金价值从第1年末的43840元逐步攀升至第5年末的448900元。此时若退保,仍低于已交保费,体现了年金险早期流动性较弱的一般特征。
第6年开始进入回收期。当年领取一般生存金8900元,同时缴费结束,累计保费锁定在60万元。年末现金价值551380元,加上当年已领的8900元,总利益约56万元,仍略低于本金。
第15年(55岁),一般生存金转换为养老保险金,金额仍为8900元。年末现金价值558130元,累积红利约92636元。此时累计领取的生存金约为8.9万元,加上现价和红利,总利益约74万元,相对60万本金已有明显增值。
第40年(80岁),累计生存金领取约31万元(按年领8900元计算,从第6年至第40年共35次),年末现金价值581040元,累积红利演示约358354元。身故保险金此时为60万元(取已交保费与现价较大者)。若将累计领取年金、现价与累积红利加总,总利益约为124.9万元,约为已交保费的2.08倍。
第65年(105岁,合同期满),累计生存金约53.4万元,现价594820元,累积红利演示约776823元。总利益约190.5万元,约为保费的3.18倍。
需要特别注意的是,上述“累积红利”是基于演示假设的非保证利益。产品说明书明确注明:红利分配是不确定的,在某些年度红利可能为零;演示中的红利为仅分配利差且分配比例70%的结果,累积红利按未知的累积利率复利计算,不代表未来预测。有第三方分析指出,以40年保单年末的保证利益计算,内部收益率(IRR)约为1.36%;若计入演示红利,IRR可提升至约2.35%。这一水平在当前的利率环境下并非没有竞争力,但也绝非“高收益”产品。
结语:适合谁,不适合谁
湘江一号的定位是清晰的:它适合那些已经接受了“高收益时代终结”这一现实,希望在确保一笔终身现金流底仓的同时,保留一点向上想象空间的稳健型客户。对于临近退休或已退休的人群,它的“即交即领”或短期缴费后快速起领的设计,能够较快补充养老现金流;对于年轻一些的投保人,它的长期累积效应和分红机制,提供了一种对抗“存款越存越薄”的纪律性储蓄工具。
但它不适合两类人:一是期望短期高回报的投资者,年金险的流动性成本决定了它无法承担“快进快出”的功能;二是完全无法接受任何收益波动的人,分红部分的不确定性虽然被特储和固定年金缓冲,但终究不是存款。
在利率下行尚未看到明确拐点的当下,湘江一号所代表的“守底追高”逻辑,或许正是中等收入家庭财富管理中那块需要被认真考虑的拼图——不是最耀眼的那一块,但可能是最让人睡得着觉的那一块。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号