

标题
- 标题
- 内容



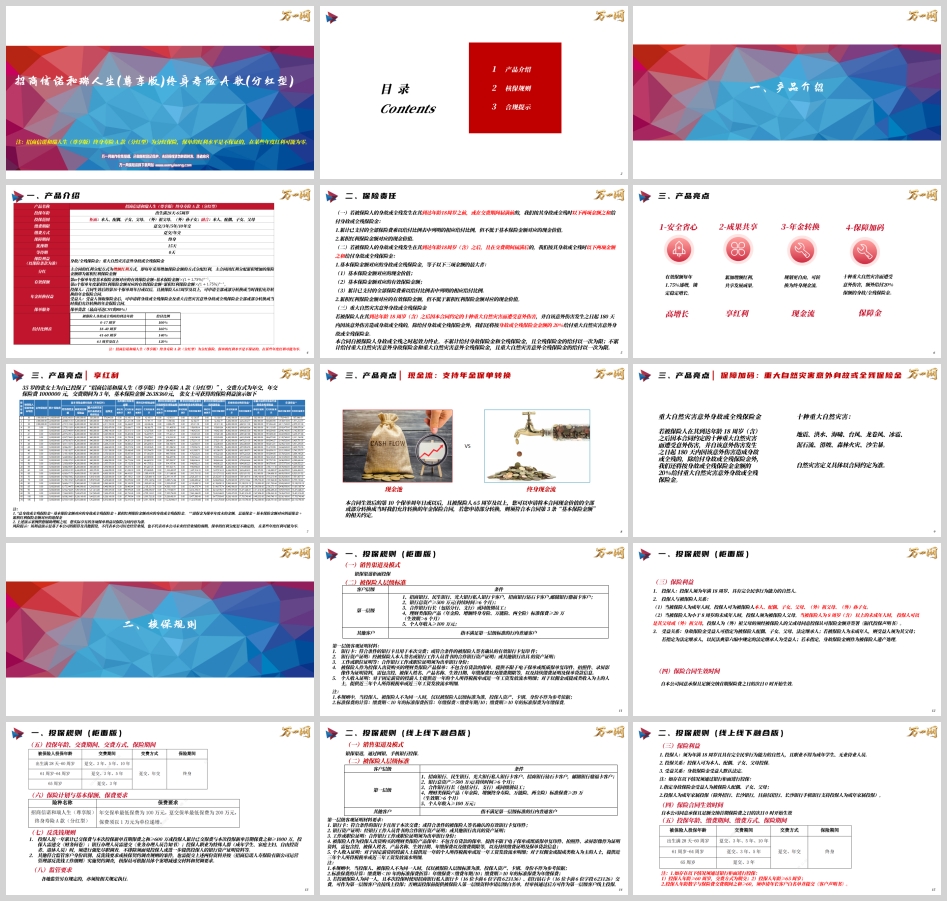
招商信诺和瑞人生(尊享版)终身寿险A款(分红型)产品解读:产品介绍、核保规则与合规提示
引言
在利率下行、居民财富管理需求多元化的背景下,分红型终身寿险凭借“保证利益+红利共享”的双重属性,成为银保渠道的重要产品形态。招商信诺和瑞人生(尊享版)终身寿险A款(分红型)以有效保额每年1.75%递增、增额红利分配、年金转换权益和重大自然灾害意外额外给付四大亮点,回归产品形态的“熟悉区”。
一、产品介绍
(一)产品基本要素
产品名称为招商信诺和瑞人生(尊享版)终身寿险A款(分红型)。投保年龄为出生满28天至65周岁;投保范围方面,柜面渠道支持本人、配偶、子女、父母、(外)祖父母、(外)孙子女,融合渠道支持本人、配偶、子女、父母。缴费期限包括趸交、3年、5年、10年交,缴费方式为趸交或年交,保障期间为终身,犹豫期15天,等待期0天。保险利益以保险条款为准,包括身故/全残保险金和重大自然灾害意外身故或全残保险金。
(二)分红与有效保额机制
主合同的红利分配方式为增额红利方式,即每年采用增加保险金额的方式分配红利,主合同因红利分配累积增加的保险金额即为累积红利保险金额。有效保额的计算规则为:第n个保单年度基本保险金额对应的有效保险金额=基本保险金额×(1+1.75%)^(n-1);第n个保单年度累积红利保险金额对应的有效保险金额=累积红利保险金额×(1+1.75%)^(n-1)。有效保额每年1.75%递增,锁定稳定增长。
(三)保险责任拆解
第一,身故或全残保险金(18周岁前或交费期间届满前):按身故或全残时以下两项金额之和给付——累计已支付的全部保险费乘以给付比例表中列明的相应给付比例(但不低于基本保险金额对应的现金价值),加上累积红利保险金额对应的现金价值。
第二,身故或全残保险金(18周岁含之后且交费期间届满后):按以下两项之和给付——基本保险金额对应的身故或全残保险金(等于基本保险金额对应现金价值、基本保险金额对应有效保险金额、累计已支付全部保险费乘以给付比例三者中的最大者),加上累积红利保险金额对应的有效保险金额(但不低于累积红利保险金额对应的现金价值)。
给付比例表按到达年龄设置:0-17周岁100%,18-40周岁160%,41-60周岁140%,61周岁及以上120%。相比过往产品,给付比例有所调整,18-40周岁为160%,41-60周岁为140%,体现对不同年龄段保障需求的差异化设计。
第三,重大自然灾害意外身故或全残保险金:若被保险人在到达年龄18周岁(含)之后因合同约定的十种重大自然灾害(地震、洪水、海啸、台风、龙卷风、冰雹、泥石流、滑坡、森林火灾、沙尘暴)遭受意外伤害,并自该意外伤害发生之日起180天内因该意外伤害造成身故或全残的,除给付身故或全残保险金外,还将按身故或全残保险金金额的20%给付重大自然灾害意外身故或全残保险金。自然灾害定义具体以合同约定为准。
合同自被保险人身故或全残之时起效力终止。不累计给付身故保险金和全残保险金,且全残保险金的给付以一次为限;不累计给付重大自然灾害意外身故保险金和重大自然灾害意外全残保险金,且重大自然灾害意外全残保险金的给付以一次为限。
(四)年金转换权益与保单服务
投保人方面,合同生效后的第10个保单周年日或以后,且被保险人65周岁及以上,可申请将合同现金价值的全部或部分转换成当时允许转换的年金保险合同,若申请部分转换,须符合合同关于基本保险金额的相关约定。受益人方面,受益人领取保险金后,可申请将身故或全残保险金及重大自然灾害意外身故或全残保险金全部或部分转换成当时允许转换的年金保险合同。保单贷款最高可达现金价值的80%。
(五)产品四大亮点
亮点一:安全省心(高增长)——有效保额每年1.75%递增,锁定稳定增长。
亮点二:成果共享(享红利)——累加增额红利,共享发展成果。以35岁张女士为例,年交保险费100万元,交费期间3年,基本保险金额2,638,360元。需注意红利分配的不确定性。
亮点三:年金转换(现金流)——规划更自由,可转换为终身现金流。现金池与终身现金流之间可灵活转换,满足养老规划需求。
亮点四:保障加码(保障金)——十种重大自然灾害遭受意外伤害,额外给付20%保额的身故/全残保险金。
从利益演示的辅助理解角度看,五年交情形下保证第六年返本,红利演示交完当年即返本;在红利基础上,40岁女性客户66岁时保额翻倍,从100万到200万约需22年,66岁以后可将100万变成200万用于提高养老品质,或在78岁时将100万变成300万留给下一代。上述演示仅供辅助理解,实际享有的各项保单利益以保险合同内容为准。风险提示:利益演示基于公司精算及其他假设,不代表历史经营业绩,也不代表对未来经营业绩的预期,保单的红利分配是不确定的,在某些年度红利可能为零。
二、核保规则
(一)柜面版投保规则
销售渠道及模式:银保渠道柜面投保。
被保险人层级标准:第一层级包括——招商银行、民生银行、光大银行私人银行卡客户,招商银行钻石卡客户,邮储银行鼎福卡客户;银行总资产≥500万元(持续时间≥6个月);合作银行行长(包括分行、支行)或同级别员工;理财类保险产品(年金险、增额终身寿险、万能险、两全险)标准保费≥20万(生效期>6个月);个人年收入≥100万元。其他客户指不满足第一层级标准的行内普通客户。第一层级需提供客观证明材料,包括符合条件的银行卡、银行资产证明、工作或职位证明、理财类保险产品保单、个人收入证明等。当投保人、被保险人不为同一人时,仅以被保险人层级标准为准。标准保费的计算:缴费期<10年的,年缴保费×缴费年期/10;缴费期≥10年的,标准保费为年缴保费。
保险利益:投保人须为年满18周岁、具有完全民事行为能力的自然人。投保人与被保险人关系方面,被保险人为成年人时,投保人可为本人、配偶、子女、父母、(外)祖父母、(外)孙子女;被保险人为小于8周岁的未成年人时,投保人须为父母;8周岁(含)以上未成年人,投保人可以是父母或(外)祖父母,为(外)祖父母的须经被保险人父或母同意并签署《隔代投保声明书》。受益关系方面,身故保险金受益人可指定为被保险人配偶、子女、父母、法定继承人;被保险人为未成年人时受益人须为其父母;未指定则作为遗产处理。
合同生效时间:自公司同意承保且足额交纳首期保险费之日的次日0时开始生效。
反洗钱规则:投保人近一年累计已交保费与本次投保新单首期保费之和≥600万,或投保人累计已交保费与本次投保新单首期保费之和≥1000万,投保人需递交《财务问卷》,银行办理人员需递交《业务办理人员告知书》;投保人职业为特殊人群(成年学生、家庭主妇、自由投资者、退休人员)时,须进行强化尽职调查,不排除须面见投保人或进一步提供银行资产证明资料。
(二)线上线下融合版投保规则
销售渠道为银保渠道,通过网银、手机银行投保。被保险人层级标准与柜面版一致。特别提示:若投被保险人为同一人,且本次投保使用招商银行私人银行卡(16位卡前6位字段623136)、招行钻石卡(16位卡前6位字段623126)交费,可作为第一层级客户直接线上投保;否则需投保前提供被保险人第一层级资料申请层级白名单,经审核通过后方可作为第一层级客户线上投保。
保险利益方面,投保人须为年满18周岁且具有完全民事行为能力的自然人,职业不得为成年学生、无业待业人员;投保关系可为本人、配偶、子女、父母;身故保险金受益人默认法定。以下情况须通过银行柜面投保:指定身故保险金受益人为被保险人配偶、子女、父母;投保人为成年家属投保(除外招行、长沙银行)。投保人年龄≥60周岁且交费方式为期交、投保人年龄≥65周岁的,须柜面投保;投保人年龄数字与保险费交费期间之和≥60,须申请年长客户白名单并提交《客户声明书》。
保费要求:年交保单最低保费100万元,趸交保单最低保费200万元,保费须以1万元为单位递增。期交保单,投保人每年所交纳的保险费不得超过其个人年收入的40%或其家庭年收入的20%。
(三)风险保额计算与限额规则
风险保额计算按被保险人投保年龄分档:出生满28天至40周岁,新型寿险风险保额为应交总保费×0.6,重大自然灾害意外风险保额为基本保额×0.5;41至60周岁,新型寿险风险保额为应交总保费×0.4,重大自然灾害意外风险保额为基本保额×0.5;61至65周岁,新型寿险风险保额为应交总保费×0.2,重大自然灾害意外风险保额为基本保额×0.5。应交总保费=年交保费×交费年期。
超过限额规则的,须通过银行柜面投保,或提交预核保通过后进行手机银行投保,同时须按要求进一步提交财务、体检及临分等资料。累计应交保费、累计新型寿险风险保额超过其一,即达限额标准。核保体检需符合《招商信诺核保体检业务管理办法》规定,核保员可根据实际情况将免体检件改为体检件或对体检件增加体检项目。
(四)排查规则与职业要求
对于超过排查规则的保单实行100%全量风险排查:线上线下融合渠道,未超过限额规则但超过排查规则的实行承保后排查,超过限额规则的实行承保前排查;未超过排查规则的保单进行抽样风险排查。累计应交保费、累计新型寿险风险保额超过其一,即达排查标准。职业要求方面,1-4类职业正常承保,5-7类职业、无业及待业人员拒保。
三、合规提示
(一)销售误导监管要点
销售过程中不得将保险产品作为储蓄产品介绍;不得套用“本金”“存入”等概念;不得将保险产品的利益与银行存款收益、国债收益等进行片面类比;不得将本公司产品与其他公司的相关产品进行片面对比;在宣传时应当全面介绍保险产品,尤其是其保障功能、保险利益的产生基础,并进行风险和费用提示。特别需要强调,本产品为分红保险,红利水平不保证,某些年度红利可能为零,不得以利益演示中的红利数据作为确定收益进行承诺。
(二)保险法禁止执业行为
根据保险法规定,保险业务活动中禁止以下行为:欺骗投保人、被保险人或者受益人;对投保人隐瞒与保险合同有关的重要情况;阻碍投保人履行如实告知义务或诱导其不履行如实告知义务;给予或者承诺给予合同约定以外的保险费回扣或其他利益;拒不依法履行保险合同约定的赔偿或给付保险金义务;故意编造未曾发生的保险事故、虚构保险合同或故意夸大已发生保险事故的损失程度进行虚假理赔;挪用、截留、侵占保险费;委托未取得合法资格的机构或个人从事保险销售活动;利用开展保险业务为其他机构或个人牟取不正当利益;利用保险代理人、经纪人或其他机构从事以虚构保险中介业务或编造退保等方式套取费用等违法活动;以捏造、散布虚假事实等方式损害竞争对手商业信誉或以其他不正当竞争行为扰乱保险市场秩序;泄露业务活动中知悉的投保人、被保险人商业秘密;违反法律、行政法规和监管机构规定的其他行为。
(三)反洗钱客户尽职调查
根据《金融机构客户尽职调查和客户身份资料及交易记录保存管理办法》(中国人民银行、国家金融监督管理总局、中国证券监督管理委员会〔2025〕第11号令),自2026年1月1日起实施。保险公司在与客户订立人寿保险合同和其他具有投资性质的保险合同时,应当开展客户尽职调查,确认投保人和被保险人之间的关系以及被保险人和受益人之间的关系,登记投保人身份基本信息并留存有效身份证件复印件或影印件;识别并核实被保险人、受益人身份,登记其姓名或名称、联系方式、有效身份证件种类、号码和有效期限,并留存相关证件复印件或影印件。保险合同未明确指定受益人而是通过特征描述、法定继承或其他方式指定时,应在明确受益人身份或给付保险金时识别、核实受益人身份。对于保险费金额人民币5万元以上或外币等值1万美元以上的财产保险合同和健康保险、意外伤害保险等不具有投资性质的人身保险合同,订立合同时应识别并核实投保人、被保险人身份,登记相关信息并留存证件复印件或影印件。
(四)反保险欺诈
保险法第二十七条规定,投保人、被保险人故意制造保险事故的,保险人有权解除合同,不承担赔偿或给付保险金的责任;除本法第四十三条规定外,不退还保险费。第一百一十六条规定保险公司及其工作人员不得故意编造未曾发生的保险事故、虚构保险合同或故意夸大已发生保险事故的损失程度进行虚假理赔,骗取保险金或牟取其他不正当利益。第一百三十一条规定保险代理人、经纪人及其从业人员不得串通投保人、被保险人或者受益人骗取保险金。刑法第一百九十八条规定保险诈骗罪,根据数额大小和情节严重程度,处五年以下有期徒刑或者拘役并处罚金,直至数额特别巨大或有其他特别严重情节的处十年以上有期徒刑并处罚金或没收财产,具体情形包括投保人故意虚构保险标的骗取保险金、编造虚假原因或夸大损失程度、编造未曾发生的保险事故、故意造成财产损失保险事故、故意造成被保险人死亡伤残或疾病骗取保险金等。
(五)犹豫期与解除合同提示
本合同自投保人签收之日起15天内为犹豫期。犹豫期内要求解除合同,将无息退还已支付保险费,合同解除前发生的保险事故不承担给付保险金责任。犹豫期后要求解除合同,合同自收到完整解除申请之日起效力终止,公司自收到申请之日起30天内退还合同终止之日的现金价值。合同解除后发生的保险事故不承担保险责任。投保人在犹豫期后解除合同会遭受一定损失,销售时应充分提示。
结语
招商信诺和瑞人生(尊享版)终身寿险A款(分红型)以有效保额1.75%递增、增额红利、年金转换和重大自然灾害意外额外给付为核心亮点,产品形态回归熟悉区,同时通过给付比例调整和年金转换功能增强了保障与规划的灵活性。核保规则上,柜面版与线上线下融合版在层级标准、投保关系、保费要求、风险保额计算等方面形成清晰体系,反洗钱与监管要求贯穿始终。合规方面,销售误导监管要点、保险法禁止执业行为、反洗钱客户尽职调查和反保险欺诈构成完整的合规底线。销售人员在推动产品时,应全面介绍保障功能与红利不确定性,严守合规红线,方能实现业务发展与客户权益保护的双赢。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号