

标题
- 标题
- 内容

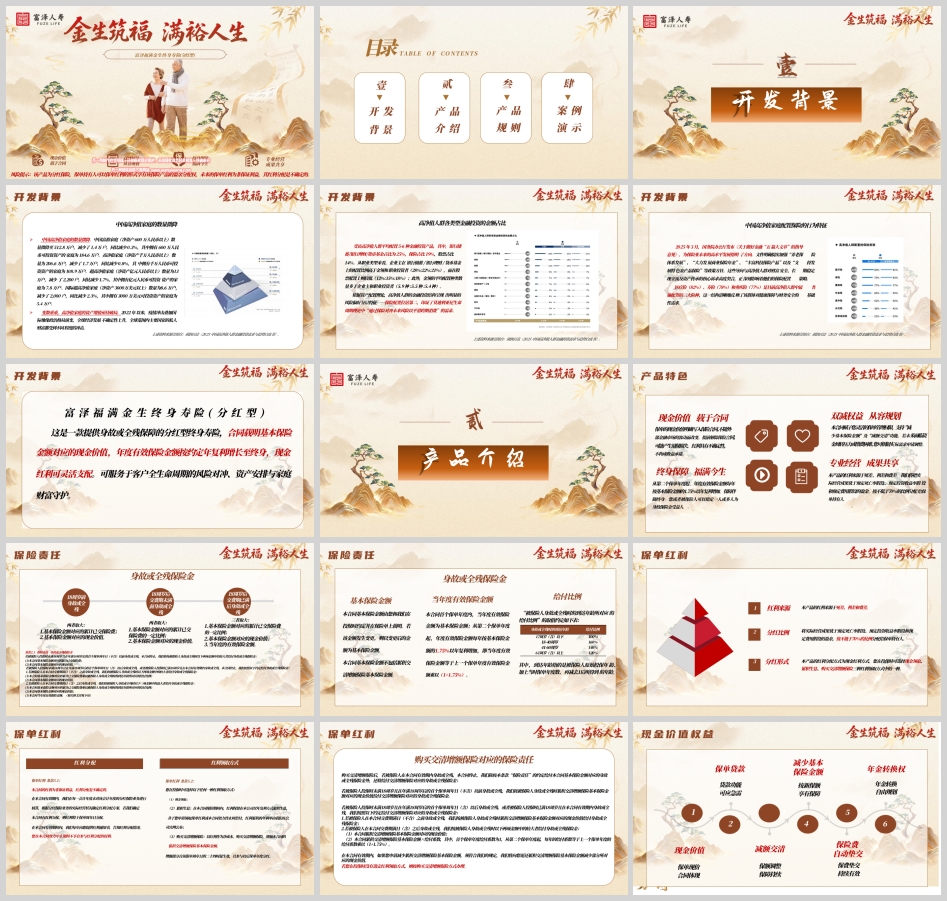
富泽福满金生终身寿险(分红型)深度解读:开发背景、产品特色、规则要点与案例演示
风险提示: 该产品为分红保险,保单持有人可以保单红利的形式享有该保险产品的盈余分配权。未来的保单红利为非保证利益,其红利分配是不确定的。本文仅基于产品资料进行整理与解读,不构成任何收益承诺;具体保险责任、责任免除、退保可能产生的损失等事项,以产品条款及生效保险合同为准。
在利率中枢下行、财富管理不确定性上升的大背景下,兼具终身保障与分红潜力的分红型终身寿险,正成为高净值家庭资产配置中的重要一环。富泽福满金生终身寿险(分红型)(险种简称"福满金生")以"专业经营、成果共享,终身保障、福满今生,双减权益、从容规划,现金价值、载于合同"为四大支点,试图回应客户对风险对冲、资产安排与家庭财富守护的综合诉求。下面从开发背景、产品介绍、产品规则、案例演示四个维度展开解读。
一、开发背景:高净值家庭的资产增值亟待破局
其一,高净值家庭数量微降,财富管理压力上升。 据胡润百富《2025中国高净值人群金融投资需求与趋势白皮书》,中国富裕家庭(净资产600万元人民币以上)数量微降至512.8万户,减少1.4万户,同比减少0.3%,其中拥有600万元可投资资产的家庭为184.6万户;高净值家庭(净资产千万元人民币以上)数量为206.6万户,减少1.7万户,同比减少0.8%,其中拥有千万元可投资资产的家庭为108.9万户;超高净值家庭(净资产亿元人民币以上)数量为13万户,减少2200户,同比减少1.7%,其中拥有亿元可投资资产的家庭为7.8万户;国际超高净值家庭(净资产3000万美元以上)数量为8.6万户,减少2000户,同比减少2.3%,其中拥有3000万美元可投资资产的家庭为5.4万户。2022年以来,疫情冲击叠加国际地缘政治格局演变,全球经济发展不确定性上升,全球范围内主要国家的私人财富都受到不同程度的冲击。变数重重之下,高净值家庭的资产增值亟待破局,对"确定性"与"安全性"的诉求显著提升。
其二,保险在金融投资结构中位居第二。 受访高净值人群平均配置5—6种金融投资产品,其中银行储蓄/银行理财/货币基金占比25%,保险占比19%,股票占比14%。从职业类型看,企业主在银行储蓄/银行理财/货币基金上的配置比例高于金领和职业投资者(28%:22%:21%),而在股票配置上则较低(12%:15%:18%);金领的平均配置种类数量多于企业主和职业投资者(5.9种:5.5种:5.4种)。依据资产配置理论,高净值人群的金融投资结构呈现出明显的风险偏好分层特征,而保险配置位居第二,印证了莫迪利亚尼生命周期理论中"通过保险对冲未来风险以平滑跨期消费"的需求。
其三,政策导向与保障需求高度契合。 2025年3月,国务院办公厅发布《关于做好金融"五篇大文章"的指导意见》,明确提出加强"养老保险体系发展""大力发展商业保险年金""丰富科技保险产品""支持发展特色农产品保险"等政策方针,为保险业未来的高水平发展指明了方向。这些导向与高净值人群对财富安全、长期稳定现金流及资产传承的核心诉求高度契合。从险种结构看,医疗险(82%)、寿险(78%)和重疾险(77%)是高净值人群最普遍配置的三大险种,清晰反映了该群体对健康保障与财务安全的基础性需求。
正是在这样的市场与政策背景下,富泽福满金生终身寿险(分红型)应运而生:它是一款提供身故或全残保障的分红型终身寿险,合同载明基本保险金额对应的现金价值,年度有效保险金额按约定年复利增长至终身,现金红利可灵活支配,可服务于客户全生命周期的风险对冲、资产安排与家庭财富守护。
二、产品介绍:四大特色与保险责任
(一)四大产品特色
专业经营、成果共享。 本产品的红利来源于死差、利差和费差。公司将把实际经营成果优于预定死亡率假设、预定投资收益率假设和预定费用假设的盈余,按不低于70%的比例分配给保单持有人。
终身保障、福满今生。 从第二个保单年度起,年度有效保险金额每年按基本保险金额的1.75%以年复利增加,保障伴随终身;您或者被保险人可以指定一人或多人为身故保险金受益人。
双减权益、从容规划。 合同赋予投保人灵活的保单管理权限,支持"减少基本保险金额"及"减额交清"功能。若未来面临资金周转压力或缴费困难,可根据实际需求申请调整。
现金价值、载于合同。 保单的现金价值明确写入保险合同,不随外部金融市场的波动而改变。需注意,提前解除保险合同可能产生退保损失;红利具有不确定性,不构成收益承诺。
(二)保险责任:身故或全残保险金
合同条款2.1约定,身故或全残保险金分三种情形给付:
18周岁前身故或全残: 若被保险人投保时未满18周岁且在年满18周岁后的首个保单周年日(不含)以前身故或全残,合同终止,按以下两项金额中的较大者给付:(1)基本保险金额对应的累计已交保险费;(2)基本保险金额对应的现金价值。
18周岁后、交费期未满前身故或全残: 若被保险人投保时未满18周岁且在年满18周岁后的首个保单周年日(含)以后身故或全残,或投保时已满18周岁且在合同有效期内身故或全残,且身故或全残发生在交费期满日(不含)之前,按以下两项中的较大者给付:(1)基本保险金额对应的累计已交保险费乘以到达年龄对应给付比例;(2)基本保险金额对应的现金价值。
18周岁后、交费期已满后身故或全残: 若身故或全残发生在交费期满日(含)之后,按以下三项金额中的最大者给付:(1)基本保险金额对应的累计已交保险费乘以到达年龄对应给付比例;(2)基本保险金额对应的现金价值;(3)当年度有效保险金额。
其中,基本保险金额由投保人与公司在投保时约定并在保险单上载明,若发生变更则以变更后的金额为准,且不包括累积交清增额保险基本保险金额。当年度有效保险金额在首个保单年度内等于基本保险金额;从第二个保单年度起,每年按基本保险金额的1.75%以年复利增加,即当年度有效保险金额等于上一个保单年度有效保险金额乘以(1+1.75%)。给付比例按到达年龄取值:17周岁(含)以下100%,18—40周岁160%,41—60周岁140%,61周岁(含)以上120%;到达年龄指被保险人原始投保年龄加上当时保单年度数,再减去1后所得到的年龄。
(三)保单红利
红利来源为死差、利差和费差;分红比例为将实际经营成果优于预定死亡率假设、预定投资收益率假设和预定费用假设的盈余,按不低于70%的比例分配给保单持有人。红利分配方式为现金红利,投保时可选择现金领取、累积生息、购买交清增额保险三种领取方式之一。
条款5.1明确:本合同的红利为非保证利益,红利分配是不确定的。合同有效期内,公司在每一会计年度末对该会计年度的分红保险业务进行核算,根据实际经营状况确定红利分配方案;若确定有红利分配,红利将于保单周年日分配,公司每年向投保人提供红利通知书。合同效力中止期间不享有参与红利分配的权利。
条款5.2约定三种领取方式:(1)现金领取;(2)累积生息:红利保留在公司以年复利方式累积生息,于申请领取或合同效力终止时给付,累积年利率由公司在官网公布;(3)购买交清增额保险:以红利作为净成本购买交清增额保险,增加累积交清增额保险基本保险金额,增额部分自该保单周年日二十四时起生效,并参与以后保单年度分红。若投保时未选定红利领取方式,则按购买交清增额保险方式办理。
购买交清增额保险后,若被保险人在合同有效期内身故或全残,公司除给付基本保险金额对应的身故或全残保险金外,还将给付交清增额保险对应的身故或全残保险金:18周岁前身故或全残的,按累积交清增额保险基本保险金额对应的现金价值给付;18周岁后、交费期未满前身故或全残的,按累积交清增额保险基本保险金额对应的现金价值给付;交费期满后身故或全残的,按累积交清增额保险基本保险金额对应的现金价值与"累积交清增额保险基本保险金额×给付系数"两者中的较大者给付,其中首个保单年度给付系数为1,从第二个保单年度起每年乘以(1+1.75%)。
(四)现金价值权益与投保人权益
现金价值指保险单所具有的价值,通常体现为解除合同时根据精算原理计算的、由公司退还的那部分金额。合同现金价值除基本保险金额对应的现金价值外,若选择购买交清增额保险方式领取红利,还包括红利派发产生的交清增额保险对应的现金价值。保单年度末基本保险金额对应的现金价值在保险合同上载明;由于红利分配不确定,交清增额保险对应的现金价值未在合同上载明,可向公司咨询。
围绕现金价值,产品提供多项权益:保单贷款——犹豫期后经审核同意可办理,贷款金额不得超过申请时现金价值的80%扣除各项欠款后的余额,每次贷款期限最长不超过6个月,到期未足额偿还本息的,所欠本金及利息作为新的贷款本金计息;贷款期间发生保险事故,公司承担保险责任但给付时扣减未还贷款本金及利息;当未偿还贷款本金及利息之和加上其他未还款项达到合同现金价值时,合同效力中止。减额交清——合同有效且在交费期内,已交足两年及以上保险费且具有基本保险金额对应现金价值的,可申请变更为减额交清保险合同,按最后一期已交保险费所在保单年度末现金价值扣除欠款及应付利息后的余额一次性支付相应降低基本保险金额后的全部保险费;减额交清后不必再支付保险费,不再参与分红保险业务的盈利分配,但不影响已分配的红利及相关利益。减少基本保险金额——合同有效且在第5个保单周年日(含)以后可书面申请,每个保单年度累计减少的基本保险金额对应的现金价值之和不得超过已交纳全部保险费的20%,减少部分视为退保并给付对应现金价值。保险费自动垫交——选择该方式的,分期保险费超过宽限期仍未支付且现金价值扣除欠款及应付利息后的余额足以垫交当期保险费的,公司自动垫交,合同继续有效,所垫交保险费视同保单贷款计息。年金转换权——合同有效且生效满5年后,经审核同意,投保人或受益人可申请订立届时提供的转换年金保险合同。此外,合同还设置指定第二投保人权益:投保人与被保险人不为同一人时,投保人可书面指定第二投保人,须经被保险人(或其监护人)及第二投保人本人书面同意,且第二投保人指定时应与被保险人具有约定的保险利益关系;投保人身故后,第二投保人可申请成为新的投保人。
(五)责任免除
因下列情形之一导致被保险人身故或全残的,公司不承担给付责任:(1)投保人对被保险人的故意杀害、故意伤害;(2)被保险人故意犯罪或者抗拒依法采取的刑事强制措施;(3)被保险人故意自伤,或自合同成立或效力恢复之日起2年内自杀,但自杀时为无民事行为能力人的除外;(4)被保险人服用、吸食或注射毒品;(5)被保险人酒后驾驶、无合法有效驾驶证驾驶,或驾驶无合法有效行驶证的机动车。发生第1项情形导致身故的,合同终止,向被保险人继承人(除投保人本人外)退还现金价值;导致全残的,向被保险人退还现金价值;发生其他情形导致身故或全残的,合同终止,向投保人退还现金价值。
三、产品规则:投保门槛与运营管理
投保规则方面:投保人须≥18周岁;被保险人投保年龄为出生满28天至70周岁(含);保险期间为终身;交费方式包括一次性交付及分期交付(3年交、4年交、5年交、6年交、9年交、10年交)。最高投保年龄随交费期间不同:一次性交付70周岁,3年交67周岁,4年交66周岁,5年交和6年交65周岁,9年交和10年交60周岁。保费限定为首期保费最低1000元,以1000元为单位递增;被保险人职业为1—6类。搭配规则上,本险种可搭配富泽富多多终身寿险(万能型)(简称"富多多"),投被保险人须与搭配产品一致,同时满足组合险种自身的投保规则。需特别提示:万能险账户价值结算利率超过最低保证利率的部分是不确定的;万能险存在初始费用、退保费用等费用扣除;搭配规则信息仅作示意,不作任何承诺性描述。
体检生调管理方面:被保人≥16周岁,且本类险种(含福满金生、金生金世、金生金世黄金版、金生金世铂金版、传世金享、传世尊享等)累计基本保险金额超过规定阈值时,需进行体检生调处理——一类机构>1200万元、二类机构>1000万元、三类机构>800万元;体检项目视具体情况由核保人员确定;生调项目为填写生调财务问卷并提供财务资料。
四、案例演示:两个典型投保场景
案例一:王先生,50周岁,一次性交付。 王先生为自己投保富泽福满金生终身寿险(分红型),保险期间终身,一次性交纳保险费1,000,000元,采用购买交清增额保险的方式领取红利,基本保险金额944,000元。利益演示摘要显示(数值四舍五入保留整数):第1保单年度末(51岁),基本保险金额对应的身故或全残保险金为1,400,000元,现金价值(退保金)946,050元,当年度交清增额保险基本保险金额11,520元,累积交清增额保险基本保险金额11,520元,其对应身故或全残保险金11,620元、现金价值11,620元;第10保单年度末(60岁),保证利益部分身故或全残保险金1,400,000元、现金价值1,115,620元,累积交清增额保险基本保险金额121,090元,对应身故或全残保险金142,810元、现金价值142,810元;第20保单年度末(70岁),保证利益部分身故或全残保险金与现金价值均为1,324,470元,累积交清增额保险基本保险金额256,530元,对应身故或全残保险金与现金价值均为359,880元;第30保单年度末(80岁),保证利益部分身故或全残保险金与现金价值均为1,575,370元,累积交清增额保险基本保险金额409,160元,对应身故或全残保险金与现金价值均为682,760元;第40保单年度末(90岁),保证利益部分身故或全残保险金与现金价值均为1,873,750元,累积交清增额保险基本保险金额581,210元,对应身故或全残保险金与现金价值均为1,153,570元;第50保单年度末(100岁),保证利益部分身故或全残保险金与现金价值均为2,228,490元,累积交清增额保险基本保险金额775,140元,对应身故或全残保险金与现金价值均为1,829,700元;第55保单年度末(105岁),保证利益部分身故或全残保险金与现金价值均为2,430,200元,累积交清增额保险基本保险金额881,080元,对应身故或全残保险金与现金价值均为2,268,010元。
案例二:王女士,40周岁,4年交。 王女士为自己投保同一产品,保险期间终身,交费期间4年,年交保险费100,000元,采用购买交清增额保险的方式领取红利,基本保险金额365,800元。演示摘要显示:第1保单年度末(41岁),累计保险费100,000元,基本保险金额对应的身故或全残保险金160,000元、现金价值46,676元,当年度交清增额保险基本保险金额1,067元,累积交清增额保险基本保险金额1,067元,对应身故或全残保险金1,076元、现金价值1,076元;第4保单年度末(44岁)累计保险费400,000元,保证利益部分身故或全残保险金560,000元、现金价值386,590元,累积交清增额保险基本保险金额11,151元,对应身故或全残保险金11,852元、现金价值11,852元;第10保单年度末(50岁),保证利益部分身故或全残保险金560,000元、现金价值432,579元,累积交清增额保险基本保险金额39,315元,对应身故或全残保险金46,370元、现金价值46,370元;第20保单年度末(60岁),保证利益部分身故或全残保险金560,000元、现金价值513,249元,累积交清增额保险基本保险金额90,882元,对应身故或全残保险金127,496元、现金价值127,496元;第30保单年度末(70岁),保证利益部分身故或全残保险金与现金价值均为610,370元,累积交清增额保险基本保险金额148,942元,对应身故或全残保险金与现金价值均为248,530元;第40保单年度末(80岁),保证利益部分身故或全残保险金与现金价值均为725,997元,累积交清增额保险基本保险金额214,399元,对应身故或全残保险金与现金价值均为425,527元;第50保单年度末(90岁),保证利益部分身故或全残保险金与现金价值均为863,511元,累积交清增额保险基本保险金额288,165元,对应身故或全残保险金与现金价值均为680,264元;第60保单年度末(100岁),保证利益部分身故或全残保险金与现金价值均为1,027,001元,累积交清增额保险基本保险金额371,268元,对应身故或全残保险金与现金价值均为1,042,384元;第65保单年度末(105岁),保证利益部分身故或全残保险金与现金价值均为1,119,960元,累积交清增额保险基本保险金额416,714元,对应身故或全残保险金与现金价值均为1,275,879元。
需要再次强调:上述利益演示是基于公司的精算及其他假设,不代表公司的历史经营业绩,也不代表对公司未来经营业绩的预期,保单的红利分配是不确定的;演示数值统一采用四舍五入方式保留到整数位。
结语
富泽福满金生终身寿险(分红型)以终身身故或全残保障为底盘,以年度有效保险金额1.75%年复利增长和"不低于70%"的盈余分配比例为亮点,配合减保、减额交清、保单贷款、年金转换、第二投保人等权益,形成了"保障+分红+流动性管理"的综合架构,较好契合了高净值人群对财富安全、长期稳定现金流与资产传承的核心诉求。同时,投保人应充分认识分红的不确定性、前期退保可能产生的损失以及万能险搭配账户的收益不确定性,结合自身缴费能力与长期规划理性配置。本资料仅供参考,具体保险责任、责任免除、退保可能产生的损失等事项,以产品条款及生效保险合同为准。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

