

标题
- 标题
- 内容

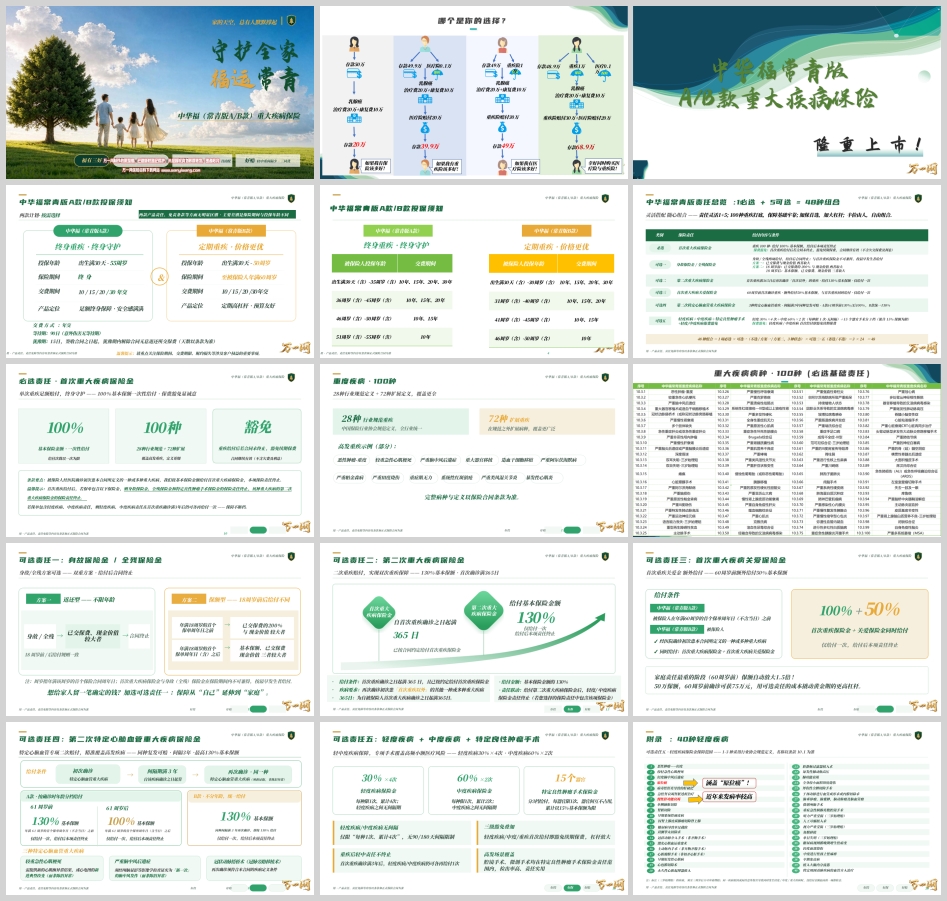
中华福(常青版A/B款)重大疾病保险深度解析:一款"福有三好"的灵活重疾险
在重疾险市场产品日益同质化的今天,一款产品能否打动消费者,往往取决于它是否真正理解了中国家庭的核心诉求——保障要足、搭配要活、理赔要顺。中华人寿推出的中华福(常青版A/B款)重大疾病保险,以"好赔、好保、好投"三大卖点切入市场,打出"家的天空,总有人默默撑起"的情感主张,试图在终身与定期之间、在基础保障与全面配置之间,为不同家庭提供一份"丰俭由人"的答案。
一、产品定位:A款保终身,B款保至60岁
中华福(常青版)最大的特点,是同一套条款体系下衍生出A、B两款产品,二者在产品责任、免责条款等方面无明显区别,主要差别在于保险期间与投保年龄。
A款(终身版):投保年龄为出生满30天至55周岁,保险期间为终身,交费期间可选10年、15年、20年、30年交,定位"足额终身保障·安全感满满"。交费期与投保年龄挂钩:35周岁及以下最长可选30年交,36至45周岁最长20年交,46至50周岁最长15年交,51至55周岁仅限10年交。
B款(定期版):投保年龄为出生满30天至50周岁,保险期间至被保险人年满60周岁,交费期间同样为10/15/20/30年交,定位"定期高杠杆·预算友好"。其交费期限制为:30周岁及以下最长30年交,31至40周岁最长20年交,41至45周岁最长15年交,46至50周岁仅限10年交。
两款产品的共同投保规则包括:年交保费、90日等待期(意外伤害无等待期)、15日犹豫期。等待期的设置也体现了产品的友好度——等待期内因疾病确诊轻/中/重疾、全残或身故,无息退还已交保费、合同终止;但因意外伤害发生上述情形不受等待期限制;尤其值得注意的是,等待期内确诊特定良性肿瘤,仅该器官责任终止,合同继续有效,这在同类产品中较为少见。
从定位上看,A款适合追求终身确定性、希望保障覆盖全生命周期的家庭;B款则用"保至60岁"的方式压缩保费,把杠杆做高,适合预算有限但处于家庭责任最重阶段的年轻投保人。两款产品形成互补,覆盖了不同人生阶段与不同预算层次的需求。
二、责任架构:1项必选+5项可选=48种组合
中华福(常青版)最核心的产品设计理念,是"灵活搭配、随心组合"。其责任体系可以概括为"1必选+5可选",通过组合形成48种保障方案(1项必选 × 可选一3种状态 × 可选二至五各2种状态 = 3×2×2×2×2 = 48)。
必选责任:首次重大疾病保险金。 覆盖100种重大疾病,其中28种为保险行业协会规范定义、全行业统一,72种为扩展病种,覆盖高发重疾且定义更细。确诊初次患合同定义的重疾,按100%基本保额一次性给付,给付次数以一次为限,给付后本项责任终止。同时自带保费豁免:首次重疾给付后若合同未终止,豁免续期保费,合同继续有效(不含欠交保费及利息)。这一"单次重疾打底"的设计,让预算有限的客户可以只买单次重疾,把基础保障做牢靠,再根据预算逐步加保。
可选一:身故/全残保险金。 提供两种方案。方案一为"返还型",不限年龄,给付已交保费与现金价值两者取大;方案二为"保额型",18周岁前给付已交保费的200%与现金价值较大者,18周岁后给付基本保额、已交保费、现金价值三者取大。身故/全残给付后合同终止,且与首次重疾保险金不可兼得,按最早发生者给付。对于"想给家人留一笔确定的钱"的客户,这一可选责任将保障从"自己"延伸到"家庭"。
可选二:第二次重大疾病保险金。 首次重疾确诊之日起满365日后,再次确诊"首次以外"的其他一种或多种重疾,给付130%基本保额,仅给付一次。这一责任实现了双次重疾保障,且130%的给付比例在市场中具备竞争力。需注意责任联动:给付第二次重疾保险金后,轻度/中度疾病保险金责任终止(若选择了该项责任)。
可选三:首次重大疾病关爱保险金。 被保险人在年满60周岁的首个保单周年日之前首次确诊重疾,在给付首次重疾保险金的同时,额外给付50%基本保额,仅给付一次。这意味着50万保额在60周岁前确诊可获75万元,用可选责任的成本撬动家庭责任最重阶段的更高杠杆。这一设计精准对应了"60岁前是家庭经济支柱压力最大期"的现实需求。
可选四:第二次特定心脑血管重大疾病保险金。 针对严重脑中风后遗症、较重急性心肌梗死、冠状动脉搭桥术三种特定心脑血管重疾,同种疾病间隔满3年再次确诊可赔。A款按年龄分档:61周岁前给付130%基本保额,61周岁后给付100%;B款不分年龄统一给付130%。该责任的亮点在于明确"再次患同一种"可赔付,但须提供新证据、非陈旧异常——例如严重脑中风后遗症须经影像学证实为"新一次"脑中风发作,较重急性心肌梗死需提供新的心肌酶异常结果或心电图新进典型改变。相比部分产品"仅限新发"的条款,这一设计对客户更为友好。
可选五:轻度疾病+中度疾病+特定良性肿瘤手术+保费豁免。 这是产品责任中最丰富的一块。轻度疾病覆盖40种,每次给付30%基本保额,每种限1次、累计4次,轻度疾病之间无间隔期;中度疾病覆盖15种,每次给付60%基本保额,每种限1次、累计2次,中度疾病之间无间隔期。特定良性肿瘤手术保险金覆盖脑、脊髓、心脏、肺、食道、胃、小肠、结直肠、肝脏、胰腺、肾脏、膀胱、输尿管、乳腺、睾丸等15个器官,按器官分三档给付:脑/脊髓/心脏10%,食道/胃/小肠/结直肠/乳腺3%,肺/肝脏/胰腺/肾脏/膀胱/输尿管/睾丸5%,同一器官仅给付1次,累计以基本保额的15%为限。腔镜手术、微创手术均在保障范围内,组织检测、针吸活检、细胞学检查、抽吸术、栓塞术、刮除术则不在保障范围。此外,轻度/中度疾病首次给付即豁免续期保费,形成"轻中重三级豁免叠加"。
值得特别关注的是"重疾后轻中不终止"的设计:若保单包含轻度、中度疾病责任,首次重疾确诊满3年后,轻度疾病/中度疾病仍可各再给付一次,保障不断档。而线下一般重疾产品在重疾赔付后轻中责任即告终止,这一差异构成了产品的实质优势。
三、"三好"解析:好赔、好保、好投
产品宣传中提炼的"福有三好",对应的是三个维度的竞争力。
好赔——轻中重间隔少、三同优。 间隔期方面,产品构建了一个清晰的"间隔期矩阵":轻→轻、轻→中、中→轻、中→中、轻→重、中→重共6种情形均无间隔;仅重→轻、重→中各需满3年,重→重需满365日。也就是说,只要不是"先得重疾",轻重中互赔都不设间隔,这优于常见的90/180天间隔设计。等待期规则同样清晰:90日等待期,意外出险不受限,等待期内确诊特定良性肿瘤仅该器官责任终止。
"三同优"则体现在条款措辞上。常见重疾险的"三同条款"通常表述为"因同一疾病原因或同次医疗行为导致……仅按一种给付",而中华福常青版的条款描述为"因同一疾病原因或同次意外伤害导致同时发生……仅按一种给付",相比历史产品(如中华福悦享版)删去了"同次医疗行为"这一情形,且强调"同时发生"的限定。这一细节差异在理赔实务中可能影响多病种并发时的给付认定,是产品在条款层面的用心之处。
好保——必选1项+5项可选、自由配。 48种组合的灵活性前文已述。这种"模块化"设计的价值在于:客户不必为不需要的责任付费,也不必在"保障不全"和"预算超支"之间二选一。预算紧张者可以只选必选责任,先把100种重疾的足额保障做起来;预算充裕者可以逐项叠加,构建"重疾+二次重疾+关爱金+心脑血管二次+轻中症+身故"的全面防护。
好投——可只买单次重疾、身故可选。 投保门槛的友好体现在多个层面:可只买单次重疾,降低初始保费压力;身故责任可选,不强制捆绑;交费期最长30年,摊薄年缴压力。此外,免体检额度采用风险保额系数计算:风险保额=基本保额×系数,根据所选责任组合系数相加。举例而言,40岁客户选择基本责任+可选责任3+可选责任5,风险系数=1+0.1+0.3=1.4,若免体检风险保额为100万,则可投保基本保额=100/1.4≈71万。职业方面,5-6类有职业加费,7类拒保;健康加费方面,EM评点150点(不含)以上不予承保。
四、核保与服务:宽容度与增值体验
核保宽容度是这款产品面向"带病人群"的重要卖点。保单复议通道规定:保单生效或复效大于2年且不超过6年、原核保决定为次标体的长期重疾险,同一保单一年内不得重复申请复议。复议疾病清单覆盖甲状腺结节、甲状腺囊肿、乳腺结节、乳腺囊肿、肺结节、子宫肌瘤、子宫内膜息肉、卵巢囊肿、肝血管瘤、胆囊息肉、肾脏错构瘤、声带息肉、鼻息肉、单纯HPV感染、泌尿系统结石、单纯肝功能异常、单纯脂肪肝、单纯高尿酸血症、缺铁性贫血、轻度血尿、胃十二指肠溃疡等二十余项,每项均列明复议条件与所需资料,复查报告需为二级以上公立医院检查检验报告或单位年度体检报告,最近一次复查需在3个月内。这一机制为投保时被除外或加费的客户提供了"翻盘"机会。
面向带病人群的承保政策同样值得关注:甲状腺结节4a级穿刺活检良性、乳腺结节4a级穿刺病理良性、实性肺结节单发≤6mm且近1年无变化、甲状腺乳头状癌规范治疗结束后≥6个月复查无异常、乳腺原位癌规范治疗后≥6个月、溃疡性结肠炎病变局限无活动性溃疡、轻度抑郁/焦虑停药稳定无自杀自伤史无住院记录、轻微二尖瓣/三尖瓣反流心脏结构功能正常、子宫肌瘤无手术指征无异常出血、川崎病冠脉及心脏无异常且已痊愈等情形,满足一定条件均有机会标体或除外承保。抑郁/焦虑亦可投保,这在重疾险核保中并不多见。
增值服务方面,产品包含4大类15小类服务,覆盖就医各方面。电话医生及图文问诊依托全国230+知名三甲医院、3000余名在职主治级别全科医生,7×24小时、25秒内接通、单次不低于20分钟;重疾全程绿通覆盖就医全流程,就医陪诊3个工作日内、转诊预约7个工作日内、重疾门诊绿通7个工作日内、重疾住院/手术绿通15个工作日内、重疾检查绿通7个工作日内;住院押金垫付接到申请30分钟内受理、收到完整资料后6小时内审核、完成授权签署后4小时内(工作日)支付,不限次数;护理服务需保额30万即可享受,响应速度快、服务时间长。前3大类无门槛要求,投保即享受;在线问诊及就医陪同可与家人共享。服务查询可通过微信公众号绑定保单、服务大厅服务权益,或拨打95585全国服务热线。
五、投保提示与适用人群
在投保须知层面,有几点需要特别提示:保险期间、交费期限、解约损失等涉及客户权益的重要事项应重点关注;责任免除条款须向客户明确说明,包括投保人故意杀害伤害、被保险人故意自伤或2年内自杀(无民事行为能力人除外)、服用吸食注射毒品、酒后驾驶或无证驾驶、感染艾滋病病毒或患艾滋病(条款列明疾病除外)、战争军事冲突暴乱、核爆炸核辐射核污染、遗传性疾病先天性畸形变形或染色体异常等情形,条款1.5、2.4、3.2、6.1、8.1、9.2、10、11及附表灰色底纹内容中还有其他免责条款。
从适用人群看,A款终身版适合:追求终身确定性保障、希望覆盖老中青全生命周期、预算相对充裕的家庭经济支柱;B款定期版适合:处于事业起步期、预算有限但家庭责任重、希望用较低保费撬动高保额的年轻投保人。对于已有医疗险的客户,重疾险的定额给付可以弥补收入损失与康复费用——宣传材料中的案例演示颇为直观:乳腺癌治疗费20万+康复费10万,仅有医疗险可赔20万,存款从50万降至20万;仅有重疾险可赔30万,存款从49万降至39.9万(扣除1万保费与治疗康复支出后的情景演示);而同时购买医疗险与重疾险,重疾赔30万+医疗赔20万,存款可达68.9万。这一对比虽为营销演示,但清晰揭示了"医疗险报销+重疾险给付"组合配置的逻辑。
结语
中华福(常青版A/B款)的产品逻辑可以概括为:用"1+5"的模块化责任解决"保障与预算的矛盾",用"轻中重间隔少、三同优"解决"理赔体验的痛点",用"A终身/B定期"的双版本解决"不同人生阶段的适配问题",再用保单复议、带病体承保、增值服务补足"投保与服务的温度"。它未必是市场上责任最激进的产品,但在灵活性、条款细节与核保宽容度上,确实做出了自己的差异化。对于正在配置重疾险的家庭而言,这款产品值得纳入比较清单——尤其是那些希望在"足额"与"预算"之间找到平衡点、或存在结节等体况的客户。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

