

标题
- 标题
- 内容



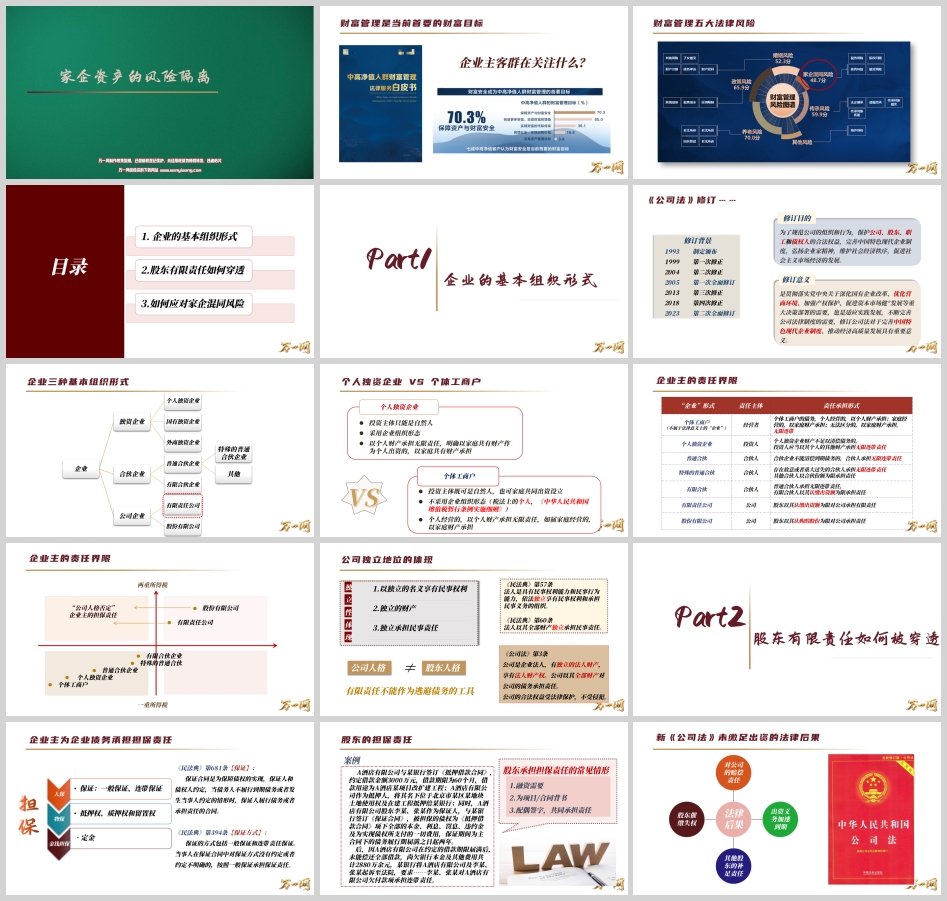
家企混同风险的四个要点与财富隔离之道——基于企业主客群风险管理的分析
一、引言
在财富管理领域,企业主客群始终是最具特殊性、也最需要专业规划的一类客户。他们既是社会财富的主要创造者,也是法律风险的高集中承载者。材料中一项面向企业主客群的调研归纳显示,大家对财富管理法律方面最焦虑的点大致可归纳为五类,依次是养老相关法律风险(高达70分)、政策风险(如投资限制、税务成本、跨境)、传承风险、婚姻风险,以及家企混同风险。其中家企混同风险虽位列第五,却是贯穿前四类风险的底层结构性风险——一旦家企界限失守,养老储备、传承安排、婚姻财产、税务筹划都可能被企业债务一并"穿透"。
二、企业基本组织形式:责任边界是隔离的起点
家企混同风险的第一个要点,是认清企业基本组织形式所决定的责任边界。材料系统梳理了从个体工商户、个人独资企业、普通合伙、特殊的普通合伙、有限合伙,到有限责任公司、股份有限公司的责任承担形式,勾勒出一条清晰的责任光谱。
在光谱的一端,是个体工商户与个人独资企业。个体工商户投资主体既可以是自然人,也可以家庭共同出资设立,但不采用企业组织形态;个人经营的以个人财产承担无限责任,家庭经营的以家庭财产承担,无法区分的亦以家庭财产承担。个人独资企业投资主体只能是自然人,采用企业组织形态,但投资人须以个人财产承担无限责任,明确以家庭共有财产作为个人出资的,以家庭共有财产承担。这两类形态的根本特征是"无限责任",家庭财产与企业财产在法律上并未被有效切割。
在光谱的中段,是各类合伙。普通合伙的合伙人承担无限连带责任;特殊的普通合伙中,存在故意或重大过失的合伙人承担无限连带责任,其他合伙人以合伙份额为限;有限合伙中,普通合伙人承担无限连带责任,有限合伙人以其认缴出资额为限。材料还以"一重所得税、两重所得税"的对比,提示了组织形式在税负结构上的差异。
在光谱的另一端,是有限责任公司与股份有限公司。公司是企业法人,有独立的法人财产,享有法人财产权,以其全部财产对公司的债务承担责任;股东以其认缴的出资额或认购的股份为限承担责任。这正是《公司法》第3条与《民法典》第57条、第60条所确立的法人独立与有限责任制度。材料特别备注:公司作为独立存在的民事主体,通过法律赋予股东有限责任的权利,但股东却不能利用这一权利去逃避债务。这一提示点明了有限责任的制度本质——它是法律对正当经营的保护,而非逃债工具。
对财富管理而言,组织形式的选择是家企隔离的第一道闸门。若企业主选择的是个体工商户、个人独资企业或普通合伙,则"家企混同"在法律上几乎是默认状态,隔离规划的空间极为有限;若选择公司制,则具备了法人独立与有限责任的制度基础,但这一基础能否稳固,取决于后文所述的第二至第四个要点是否守得住。
三、股东有限责任如何被穿透:三个路径
家企混同风险的第二个要点,是理解有限责任被穿透的路径。材料归纳了三条主要路径:未履行出资义务、资产混同、股东为公司债务提供担保。这三条路径共同构成了"公司面纱"被刺破的现实通道。
其一,未履行出资义务——"该给公司的钱没有给"。 新《公司法》对此作出了系统性强化。第47条确立"5年内实缴出资制",要求全体股东认缴的出资额自公司成立之日起五年内缴足;第266条设定过渡安排,本法施行前已登记设立、出资期限超过规定期限的公司,除另有规定外应当逐步调整至规定期限内,出资期限、出资额明显异常的,公司登记机关可以依法要求及时调整。第49条规定股东未按期足额缴纳出资的,除应向公司足额缴纳外,还应对给公司造成的损失承担赔偿责任(补缴+赔偿);第50条规定设立时股东未实际缴纳出资或非货币出资价额显著偏低的,设立时的其他股东在出资不足范围内承担连带责任(补足+连带)。第52条建立股东催缴失权制度,宽限期自催缴书发出之日起不得少于六十日,宽限期届满仍未履行的,经董事会决议可发出失权通知,自通知发出之日起该股东丧失其未缴纳出资的股权。第54条则将出资义务加速到期从单一的"破产加速到期"扩张至"负债加速到期"——公司不能清偿到期债务的,公司或已到期债权的债权人有权要求已认缴出资但未届出资期限的股东提前缴纳出资。材料还以《企业破产法》第35条与《九民纪要》第6条作对照,说明加速到期的制度演进。
其二,资产混同——"从公司拿走不该拿的钱"。 材料以伟祺园林公司案为例:该公司注册资本5000万元,股东为股东1、股东2,法定代表人陈某;因不能及时给付利润款项,债权人诉请公司返还投资款、保证金并支付利润,同时请求股东1、股东2、股东2的丈夫王某以及住所地相同的伟民置业公司、伟祺置业公司承担连带责任。法院判决上述主体对公司债务承担连带责任,裁判要点指向《公司法》第23条:股东滥用公司法人独立地位和股东有限责任、逃避债务、严重损害公司债权人利益的,应当对公司债务承担连带责任;股东利用其控制的两个以上公司实施前款行为的,各公司应当对任一公司的债务承担连带责任(新增);只有一个股东的公司,股东不能证明公司财产独立于股东自己的财产的,应当对公司债务承担连带责任。材料进一步列举了关联公司被认定资产、人格混同的典型情形:人员重叠、办公地址相同(一套人马N个牌子)、资产随意调配、资金随意挪用、账户混用、账目混乱等。值得注意的是,新法取消了"一人公司"的叫法,但保留了举证责任倒置的实质规则;材料还以(2019)最高法民再372号、(2020)最高法民申6688号两份裁判文书引出"夫妻店"的法律定性问题——夫妻共同财产权源于夫妻关系,两个股东的公司是否适用一人公司的举证责任倒置,司法实践存在不同认识,需个案判断。
其三,股东为公司债务提供担保。 材料援引《民法典》第681条、第394条,说明保证合同是为保障债权实现而由保证人履行债务或承担责任的合同,保证方式包括一般保证和连带责任保证,约定不明时按一般保证处理。案例中,A酒店有限公司向银行借款3000万元,股东李某、张某作为保证人与银行签订《保证合同》,后被判对公司欠付的2880万余元承担连带责任。材料归纳股东承担担保责任的常见情形为:融资需要、为项目/合同背书、配偶签字共同承担责任。这条路径的警示意义在于:即便公司制下的有限责任基础完好,股东一旦以个人名义为公司的融资"背书",有限责任便被自己的签字主动放弃,家企隔离在担保层面失守。
此外,材料还提示了刑事风险这一"隐性穿透"。民营企业家十大高发犯罪中,非法吸收公众存款罪、职务侵占罪、挪用资金罪位居前列;职务侵占罪与挪用资金罪的区别在于主观目的不同——前者非法取得本单位财物的所有权,后者非法取得本单位资金的使用权但准备归还。《刑法修正案(十二)》同步增强了董监高刑事风险,将非法经营同类营业罪、为亲友非法牟利罪、徇私舞弊低价折股出售国有资产罪等原限于国企主体的犯罪扩展至所有类型企业的董事、监事、高级管理人员,最高刑期可达七年有期徒刑。材料一语中的:"公司治理一旦失败,不仅可能导致债务临头,还有可能带来刑事风险。"
四、如何应对家企混同风险:四个要点的落地
家企混同风险的第三个要点,是从"认知风险"走向"应对风险"。综合材料内容,可将企业隔离风险的要点归纳为四个层面。
要点一:组织形式与出资合规是隔离的地基。 企业主应优先选择公司制组织形式,并在新《公司法》五年实缴制与过渡安排的框架下,逐项核查认缴出资是否按期足额缴纳、非货币出资是否完成权属转移、是否存在抽逃出资情形。出资义务是股东对公司的"第一笔该给的钱",未履行出资义务是有限责任被穿透最直接的路径,也是新法强化规制的重点。地基不牢,后续任何保单架构、信托安排都可能被"负债加速到期"追及。
要点二:资产边界与账目清晰是隔离的核心。 针对"资产混同——从公司拿走不该拿的钱",企业主应建立并维持公司与股东之间的财产独立:公司账户与个人账户严格分离,避免资金随意挪用、账户混用;关联公司之间保持人员、场所、资产、账目、业务的相对独立,防止"一套人马N个牌子"被认定人格混同;股东从公司取用资金应有合法依据(如工资、分红、借款合同),并留存完整凭证。对"夫妻店"形态的公司,更应注重财产独立的举证准备,以应对可能适用的举证责任倒置。
要点三:慎用个人担保,守住有限责任的"主动放弃"关口。 股东为公司债务提供担保,是有限责任被穿透中最具"自愿性"的一条路径。企业主在融资场景下应审慎评估个人担保的必要性与额度,避免配偶随意签字形成共同责任;对确需担保的情形,应将其纳入家庭整体负债与资产规划统筹考量,避免担保责任侵蚀家庭核心资产。
要点四:运用保单架构与信托工具实现风险隔离与传承安排。 材料以"企业主的保单架构"作出专门分析:除保险公司外,保单主体包括投保人、被保险人、受益人,三方主体各自面临负债、去世、离婚三类风险,会给保单与保险金带来不同影响。材料给出的分析前提是"被保险人不同时担任投保人、受益人,且清晰指定了受益人",并区分"可执行/不可执行""可继承/不可继承""使用夫妻共同财产投保可分割/不可分割"等情形,指出投保人的债务、婚姻、继承等风险均可能影响保单及其现金价值的安全,导致现金价值被分割或保单被退保;而保险金是受益人的合法财产,挥霍浪费、投资失败、欺诈被骗、婚内混同等风险难防,投、被保险人身后将难以约束。材料据此提出"企业主适合做被保险人"的思路,并进一步引出"保险金信托2.0方案"(如年金险+信托2.0)。典型案例中,客户某先生与某太太年近六旬、经营有限责任公司,育有一子一女,儿子已婚、女儿在恋爱,先生尚有老父在堂,其亲弟弟亦在家族企业持股任职,家庭财富如何实现永续传承——这一案例结构恰恰对应了企业主家庭中"债务、婚姻、继承、代际"多重风险交织的典型场景,保单架构与信托工具的组合运用,正是将"企业风险"与"家庭财富"在时间与主体两个维度上切割开来的可行路径。需要强调的是,保险与信托工具的作用在于合法合规前提下的风险隔离与安排,不能用于逃避债务;相关信托服务的提供方为信托公司,具体以信托合同与监管规定为准。
五、结语
家企混同风险位列企业主财富焦虑的第五位,却是最具"穿透力"的一项。材料从《公司法》修订背景(1993年制定、1999年与2004年两次修正、2005年全面修订、2013年与2018年两次修正、2023年第二次全面修订)出发,以"企业的基本组织形式—股东有限责任如何被穿透—如何应对家企混同风险"三部分结构,完整呈现了从责任边界认知、穿透路径识别到隔离要点落地的逻辑链条。概括而言,家企混同风险的四个要点可表述为:其一,认清组织形式决定的责任边界,优先选择公司制并守住出资合规的地基;其二,警惕未履行出资义务、资产混同、个人担保三条穿透路径,尤其关注新《公司法》五年实缴、催缴失权、负债加速到期与关联公司人格否认等新规;其三,以账户分离、账目清晰、关联公司独立维持公司人格的独立;其四,在合规前提下运用保单架构与保险金信托等工具,实现家庭财富与企业风险的结构性隔离与有序传承。对企业主而言,最好的隔离不是事后的补救,而是事前的边界;不是对法律的规避,而是对规则的尊重。唯有把"该给公司的钱给足、不该拿的钱不拿、不该签的字慎签、该做的安排早做",家企之间的那道防火墙才能真正立得住、守得牢。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号