

标题
- 标题
- 内容



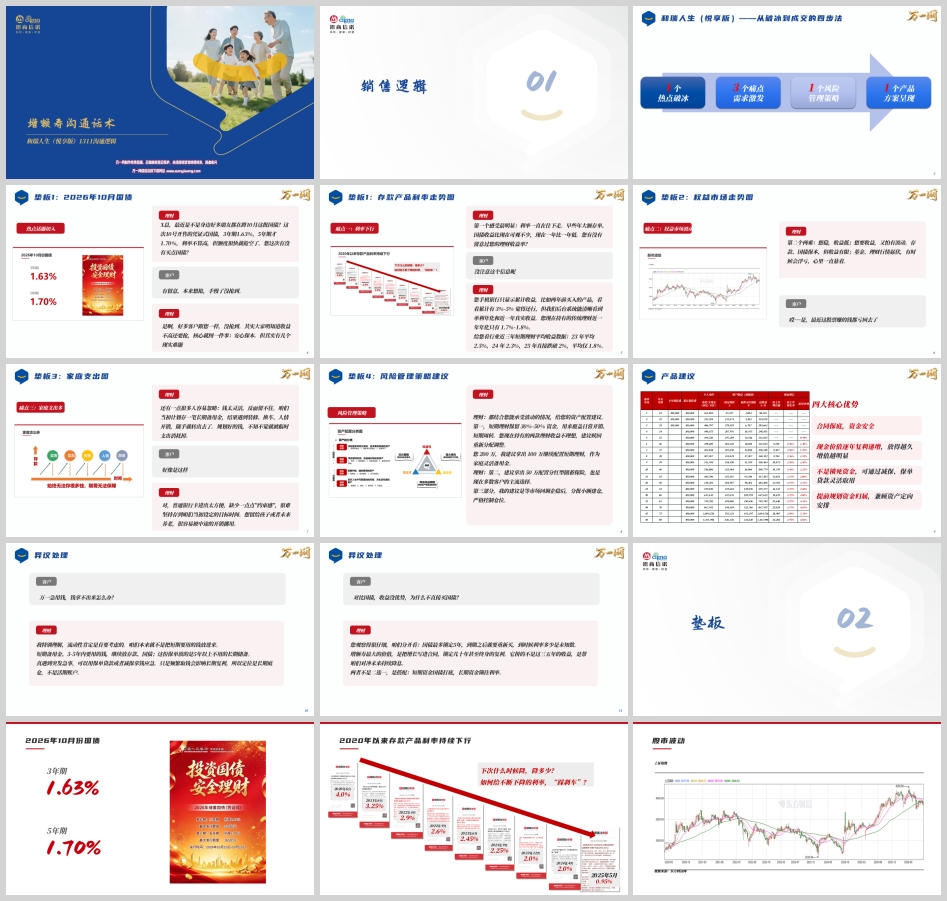
从“抢不到国债”到“锁定一生”:招商信诺和瑞人生(悦享版)A款销售逻辑的四大核心优势
一、一个熟悉的场景:为什么大家都在抢国债?
2026年10月,凭证式国债开售。3年期利率1.63%,5年期1.70%——数字并不惊艳,甚至可以说偏低。但额度很快被抢空,许多客户手慢一步,只能遗憾离场。
这个场景本身就说明了一个深刻的变化:在利率持续下行的年代,客户对"确定性"的渴望,已经超过了对"高收益"的追求。明知道收益不高还要抢,核心就图一件事——安心保本。招商信诺和瑞人生(悦享版)A款的销售逻辑,正是从这个真实场景切入,用"破冰—痛点—配置—产品"四步法,把客户的注意力从"抢不到国债的遗憾"引导到"长期锁利的解决方案"上。
这套销售逻辑的精妙之处在于:它不否认国债的价值,也不贬低短期理财的作用,而是帮助客户看清一个被忽视的现实——在利率下行、市场波动、支出诱惑三重压力下,真正稀缺的不是某一款产品,而是一个能够穿越周期、锁定长期确定性的资产底仓。和瑞人生(悦享版)A款,正是为这个底仓而生。
二、破冰:从国债话题到利率下行的现实
销售的第一步是破冰,而破冰的抓手是客户刚刚经历过的真实体验——抢国债。理财经理的开场不是产品介绍,而是一句共情式的提问:"X总,最近是不是身边好多朋友都在蹲10月这批国债?这次10号开售的凭证式国债,3年期1.63%,5年期才1.70%,利率不算高,但额度很快就抢空了。您这次有没有买点国债?"
当客户回答"本来想抢,手慢了没抢到"时,对话的入口就打开了。理财经理顺势承接:"好多客户跟您一样,没抢到。其实大家明知道收益不高还要抢,核心就图一件事:安心保本。"这句话既肯定了客户的选择,又为后续的转折埋下伏笔——保本之外,还有几个现实难题需要面对。
第一个难题是利率下行。理财经理展示存款产品利率走势图:2020年6月还有4.0%,2021年6月3.25%,2022年4月2.9%,2022年9月2.6%,2023年6月2.45%,2023年9月2.25%,2023年12月2.0%,2024年4月2.0%,2025年5月已降至0.95%。一条持续向下的曲线,比任何说辞都更有说服力。理财经理进一步用客户自己的账户说话:"您手机银行只显示累计收益,比如两年前买入的产品,看着累计有3%-5%觉得还行,但我们后台系统能清晰看到单利年化和近一年真实收益。您现在持有的传统理财近一年年化只有1.7%-1.8%。"再辅以行业数据:2023年短期理财平均收益2.5%,2024年2.3%,2025年直接跌破2%,平均仅1.8%。客户对利率下行的感受,从模糊变得具体。
三、痛点:三重压力下的资产困境
破冰之后,销售逻辑进入痛点挖掘阶段。和瑞人生(悦享版)A款的销售话术精准锁定了三个痛点,每一个都对应客户生活中的真实体验。
痛点一:利率下行,收益缩水。 这是最直接的痛点。存款、国债保本,但收益一年不如一年;传统理财的近一年真实收益已经跌破2%。客户的钱还在,但钱的"赚钱能力"在持续衰减。
痛点二:权益市场波动,想稳与想赚的两难。 理财经理展示权益市场走势图,点出第二个两难:"想稳,收益低;想要收益,又怕有波动。存款、国债保本,但收益有限;基金、理财行情起伏,有时候会浮亏,心里一直悬着。"客户的回应往往很真实:"最近这股票赚的钱都亏回去了。"这句话背后是普遍的投资焦虑——不是不想承担风险,而是承担了风险却没有获得相应的回报。
痛点三:家庭支出多,钱太灵活反而留不住。 这是最容易被忽视、却最扎心的痛点。理财经理展示家庭支出图:买房、买车、投资、人情、其他……"咱们当初计划存一笔长期备用金,结果遇到装修、换车、人情开销,随手就转出去了。规划好的钱,不知不觉就被临时支出消耗掉。"客户往往点头认同:"好像是这样。"普通银行卡进出太方便,缺少一点点"约束感",很难坚持存到当初设定的目标时间。想留给孩子或者未来养老的钱,很容易被中途的开销挪用。
三重痛点叠加,指向同一个结论:客户需要的不是一个收益更高的产品,而是一个能够同时解决"收益确定性""波动焦虑"和"支出诱惑"的长期工具。
四、配置:从资产分类到风险管理策略
痛点清晰之后,销售逻辑自然过渡到资产配置建议。理财经理展示风险管理策略建议和资产配置分类图,把客户的200万资金做了一个结构化的分配方案。
第一,短期理财保留30%-50%资金,用于覆盖日常开销和短期周转。客户持有的两款理财收益不理想,建议赎回重新分配调整。200万中拿出100万继续配置短期理财,作为家庭灵活备用金。
第二,拿出50万配置分红型储蓄保险,也就是和瑞人生(悦享版)A款。理财经理特别说明,这是"现在多数客户的主流选择"——这句话很重要,它把产品选择从"推销"转化为"共识"。
第三,剩余资金建议等市场回调企稳后,分批小额建仓,严格控制仓位。
这个配置方案的逻辑,对应着资产分类图上的四个象限:活钱管理(短期开销、随时要用的钱)、稳健投资(风险相对较低、收益相对稳定的资产)、进取投资(承担更多风险与波动、追求更高收益的资产)、保障管理(应对人生风险、为生活托底的资产)。和瑞人生(悦享版)A款被定位在"保障管理"与"稳健投资"的交汇处——它既是为生活托底的保障类资产,又是锁定长期复利的稳健类资产。
资产配置的核心不是追求某一个产品的最优,而是在稳定性、流动性、收益性之间找到平衡。短期资金要流动性,所以放存款、国债、货币基金;长期资金要确定性,所以放增额寿;进取资金要收益弹性,所以接受短期浮亏、分批建仓。拉长期限、降低流动性要求、增大弹性、接受短期浮亏可能、降低收益预期、接受资产增值速度减缓——这些取舍,正是资产配置的本质。
五、四大核心优势:和瑞人生(悦享版)A款的产品逻辑
配置方案落地到产品,就进入和瑞人生(悦享版)A款的四大核心优势阐述。这四大优势,恰好一一对应前面挖掘的痛点。
优势一:合同保底,资金安全。 这直接回应"利率下行"的焦虑。在存款利率从4.0%一路降到0.95%的背景下,合同保底意味着无论市场如何变化,保单的利益是写进合同的。客户抢国债图的是安心保本,而增额寿把这种安心从3年、5年延长到了几十年甚至终身。
优势二:现金价值逐年复利递增,放得越久增值越明显。 这回应"收益缩水"的痛点。以30岁客户年交10万、交3年为例:保单第5年总收益311,815元,折算单利0.98%;第10年360,774元,单利2.25%;第20年483,208元,单利3.21%;第30年647,635元,单利4.00%;第40年867,955元,单利4.85%;第50年1,161,986元,单利5.86%。时间越长,复利效应越明显。这正是增额寿与国债的本质区别:国债锁定的是3年、5年的利率,增额寿锁定的是几十年的复利增长。它拼的不是这三五年的收益,而是帮客户对冲未来持续降息的风险。
优势三:不是锁死资金,可通过减保、保单贷款灵活取用。 这回应"流动性"的顾虑。很多客户会问:"万一急用钱,钱拿不出来怎么办?"话术的回应很清晰:短期备用金、3-5年内要用的钱,继续放存款、国债;这份保单放的是5年以上不用的长期储备。真遇到突发急事,可以用保单贷款或者减保拿钱应急。只是频繁取钱会影响长期复利,所以定位是长期底仓,不是活期账户。这个回应既承认了流动性需求,又明确了产品的定位边界——不回避局限,反而增强了可信度。
优势四:提前规划资金归属,兼顾资产定向安排。 这回应"钱留不住"的痛点。家庭支出多、钱太灵活,本质上是资金归属不清晰。增额寿通过投保人、被保人、受益人的结构设计,把资金的归属和流向提前规划好,想留给孩子或者未来养老的钱,不会轻易被中途开销挪用。这是保单区别于存款、理财的独特功能——它不只是理财工具,还是资产定向安排的工具。
六、异议处理:把对比转化为搭配
销售逻辑的最后环节是异议处理。客户最常提出的两个异议,恰恰是最需要正面回应的。
异议一:"对比国债,收益没优势,为什么不直接买国债?" 话术的回应不回避、不狡辩:"您观察得很仔细,咱们分开看:国债最多锁定5年,到期之后就要重新买,到时候利率多少是未知数。增额寿最大的价值,是把增长写进合同,锁定几十年甚至终身的复利。它拼的不是这三五年的收益,是帮咱们对冲未来持续降息。两者不是二选一,是搭配:短期资金国债打底,长期资金锁住利率。"这个回应的精妙在于,它把"产品对比"转化为"功能互补"——国债解决短期确定性,增额寿解决长期确定性,两者服务的是不同的资金需求。
异议二:"万一急用钱,钱拿不出来怎么办?" 回应同样坦诚:"我特别理解,流动性肯定是首要考虑的。咱们本来就不是把短期要用的钱放进来。"然后给出清晰的资金分层方案:短期备用金放存款、国债;长期储备放保单;急事用保单贷款或减保应急。最后点明定位:"定位是长期底仓,不是活期账户。"这种坦诚反而更容易赢得客户信任——客户不怕产品有边界,怕的是销售夸大其词。
七、结语:在利率下行的年代,为未来"踩刹车"
回到最初的问题:下次什么时候降息,降多少?如何给不断下降的利率"踩刹车"?
和瑞人生(悦享版)A款的销售逻辑,本质上是在回答这个问题。它不承诺暴利,不回避流动性限制,而是用一个清晰的资产配置框架,帮助客户在利率下行、市场波动、支出诱惑的三重压力下,为长期资金找到一个确定的归宿。
从2020年的4.0%到2025年的0.95%,存款利率的曲线还在向下。国债3年期1.63%、5年期1.70%的收益率,抢到是运气,抢不到是常态。而增额寿的价值,不在于某一年的收益高低,而在于它把"增长"写进合同,把"确定性"拉长到几十年。对于客户而言,短期资金用国债打底,长期资金用保单锁利,进取资金控制仓位分批建仓——这不是非此即彼的选择,而是一个完整的资产配置组合。
这正是招商信诺和瑞人生(悦享版)A款销售逻辑的四大核心优势所指向的最终结论:合同保底解决安全焦虑,复利递增解决收益焦虑,减保贷款解决流动性焦虑,定向安排解决归属焦虑。四个焦虑,四个答案,最终汇成一句话——在不确定的时代,为确定的未来,提前踩下刹车。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号