

标题
- 标题
- 内容

一份分红型终身寿险利益演示表的解读与评析
一、引言
分红型终身寿险兼具终身身故保障与保单红利分配功能,近年来在人身保险市场中受到较多关注。此类产品的利益演示表是投保人理解产品利益结构、作出投保决策的重要依据,也是监管部门和行业自律组织重点规范的领域。
二、投保信息与产品结构概览
根据计划书客户基本信息,本案例的投保人与被保险人为同一人(标注为"vip11"),投保人性别男、年龄30周岁,被保险人性别女、年龄0周岁,即由父亲为刚出生的女儿投保。投保险种为中邮悦享盈佳(铂尊版)终身寿险(分红型),交费年期为一次交清(趸交),年交保险费100000元,基本保险金额95800元。从产品结构看,这是一份典型的趸交型分红终身寿险:投保人一次性缴纳10万元保费,保险公司承担终身身故或全残保障责任,并按合同约定参与红利分配,红利以购买交清增额保险的方式处理,即用红利购买额外的交清增额基本保险金额,从而提升保单的保障与现金价值水平。
值得首先说明的是投保人年龄与被保险人年龄的组合安排。投保人30周岁、被保险人0周岁,意味着这份保单的保险期间预期可达被保险人的终身,保单存续期长,红利累积效应和现金价值的长期增长空间较大。同时,以未成年人作为被保险人,投保人作为父母享有保单控制权,这种安排在家庭财富传承和子女长期保障规划中较为常见。
三、演示表的结构与列示逻辑
该利益演示表采用横向逐年列示、纵向分项展开的结构,共包含保单年度、到达年龄、当年度保险费、累计保险费、基本保险金额对应的现金价值、基本保险金额对应的身故或全残保险金、当年度交清增额基本保险金额、累计交清增额基本保险金额、交清增额现金价值、交清增额身故或全残保险金、总现金价值(退保金)、总身故或全残保险金等栏目,并在多数栏目下区分"保证利益"与"红利利益"两列,演示区间为第1至第34个保单年度。
这种列示逻辑体现了分红型产品的核心特征:将保单利益拆分为"保证利益"与"红利利益"两部分。保证利益是写入合同、保险公司必须履行部分;红利利益则基于精算假设测算,不保证实现。表头注释明确说明:基本保险金额对应的现金价值、基本保险金额对应的身故或全残保险金均为保证利益;总现金价值(退保金)等于基本保险金额对应的现金价值加交清增额现金价值;总身故或全残保险金等于基本保险金额对应的身故或全残保险金加交清增额身故或全残保险金。这一拆分方式使消费者能够清楚区分"确定能拿到"与"可能拿到"的利益,符合监管关于分红险利益演示应当区分保证利益与红利利益的要求。
四、关键数据的解读
(一)保证现金价值的回本节奏
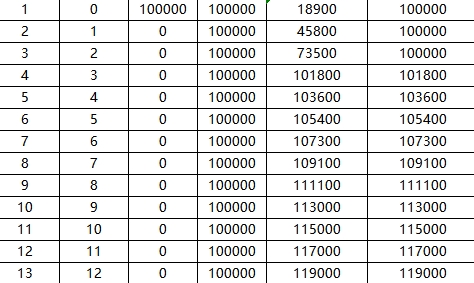
从保证利益看,趸交保费10万元,第1保单年度末基本保险金额对应的现金价值为18900元,第2年为45800元,第3年为73500元,第4年为101800元,首次超过累计保险费10万元。也就是说,在仅考虑保证利益、不考虑红利的情况下,保单约在第4个保单年度末实现现金价值回本。此后保证现金价值稳步增长,第10年为113000元,第20年为134400元,第30年为159800元,第34年为171300元。这一回本节奏在趸交型终身寿险中属于较为常见的水平,消费者应当注意前几个保单年度退保将面临明显的本金损失。
(二)保证身故保险金的阶段性特征
保证身故或全残保险金在第1至第3保单年度为100000元,第4保单年度起为101800元,此后长期维持在160000元左右(第19保单年度起为160000元),第31保单年度起调整为162600元并随年龄增长小幅上升。可以看出,在保单前中期,身故保险金与现金价值的关系呈现"取大"特征:早期身故保险金高于现金价值,体现保障功能;第4至第18保单年度两者基本持平;第19保单年度起身故保险金固定为160000元,而现金价值继续增长,直至第30保单年度前后两者再度接近。这一结构说明该产品的身故保障杠杆整体不高,更偏向储蓄与现金价值积累功能,投保人若以纯保障为目的,需审慎评估。
(三)红利利益下的交清增额与总利益
红利利益部分显示,第1保单年度当年度交清增额基本保险金额为1154元,累计交清增额基本保险金额逐年累积,第10年达12180元,第20年达25907元,第30年达41377元,第34年达48102元。对应的交清增额现金价值第1年为1164元,第10年为14360元,第20年为36348元,第30年为69058元,第34年为86055元。将保证现金价值与交清增额现金价值相加,得到总现金价值(退保金):第1年为20064元,第10年为127360元,第20年为170748元,第30年为228858元,第34年为257355元。若红利按演示水平实现,保单在第2保单年度末总现金价值即达48184元,第4年达106794元,超过累计保费10万元,回本速度明显快于纯保证利益情形。
总身故或全残保险金在红利利益下亦相应提升,第1年为101164元,第20年为196348元,第30年为229058元,第34年为257355元。可以看到,随着保单年度增加,总身故保险金与总现金价值逐渐趋同,这与终身寿险现金价值积累、保障与储蓄功能逐步融合的特征相符。
(四)保证利益与红利利益的差距
对比两列数据可以直观看到红利利益对保单总利益的贡献。以第34保单年度为例,保证现金价值171300元,红利利益下总现金价值257355元,后者比前者高出约50.3%;保证身故保险金171300元,红利利益下总身故保险金257355元,同样高出约50.3%。这一差距直观展示了红利的"增厚"效应,但必须强调,这部分利益完全取决于保险公司未来实际经营状况和红利分配政策,具有不确定性。
五、信息披露与风险提示的评析
该演示表在信息披露方面具有若干值得肯定之处。表头"重要提示"共七条注释,对到达年龄的计算方法、保证利益的界定、数值为保单年度末数值、总现金价值与总身故保险金的构成、取整差异等作出说明;注7明确提示利益演示基于精算及其他假设测算,不代表历史经营业绩和未来经营业绩预期,保单红利分配不确定、不保证,某些年度可能为零,红利购买的交清增额基本保险金额也不保证。这些提示与监管关于分红险演示的要求基本一致,有助于防止消费者将演示利益误认为保证利益。
但也应指出若干可完善之处。其一,演示表仅展示至第34保单年度,而被保险人为0周岁、保险期间为终身,消费者难以从演示表中直观了解更长期间(如至被保险人60周岁、80周岁)的利益走势,建议延长演示区间或以关键年龄节点补充列示。其二,演示表未列示红利实现率或红利假设的具体依据,消费者无法判断演示所用的红利水平处于何种档位(如低、中、高档假设中的哪一档),建议在计划书中补充说明演示所采用的红利假设档位及其含义。其三,表头虽注明红利不确定,但对"红利为零"情形下保单利益的具体数值未单独列示,消费者对最不利情形的认识仍不直观,可考虑增设"仅保证利益"的独立演示栏或说明。其四,交清增额部分的"保证利益"列全部为0,容易引起误解,应说明交清增额本身即源于红利、不具有保证属性,该列设置为0是结构安排而非利益缺失。其五,演示表未体现退保可能产生的费用扣除、保单贷款、减保等权益信息,建议与产品说明书相互配合,形成完整的信息披露体系。
六、对消费者的启示
结合上述解读,消费者在阅读此类分红型终身寿险演示表时应注意以下几点。第一,分清保证与不保证。基本保险金额对应的现金价值和身故保险金是保证利益,交清增额及其现金价值、身故保险金源于红利,不保证实现。第二,关注回本时间与退保损失。本例中纯保证利益约第4个保单年度末回本,前期退保损失较大,投保应以长期持有为前提。第三,理性看待红利。演示表中的红利利益是基于假设的测算结果,实际红利可能高于或低于演示水平,甚至为零,不应将红利利益视为确定收益。第四,明确产品定位。该产品身故保障杠杆有限,核心功能在于长期储蓄与现金价值积累,适合有长期资金规划、风险偏好稳健的消费者,不宜作为短期理财或高保障需求的首选。第五,重视投保人与被保险人的安排。本例中投保人为30周岁男性、被保险人为0周岁女性,保单存续期长,应结合家庭财务状况、缴费能力与传承规划综合决策。
七、结语
总体而言,这份"中邮悦享盈佳(铂尊版)终身寿险(分红型)"利益演示表结构清晰、保证利益与红利利益区分明确、风险提示较为充分,基本符合分红型人身保险利益演示的规范要求,能够为消费者提供较为完整的信息参考。同时,在演示区间长度、红利假设档位说明、最不利情形列示、交清增额栏目说明等方面仍有完善空间。对于消费者而言,利益演示表只是理解产品的起点而非全部,应结合保险条款、产品说明书和自身需求,在充分理解保证利益与红利不确定性的基础上作出理性选择;对于保险公司而言,则应持续提升演示表的完整性与可读性,切实履行提示说明义务,让"演示"回归"参考"本位,让"保证"与"不保证"的边界更加清晰。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

