

标题
- 标题
- 内容

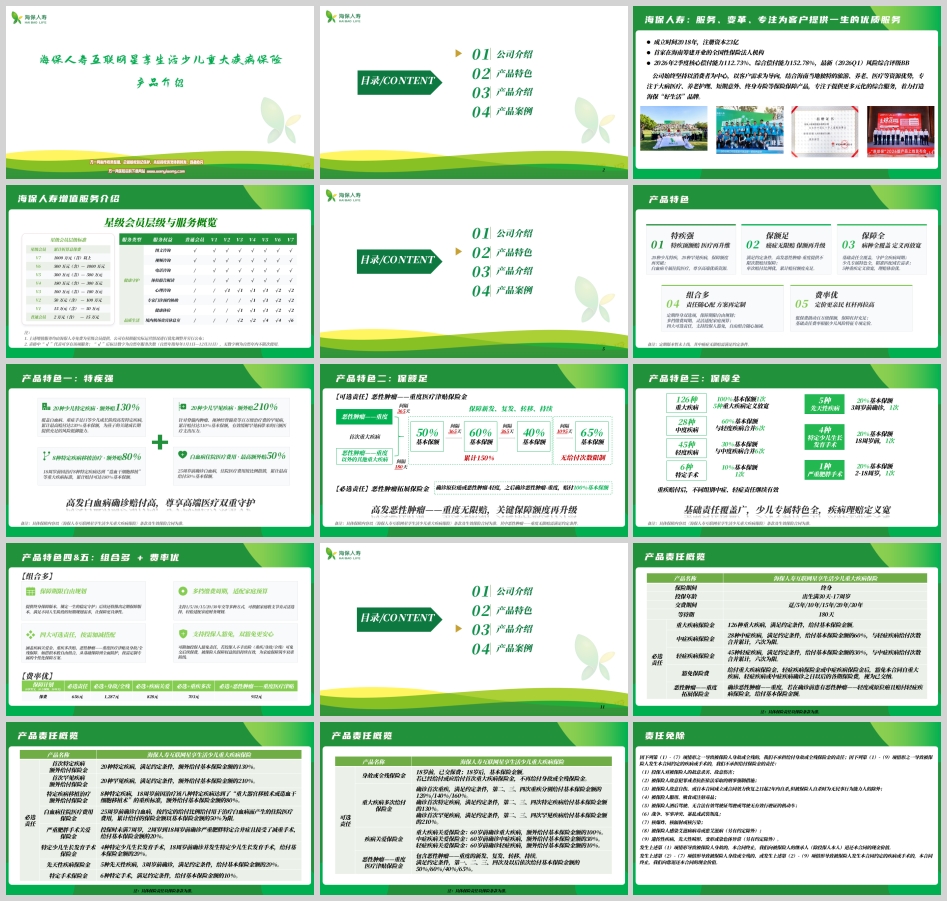
给孩子买重疾险,几乎是每个年轻父母都会面对的课题。但真正挑起来才发现难题不少:孩子高发的疾病和成人完全不同,普通重疾险覆盖不了;白血病、罕见病治疗动辄百万,保额不够等于白买;预算有限又想保障全面,常常顾此失彼。
海保人寿推出的互联网星享生活少儿重大疾病保险,正是针对这些痛点设计的一款互联网专属少儿重疾产品。它主打"特疾强、保额足、保障全、组合多、费率优"五大特色,试图用一张保单,覆盖孩子从出生30天到终身的完整疾病风险周期。下面从公司背景、产品特色、责任结构、投保规则到真实案例,做一次完整拆解。
买保险先看公司。海保人寿保险股份有限公司成立于2018年,注册资本23亿元,是首家在海南筹建开业的全国性保险法人机构。
偿付能力是衡量保险公司稳健性的硬指标。截至2026年第二季度,海保人寿核心偿付能力充足率112.73%,综合偿付能力充足率152.78%;最新一期(2026年第一季度)风险综合评级为BB级,各项指标均满足监管要求,经营稳健性有据可查。
在经营定位上,公司始终坚持以消费者为中心、以客户需求为导向,结合海南当地独特的旅游、养老、医疗等资源优势,专注于大病医疗、养老护理、短期意外、终身寿险等保险保障产品,专注于提供更多元化的综合服务,着力打造海保"好生活"品牌。服务、变革、专注为客户提供一生的优质服务——这是海保人寿贯穿始终的经营理念。
除了保险保障,海保人寿为投保人配套了免费增值服务体系,按累计折算总保费划分会员层级,从普通会员(2万—15万元)到V7(1000万元及以上)共八个层级,权益随层级递增:
健康守护类包括图文咨询、视频咨询(所有层级共享)、电话咨询(V1起)、体检报告解读(V2起)、心理咨询(V2起,每年1次,V6/V7为2次)、专家门诊预约协助(V4起,V4/V5每年1次,V6/V7为2次)、健康体检(V3起1次,V6/V7为2次)。
品质生活类包括境内机场贵宾休息室服务,V3/V4每年2次,V5/V6每年4次,V7每年6次。
需要说明的是,上述增值服务均由海保人寿免费为星级会员提供,公司有权根据实际运营情况进行优化调整并另行公布。这类服务看似是"锦上添花",但在就医资源紧张的当下,专家门诊预约协助、视频问诊、体检报告解读恰恰是少儿家庭使用频率最高、最实用的几项。
少儿重疾险最核心的竞争力,不在于重疾种类有多少,而在于是否覆盖了孩子真正高发、且治疗费用惊人的疾病。星享生活在这一项上做到了顶额配置。
20种少儿特定疾病,额外赔付130%基本保额。 覆盖白血病、重症手足口病等少儿成长阶段高发特定疾病,加上首次重疾100%的基本赔付,累计最高可达230%基本保额。
20种少儿罕见疾病,额外赔付210%基本保额。 针对脊髓内肿瘤、视神经脊髓炎等治疗费用可达百万级的罕见病,累计赔付达310%基本保额,有效缓解罕见病带来的巨额医疗支出压力。
8种特定疾病移植治疗,额外赔付80%基本保额。 18周岁前因治疗这8种特定疾病,达到"造血干细胞移植"或"重大器官移植术"等重大疾病标准,额外给付80%,累计可达180%基本保额。
白血病住院医疗费用,最高额外赔付50%基本保额。 25周岁前确诊白血病,因治疗产生的住院医疗费用按比例报销,累计给付上限为基本保额的50%,并可对接高端优质医疗资源。
这意味着,一个投保50万基本保额的孩子,若不幸在25岁前确诊白血病并接受移植治疗,仅必选责任就可获得:首次重疾50万 + 特定疾病额外65万 + 移植治疗额外40万 = 155万元,再加上最高25万元的住院医疗费用报销,杠杆极为可观。
癌症是少儿及成人重疾理赔中占比最高的病种,且存在复发、转移、持续的风险。星享生活设计了恶性肿瘤——重度无限赔机制:
作为可选责任的"恶性肿瘤——重度医疗津贴保险金",覆盖恶性肿瘤——重度的新发、复发、转移、持续四种状态,满足约定条件下,第一、二、三、四次及以后依次给付基本保险金额的50%/60%/40%/65%,间隔期分别为365天、180天、365天、365天(后续为1095天),累计给付达150%,且无给付次数限制。
此外,必选责任中还包含"恶性肿瘤——重度拓展保险金":若被保险人先确诊原位癌或恶性肿瘤——轻度并获得轻症赔付,之后确诊恶性肿瘤——重度,可再赔付100%基本保额。这一设计把癌症的"轻—重"演进路径完整串联起来,避免了早期病变赔付后重度阶段保障断档的问题。
基础责任的广度是这张保单的另一大亮点:
· 126种重大疾病,给付100%基本保额,1次;
· 28种中度疾病,给付60%基本保额,与轻症给付次数合并累计,以6次为限;
· 45种轻度疾病,给付30%基本保额,与中症给付次数合并累计,以6次为限;
· 重疾赔付后,不同组别的中症、轻症责任继续有效——这一点殊为难得,很多产品在重疾赔付后中轻症责任即终止,而本产品延续了后续保障;
· 5种重大疾病定义放宽,理赔体验更优。
在少儿专属特色责任上,产品精准匹配成长需求,覆盖了一般成人重疾险完全不会涉及的场景:
· 5种先天性疾病:3周岁前确诊,给付20%基本保额;
· 4种特定少儿生长发育手术:18周岁前确诊并实施手术,给付20%基本保额;
· 严重肥胖手术关爱金:投保时未满7周岁,2周岁至18周岁前确诊严重肥胖特定合并症并接受减重手术,给付20%基本保额;
· 6种特定手术:给付10%基本保额。
这种把先天性疾病、生长发育手术、少儿肥胖手术都纳入保障的设计,体现了对少儿生命周期风险的深度理解——它不只是"一张重疾险",更是一张针对0—17岁成长阶段的专项风险地图。
保障期限:目前提供终身保障版本,锁定一生的稳定守护;后续还将推出定期保障版本(定期版本暂未上线),满足不同人生阶段的短期规划需求。
缴费周期:支持趸交、5年交、10年交、15年交、20年交、30年交多种方式,可根据家庭收支节奏灵活选择。拉长缴费期既能降低年缴压力,又能充分利用保费豁免条款的杠杆效应。
四大可选责任,按需加减搭配:
1. 身故或全残保险金;
2. 重大疾病多次给付保险金;
3. 疾病关爱保险金;
4. 恶性肿瘤——重度医疗津贴保险金。
支持投保人豁免:可附加投保人豁免责任,若投保人不幸出险(重疾/身故/全残),可免交后续保费,被保险人的保障权益依旧持续有效。加上必选责任自带的被保险人豁免,构成"双豁免"防线——这一点对家庭而言尤为关键,因为它保障了"即使大人出事,孩子的保单也不会失效"。
用具体数字说话。以0岁男宝、10万基本保额、30年交为例,各方案年交保费如下:
保障方案 | 年交保费 |
必选责任 | 656元 |
必选 + 身故/全残 | 1,287元 |
必选 + 疾病关爱金 | 828元 |
必选 + 重疾多次给付 | 703元 |
必选 + 恶性肿瘤——重度医疗津贴 | 932元 |
也就是说,每年656元起,就能为孩子锁定10万元基础保障;若投保50万保额、必选+身故/全残方案,年交保费也仅6,435元。基础责任费率根据少儿风险特征专项定价,用低保费撬动百万级保额,保障杠杆充足,对年轻家庭相当友好。
身故或全残保险金:18周岁前给付已交保费,18周岁后给付基本保险金额。需注意,若已经给付或应给付首次重大疾病保险金,则不再给付身故或全残保险金——这是重疾险的常规设计,避免重复赔付导致保费虚高。
重大疾病多次给付保险金:确诊首次重疾后,满足约定条件,第二、三、四次重疾分别给付基本保险金额的120%/140%/160%;确诊首次特定疾病,第二、三、四次分别给付130%;确诊首次罕见疾病,第二、三、四次分别给付210%。随着医学进步,重疾"一次治愈、终身无忧"的假设正在被打破,多次赔付的价值日益凸显。
疾病关爱保险金:60岁前确诊重大疾病,额外给付100%基本保额;确诊中症疾病,额外给付30%;确诊轻症疾病,额外给付10%。这是一项"加量不加价感很强"的责任——在人生责任最重、收入黄金期(60岁前)把保额直接翻倍。
恶性肿瘤——重度医疗津贴保险金:前文已述,覆盖新发、复发、转移、持续,累计150%且不限次数。
· 投保年龄:0周岁(出生满30天)至17周岁;
· 交费期间:趸交、5/10/15/20/30年交;
· 保险期间:终身;
· 保额限制:最低投保保额5万元,以万元的整数倍递增;0—17周岁被保险人累计重大疾病基本保险金额不超过60万元;
· 同业累计:被保险人同业累计(含本次投保申请)重大疾病基本保险金额超过200万元时,不接受投保;未超200万时,需补充被保险人健康证明材料后人工审核评估;
· 风险保额计算:必选责任按2.0倍基本保额计入;重疾多次给付按0.2倍;疾病关爱金按0.3倍;恶性肿瘤——重度医疗津贴按0.4倍;
· 职业限制:1至4类职业,拒保职业不受理;
· 加费规则:本险种无健康加费、职业加费,额外死亡率(EM)>100时拒保。
最后必须提示责任免除条款:因投保人故意杀害伤害、被保险人故意犯罪或抗拒刑事强制措施、合同成立或效力恢复之日起2年内自杀(无民事行为能力人除外)、吸食注射毒品、酒后或无证驾驶、战争军事冲突暴乱、核爆炸核辐射核污染等情形导致身故或全残的,公司不承担给付身故或全残保险金责任;此外,感染艾滋病病毒或患艾滋病、遗传性疾病及先天性畸形变形或染色体异常(另有约定除外)导致发生约定疾病或手术的,亦不承担给付保险金责任。上述免责为行业通用条款,投保前务必逐条阅读。
海宝宝,男,0岁。 妈妈海女士为了给孩子构建终身健康护盾,为其投保了海保人寿互联网星享生活少儿重大疾病保险:
· 保障计划:必选责任 + 身故或全残保险金
· 基本保额:50万元
· 交费年期:30年交
· 保险期间:终身
· 年交保费:6,435元
10周岁,海宝宝确诊较轻急性心肌梗死(属于轻度疾病),获赔15万元(30%基本保额)。根据豁免责任,给付轻症保险金后豁免本合同后续各期保险费——后续保费无需再交,保单合同依然有效。
40周岁,因心脏问题实施冠状动脉搭桥术(冠状动脉旁路移植术),属于6种特定手术之一,获赔5万元(10%基本保额)。
65周岁,确诊白血病并进行了造血干细胞移植,触发三项责任:首次重大疾病保险金50万元 + 首次特定疾病额外给付65万元(130%)+ 特定疾病移植治疗额外给付40万元(80%)= 155万元;同时在高端医疗机构进行白血病治疗,按约定报销住院及特殊门诊费用25万元(50%基本保额上限),并再次触发重疾保费豁免。
汇总一下: 由于10周岁发生轻症后即豁免了后续保费,海女士实际累计缴费仅为10年 × 6,435元 = 64,350元,而全家累计获赔金额为 15万 + 5万 + 155万 + 25万 = 200万元。
累计缴费64,350元,获赔200万元。 这就是重疾险杠杆最直观的写照,也是"美好生活,海保相伴"这句品牌承诺的最好注脚。
给孩子买重疾险,本质上买的是确定的赔付金额和确定的就医底气。海保人寿互联网星享生活少儿重大疾病保险的价值,可以归纳为三句话:
一是保得准。 20种少儿特疾额外130%、20种罕见病额外210%、8种移植额外80%、白血病医疗报销最高50%,每一项都精准指向少儿阶段真正高发、真正烧钱的疾病,而不是用一堆成人病种凑数。
二是保得足。 恶性肿瘤——重度无限赔、癌症拓展金、重疾多次给付、疾病关爱金四重叠加,把保额从"一次性"变成"可持续",应对复发、转移、新发等长期风险。
三是保得起。 0岁男宝10万保额30年交,必选责任年缴656元起;50万保额必选+身故方案年缴6,435元。加上被保险人豁免与可选投保人豁免的"双豁免"设计,让普通家庭也能用可控的预算,为孩子撑起百万级的终身防护网。
当然,任何保险产品都需要回归条款本身。具体保障内容、赔付条件、间隔期要求、定义放宽范围等,均以《海保人寿互联网星享生活少儿重大疾病保险》条款及生效保险合同为准。 投保前建议结合家庭预算、孩子的健康告知情况以及已有保障做综合评估,避免重复投保或保额超限(0—17周岁累计重疾保额不超过60万、同业累计不超过200万)。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

