

标题
- 标题
- 内容



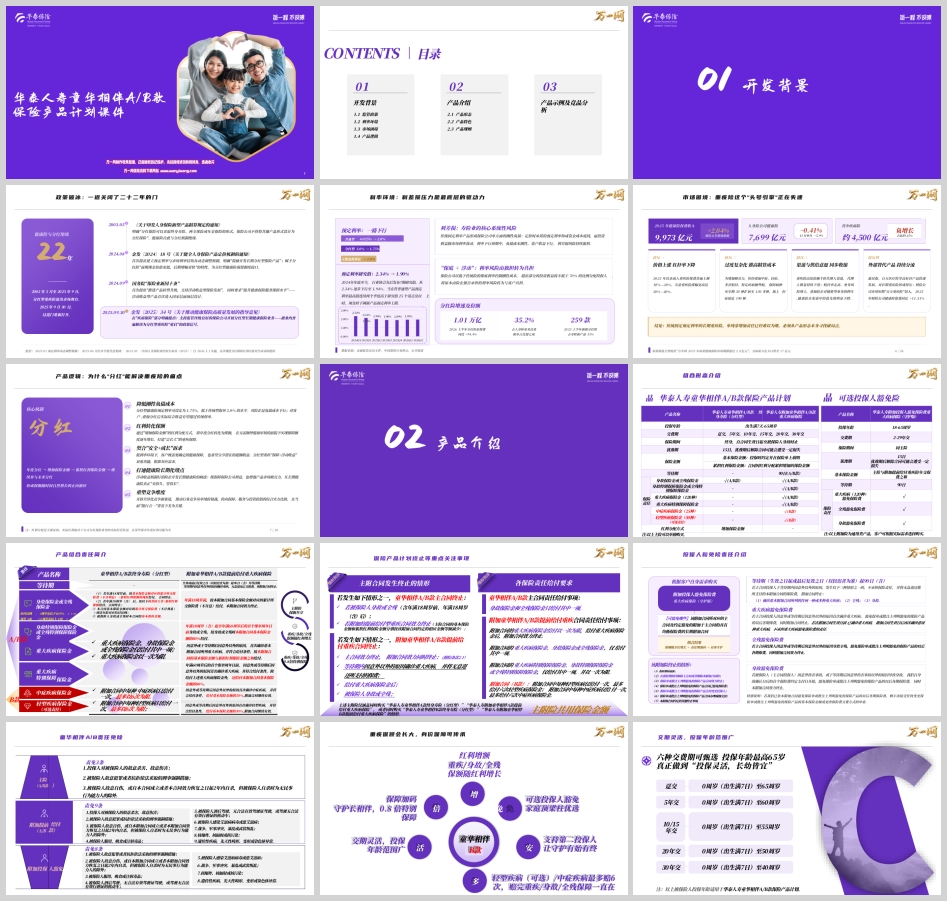
分红重疾险破冰:华泰童华相伴A/B款,一场迟到二十二年的产品实验
前文谈美元潮汐下的守富,谈的是一份趸交万元的终身寿险如何锁定确定性。但守富的另一面是守命——当重疾险这个寿险业的"头号引擎"在低利率和利差损压力下失速,中产家庭最基础的保障反而面临涨价的挤压。华泰人寿童华相伴A/B款终身寿险(分红型)搭配提前给付重疾的產品计划,正是在这个缝隙里出现的样本:它把"分红"这个曾与健康险绝缘二十二年的机制重新接回重疾保障,让保额有机会随红利长大。要评价它,得先把背景、形态、规则和竞品四条线拆开看。
一、开发背景:一道关了二十二年的门,为什么现在打开
故事的时间轴很清晰。2003年5月,分红型重疾险退出市场,此后健康险与分红机制绝缘二十二年。2024年8月,金发〔2024〕18号文首次提出建立预定利率与市场利率挂钩及动态调整机制,明确"鼓励开发长期分红型保险产品",并赋予分红险"前期现金价值更低、后期增幅更快"的特性——这句话是制度接口,为分红型健康险预留了空间。2024年9月,国务院"保险业新国十条"首次将"支持浮动收益型保险发展"写入国家层面顶层设计。真正的破冰点在2025年9月30日,金发〔2025〕34号《关于推动健康保险高质量发展的指导意见》在"疾病保险"部分明确提出支持监管评级良好的保险公司开展分红型长期健康保险业务,被业内普遍解读为分红型重疾险"重启"的政策信号。配套动作随即跟上:2025年1月预定利率动态调整机制落地,2025年6月分红水平监管意见函下发,2025年10月新版生命表发布并于2026年1月1日实施,首次规范分红保险红利分配对生命表的使用。
政策背后是更硬的利率现实。普通型产品预定利率从4.025%一路降到2.0%,分红型从3.0%降到1.75%,万能最低保证降至1.0%。行业协会七期研究值从2.34%逐步下行至1.90%附近,且当在售普通型产品预定利率最高值连续两个季度高于研究值25个基点以上时,须及时下调新产品预定利率上限——这是一条自动下行的轨道。对险企而言,传统固定利率产品形成单方面刚性负债,利率下行周期中负债成本刚性、资产收益下行,利差损持续累积。分红险的"保底+浮动"结构,用低于传统险的保底利率控制刚性成本,超出部分的投资收益按不低于70%的比例分配给投保人,把原本由险企独担的利率风险转为与客户共担。市场数据印证了这一转向:2026年上半年分红险原保费1.01万亿,占人身险业务比重35.2%,2025年上半年新推分红险259款、同比增94.4%,新单占比超七成。
但重疾险这一端正在失速。2025年健康险保费9973亿元,同比仅增2.04%,距"2025年超2万亿"的目标差出整整一倍,其中疾病险约4500亿元、占比约45%且负增长,12月单月增速-5.9%,创近五年新低。课件把困境拆成四重挤压:一是价格上涨、杠杆率下降,2025年以来成人重疾险保费普遍上调10%—20%,儿童重疾涨幅高达20%—40%;二是过度复杂化推高精算成本,病种从早期30种扩至130多种、加轻症接近190种;三是渠道与供给意愿同步收缩,代理人数量下滑、险企押注储蓄型业务,健康险在渠道中优先级下降;四是外部替代分流,惠民保、百万医疗险以及财险公司的短期"百万重疾险"持续切入,2025年财险健康险保费同比增11.31%。结论很直白:传统固定预定利率的长期重疾险,单纯靠增加责任已难以为继,必须从产品形态本身找破局点。
分红机制恰好提供了三个解法。降低刚性负债成本,分红型健康险预定利率可设1.75%、低于传统型2.0%,对险企是负债成本下行,对客户叠加分红后综合收益有望超过传统保单;红利转化保额,通过"增加保险金额"的红利分配方式把年度分红转为保额,无需额外健康审核即可实现保障额度逐年增长,形成"年度分红→增加保险金额→累积红利保险金额→继续参与未来分红"的正向循环;打通健康险长期化堵点,浮动收益机制打消险企开发长期健康险的顾虑,让长期健康险"卖得久、管得长",同时在"报行合一"背景下把竞争从价格战拉向保障、服务与投资价值的综合比拼。需要提前标注的是:红利分配不保证,实际取决于公司分红保险业务经营状况,某些保单年度红利可能为零。
二、产品形态:主险分红终身寿,附加提前给付重疾
童华相伴A/B款的产品结构是"主险+附加险"的组合:主险为华泰人寿童华相伴A/B款终身寿险(分红型),附加险为对应的提前给付重大疾病保险,主险可以单独购买。投保年龄0周岁(出生满7日)至65周岁,交费期支持趸交、5年、10/15年、20年、30年六种,保险期间终身,犹豫期常规设置,等待期90天(生效或最后复效之日起算),红利分配方式为增加保险金额,最低投保基本保额20万元、超出部分按1万元整数倍累加,职业类别1—4类、5—6类成年被保人需加费、0类拒保。
责任分工上,主险负责身故或全残:18周岁前按基本保额对应的累计所交保费(不计息)加累积红利保额现价给付;18周岁(含)后按"累计所交保费×到达年龄对应给付比例"与"基本保险金额"两者较大者加累积红利保额给付,合同终止。附加提前给付重疾则承担疾病端责任:重大疾病120种、给付一次,按基本保险金额与累积红利保险金额之和给付;重大疾病特别保障保险金,60周岁后的首个保单周年日前首次确诊重疾,在重疾金基础上再给付基本保额的80%;身故特别保障或全残特别保障,18周岁(含)至60周岁后的首个保单周年日前身故或全残,给付附加合同0.8倍基本保额;B款另含中症疾病25种、给付基本保额的50%、每种一次最多6次,轻型疾病50种(可选责任)、给付基本保额的30%、每种一次最多6次,轻中症赔付后附加合同继续有效。
有几条"共用"规则必须刻在脑子里:主附险保额共享,若附加合同已给付重疾保险金,主合同基本保额和累积红利保额分别按附加合同约定金额等额减少,主合同各项责任及现金价值按减少后金额确定,主附合同终止;重疾保险金、身故保险金、全残保险金仅给付其中一项;重大疾病特别保障、身故特别保障、全残特别保障仅给付其中一项且以一次为限;重疾给付以一次为限,给付后附加合同效力终止。此外还有投保人豁免可选——附加投保人豁免保险费重大疾病保险(守护版),投保人因意外或等待期后非意外首次确诊重疾、全残或身故,豁免保单列明产品的以后各期保费,该附加险基本保额等于产品计划年交保费合计,适合投保人与被保险人非同一人时的家庭顶梁柱配置。第二投保人指定与变更、减保(主险可减、附加提前给付重疾不可单独减保,减后基本保额不得低于最低要求且须为1万元整数倍,已给付任意一项保险金责任后不再接受减保申请)、效力恢复须主附同时申请等保全规则,也都在课件里写得很细。
三、产品示例:两个家庭,两种杠杆
A款示例是40岁童先生,主险50万保额20年交、年交16085元,附加提前给付重疾50万保额20年交、年交8280元,首年合计24365元。保证利益下,总重疾/身故/全残保险金在第1至第20保单年度为90万元(基本保额50万加0.8倍特别保障40万),第30保单年度起降为50万元(60周岁后特别保障退出)。红利利益下,累积红利保额逐年累积:第10保单年度累积红利保额15891元、总重疾/身故/全残915891元,第20保单年度累积63065元、总计963065元,第30保单年度累积130805元、总计630805元,第60保单年度累积410104元、总计910104元。现金价值端,保证利益第20保单年度291540元、第30保单年度354270元、第60保单年度472125元;含红利则分别为328312元、446950元、859366元。课件给出的杠杆率口径值得注意:保证利益下总重疾/身故/全残杠杆率随保单年度从数百个百分点逐步回落,含红利利益下长期杠杆显著更高——这正是"保额会长大"的量化表达。
B款示例是30岁童先生作为投保人、0岁儿子作为被保险人:主险50万保额20年交、年交8010元,附加提前给付重疾(含基本部分及可选责任)50万保额20年交、年交6355元,附加投保人豁免(守护版)基本保额14365元、19年交、年交554.9元,首年合计约14920元。保证利益下第1至第20保单年度总重疾/身故保险金90万元,第30保单年度起50万元;红利利益下第20保单年度累积红利保额59844元、总计959844元,第60保单年度累积369652元、总计1269652元,第100保单年度累积941251元、总计1441251元。轻中症端,第1保单年度起轻型疾病保险金15万元(50万×30%)、中症疾病保险金25万元(50万×50%),轻中症各最多6次。这个示例最动人的设计在豁免:假如童先生33周岁不幸首次确诊恶性肿瘤-重度或身故全残,童小宝的全部保障一直还在,且可豁免产品计划后续保费——爸爸的爱不会因为变故戛然而止。这正是"投保人豁免+第二投保人"组合在家庭保障规划中的真实价值。
四、竞品分析:费率、杠杆与责任的三维对照
课件给出的竞品对比有两组,口径需要看清。第一组是"身故+重疾+60周岁额外给付,10万保额"的分红重疾费率对比,10年交口径下,新产品A款男性0/30/40岁分别为4607/7498/8725元,华泰御健双盈为4764/7727/9068元,友邦盈如意顺心佳5050/8180/9620元,信诚健康有盈增额版4792/7975/9341元,阳光康盈4980/8320/9800元;女性同口径A款为4176/6820/7915元,亦处于对比组低位。20年交口径下A款男性2471/4082/4873元,同样低于或接近多数竞品。第二组是"身故+重疾+60周岁额外给付+轻中症,10万保额"的B款对比,B款分"必选"与"必选+可选"两列,10年交男性40岁必选8940元、必选+可选10183元,对比华泰御健双盈10423元、友邦10710元、信诚10064元、阳光10750元;女性40岁必选8127元、必选+可选9392元,对比组为9869/10020/9435/10530元。责任端对照也很清楚:A/B款为60周岁前额外给付80%,竞品分别为65周岁前50%、65周岁前75%、60周岁前80%、65周岁前75%不等;轻中症方面B款为中症50%×6次、轻症30%×6次,竞品多为中症50%×5次、轻症30%×5次或20%×6次、25%×6次等。简言之,童华相伴在费率上把自己放在对比组的中低位,在特别保障年龄窗口(60周岁前)和轻中症赔付次数(各6次)上做了加码,这是它参与竞争的两个抓手。
课件另附一组与经代渠道普通重疾的对照:30岁男性、10万保额、20年交、"基础责任+X岁前额外",新产品年交4082元,瑞泰乐享无忧(睿选版)3446元;重疾保额/已交保费口径下,第10保单年度新产品保证441%、红利449%、瑞泰435%,第20保单年度220%/238%/218%,第30保单年度220%/257%/218%,第40保单年度122%/179%/145%,第50保单年度122%/201%/145%,第60保单年度122%/227%/145%。这组数据说明两件事:分红重疾的保证杠杆在早期与普通重疾接近、后期因特别保障退出而回落,但含红利口径在中长期明显拉开差距;同时它的保费确实高于纯保障型经代产品,买它买的是"保额增长的可能性"与"终身寿险的现价与传承功能",而不是最低价的纯重疾杠杆。这一点必须在销售端讲清楚,否则就是把分红演示当保证卖。
五、把产品放回"守富"的框架
回到前文的主线。美元潮汐收水、全球资产无避风港、中产现金流被房贷与刚性支出锁死——在这种环境里,重疾险的功能不是增值,而是防止家庭财务被一次大病击穿。童华相伴A/B款的价值在于它同时回应了两个时代命题:对险企,1.75%的保底加不低于70%的盈余分配把利率风险从独担转为共担,让长期健康险重新变得可卖、可管;对客户,红利转保额让重疾/身故/全残保额有机会随时间增长,在60岁前家庭责任最重的窗口叠加0.8倍特别保障,A款40岁男性20年交首年24365元换90万元保证重疾/身故/全残保额,B款以0岁孩子为被保险人、30岁父亲为投保人并附加豁免,把"父爱不会因为变故而终止"写进了合同结构。
但必须同时把风险讲透:红利分配不保证,部分年度可能为零,课件里的每一笔"累积红利保额"都是演示而非承诺;主附险保额共享,重疾给付后主险保额等额减少、合同终止,所谓"赔完重疾保障还在"只适用于轻中症赔付的情形;减保有最低保额与1万元整数倍限制,且已给付任意一项保险金责任后不再接受减保;等待期90天内非意外确诊重疾只退还已交保费。把这些规则读懂,比记住演示表上那个"100岁144万"的数字重要得多。
二十二年关上的门,2025年9月30日重新打开。华泰童华相伴A/B款是这扇门后较早走出来的一批产品之一,它的意义不在于某一年红利能分多少,而在于它示范了一种结构:用较低的保证利率控制刚性成本,用红利转保额让保障有机会长大,用投保人豁免和第二投保人把家庭守护的链条接长。在低利率与利差损压力长期化的2026年,这种"保底+浮动"的重疾形态大概率会成为行业标配,而首批产品的条款细节、费率诚意与规则透明度,将决定它是真的破局,还是又一轮演示表上的数字游戏。对中产而言,守富的第一步是别让一场病把家底掏空;这份计划书能不能担起这一步,取决于你读没读懂"保证"与"演示"之间那道不能跨过的线。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号