

标题
- 标题
- 内容



华泰盛世华章(庆典版)年金保险(分红型)产品特色与客群营销话术评析——基于教育合规视角
一、引言
年金保险(分红型)作为兼具长期现金流规划与红利分配功能的人身保险产品,近年来在子女教育金储备、养老规划、财富传承等场景中被广泛运用。与之相伴的是,销售环节的合规性问题日益受到监管关注。2023年以来,监管部门多次强调人身保险产品销售应当坚持"适当性"原则,严禁夸大保险责任、承诺保证收益、将保险与储蓄理财简单类比等误导行为。在此背景下,对一份面向销售队伍的产品特色与客群营销话术材料进行合规视角的审视,具有现实意义。
二、产品特色与功能归纳评析
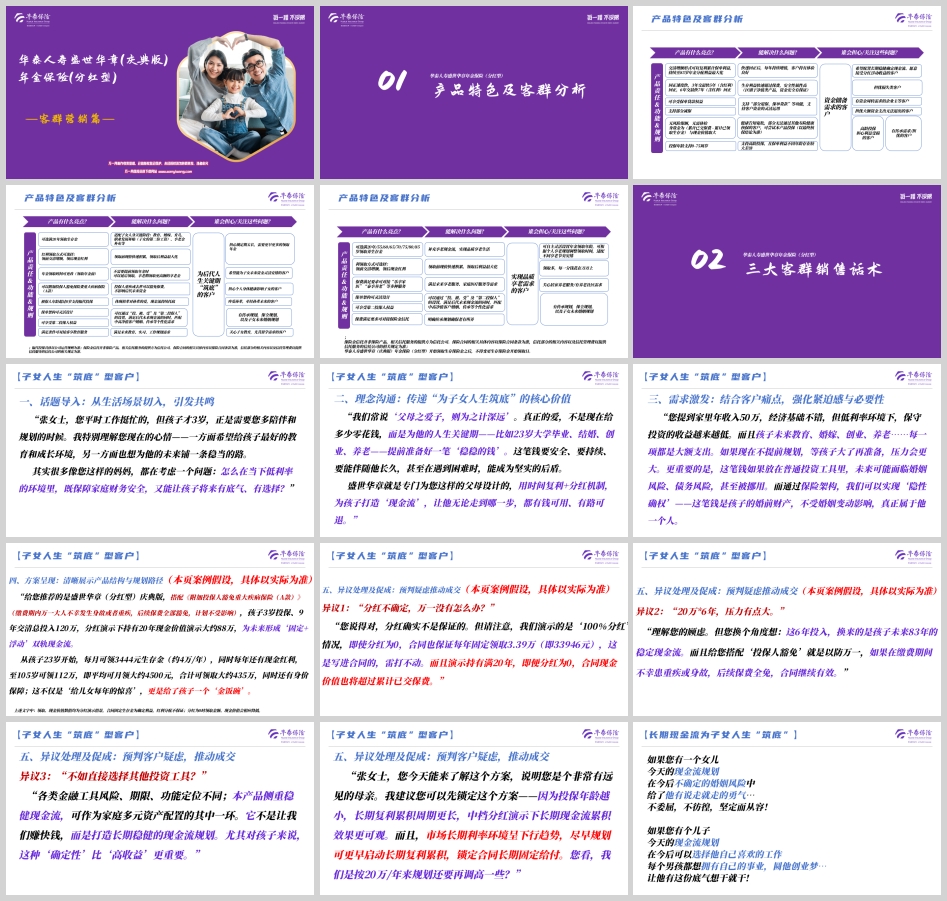
从材料第一部分看,该材料以"产品有什么亮点—能解决什么问题—谁会担心/关注这些问题"的三段式框架,对产品责任、功能与规则进行了较为系统的梳理,归纳出若干特色。
第一,投保门槛与核保友好。材料强调"无风险保额,无需体检",身故金为累计已交保费减累计已领取生存金与现金价值取大,健康告知宽松,部分无法通过其他寿险健康核保的客户可尝试投保,并注明"以最终核保结论为准"。这一表述在强调产品可及性的同时保留了核保结论的开放性,表述相对审慎。
第二,回正速度与安全性表述。材料称"3年交最快5年(含红利)回正,6年交最快7年(含红利)回正",并据此强调"生存利益快速超过保费,安全性属性高(区别于净值类产品,资金安全有保证)"。此处需要特别注意:回正速度的测算包含红利因素,而红利本身不保证;"资金安全有保证"的表述若脱离"保证利益"与"红利利益"的区分,容易使消费者产生"本金绝对安全且必然回本"的误解,属于合规上需要谨慎处理的表述。
第三,投保年龄与资金灵活性。材料显示投保年龄支持0至75周岁,支持高龄投保且保单利益不因年龄存在较大差异,并支持保单贷款、部分减保、部分退保等功能。这些功能确有提升资金灵活性的作用,但材料对保单贷款需支付利息、减保可能影响后续利益、前期退保可能产生损失等限制性内容着墨较少,信息披露的完整性有待加强。
第四,年金领取与红利领取的灵活性。材料称年金领取时间可在领取前更改,红利领取方式可选择"领前交清增额、领后现金红利",可选满20年或55至85岁领取生存金。同时材料在末尾注明"开始领取生存保险金之后,不得变更生存保险金开始领取日",这一限制性说明是必要的,但在前文突出"可更改"时应当同步提示,避免消费者形成"随时可改"的误解。
第五,保单架构与附加权益。材料提及隔代投保(被保人年龄超过8岁)、第二投保人权益、附加投保人豁免重大疾病保险(A款)、对接睿享教育服务、乐享家医、泰享养老、保险金信托等。材料对保险金信托作出"并非保险产品、服务提供方为信托公司、具体以信托公司规定为准"的提示,这一处理值得肯定;但对"满足条件可对接"各类服务,宜进一步明确"满足条件"的具体门槛及服务内容可能调整的风险。
总体而言,该材料对产品特色的归纳较为全面,框架清晰,但在"保证"与"不保证"的边界表述上存在若干需要收紧之处。
三、三大客群定位的合理性分析
材料将目标客群划分为三大类,定位逻辑总体清晰。
其一,子女人生"筑底"型客户。此类客户关注子女教育、婚嫁、育儿、职业发展等关键阶段的资金安排,材料以"为后代人生关键期筑底"为价值主张,并配合隔代投保、投保人豁免、第二投保人等架构工具,切中了家庭长期现金流规划的真实需求。
其二,品质享老需求客户。此类客户关注养老现金流补充与养老服务对接,材料以可自主设置年金领取年龄、可选多档领取年龄、对接居家养老与医疗服务为卖点,与当前养老金融的政策导向和市场需求相契合。
其三,传承规划与高净值客户。此类客户关注婚姻风险隔离、传承安排、资产保全,材料以"投、被、受"及第二投保人的保单架构设计为切入点,强调匹配婚姻、传承等个性化需求,定位较为准确。
三类客群的划分覆盖了子女规划、养老规划、传承规划三大典型场景,与年金保险(分红型)的产品功能具有内在匹配性。但应当注意,客群定位本身是销售管理的工具,不能替代"适当性"评估。材料在客群描述中使用"担忧损失类客户""担心利益受损的客户""担忧大额资金支出无法退出的客户"等表述,虽意在刻画需求,但若在销售中过度渲染"担忧""风险",可能构成对消费者的不当施压,需要在话术培训中加以规范。
四、销售话术的合规性评析
材料第二部分以"子女人生筑底型客户"为例,展示了从话题导入、理念沟通、需求激发、方案呈现到异议处理与促成的完整话术流程,结构完整、场景感强,但其中若干表述存在合规风险,需逐一审视。
(一)值得肯定的方面
其一,材料在方案呈现页明确标注"本页案例假设,具体以实际为准",并在页末注明"领取、现金价值数值均为分红演示情景,合同固定生存金为确定利益,红利分配不保证;分红为0时领取金额、现金价值会相应降低"。这一提示是分红险销售中不可或缺的合规要素,材料予以保留,值得肯定。
其二,异议处理中针对"分红不确定"的回应,明确承认"分红确实不是保证的",并指出"即使分红为0,合同也保证每年固定领取3.39万(即33946元),这是写进合同的",同时说明"演示持有满20年,即便分红为0,合同现金价值也将超过累计已交保费"。这种区分保证利益与红利利益、以保证利益兜底说明的方式,符合监管关于分红险销售应充分揭示不确定性的要求。
其三,异议处理中针对"不如直接选择其他投资工具"的回应,强调"各类金融工具风险、期限、功能定位不同;本产品侧重稳健现金流,可作为家庭多元资产配置的其中一环""不是让我们赚快钱",未贬低其他金融产品、未作收益比较,表述相对稳健。
其四,促成环节使用"中档分红演示下长期现金流累积效果更可观"的表述,使用了"演示""效果"等限定词,较之"保证""确定"更为审慎。
(二)需要关注的合规风险点
第一,"隐性确权""婚前财产""不受婚姻变动影响"等表述存在法律风险。材料在需求激发环节称"通过保险架构,我们可以实现'隐性确权'——这笔钱是孩子的婚前财产,不受婚姻变动影响,真正属于他一个人"。此类表述涉及婚姻财产归属的法律判断,而保单现金价值、生存金、身故金的归属需结合投保人、被保险人、受益人安排及婚姻法、民法典相关规定具体认定,不能一概而论。销售中作出"不受婚姻变动影响"的绝对化承诺,可能构成对法律效果的误导,宜改为提示"可通过保单架构安排并咨询专业人士,具体法律效果以法律规定和个案情况为准"。
第二,"回正""资金安全有保证"等表述需严格限定条件。材料称"3年交最快5年(含红利)回正""安全性属性高(区别于净值类产品,资金安全有保证)"。"回正"以含红利为前提,"最快"也提示了个案差异,但在销售话术中若简化为"几年就回本""本金安全",则可能构成对保证利益的夸大。建议在话术中同步说明"回正时间含红利演示,红利不保证;保证利益下的回正时间以合同为准"。
第三,"金饭碗""第二份工资""每年惊喜"等情感化表述需防止利益夸大。材料以"给孩子一个金饭碗""子女的第二份工资"作为卖点,情感诉求本身不违规,但若与具体领取金额结合使用而弱化"演示"属性,容易使消费者将演示领取金额理解为确定收入。话术培训中应明确要求每次提及领取金额时同步说明演示属性。
第四,案例数据的口径需统一、可复核。材料中同时出现"9年交清总投入120万""20万*6年""每月可领3444元(约4万/年)""至105岁可领112万""平均可月领大约4500元""合计可领取大约435万""保证每年固定领取3.39万(即33946元)"等多组数据,交费年期在"9年交"与"6年交"之间不一致,领取金额的口径(固定生存金、含红利领取、累计领取)也未逐项标明。案例数据口径不清是销售误导的高发环节,建议对每个数字标注"保证/演示""年度/累计""生存金/红利"属性,并确保全文数据一致。
第五,促成语术中的"锁定方案""利率下行"表述需谨慎。材料称"先锁定这个方案""市场长期利率环境呈下行趋势,尽早规划可更早启动长期复利累积,锁定合同长期固定给付"。以利率下行作为促成理由在行业中较为常见,但"锁定"一词易被理解为锁定收益水平,而分红险的红利部分并不锁定。建议改为"锁定合同约定的固定给付责任",并避免对利率走势作确定性判断。
第六,服务对接与信托内容的边界提示需贯穿始终。材料虽在页末注明保险金信托并非保险产品、服务提供方为信托公司,但在正文列举"对接保险金信托""睿享教育服务""乐享家医""泰享养老"时,未逐项提示服务的提供主体、准入条件及不确定性。建议在相关话术节点同步提示,避免消费者将增值服务误认为保险合同责任。
五、完善建议
基于上述评析,对该类客群营销材料的完善提出以下建议。
其一,建立"保证/演示"双栏表述规范。凡涉及现金价值、领取金额、累计领取、回本时间等数值,均应在话术中同步说明其属于保证利益还是红利演示利益,并将"红利不保证、可能为零"作为固定提示语嵌入每个方案呈现环节。
其二,收紧法律效果类表述。对"婚前财产""不受婚姻变动影响""隐性确权""传承"等涉及法律判断的表述,改为"可通过保单架构安排,具体法律效果需结合个案并咨询专业人士",避免绝对化承诺。
其三,统一案例数据口径。对交费年期、年交保费、总投入、领取起期、年度领取额、累计领取额等逐项标注属性与口径,确保前后一致、可复核,并在案例页显著位置标注"案例假设,非实际保单"。
其四,强化适当性管理。客群划分应与消费者风险承受能力、缴费能力、保障需求评估相结合,避免以"担忧""怕损失"等情绪化标签替代适当性评估;对高龄投保、隔代投保、大额趸交等情形,应设置更严格的销售行为管理要求。
其五,完善增值服务与信托提示。在正文列举各类服务对接时同步提示提供主体、准入条件与服务不确定性,并将保险金信托"非保险产品"的提示前移至首次提及处。
其六,加强话术留痕与培训考核。将合规话术纳入销售培训与考核,对演示利益说明、风险提示语的使用情况进行抽查,确保话术材料在传导至一线时不走样、不减配。
六、结语
总体来看,华泰盛世华章(庆典版)年金保险(分红型)客群营销材料在产品特色归纳、客群场景划分、话术流程设计上具有较强专业性,且在方案呈现与异议处理环节保留了"红利不保证""以实际为准"等必要的合规提示,异议处理中对保证利益与红利利益的区分也较为清晰,这些都是值得肯定的做法。同时,材料在"隐性确权""不受婚姻变动影响""资金安全有保证""锁定方案"等表述上存在需要收紧的合规风险,案例数据口径也需进一步统一。分红型年金保险的销售,核心在于让消费者清楚知道"什么是写进合同的、什么是演示的、什么是不保证的"。唯有把"保证"与"不保证"的边界讲清楚、把法律效果讲准确、把案例口径讲一致,产品特色才能真正转化为消费者的信任,销售话术才能在合规的轨道上发挥其沟通价值。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号