

标题
- 标题
- 内容

我们习惯用"增长"衡量一笔钱:今年比去年多多少,年化几个点,什么时候翻倍。但人生里真正难安排的,往往不是增长,而是确定——在某个谁也不愿预设的时刻,一笔说好就一定会到、金额分毫不动、不必变卖任何资产、不必看任何人脸色的现金,能不能准时出现。
中荷家业常青(珍藏版)终身寿险的这份建议书,讲的就是这样一件事。它不是收益演示,更像一份家庭现金流的"预案":把"万一"提前改写成"一定"。
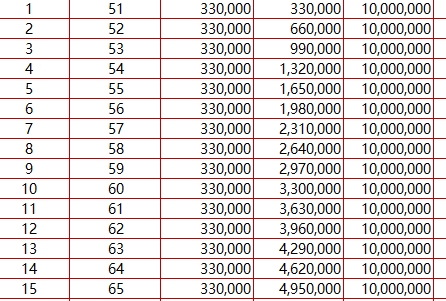
被保险人钟先生,男,50周岁;保险期间终身,交费年期20年,年交保费33万元,累计总保费660万元,基本保额1000万元。演示表从第1个保单年度(年末51岁)列到第31个保单年度(年末81岁),每年给出六个数:当年保费、累计保费、身故给付、年末现金价值。
最刺眼的一列是"身故给付"——31年,每一年都稳稳写着1000万元,一分不涨,也一分不减。另一列"年末现金价值"则从1.85万元起步,缓慢爬到706.44万元。一静一动,两条线,构成了这份保单全部的脾气。
建议书开头还有两行小字值得抄下来:Excel版计划书仅供参考,具体数值以实际投保时为准;若表中出现"#N/A",说明该年龄、交费年期与保险期间的组合不可操作,须调整参数重算。这两句话不是格式套话,它提醒我们:下面所有数字都是特定假设下的一次演算,不是承诺,也不是账户余额。
从演示表看,身故给付始终锁定在1000万元、不随年度递增,这是定额型终身寿险的典型形态;真正在长的是现金价值。这一点先分清,后面才不会看错账。
定额带来的,是前置到极致的杠杆。第1个保单年度,钟先生只交了33万元,身故给付已是1000万元,相当于累计已交保费的30.30倍;第5年(55岁)累计交165万元,杠杆6.06倍;第10年(60岁)330万元,3.03倍;第20年(70岁)交满660万元,1.52倍;此后保费不再交,杠杆便固定在1.52倍,直到终身。
换个角度更直观:只要合同成立,哪怕只交了一期保费,1000万元的安排就已经生效。它不挑时点、不挑病因、不看当时市场是牛是熊,也不要求家人先去处置房产、股权或理财账户。医疗险管住院开销,重疾险管确诊后的收入中断,年金管活着时的日常现金流,而终身寿管的是人不在之后,家里立刻要用的那笔整钱——养老与传承的拼图里,它补的是"身后"那一块。
但也要把话说透:1000万元不是"保单里存着1000万"。它有一个触发条件。活着的时候,钟先生能实际支配的,只有现金价值那一列。
把现金价值拆成四段看,节奏非常清楚。
前三年是"沉没区"。 第1年末1.85万元,仅为已交保费的5.61%;第2年4.83万元;第3年9.03万元,占累计99万元的9.12%。这三年的低现价是长期契约的固有成本:保险公司把首年风险保费、渠道与核保成本前置摊掉了。所以这类保单最忌讳用短期理财的眼光打量,更忌讳交两三年就反悔。
第4年起开始提速。 第4年一下跳到28.98万元,单年增量19.95万元;第5年50.04万元;第10年(60岁)173.50万元,占累计保费的52.58%;第15年332.57万元,占67.19%。交费期内,现价每年的增量从三万级一路抬到四十五万级——第20年单年增加45.03万元——越往后,这张保单的"底盘"越厚。
交费期满,账还没打平。 第20年末(70岁),660万元全部交完,现价536.87万元,相当于已交保费的81.34%,中间还差123.13万元、18.66%。这个缺口很关键:它说明"交完钱"和"钱回来"是两件事。
真正越过总保费线,是第28年。 78岁那年,现价662.10万元,首次略高于660万元总保费(100.32%)。注意这只是名义打平,没算资金的时间价值,也没算二十多年的通胀。此后现价继续走:79岁677.26万元、80岁692.07万元、81岁706.44万元,占累计保费的107.04%。
交费结束后的增长有个耐人寻味的特征:绝对额稳定在每年14万—16万元,但环比增速一路收窄——第21年2.89%,第25年2.63%,第28年2.38%,第31年只剩2.08%。它不像复利曲线那样越滚越快,而是逐年向1000万元身故保额收敛。换句话说,现金价值不是"收益账户",它是这份终身契约在生存期间不断增厚、最终与身故责任合拢的准备金。至于退保、保单贷款、减保等能否办理、按什么比例办理,一律以保险合同条款为准,演示表不代替条款。
同一张保单,结局不同,"回报"会差出几个数量级。按简化口径测算(每年保单年度初交费、第N个保单年度末领取,未计通胀与税费,仅用于理解结构,不是产品宣传收益率):
情形 | 关键年度 | 内部收益率(IRR) |
早期身故,赔1000万 | 第1年 | 约2930% |
早期身故,赔1000万 | 第10年(60岁) | 约19.52% |
交费期满身故 | 第20年(70岁) | 约3.81% |
长寿身故 | 第31年(81岁) | 约1.92% |
中途退保取现价 | 第10年 | 约 -12.12% |
中途退保取现价 | 第20年 | 约 -2.01% |
退保取现价 | 第28年(78岁) | 约 0.02% |
退保取现价 | 第31年(81岁) | 约 0.32% |
这张对照表几乎把产品的定位说尽了:早走,它是几十倍杠杆的保障;长寿,它是一笔约2%量级的、确定到终身的传承安排;中途退,前十几年明显吃亏,二十多年才勉强名义回本。
所以它从来不是用来"存钱取息"的。若目标是跑赢通胀、博取弹性收益,这张表会让人失望;若目标是在不确定的寿命里,锁定一笔不受市场波动、不受债务处置节奏影响的整额现金,它的价值恰恰在于"不漂亮但不会变"。收益可以等,身后事等不了。
还有一层必须诚实:1000万元是名义固定的。若仅以年通胀2%作示意(非预测),第30个保单年度末的1000万元折回投保时点,购买力约相当于今天的552万元,已低于660万元总保费;第20年末则约673万元,略高于总保费。定额终身寿不负责抗通胀,它负责的是"一定有、一定够数、一定及时"。把这份钱当成家庭资产的压舱石可以,当成全部养老储备则不够——有所医、有所养、有所护、有所传,本就该由不同工具各守一段。
人走之后,家庭最缺的常常不是资产,而是能马上动用的现金。房子、股权、设备、收藏都在,可继承手续、评估、过户、找买家都要时间;与此同时,未结清的经营债务、银行贷款、员工薪资、税费、丧葬与医疗尾款,却都要求立刻付清。很多家庭不是没有家业,是被"资产很厚、现金很薄"卡住了,最后不得不折价变卖。
一笔指定受益人的身故保险金,补的正是这个缺口。它常见的去处很朴素:清偿债务,让家人不必先还债再谈继承;给企业合伙或股权回购留出对价,避免经营主体被迫易手;为配偶留一笔不依赖子女、不依赖市场行情的终身养老底金;在多个子女之间做清晰、等分、不伤和气的安排;或者单纯覆盖最后那段照护与医疗的尾账。
法律路径也相对清爽:依现行《保险法》及司法解释,指定了受益人的身故保险金一般不作为被保险人的遗产处理,给付直接指向受益人;保险赔款依现行税法规定免征个人所得税。当然,这两句都有边界——指定受益人要明确、要及时更新,且任何安排都不得用于规避法定义务或对抗合法债务,具体仍以法律规定、合同条款与实际情况为准。
方案好不好,一半看条款,一半看能不能交得完。
33万元/年、连续20年,意味着钟先生从50岁交到70岁,横跨退休前后,中间可能遇到生意回款变慢、子女婚嫁、父母照护、自己健康波动。而这份演示表最不宽容的恰恰是前几年:第3年末现价仅9.03万元,若此时断供,损失几乎全部已交保费。所以这笔钱必须是与主营业务、家庭日常开支、应急储备完全隔开的长期闲钱,最好来源稳定、不依赖单一项目回款。
配置比例上也要克制:660万元总保费对应1000万元身故给付,净额340万元,是"用确定的小额换确定的大额",不是把身家押进去。它应该坐在资产表最底层,上面再叠医疗险、重疾险、年金与长期护理保险——上一轮谈养老三笔费用时说过,最容易被漏掉的是护理费;再往后一步,最容易被漏掉的,就是身后这笔"不用求人的现金"。
第一,把"身故给付1000万"当成账户余额。 它不是随时可取的存款,活着能动的只有现价那一列,第20年末是536.87万元,不是1000万元。
第二,把"现金价值"当成保费返还。 交费期满仍有123.13万元缺口;要到第28个保单年度、78岁,现价才在名义上越过660万元。中间任何一年退保,都要按当年现价结算。
第三,忽略"仅供参考、以实际投保为准"。 年龄、性别、交费年期、基本保额、保险期间任一变动,整张表都要重算;出现"#N/A"就是提示该组合不可操作,不是系统故障。演示不等于承保结论,健康告知、核保结论、免责条款同样不在Excel里。
第四,只盯现价、忘了杠杆与持续性。 这张表真正稀缺的,是第1年就用33万元锁定1000万元的那条平线,以及它终身不衰减的确定性。用收益率一把尺子量到底,反而会量丢它最值钱的部分。
"家业常青"四个字,听着像祝词,落到纸上其实是一串很冷静的数字:33万×20年,换一条从51岁画到终身、始终写着1000万元的横线,外加一条从1.85万慢慢长到706.44万、继续向1000万靠拢的曲线。
它不承诺让谁更富,只承诺在最不好安排的那一天,家里不必临时找钱、不必折价卖资产、不必让谁为难。所谓常青,从来不是不落幕,而是落幕时,该留的都留好了,该接住的人,稳稳接得住。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

