

标题
- 标题
- 内容



华泰盛世华章(庆典版)年金保险(分红型)产品特色、客户画像与话术训练评析
一、引言
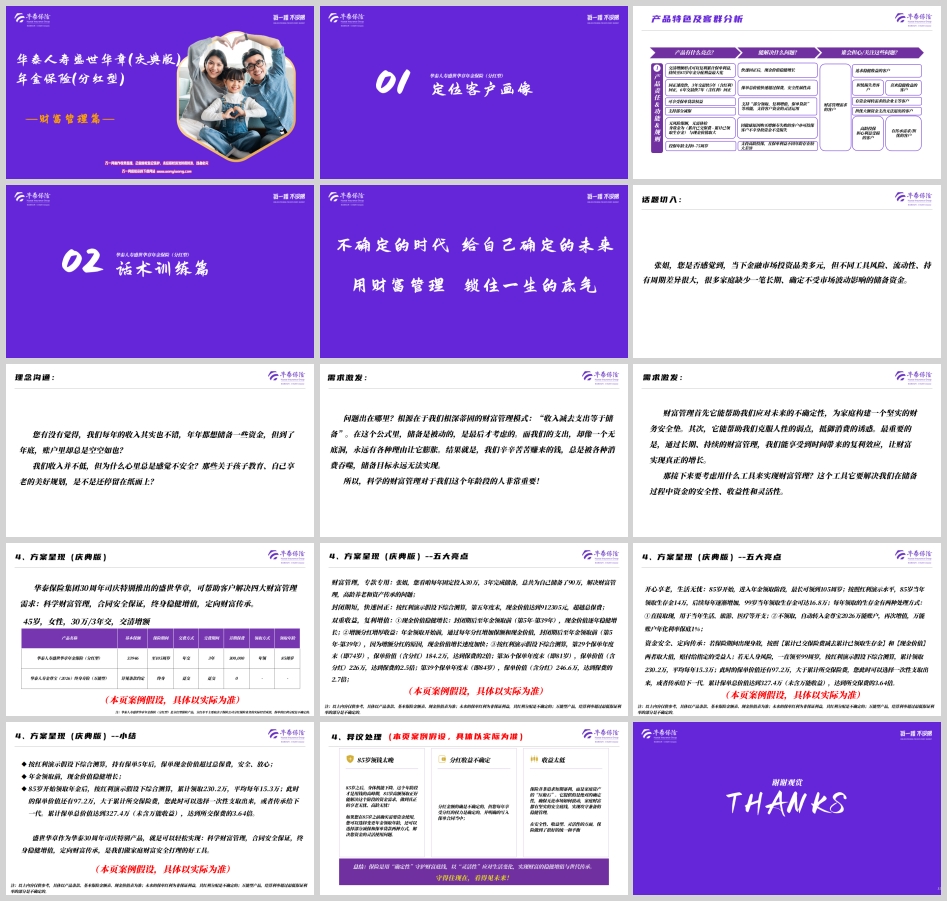
在利率中枢下行、居民财富管理需求日益多元化的背景下,分红型年金保险凭借"保证利益+浮动红利"的双层结构,成为家庭长期财富规划的重要工具。华泰人寿推出的盛世华章(庆典版)年金保险(分红型),以华泰保险集团30周年司庆为契机,打出"科学财富管理、合同安全保证、终身稳健增值、定向财富传承"四大卖点,并配套金尊宝(2026)终身寿险(万能型)账户形成"年金+万能"的组合架构。
二、产品特色定位:以"快速回正+终身领取"构建确定性
盛世华章(庆典版)的产品结构可概括为"三年交费、终身领取、增额分红、身故取大"。其特色定位主要体现在四个方面。
第一,回正速度快,安全性属性突出。 根据产品资料,3年交最快第5年(含红利)现金价值超过累计保费,6年交最快第7年回正。对于厌恶长期资金锁定的客户而言,"最快五年回正"意味着封闭期显著短于传统年金产品,保单总价值快速超过保费,使保险的"安全垫"功能得以提早兑现。需要强调的是,该回正测算含红利演示,而红利本身不确定,销售中须明确区分保证部分与非保证部分。
第二,无风险保额、无需体检,投保门槛友好。 身故保险金按"累计已交保费减累计已领取生存金"与"现金价值"两者取大给付。这一设计使客户不幸身故时资金不受损失,同时因无需体检,因健康原因无法购买增额终身寿险的客户亦可投保,拓宽了客群边界。
第三,交清增额与增额分红形成复利累积。 产品以交清增额形式将红利转化为保额,持续累积至85岁年金领取起点,使年金分配利益最大化。资料显示,在红利演示假设下,第29个保单年度末(74岁)保单价值约184.2万元,达保费2倍;第36个保单年度末(81岁)约226万元,达2.5倍;第39个保单年度末(84岁)约246.6万元,达2.7倍。这一"封闭期后现金价值稳健增长、领取前增速加快"的曲线,是产品财富管理叙事的核心支撑。
第四,高龄投保与资金灵活性兼备。 投保年龄覆盖0至75周岁,支持高龄投保且保单利益不因年龄存在较大差异;同时支持保单贷款、部分减保、部分领取等功能,并可选择变更年金领取年龄,兼顾了养老储备与资金周转需求。
从功能定位看,该产品试图同时回应四类财富管理诉求:科学财富管理(强制储备、专款专用)、合同安全保证(保证利益写入合同)、终身稳健增值(增额分红复利累积)、定向财富传承(指定受益人、身故取大)。这种"一险多能"的定位,使其在银保与个险渠道均具备较强的场景延展性。
三、客户画像分析:五类客群的焦虑与诉求
产品资料将目标客群归纳为追求稳健收益者、有传承需求者、高龄投保者、担忧利益受损者、有资金周转需求的企业主等。结合产品特性,可进一步细化为五类画像。
其一,稳健收益偏好的家庭储备者。 这类客户收入不低但储蓄纪律薄弱,年终账户常"空空如也",核心焦虑是"钱留不住"。他们需要的是强制储备机制与高于存款的长期确定性,盛世华章"每年固定投入、三年完成储备"的安排恰好对应"收入减支出等于储备"向"先储备后支出"的模式转换。
其二,健康原因被增额寿拒之门外的客户。 无风险保额、无需体检的设计,使这部分客户获得了替代性保障与储蓄工具,其诉求是"不因健康问题失去财富安排的机会"。
其三,高龄投保人群。 0至75周岁的投保范围与年龄差异较小的保单利益,回应了高龄客户"想投保却受年龄限制"的痛点,适配老年客户的养老补充与传承安排。
其四,有传承需求与担忧的客户。 身故金取大机制与指定受益人安排,使财富定向传递成为可能,回应了"担心身故资金受损""希望把钱留给孩子"的诉求。
其五,有资金周转需求的企业主。 保单贷款、部分减保、部分领取等功能,使大额资金支出后仍保留退出通道,缓解"钱进去出不来"的担忧。
五类画像的共同底色是"不确定性厌恶"——在金融市场工具多元但风险收益差异巨大的当下,他们需要的不是最高收益,而是"确定的底线"。这也正是产品话术"不确定的时代,给自己确定的未来"的立论基础。
四、话术训练逻辑:从理念沟通到方案呈现的四步递进
产品资料的话术训练采用"话题切入—理念沟通—需求激发—方案呈现"四步结构,逻辑链条清晰。
话题切入以"金融市场品类多元、家庭缺少长期确定储备"破冰,引导客户从"比较收益率"转向"比较工具属性"。理念沟通以"年年想储备、年底却空空"的生活化场景引发共鸣,再以"收入减支出等于储备"的公式批判,指出被动储备的失效根源。需求激发进一步将财富管理价值归纳为三点:应对不确定性、克服人性弱点、享受复利效应,并顺势提出工具选择标准——安全性、收益性、灵活性。方案呈现则以45岁女性、30万三年交、交清增额的具体案例,按"专款专用—快速回正—双重收益—开心享老—定向传承"五步展开,最终落到"累计保单总价值327.4万元、达保费3.64倍"的测算结论。
这一话术设计的可取之处在于:以理念而非收益开场,降低了客户对"卖产品"的防御;以公式批判制造认知缺口,再以产品填补;以具体案例将抽象复利转化为可感知的数字。但其风险亦不容忽视——"3.64倍"等测算均建立在红利演示假设之上,若话术训练未将"非保证利益"提示置于与收益数字同等显著的位置,极易滑向销售误导。资料虽在每页标注"红利分配不确定""万能险超过最低保证利率部分不确定",但话术正文的感染力远强于脚注,训练中应强化"先讲不确定、再讲确定"的表达顺序。
五、异议处理评析:三个高频问题的回应质量
资料列出三个典型异议及回应,质量参差,值得逐一评析。
"85岁领钱太晚"——回应以"85岁后身体机能下降、才是用钱高峰"立论,并补充变更领取年龄、部分减保、保单贷款三条灵活通道。这一回应承认了产品设计的时间错配问题,转而以"高龄用钱高峰"重构合理性,逻辑成立;但"变更年金领取年龄"的具体条件与代价(是否影响保额、是否需公司同意)在话术中未展开,实操中易引发预期落差。
"分红收益不确定"——回应称"分红金额不确定,但每年享受分红的权力确定并写入合同"。这一表述准确区分了"权利确定"与"金额不确定",是合规话术的正面示范。但需注意,"享受分红的权利"本身受制于分红保险业务实际经营成果与监管规定,话术不宜让客户误以为"每年必有红利"。
"收益太低"——回应以"压舱石""确定性底线""攻守兼备"作比,将评价标准从收益率转向风险管理,是保险销售中较为成熟的定位话术。但"收益太低"的异议往往源于客户将保险与理财、基金直接比较,回应若仅停留在比喻层面,缺乏对保证利益、红利机制、流动性成本的量化说明,说服力有限。
六、合规审视与改进建议
综合来看,该产品资料在结构完整性与场景化表达上颇具水准,但作为销售训练材料,仍有三方面需强化。
其一,保证与非保证利益的区隔应前置。 资料中"回正""2倍""3.64倍"等关键数字均含红利演示,虽每页有注,但话术主线未同步提示。建议在训练中确立"每个收益数字后必须跟一句不确定性提示"的硬规则,并将保证现金价值、保证领取金额单独列示,供客户对照。
其二,避免"无风险""安全保证"等绝对化表述的误用。 "无风险保额"指投保环节无需体检、不设风险保额加费,并非"产品无风险";"合同安全保证"应限定为保证利益部分。训练材料宜对易混淆术语作专门释义,防止一线人员口误放大。
其三,万能账户的衔接说明应更完整。 资料提及生存金可转入金尊宝(2026)万能账户、保底利率1%,但未说明初始费用、领取限制、结算利率历史区间等关键信息,建议在方案呈现页补充简表,避免"保底1%"被误读为综合收益。
七、结语
华泰盛世华章(庆典版)以"快速回正、终身领取、增额分红、身故取大"构建了较为完整的产品叙事,其客户画像精准锚定不确定性厌恶型家庭,话术训练以理念先行的四步结构降低了销售阻力,异议处理亦触及了年金销售的核心争点。然而,分红型产品的生命力最终取决于红利实现率与销售适当性:前者靠公司投资与经营,后者靠话术边界与信息披露。对一线销售而言,真正专业的表达不是把"3.64倍"讲得动人,而是在讲完数字后坦然说明"其中保证的部分是多少、不确定的部分为何不确定"。唯有如此,"守得住现在,看得见未来"才不只是一句口号,而是客户可以核验的承诺。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号