

标题
- 标题
- 内容

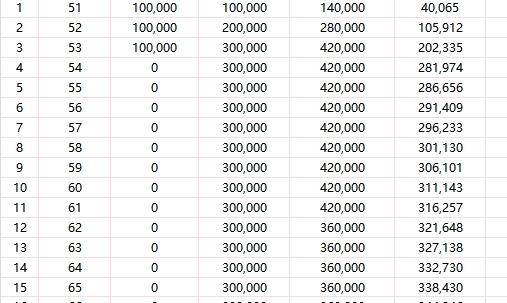
核心结论:富泽红福来终身寿险(分红型)是一款兼顾终身保障与资产增值的分红型增额终身寿产品。以50周岁女性、3年交、年交10万元、基本保额26.29万元为例,保单第10年(60周岁)现金价值约31.11万元,已超过累计已交保费30万元;保单第25年(75周岁)现金价值约40.23万元,身故保险金同样为40.23万元,保障与储蓄功能同步兑现。
根据产品说明书,富泽红福来终身寿险(分红型)接受0周岁(出生满28日)至70周岁人群投保,交费方式支持一次性交付、3年交、5年交和10年交,保险期间为终身。本案例中,被保险人小华为50周岁女性,选择3年交,年交保费100,000元,基本保额262,900元,累计已交保费300,000元。
该产品的核心特色可概括为四个方面:交费灵活、终身保障、分红添利、财富传承。作为一款增额终身寿险,其基本保额和现金价值会随时间持续增长,同时通过分红机制分享保险公司的经营成果。
富泽红福来终身寿险的身故或全残保险金给付规则,根据被保险人投保时的年龄和出险时间点进行区分。
情形一:投保时未满18周岁。 如果在18周岁后的首个保单周年日之前出险,按累计已交保费与现金价值的较大者给付;如果在18周岁后的首个保单周年日(含)之后出险,则适用成年人给付规则。
情形二:投保时已满18周岁。 本案例中小华50周岁投保,适用此规则。
交费期满日之前出险(即前3个保单年度内):取“累计已交保费×给付比例”与“现金价值”的较大者。50周岁女性适用的给付比例为140%(41-60周岁区间)。
交费期满日之后出险(第3个保单年度及以后):取以下三项的最大值——(1)累计已交保费×给付比例;(2)现金价值;(3)当年度保险金额。
当年度保险金额的复利增长机制: 首个保单年度内,当年度保险金额等于基本保险金额262,900元。从第二个保单年度起,每年按基本保险金额的1.75%以年复利增加,即当年度保险金额等于上一保单年度保险金额乘以(1+1.75%)。这是一项写入合同的确定性增长,不受市场波动影响。
身故或全残时的到达年龄 | 给付比例 |
17周岁(含)以下 | 100% |
18-40周岁 | 160% |
41-60周岁 | 140% |
61周岁(含)以上 | 120% |
“到达年龄”的计算方式为:原始投保年龄 + 身故或全残时保单年度数 - 1。
根据演算数据,小华在60周岁、75周岁、90周岁和100周岁四个时间节点的保单利益如下:
年龄 | 保单年度 | 累计已交保费 | 现金价值(元) | 身故/全残保险金(元) |
60周岁 | 第10年 | 300,000 | 311,143 | 420,000 |
75周岁 | 第25年 | 300,000 | 402,260 | 402,260 |
90周岁 | 第40年 | 300,000 | 521,806 | 521,806 |
100周岁 | 第50年 | 300,000 | 620,618 | 620,618 |
第10个保单年度末,现金价值达到311,143元,超过累计已交保费300,000元,实现“回本”。此时身故或全残保险金为420,000元,相当于累计已交保费的1.4倍。
这一身故保险金水平远高于现金价值,原因在于:交费期满后,身故保险金的计算采用“累计已交保费×140%(给付比例)”这一项,300,000×140%=420,000元。在保单前期,身故保障的杠杆效应是显著的——以小华50周岁的年龄投保,用30万元的总保费撬动了42万元的身故保障。
第25个保单年度末,现金价值增长至402,260元,与此同时,身故或全残保险金也降至402,260元,两者完全相等。
这一“并轨”现象的原因在于:当年度保险金额经过多年1.75%复利增长后,其数值与现金价值趋于一致,成为三项比较中的最大值。从第25年起,现金价值即等同于身故保障,保单的储蓄属性全面超越保障属性。
第40年,现金价值达到521,806元,约为累计已交保费的1.74倍;第50年,现金价值达到620,618元,约为累计已交保费的2.07倍。
这一增长轨迹体现了增额终身寿险的核心逻辑:时间越长,复利效应越显著。当年度保险金额以1.75%年复利递增,虽然单一年度增幅看似微小,但经过数十年的累积,增长效果可观。
富泽红福来终身寿险(分红型)的红利分配是非保证利益。产品说明书明确提示:“未来的保单红利为非保证利益,其红利分配是不确定的。”
分红实现率是检验分红兑现能力的关键指标。 根据2025年度分红险红利实现率的行业数据,714款产品中约32.2%的红利实现率等于或大于100%,最高达166%。富泽人寿旗下有4款分红险产品的红利实现率为121%,表明该公司在分红兑现方面具备一定的能力。
需要清醒认识的是:分红实现率因公司和产品而异,且同一公司在不同年度的表现可能存在波动。 本演算表展示的是保证利益部分,未包含分红演示。实际获得的利益将取决于保险公司每年的分红方案。
富泽红福来终身寿险(分红型)的产品定位清晰:保障+储蓄+传承三位一体。
适合以下人群考虑:
第一,有中长期资金规划需求的稳健型投资者。 分红型增额终身寿险适合有一笔中长期(10年以上)不会动用的闲置资金、希望长期收益跑赢通胀的中产及以上家庭。该产品通过“保证利益+浮动分红”的双层结构,在锁定确定增长的同时保留了增值空间。
第二,有财富传承需求的客户。 终身寿险的身故保险金具有定向传承的功能,可以通过指定受益人实现财富的精准传递,避免继承纠纷。产品说明书也将“有序:约定给付财富传承”列为险种特色之一。
第三,需要资产隔离与保全规划的客户。 在民事执行领域,保单的现金价值可能面临被执行的风险,但通过合理的投保架构设计(如保险金信托等),可以实现一定程度的资产隔离。
需要谨慎考虑的情形: 如果资金在短期内(5年内)可能需要动用,增额终身寿险前期的现金价值通常低于已交保费,退保可能产生损失。第10年现金价值才超过累计保费,意味着资金需要至少锁定10年。
富泽红福来终身寿险(分红型)的利益演算表清晰地展示了一条确定性增长的路径:以50周岁女性、3年交30万元为例,第10年现金价值31.11万元实现“回本”,第25年现金价值与身故金同步达到40.23万元,第50年达到62.06万元。写进合同的1.75%复利递增提供了确定性的底线收益,而分红机制则保留了分享保险公司经营成果的上行空间。
在低利率环境下,银行存款利率持续走低,分红型增额终身寿险凭借“保底+浮动”的收益结构受到市场关注。但消费者需要明确:分红是不确定的,保证利益才是产品的核心价值所在。 选择此类产品,本质上是选择与一家经营稳健的保险公司建立长期契约关系,用时间换取确定性的增长。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

