

标题
- 标题
- 内容

富泽红运连连(荣耀版)年金保险(分红型)利益演算解读:为孩子规划一生现金流
在家庭财富规划中,教育金、婚嫁金、创业金、养老金和传承金,往往是父母最关心的几个重要节点。尤其是当孩子刚出生时,如何通过一份长期、稳定、具有确定性的保险计划,把今天的资金转化为未来多年可领取的现金流,是很多家庭关注的重点。
一、投保结构:5年交、年交10万,总保费50万
从演算表看,这款产品的基本信息非常清晰:
被保险人:小富,0周岁,女性;
险种名称:富泽红运连连(荣耀版)年金保险(分红型);
保险期间:至105周岁;
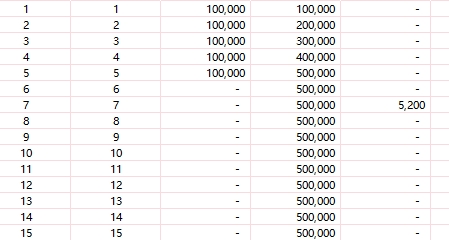
基本保险金额:5,200元;
交费年期:5年交;
年交保费:100,000元;
首年保费合计:100,000元;
关爱保险金领取时间:第7个保单周年日;
年金开始领取时间:第8个保单周年日。
这意味着,投保人选择的是5年缴费,每年10万元,累计已交保险费为50万元。对于0岁女孩来说,保险期间可覆盖其一生,直至105周岁。这种长期规划的优势在于,可以通过合同约定的领取方式,把一笔家庭资金转化为伴随孩子一生的现金流。
与一次性交付、3年交、10年交相比,5年交对应的是第7个保单周年日领取关爱保险金,第8个保单周年日开始领取年金。这样的安排兼顾了缴费期与领取期的衔接:前5年完成缴费,第7年先领取一笔关爱保险金,第8年开始进入年金领取阶段。对于希望在中长期内为孩子建立稳定现金流的家庭而言,这种节奏比较清晰。
二、关爱保险金:第7个保单周年日领取基本保额
根据保险责任,若被保险人于关爱保险金领取日零时生存,保险公司将按基本保险金额给付关爱保险金。案例中基本保险金额为5,200元,5年交对应的关爱保险金领取日为第7个保单周年日。
也就是说,在小富7个保单周年日时,如果仍然生存,可以领取5,200元关爱保险金。这笔钱金额不算大,但象征意义较强,可以理解为合同进入领取阶段前的一次“关爱金”给付。对于0岁投保的孩子来说,第7个保单周年日时约为7周岁,正处于成长阶段。这笔关爱金可以用于教育补充、健康管理、兴趣培养,也可以留存作为纪念。
需要注意的是,关爱保险金领取日与交费方式有关:一次性交付为第5个保单周年日,3年交为第6个保单周年日,5年交为第7个保单周年日,10年交为第9个保单周年日。案例选择5年交,因此对应第7个保单周年日。
三、年金领取:第8年开始,每年领取累计已交保费的1.75%
年金是这款产品的核心利益之一。根据条款,年金有年领和月领两种方式。若选择年领,自合同年金开始领取日起至被保险人年满105周岁后的首个保单周年日(不含)止,若被保险人于每个保单周年日零时生存,保险公司将按累计已交保险费的1.75%给付年金。
案例中,5年交对应的年金开始领取日为第8个保单周年日。累计已交保费为500,000元,因此年领金额为:
500,000元 × 1.75% = 8,750元/年。
也就是说,从第8个保单周年日开始,若小富生存,每年可领取8,750元年金,直至年满105周岁后的首个保单周年日(不含)之前。若选择月领,则按累计已交保险费的1.75%与8.5%的乘积给付。计算方式为:
500,000元 × 1.75% × 8.5% = 743.75元/月。
月领方式的好处是现金流更细水长流,适合用于日常生活补充;年领方式则更适合按年度规划支出。如果投保人未选择年金领取方式,默认为年领。合同有效期内,投保人还可以书面申请变更年金领取方式,经保险公司审核同意后,变更后的领取方式自下一个保单周年日起生效。
从演算表看,已领取关爱保险金和年金总额在70周岁时为556,450元,80周岁时为643,950元,90周岁时为731,450元,105周岁时为853,950元。这个数据展示了在演示假设下,随着领取年限增加,累计领取金额逐步提高。需要强调的是,这里的“已领取关爱保险金和年金总额”并不等同于总保费,也不包含红利、满期金或身故保险金等其他利益。它反映的是在特定年龄节点,已经领取的关爱保险金与年金合计。
四、身故保险金:累计已交保费与现金价值取大
身故保险金方面,若被保险人身故,保险公司将按以下两项金额中的较大者给付身故保险金,同时合同终止:
被保险人身故时累计已交保险费;
被保险人身故时合同的现金价值。
这一设计体现了“保底”思路:至少可以拿回累计已交保费与现金价值中的较大者。对于长期年金保险而言,现金价值会随着保单年度变化,前期通常低于累计已交保费,后期可能逐步接近或超过。演算表显示,在70周岁时,保单年度年末身故保险金为500,053元;80周岁时为500,061元;90周岁时为500,063元;105周岁时为500,000元。
从这些数据看,身故保险金在演示中基本围绕50万元上下波动。这说明在对应年龄节点,累计已交保费与现金价值中的较大者约为50万元。对于投保人来说,这意味着即使发生身故风险,也能为受益人留下一笔不低于累计已交保费的利益,体现了一定的保障功能。
五、满期保险金:105周岁给付累计已交保费的101.75%
若被保险人生存至保险期间届满,保险公司将按照保险期间届满时合同的累计已交保险费的101.75%给付满期保险金,同时合同终止。
案例中累计已交保费为500,000元,因此满期保险金为:
500,000元 × 101.75% = 508,750元。
保险期间至105周岁,也就是说,如果小富生存至105周岁,合同期满时可以领取508,750元满期保险金。这一金额高于累计已交保费,体现了合同满期时的返还与增值安排。当然,实际领取还需以合同有效、生存状态及保险公司最终结算为准。
六、现金价值:长期持有的“退保参考线”
演算表还列出了保单年度年末现金价值:70周岁时为500,053元,80周岁时为500,061元,90周岁时为500,063元,105周岁时为0元。
现金价值是保险合同中的重要概念,通常可以理解为投保人退保时能够拿回的金额,或者在身故保险金、保单贷款等场景中作为参考。对于长期年金保险而言,现金价值在前期往往较低,随着时间推移逐步积累。演算表显示,在70周岁、80周岁、90周岁时,现金价值约为50万元,与累计已交保费接近或略高;到105周岁时,由于合同满期,现金价值显示为0,同时给付满期保险金。
这里需要提醒的是,现金价值并不等同于已交保费,也不等同于可随时支取的银行存款。中途退保可能产生损失,尤其是在保单前期。因此,这类产品更适合长期持有,通过时间积累实现年金领取和满期给付。
七、分红型特点:利益演示不等于保证收益
产品名称中带有“分红型”,意味着保单可能参与保险公司分红业务的可分配盈余分配。但分红具有不确定性,取决于保险公司实际经营状况、投资收益、赔付经验、费用控制等因素。某些年度红利可能为零。因此,利益演算表中的现金价值、身故保险金、满期保险金和领取总额,可能包含演示假设,不应被理解为保证收益。
对于消费者来说,理解分红型保险时,应重点关注以下几点:
第一,保证利益与非保证利益要区分。年金、关爱保险金、满期保险金和身故保险金中,部分属于合同约定责任,具体以条款为准;分红属于非保证利益,可能波动。
第二,利益演示表不是收益承诺。演示表通常基于一定假设,用于帮助客户理解产品结构,不代表未来实际结果。
第三,长期持有更重要。年金保险的价值往往体现在长期现金流安排,而不是短期高收益。若短期退保,可能面临现金价值低于已交保费的情况。
八、适合人群与规划意义
从案例看,0岁女孩、5年交、年交10万元、总保费50万元,属于中长期家庭财富规划。这类安排适合以下需求:
一是教育金与成长金规划。第7个保单周年日领取关爱保险金,第8年开始领取年金,可以覆盖孩子成长过程中的部分支出。
二是长期现金流规划。年金可领取至105周岁,形成伴随一生的现金流。虽然每年8,750元不算高,但胜在长期、稳定、可持续。
三是养老补充。若孩子成年后继续持有,年金可以在中老年阶段作为养老补充,减轻未来养老压力。
四是资产传承与保障。身故保险金按累计已交保费与现金价值取大,满期保险金按累计已交保费的101.75%给付,可以在一定程度上实现资产定向传承和保障功能。
五是强制储蓄与纪律规划。5年缴费期有助于家庭按计划完成资金安排,避免资金被随意挪用。
九、关键数字汇总
为了更直观地理解案例利益,现将关键数字汇总如下:
年交保费:100,000元;
交费年期:5年;
累计已交保费:500,000元;
基本保险金额:5,200元;
关爱保险金:第7个保单周年日领取5,200元;
年金开始领取日:第8个保单周年日;
年领年金:500,000 × 1.75% = 8,750元/年;
月领年金:500,000 × 1.75% × 8.5% = 743.75元/月;
满期保险金:500,000 × 101.75% = 508,750元;
70周岁已领取关爱保险金和年金总额:556,450元;
80周岁已领取关爱保险金和年金总额:643,950元;
90周岁已领取关爱保险金和年金总额:731,450元;
105周岁已领取关爱保险金和年金总额:853,950元;
70周岁年末身故保险金:500,053元;
80周岁年末身故保险金:500,061元;
90周岁年末身故保险金:500,063元;
105周岁年末身故保险金:500,000元;
70周岁年末现金价值:500,053元;
80周岁年末现金价值:500,061元;
90周岁年末现金价值:500,063元;
105周岁年末现金价值:0元。
这些数字构成了案例的核心利益框架。可以看出,该产品的特点不是短期高返还,而是通过长期持有,实现关爱金、年金、身故保障和满期给付的多重功能。
十、投保提示与注意事项
在考虑此类年金保险时,建议重点关注以下事项:
第一,明确资金用途。年金保险适合长期规划,不适合短期资金周转。投保前应确保5年缴费期内资金安排稳定。
第二,理解领取规则。关爱保险金、年金开始领取时间与交费方式有关,案例为5年交,对应第7个保单周年日和第8个保单周年日。
第三,关注分红不确定性。分红型产品的红利分配不确定,某些年度可能为零,不能将演示利益等同于保证收益。
第四,阅读保险条款。保险责任、责任免除、现金价值、退保损失、保单贷款等内容,均应以正式条款为准。
第五,结合家庭整体规划。保险是家庭资产配置的一部分,应与教育、养老、医疗、意外等保障综合安排,避免单一产品过度集中。
第六,充分利用犹豫期。投保后犹豫期内可以全额退保,超过犹豫期退保可能产生损失。
结语
富泽红运连连(荣耀版)年金保险(分红型)通过“关爱保险金+年金+身故保险金+满期保险金”的组合,为0岁女孩小富构建了一份覆盖终身的现金流规划。5年交、年交10万元、总保费50万元的安排,既体现了家庭对子女成长的长期关注,也展示了年金保险在时间维度上的独特价值。
从第7个保单周年日的5,200元关爱保险金,到第8个保单周年日开始的8,750元/年年金,再到105周岁时的508,750元满期保险金,这份利益演算表呈现的是一条跨越百年的现金流曲线。它不一定追求短期爆发,而是强调长期、稳定、持续。对于希望为孩子规划一生现金流、兼顾保障与传承的家庭来说,这类产品提供了一种值得研究的思路。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

