

标题
- 标题
- 内容



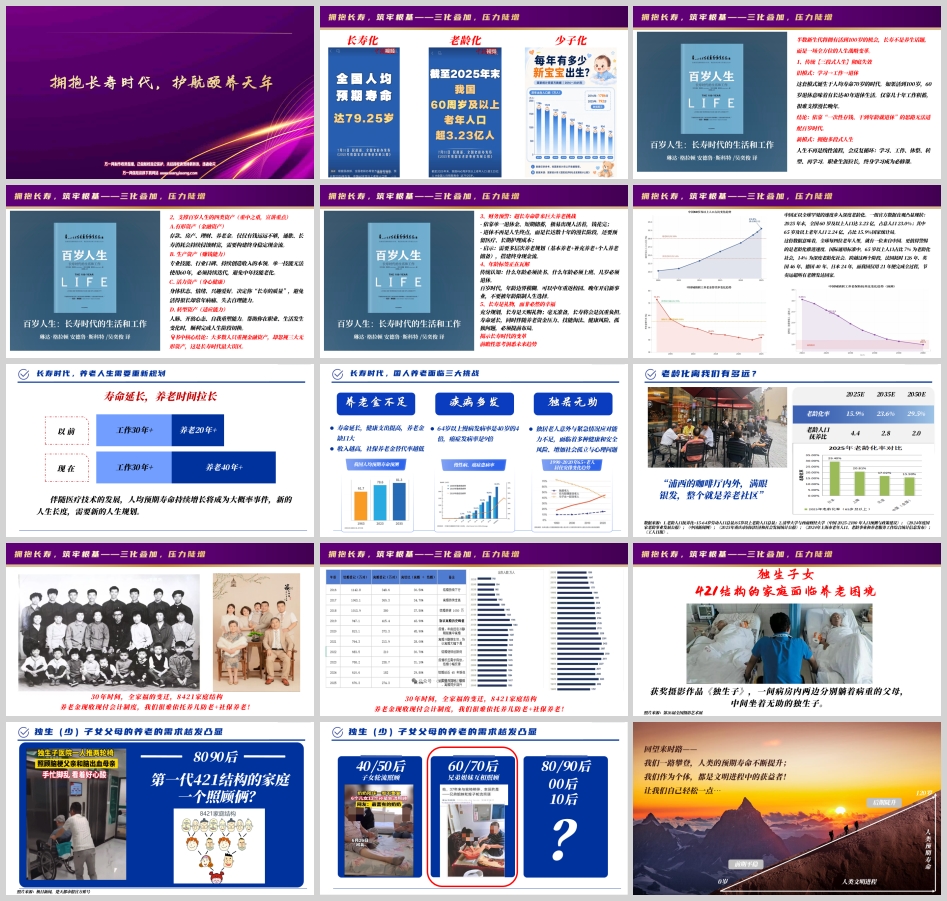
拥抱长寿时代,护航颐养天年:三化叠加下的养老挑战与规划之道
引言:一场静悄悄却深刻的人生革命
人类文明进程中,预期寿命的曲线在漫长的前期几乎是一条平线,而在最近一两百年里陡然抬升。我们这一代人,都是这一进程的获益者——但获益的同时,也接过了前人从未面对过的难题。
今天,"长寿"二字已经不再只是养生话题或医学进步的象征,它正在演变为一场全方位的人生战略变革。半数新生代将拥有活到100岁的机会,而这意味着:我们沿用了几十年的生活脚本、财务模型、家庭结构,都需要重新书写。
当下中国正面临着长寿化、老龄化、少子化"三化叠加"的独特压力。这三股力量不是简单相加,而是相互激荡、彼此放大,共同构成了我们这一代人养老规划的现实起点。
一、长寿化:传统"三段式人生"彻底失效
1. 从"学习—工作—退休"到"多段式人生"
传统的三段式人生模式——学习、工作、退休——诞生于人均寿命70岁的时代。在那个设定下,60岁退休意味着十余年的晚年,靠几十年的工作积蓄基本可以覆盖。
但如果活到100岁,60岁退休意味着长达40年的退休生活。这几乎等于一个人职业生涯的全部长度。仅靠几十年的工作积蓄去支撑同样长度的晚年,几乎是不可能完成的任务。
结论很明确:依靠"一次性存钱、干到年龄就退休"的思路,已完全无法适配百岁时代。
取而代之的是多段式人生:人生不再是线性流程,而会反复循环——学习、工作、休整、转型、再学习。职业生涯被拉长,终身学习从"选修"变成"必修",我们可能在中年重返校园,也可能在晚年开启新的事业。
2. 支撑百岁人生的四类资产
这是理解长寿时代最关键的框架。支撑一段漫长人生的,绝不仅仅是钱:
有形资产(金融资产):存款、房产、理财、养老金。它最被重视,但仅仅有钱远远不够——通胀与长寿消耗会持续侵蚀财富,关键在于构建终身稳定的现金流。
生产资产(赚钱能力):专业技能、行业口碑、持续创造收入的本领。单一技能无法使用60年,必须持续迭代,避免中年技能老化。
活力资产(身心健康):身体状态、情绪管理、兴趣爱好。它决定的是"长寿的质量"——避免活得很长却常年病痛、失去自理能力。
转型资产(适应能力):人脉、开放心态、自我重塑能力。它帮助我们在职业与生活发生变化时,顺利完成人生阶段的切换。
一个核心洞察值得反复强调:大多数人只重视金融资产,却忽视了三大无形资产,这是长寿时代最大的误区。
3. 财务预警与年龄标签的瓦解
超长寿命带来的直接财务后果是:依靠单一退休金或短期储蓄,极易出现"人活着,钱花完"的困境。退休不再是人生终点,而是一个长达数十年的漫长阶段,且必须额外预留医疗与长期护理成本。这决定了我们需要多层次的养老规划——基本养老+补充养老+个人养老储备,共同搭建终身现金流。
与此同时,年龄标签正在瓦解。什么年龄必须读书、几岁必须退休——这些边界日益模糊。长寿既是礼物,也非必然的幸福:充分规划,长寿是天赐之礼;毫无准备,长寿则会成为沉重负担。
二、老龄化:全球罕见的中国速度
1. 一组触目惊心的数字
2025年末,全国60岁及以上人口达3.23亿,占总人口23.0%;其中65岁及以上老年人口2.24亿,占比15.9%(国家统计局)。这意味着,全球每四位老年人里,就有一位来自中国。
更值得警惕的是推进速度。国际标准中,65岁以上人口占比7%为老龄化社会,14%为深度老龄化社会。跨越这两个阶段,法国耗时126年、英国46年、德国40年、日本24年,而我国仅用21年便完成全过程,节奏远超所有老牌发达国家。
从趋势看,老龄化率预计将从2025年的15.9%升至2035年的23.6%、2050年的29.5%;而老龄人口抚养比(15—64岁劳动人口/65岁以上老龄人口)将从4.4降至2.8,再到2.0。也就是说,今天约4.4个劳动力供养1位老人,到2050年将变成2个劳动力供养1位老人。
与此同时,工作年限与养老年限的对比发生根本反转:过去是"工作30年+、养老20年+",而现在和未来是"工作30年+、养老40年+"。
2. 养老人生面临的三大挑战
养老金不足:寿命延长、健康支出提高,养老金缺口扩大;且收入越高,社保养老金替代率反而越低。
独居无助:独居老人应对意外与紧急情况的能力不足,面临多重健康与安全风险,并伴随社会孤立与心理问题。
疾病多发:64岁以上人群慢病发病率是40岁的4倍,癌症发病率是9倍。60岁以上老人近一半患有慢性病,冠心病患病率是年轻人的5倍。
三、少子化:8421结构与"独生子"的困境
三十年时间,全家福的结构发生了剧变,从多子女、兄弟姐妹互相照顾,一步步走向"8421"的倒金字塔。
40/50后一代,子女轮流照顾;60/70后一代,兄弟姐妹互相分担;而80/90后作为第一代421结构家庭,夫妻二人要面对四位老人——"一个照顾俩"成为常态。那张获奖摄影作品《独生子》所呈现的画面——一间病房内两边分别躺着病重的父母,中间坐着无助的独生子——正是这一代人的真实写照。
在这样的结构下,"养儿防老"和"社保养老"这两条传统路径同时承压:家庭照护人力被稀释,而基本养老金实行的现收现付制度,本质是当代劳动者供养当代退休者。缴费的年轻人变少、领钱的老人变多,体系的压力不言自明。
四、三大支柱:结构失衡的现实
我国养老保障三支柱的格局如下:
支柱
占比
关键数据
第一支柱:基本养老保险
约68%
覆盖10.76亿人,替代率42%—45%
第二支柱:企业/职业年金
约23%
覆盖3,343万人,仅占城镇就业7%
第三支柱:个人养老金+商保
约9%
开户1.5亿但实缴22%,个人养老金仅0.3%
从规模看:基本养老基金累计结余约9万亿元、覆盖超10亿人;企业年金基金规模超8万亿元、覆盖仅7000余万人;个人养老金开户数超1.5亿户(仅22%缴费)、缴费金额约1452亿元。
一句话总结:超过三分之二的养老钱压在社保这一根柱子上。 一旦社保承压,整个体系就面临巨大挑战。而基本养老金涨幅逐年走低,也已是不争的事实。
第三支柱的政策工具箱正在完善
税优激励:个人养老金年度缴存上限1.2万元,可在综合所得中税前扣除。按应税年收入对应的边际税率,最高节税额分别为:6万—9.6万元档360元、9.6万—20.4万元档1200元、20.4万—36万元档2400元、36万—48万元档3000元、48万—72万元档3600元、72万—102万元档4200元、102万元以上档5400元。对中高收入人群而言,这是实实在在的当期现金流改善。
长期护理保险:2026年3月25日,《中共中央办公厅 国务院办公厅关于加快建立长期护理保险制度的意见》明确提出,用三年左右时间基本建立适应我国基本国情的长期护理保险制度。此前2016年、2020年两批试点已累计惠及330多万失能人员,为群众减轻照护费用负担超1000亿元。长护险的建制,正是针对"失能即致贫"这一最尖锐的养老痛点。
保险的三重价值
理解养老规划,需要理解保险的本质。保险的第一层是工具价值——通过精算定价、风险分摊,对冲个体损失;第二层是社会价值——通过互助共担,稳定社会秩序、化解矛盾;第三层是认知价值——让人类理性看待随机风险,不再归因于迷信与偶然。归根结底,保险是人类用制度、规则和协作,主动驯服生活不确定性的一种成熟方式。
五、三大现实挑战:钱、医疗、养老方式
挑战一:钱——养老资金的安全、保值与可控
"人活着,钱就花没了"的概率大不大?客观风险与主观风险同时存在:客观上是通胀侵蚀、长寿消耗;主观上则是孩子孙子急用钱要不要给、被"便宜"诱惑买买买、轻信"专家"而不信家人。
养老资金的关键诉求是三点:确定、不被挪用、与生命等长的现金流。这正是不敢把养老寄托于一次性存款或波动性资产的根本原因——钱怕坐吃山空,更怕不断缩水。
挑战二:医疗服务资源分布不均
2025年末,我国60岁及以上人口超过3.23亿,预计到2030年全国老龄人口将达3.8亿,其中低龄健康退休人员占比超60%。但供给端的问题突出:
床位总量告急、品质服务稀缺、护理人员匮乏;
优质医疗资源高度集中:北京(25.8%)+上海(19.8%)包揽全国近46%的顶尖专科资源,广东、四川等人口大省总和仍不及北京;北京21家、上海18家顶尖医院占全国1/3以上,而广州仅10家,青岛、深圳等经济强市仅1家,90%顶尖医院扎堆10个城市。
资源在少数城市的过度集中,意味着异地就医、专家问诊、住院安排将成为普遍的刚性需求。
挑战三:居家养老是主流,但并非没有难题
居家养老是90%以上国人的选择——"9073"(居家90%、社区7%、机构3%)甚至进一步走向"9901"。它的优势很明显:养老成本仅为机构养老的一半;心理健康达标率68.3%,高于机构养老者的51.7%;智能养老快速发展,且各地推行适老化"焕新"补贴。
但居家养老仍需应对三大挑战:
居家健康医疗专业能力不足:超1.8亿老年人患慢性病,患一种以上慢性病比例高达75%,慢性病占总死亡人数85%;老年癌症占全年癌症发病人数的55.8%、死亡人数的68.2%,我国80%癌症患者为中晚期,5年生存率仅40%,比发达国家低30%。
居家护理成为家庭最大负担:平均每6位60岁以上老人中就有1位生活无法自理;超43%照料者出现慢性疲劳综合征,32%夫妻因照料压力选择分居。
居家环境宜而不适:老年人在家伤害率高达60%,跌倒是65岁以上因伤害死亡的首因。
六、结语:从认知到行动
回望来时路,我们一路攀登,人类的预期寿命不断提升;我们作为个体,都是文明进程中的获益者。而这份获益要真正转化为幸福,需要我们在尚有余力时,为自己做三件事:
第一,重建人生脚本。 放弃"干到年龄就退休"的旧设定,接受多段式人生,持续投入生产资产与转型资产,让赚钱能力和适应能力跟上寿命的长度。
第二,构建终身现金流。 在社保之外,主动搭建第二、第三支柱储备,用"与生命等长、确定、不被挪用"的现金流去覆盖40年的退休期,并对冲长寿与通胀的双重消耗。
第三,锁定照护与医疗资源。 养老最贵的不只是生活费,更是失能后的护理费和优质医疗的可及性。提前规划长期护理保障与就医资源通道,是把"活得更久"变成"活得更好"的关键一步。
长寿是天赐的礼物,但只有充分规划,这份礼物才会以幸福的形态兑现。愿每个人都能拥有健康、从容、有尊严的养老生活。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号