

标题
- 标题
- 内容



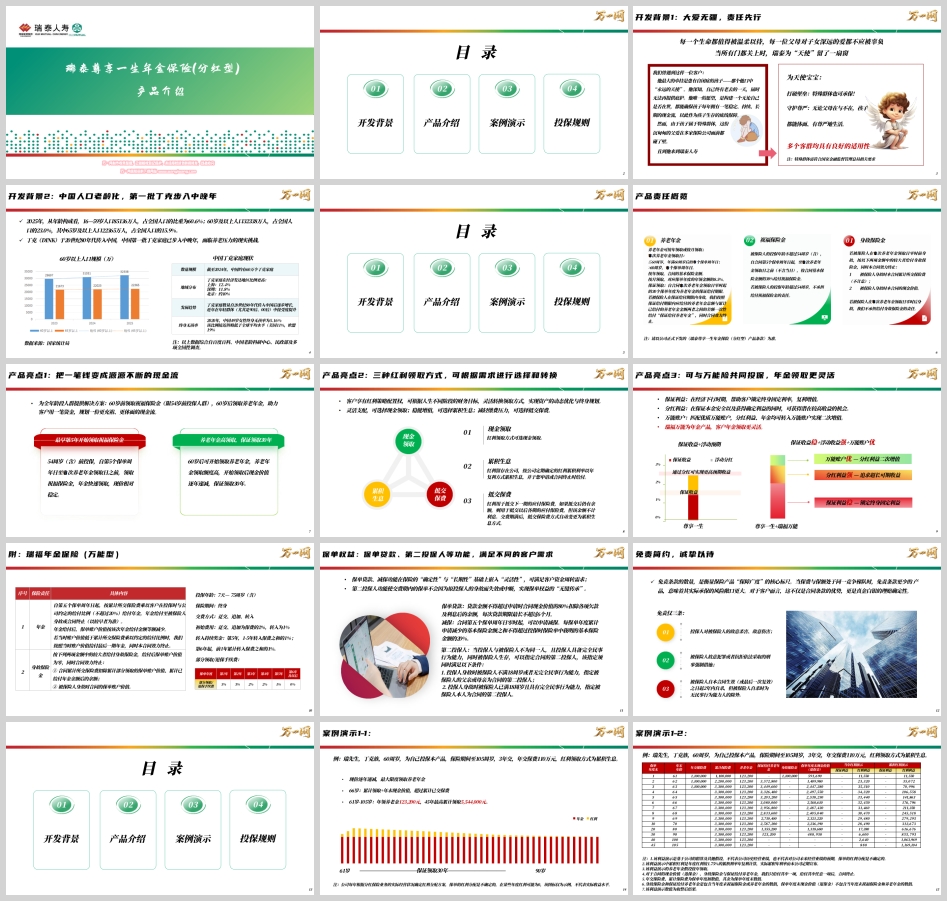
瑞泰尊享一生年金保险(分红型)深度解析:为"天使"留一扇窗,为晚年开一扇门
在年金险市场产品高度同质化的当下,一款产品能否打动人心,往往不取决于收益演示数字的高低,而取决于它是否看见了那些被忽视的群体、是否回应了那些真实的焦虑。瑞泰人寿推出的尊享一生年金保险(分红型),以"当所有门都关上时,瑞泰为'天使'留了一扇窗"作为开发背景的叙事起点,把目光投向特殊群体保障、丁克家庭养老、子女长期现金流规划等现实议题,试图用一份"保证+浮动"的年金方案,回答"如何把一笔钱变成源源不断的现金流"这一朴素命题。
一、开发背景:大爱无疆与老龄化现实的双重驱动
产品的第一个开发背景,是一个关于"永远的天使"的故事。瑞泰曾遇到一位客户,他最大的牵挂是患有自闭症的孩子——那个他口中"永远的天使"。他深知自己终有老去的一天,届时无法再提供庇护,唯一的愿望是构建一个无论自己是否在世、都能确保孩子每年拥有一笔稳定、持续、长期现金流的安排,作为孩子生存的底线保障。然而由于孩子属于特殊群体,这份沉甸甸的父爱在多家保险公司面前都碰了壁,直到他来到瑞泰人寿。产品由此确立了"打破壁垒:特殊群体也可承保"与"守护尊严:无论父母在与不在,孩子都能体面、有尊严地生活"的价值主张。需要说明的是,特殊群体承保需符合国家金融监督管理总局相关要求,但这一开发初衷本身,已经为产品注入了"责任先行"的底色。
第二个开发背景,是中国人口老龄化与第一批丁克家庭步入中晚年的现实。数据显示,截至2024年,中国约有60万个丁克家庭,且在经济发达地区比例更高——上海12.4%、深圳11.8%、北京约10%;2020年,中国49岁女性终身无孩率为5.16%,接近但略低于全球平均水平(美国11%、欧盟19%)。丁克(DINK)于20世纪80年代传入中国,第一批丁克家庭已步入中晚年,面临养老压力的现实挑战。与此同时,2025年16—59岁人口85136万人,占全国人口比重60.6%;60岁及以上人口32338万人,占23.0%,其中65岁及以上22365万人,占15.9%。老龄化叠加无子女养老,催生了对"自我养老现金流"的刚性需求。尊享一生"60岁前领祝福金、60岁后领养老年金"的双阶段设计,正是对这一需求的直接回应。
二、产品责任:三段式给付,构建终身现金流
尊享一生的产品责任可以概括为"祝福保险金+养老年金+身故保险金"三段式结构,配合分红机制,形成"前期快速领取、后期高额养老、终身保证给付"的现金流安排。
祝福保险金:被保险人的投保年龄不超过54周岁(含),自合同第5个保单周年日起,至首次养老年金领取日之前(不含当日),按合同基本保险金额的30%给付祝福保险金。若投保年龄超过54周岁,则不承担给付祝福保险金的责任。这一设计让年金"快速领取"成为可能——最早第5年就能开始领钱,且现价相对稳定,兼顾了流动性与保障性。
养老年金:养老年金可按年领取或按月领取。首次养老年金领取日的约定为:投保时年龄不超过60周岁的,为年满60周岁后的首个保单周年日;投保时年龄超过60周岁的,为第一个保单周年日。按年领取的,给付合同的基本保险金额;按月领取的,给付对应保单年度年领金额的8.5%。更关键的是"保证领取30年":自合同首次养老年金领取日零时起的30个保单年度为养老年金的保证给付期限,若被保险人在保证给付期限内身故,公司按保证给付期限内应给付的养老年金总额与累计已给付金额两者之间的差额,一次性给付"保证给付养老年金",同时合同效力终止。这意味着,即使领取不久即身故,剩余保证期内的年金也会一次性给到家人,避免了"交了钱没领几年"的遗憾。
身故保险金:若被保险人在首次养老年金领取日零时前身故,按被保险人身故时累计所交保险费(不计息)与合同现金价值两者中的较大者给付身故保险金,合同效力终止;若在首次养老年金领取日零时后身故,则不承担给付身故保险金的责任(此时由保证给付机制承接)。
三个责任的衔接逻辑清晰:60岁前(限54岁前投保人群)用祝福保险金提供阶段性现金流,60岁后用养老年金提供高额养老现金流并保证30年,身故责任则在领取前兜底。产品亮点因此可以概括为"把一笔钱变成源源不断的现金流"——为全年龄段人群提供解决方案,助力客户用一笔资金,规划一份更充裕、更体面的现金流。
三、红利机制:三种领取方式,动态优化资产
作为分红型年金,尊享一生的红利领取方式提供三种选择,并可在人生不同阶段灵活转换。
现金领取:红利直接以现金形式给付,适合需要即时现金流补充的客户。累积生息:红利留存在公司,按公司定期确定的红利累积利率以年复利方式累积生息,并于客户申请或合同终止时给付,适合追求稳健增值、暂不需要动用红利的客户。抵交保费:红利用于抵交下一期的应付保险费,如果抵交后仍有余额,则用于抵交以后各期的应付保险费,但该余额不计利息;交费期满后,抵交保险费方式自动变更为累积生息方式。这一方式适合希望减轻缴费压力的客户。
三种方式的核心价值在于"客户享有红利策略配置权"——可根据人生不同阶段的财务目标灵活转换领取方式,实现资产的动态优化与终身规划。灵活支配可选现金领取,稳健增值可选累积生息,减轻缴费压力可选抵交保费。需要特别提示的是,分红本身具有不确定性:公司每年根据分红保险业务的实际经营状况确定红利分配方案,保单的红利分配是不确定的,在某些年度红利可能为0。这是分红险的固有属性,客户在投保前应充分理解"保证利益"与"浮动红利"的区别。
四、万能账户:保证+分红+万能的三层收益结构
产品亮点之三,是可与万能险共同投保,形成"保证收益稳+浮动收益强+万能账户优"的三层结构。宣传材料以"尊享一生"与"尊享一生+瑞福万能"作对比:保证收益层面,产品在经济下行时期帮助客户锁定终身固定利率、复利增值;分红利益层面,在保证本金安全以及获得确定利益的同时,可获得潜在较高收益的机会;万能账户层面,匹配优质万能账户,分红利益、年金均可转入万能账户实现二次增值。
以瑞福年金保险(万能型)为例,其投保年龄为7天至75周岁(含),保险期间终身,交费方式包括趸交、追加、转入。初始费用方面,趸交、追加为保费的2%,转入为1%;转入持续奖金方面,第5年给付1—5年转入保费之和的1%,第6年起给付前1年累计转入保费之和的1%。部分领取/退保手续费按保单年度递减:第1年3%、第2年3%、第3年2%、第4年2%、第5年1%、第6年及以后0%。年金责任方面,自第五个保单周年日起,按累计所交保险费乘以投保时约定的给付比例(不超过20%)给付年金,给付至被保险人身故或合同终止(以较早者为准);年金给付后保单账户价值按该次给付金额等额减少;若当时账户价值低于累计所交保险费乘以约定比例,则按当时账户价值给付最后一期年金,合同效力终止。身故保险金则按"累计所交保险费扣除累计部分领取的保单账户价值、累计已给付年金金额后的余额"与"身故时保单账户价值"两者较大者给付。瑞福万能作为年金产品,让客户年金领取更灵活。
此外,产品还提供保单贷款、减保、第二投保人等权益。保单贷款金额不得超过申请时合同现金价值的80%扣除各项欠款及利息后的余额,每次贷款期限最长不超过6个月;减保自合同第五个保单周年日零时起可申请,每保单年度累计申请减少的基本保险金额之和不得超过投保时基本保险金额的20%;第二投保人功能则使交费期内的保单不会因原投保人身故而失效或中断,实现保单权益的"无缝传承"——投保人身故时被保险人不满18周岁或无完全民事行为能力,可指定被保险人的父亲或母亲为第二投保人;被保险人已满18周岁且具有完全民事行为能力,可指定被保险人本人为第二投保人。这些功能在保险的"确定性"与"长期性"基础上嵌入了"灵活性",满足客户资金周转与传承安排的需求。
值得一提的是,产品的免责条款仅三条:投保人对被保险人的故意杀害、故意伤害;被保险人故意犯罪或者抗拒依法采取的刑事强制措施;被保险人自合同生效(或最后一次复效)之日起2年内自杀,但自杀时为无民事行为能力人的除外。免责条款的数量是衡量保险产品"保障广度"的核心标尺之一,在保费与保额处于同一竞争梯队时,免责条款更少意味着实际承保的风险敞口更大。三条免责的简约设计,对客户而言是理赔确定性的实质提升。
五、案例演示:两个典型场景的现金流图景
产品材料提供了两个案例,分别对应"丁克养老"与"子女规划"两类典型需求。
案例一:60周岁丁克族自我养老。 瑞先生,丁克族,60周岁,为自己投保,保险期间至105周岁,3年交,年交保费110万元,红利领取方式为累积生息。66岁时,累计领取加年末现金价值超过累计已交保费;61岁至105岁,年领养老金123200元,45年最高累计领取5544000元。从利益演示表看,保单年度1(61岁)年交保费110万元、累计保费110万元,养老年金123200元,身故保险金110万元,年末现金价值591690元;保单年度30(90岁)养老年金123200元、保证给付养老年金123200元、现金价值488950元;保单年度45(105岁)养老年金123200元、现金价值为0。演示中累积红利按1.75%的累积利率年复利计算,红利利益在保单年度45可达1169104元。这一案例清晰展示了"现价逐年递减,最大限度领取养老年金"的设计取向——开始领取后现金价值逐年递减,把保单价值最大限度地转化为养老年金给付。
案例二:0岁女儿的全生命周期规划。 瑞女士为0岁女儿投保,保险期间保至105周岁后的首个保单周年日,交费期间10年,基本保险金额44600元,年交保险费100000元,红利领取方式为累积生息。1—10岁10年累计交费100万元;5岁至59岁,第五个保单周年日起年领祝福金13380元,55年最高累计领取735900元;10岁时累计领取祝福金加保单年末现金价值,第十个保单年末超过累计已交保费;60岁至105岁,可年领养老金44600元,46年最高累计领取2051600元。演示表显示,保单年度5(5岁)祝福保险金13380元、现金价值362180元;保单年度60(60岁)养老年金44600元、现金价值1111170元;保单年度70(70岁)养老年金44600元、保证给付养老年金892000元;保单年度105(105岁)养老年金44600元、红利利益累计2926706元。这一案例对应了"幼儿启蒙期—少年成长期—18岁成人时—30岁婚嫁期—60岁退休期"的人生阶段图景,展示了年金险在子女长期现金流安排上的工具价值。
两个案例的共同点在于:祝福保险金阶段提供较快的前期领取,养老年金阶段提供高额且保证30年的后期领取,红利累积则为长期持有提供浮动增值空间。需要再次强调,所有红利演示均基于精算假设,不代表公司历史经营业绩或未来经营业绩预期,保单红利分配不确定,某些年度可能为0;演示中累积红利按1.75%累积利率年复利计算,实际累积年利率由公司定期宣布。
六、投保规则与适用人群
投保规则方面,投保人年龄为18周岁(含)以上;被保险人年龄为出生满7天至65周岁(含);保险期间至105周岁;犹豫期15天;职业范围无职业限制。最低保险费规定:趸交最低5万元,3/5年交年缴最低2万元,10/15/20年交年缴最低1万元,且所有缴费方式下超出的部分须为1000元整数倍。交费期限与投保年龄挂钩:趸交、3年交、5年交均支持7天至65周岁;10年交支持7天至60周岁;15年交支持7天至55周岁;20年交支持7天至50周岁。风险保额方面,该产品不计入寿险风险保额。财务核保方面,该产品累计保费不超过500万元免财务核保,超过500万元需要财务问卷(累计保费为趸交保费加期交方式的首年保费);体检标准方面,该产品无体检要求。附加险方面,无。
从适用人群看,尊享一生的客群定位具有较广的覆盖性:一是特殊群体家庭,产品开发背景中"为天使留一扇窗"的叙事,对应了特殊群体对长期、稳定、可持续现金流的刚性需求;二是丁克家庭与无子女养老群体,60岁后高额养老年金加保证领取30年,恰好回应"没有子女可依靠,只能依靠现金流"的养老焦虑;三是为子女做长期规划的父母,0岁投保案例展示了从祝福金到养老金的全生命周期安排;四是追求"保证+浮动"收益结构的稳健型客户,保证利益锁定底线、分红利益提供想象空间、万能账户实现二次增值。需要提示的是,年金险属于长期持有型产品,前期退保可能面临损失,客户应结合自身资金流动性需求审慎配置。
结语
瑞泰尊享一生年金保险(分红型)的产品逻辑可以概括为:用"祝福保险金+养老年金+身故保险金"的三段式责任,把一笔钱转化为覆盖全生命周期的现金流;用"保证领取30年"锁定养老底线;用三种红利领取方式与万能账户提供浮动增值与动态配置空间;用仅三条免责、无职业限制、无体检要求、第二投保人等规则设计降低投保与传承的门槛。它的差异化不在于收益演示的激进,而在于开发背景中那份"为天使留一扇窗"的责任感,以及对丁克养老、子女规划等真实场景的回应。对于正在规划长期现金流、或存在特殊群体保障需求的家庭而言,这款产品值得纳入比较清单。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号