

标题
- 标题
- 内容



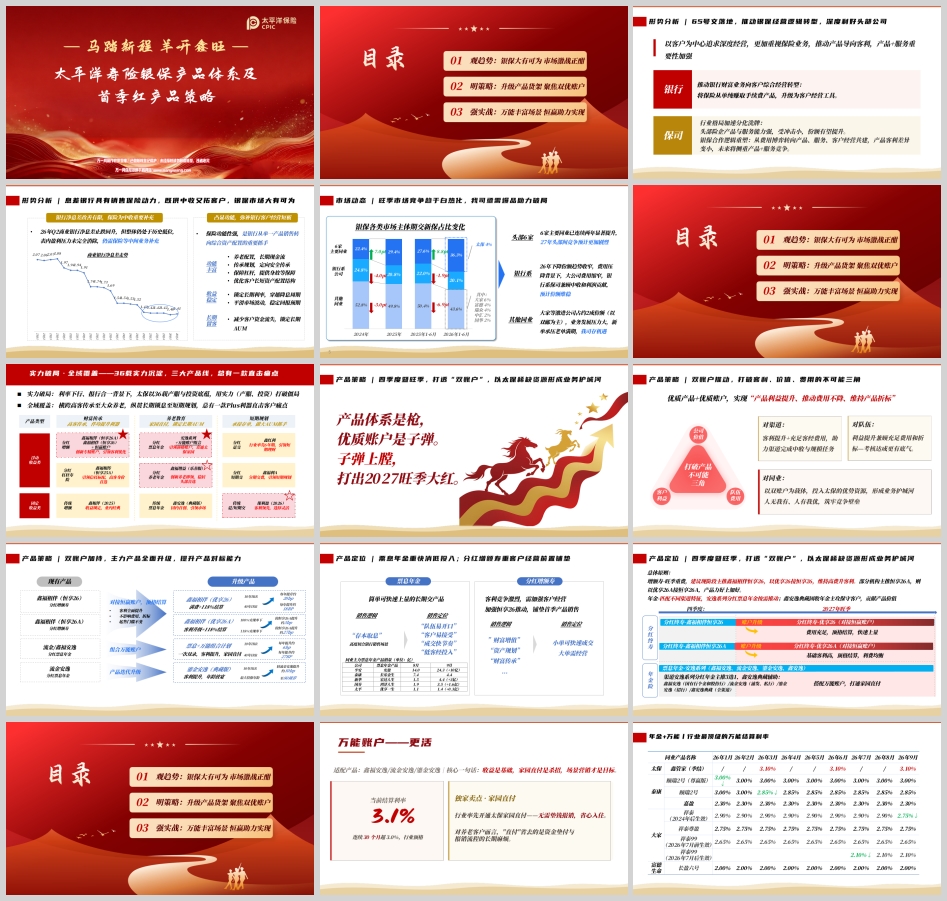
太平洋寿险银保形势分析、产品体系定位及首季红产品策略深度解读
2026年以来,银保渠道在监管政策、市场格局与客户需求的多重变奏中加速重塑。65号文落地推动银保经营逻辑从“费用驱动”转向“价值驱动”,银行净息差低位运行使保险中收的战略地位进一步凸显,头部险企与中小公司的份额分化持续加剧。在这一背景下,太平洋寿险以“观趋势、明策略、强实战”为逻辑主线,围绕产品货架升级与“双优账户”聚焦,构建起覆盖高客传承至大众养老、纵贯长期锁息至短期规划的完整产品体系,并为首季红旺季制定了清晰的产品打法。
一、形势研判:65号文重塑银保逻辑,头部公司深度受益
(一)政策逻辑之变:从费用博弈到“产品+服务”竞争
65号文的核心影响,在于推动银保经营逻辑的根本转型。对银行而言,政策推动财富业务向客户综合经营转型,保险从单纯赚取手续费的产品,升级为客户经营工具。对保司而言,行业格局加速分化洗牌:头部险企凭借产品与服务能力,受冲击较小,份额有望提升。银保合作逻辑随之重塑——从费用博弈转向产品、服务、客户经营的共建,产品客利差异变小,未来竞争将侧重“产品+服务”。
这一判断抓住了银保转型的本质。过去银保渠道的竞争焦点在于手续费高低,产品同质化严重,银行与险企之间是短期利益博弈关系。65号文压缩费用空间后,费用差异缩小,竞争维度必然转向产品力和服务力。谁能提供更优的客户利益、更丰富的服务场景、更强的客户经营能力,谁就能在存量市场中占据主动。材料中“增量市场成为存量市场,把存量市场进一步做深做透”的表述,正是对这一趋势的精准概括。银行已开始关注长尾客户,险企则需在创新(产品、服务、营销链路)、专业(客户经营、资产配置)、禀赋(投资、生态、科技)三个维度建立差异化优势。
(二)银行逻辑之变:净息差压力下保险中收的战略价值
从银行侧看,2026年二季度商业银行净息差止跌回升,但整体仍处历史低位,表内盈利压力未完全消除,仍需保险等中间业务补充。保险对银行的价值体现在四个层面:一是长期留客,减少客户资金流失,锁定长期AUM;二是收益稳定,锁定长期利率、穿越降息周期、平滑市场波动、稳定回报预期;三是功能丰富,涵盖养老配置、长期现金流、传承规划、定向安全传承、保障杠杆等;四是优化客户长短资产配置结构。保险功能性强,是银行从单一产品销售转向综合资产配置的重要抓手。
这意味着银保市场大有可为并非空话:净息差收窄使银行持续以中间收入为重点利润来源,而保险产品在中收供给上具有突出优势。保险在收益、风险、期限、保障四个维度上的功能组合,恰好弥补了银行客户经营的短板。银行有动力卖保险,险企有能力供产品,银保合作的利益基础依然牢固,只是合作方式从费用竞争转向价值共创。
(三)竞争格局之变:头部集中与中小承压并存
市场动态显示,旺季竞争趋于白热化。银保各类市场主体期交新保占比变化呈现三个特征:其一,6家主要同业已连续两年显著提升份额,2027年头部间竞争预计更加剧烈;其二,银行系公司在26年下降份额趋势收窄,费用压降背景下大公司费用缩窄,银行系保司兼顾中收和利润贡献,预计份额维稳;其三,大家、富德、瑞众、中汇、国华等激进公司占约两成份额(以双邮为主),业务发展压力大,新单承压、老单满期,为太保等公司留下机遇。
这一格局判断揭示了银保竞争的结构性特征:头部公司之间的竞争在加剧,但头部阵营整体在扩张;银行系公司依托资源内循环禀赋企稳;中小激进公司则面临新单与满期的双重压力。对太保而言,机遇在于中小公司承压留下的市场空间,挑战在于头部同业份额的持续提升。破局的关键,在于以“爆品”助力——这正是产品体系与首季红策略要解决的核心问题。
二、产品体系定位:三大产品线全域覆盖,双账户打破“不可能三角”
(一)实力破局与全域覆盖:36载底蕴支撑完整货架
太保的产品策略建立在两个基点上:实力破局与全域覆盖。实力破局,指在利率下行、报行合一背景下,以太保36载产服与投资底蕴,用产品服务与投资能力打破僵局;全域覆盖,指产品横跨高客传承至大众养老,纵贯长期锁息至短期规划,总有一款产品直击客户痛点。
从产品货架看,太保银保形成了浮动收益类与固定收益类两大类型、多条产品线的完整布局。财富传承线以鑫福相传(恒享25A)为代表,引领信托标配,是高客身价首选,属分红杠杆寿险;养老教育线以安逸系列+万能账户组合为代表,引领顶格账户、直通太保家园,属分红票息年金;短期规划线包括鑫福利A(分红短期交,分期交费引领短期规划)和鑫红利(分红趸交,行业率先6年期,引领短期理财),以及保利盈(2026)(传统趸/短期交,客利领先、选择灵活);长期锁息线包括鑫相伴(2025)(传统增额,收益锁定、业内经典)、鑫安逸(典藏版)(传统票息年金,国内首创、引领市场)、鑫福相伴(恒享26A/恒享26)+恒赢账户(分红增额,创新专精账户、引领客利优化)、鑫福增益(乐养版)(分红养老年金,创新养老即领、稳居头部首选)。
这一货架的设计逻辑清晰:以客户需求分层为经,以收益类型为纬,形成“总有一款直击痛点”的全域覆盖能力。高客传承、养老教育、短期规划三类需求对应不同产品线,浮动收益与固定收益对应不同风险偏好,长期锁息与短期规划对应不同资金属性。
(二)双账户策略:打破客利、价值、费用的“不可能三角”
产品体系是枪,优质账户是子弹。太保产品策略的核心创新,在于以“双账户”推动打破客利、价值、费用的不可能三角。传统产品设计中,提升客户利益往往意味着压缩公司价值或队伍费用,三者难以兼得。太保的解法是:以优质产品+优质账户的组合,实现“产品利益提升、推动费用不降、维持产品折标”。
对队伍而言,利益提升兼顾充足费用和折标,考核达成更有底气;对渠道而言,客利提升+充足客经费用,助力渠道完成中收与规模任务;对公司而言,以双账户为载体投入太保优势资源,形成业务护城河,做到“人无我有、人有我优”;对同业而言,双账户承载的稀缺资源构成竞争壁垒。
具体而言,双账户指万能账户(鑫管家系列)与恒赢账户两大专精账户。万能账户适配年金类产品,核心卖点是“更活”:当前结算利率3.1%,连续30个月超3.0%,行业顶格;行业率先开通太保家园直付,无需垫钱报销,省心入住。恒赢账户适配分红终寿优享系列,核心卖点是“更优”:起售金额不变,收益直接Plus,10年IRR多出约20个bp,40年多出约18个bp,时间越长优势越明显。
(三)产品迭代升级:客利全面提升,费用折标不受影响
在双账户加持下,主力产品实现全面升级。分红增额寿方面,鑫福相伴(优享26)对接恒赢账户,10年IRR每年提升约20bp,40年IRR每年提升约18bp,满费+118%结算;鑫福相伴(优享26A)客利提升、年龄放宽,最大投保年龄至80周岁。分红票息年金方面,流金/鑫福安逸+万能账户组合计划,10年IRR每年提升约6bp,40年IRR每年提升约27bp,一次双录、客利提升、家园直付;鎏金安逸(典藏版)在118%实现率下较恒享26A提升约27bp,100%实现率下提升约5bp,10年IRR较流金安逸提升约10bp。
升级的关键约束是“不影响费用、折标,起售门槛不变”。这确保了产品升级不会冲击队伍考核与渠道中收,从而使客利提升成为可持续的策略而非短期让利。
(四)产品定位分化:票息年金重快消,分红增额重经营
太保对两类主力产品的定位作了清晰区分。票息年金定位“存本取息”,销售逻辑是“队伍易开口、客户易接受、成交快节奏、低客经投入”,是简单可快速上量的长期交产品,高度切合银行销售场景,小单可快速成交,大单需经营。分红增额寿则定位“财富增值、资产规划、财富传承”,客利竞争激烈,需加强客户经营,加强恒享26推动以铺垫首季产品销售。
从同业主力票息年金产品销量看,8月至9月平安安盈从14.0亿增至24.3亿(+10亿),新华宏达人生从1.5亿增至4.4亿(+3亿),国寿鸿泽人生从1.9亿增至3.5亿(+1.6亿),市场竞争激烈。这印证了票息年金“快消”属性下的竞争态势,也说明太保需以安逸系列的分渠道适配来应对。
三、首季红产品策略:双账户打法与分渠道适配
(一)总体原则:旺季重费,先恒享后优享
首季红产品策略的总体原则可概括为三句话:双账户推动,打破不可能三角;旺季重费,先推恒享26,以优享26承接;年金+万能按渠道适配。
增额寿方面,旺季重费,建议现阶段主推鑫福相伴恒享26,以优享26接恒享26,维持高费升客利;部分机构主推恒享26A,则以优享26A接恒享26A,产品力好上加好。年金方面,匹配不同渠道特征,安逸系列分红票息年金按需推动;鑫安逸典藏固收年金主攻保守客户,贡献产品价值。
这一原则体现了“费用—客利—价值”的动态平衡:四季度以恒享26快速上量、费用充足、顶格结算;旺季以优享26承接,在维持费用的同时提升客利,实现平滑过渡而非断崖切换。
(二)分渠道适配:安逸系列“3选1”精准匹配
2027年旺季,渠道安逸系列分红年金主推3选1、鑫安逸典藏辅助:鑫福安逸适配国有行个金和股份行,流金安逸适配浦发、私行,鎏金安逸适配招行,鑫安逸典藏覆盖全渠道。搭配万能账户,打通家园直付。
分渠道适配的逻辑在于银行渠道客群特征与销售能力的差异:国有行个金和股份行客群广、网点多,适合鑫福安逸的普适性;浦发与私行客群高净值属性强,适合流金安逸;招行渠道经营能力强、客群质量高,适合鎏金安逸专攻;鑫安逸典藏作为固收年金主攻保守客户,在全渠道作补充。这种“一渠道一主推”的配置,避免了产品同质化内耗,也使渠道合作更具针对性。
(三)万能账户“更活”:六大亮点丰富场景
万能账户的核心价值在于“更活”,六大亮点构成完整场景能力。一是“增”:万能再增值,鑫管家系列连续2年3.0%+结算利率,组合计划较单主险利益增加幅度大;二是“零”:账户零成本,1次双录减少时间成本,1分钱开户,转入扣费对冲,费用0成本,不扣风险保障成本;三是“活”:人生规划活,账户随时领,可一次、可按年,不止于养老,女55男60后可领养老金,可指定领取时间、按占比或金额领、按年或按月领,可不领增值;四是“控”:资金更可控,延续年金三权架构,强化投保人权利,投保人控制权、被保险人使用权、受益人受益权清晰分离;五是“宽”:承保规则宽,0—80岁,不拖累主险投保年龄,双主险均不计风险保额,无体检、无高额件规则、仅两项健康告知;六是搭配万能开通家园直付,拓宽太保家园使用场景,实现“资金有收益、养老有人管、手续超简便、护理不间断”。
案例层面,35岁赵女士投保流金/鑫福安逸产品计划,5年交、年交10万元,10年末单主险年化单利2.23%,计划3.1%演示达2.30%;20年末单主险2.99%,计划达3.29%;40年末单主险3.66%,计划达5.00%。45岁张女士投保600万元,从55岁开始支取,构建“一张保单养3代”的家族养老专款账户:长辈80—89岁每年20万元使用优先康养入住权,自己65—79岁每年18万元使用保证入住权,80—89岁每年20万元应对失能升级护理,89岁身故后子女65岁传承765万元。40岁张女士为16周岁女儿投保600万元,则实现子女27—59岁每年18万元生活补助、60—86岁每年24万元品质养老,并通过年金+万能账户设计实现财富防婚变与专属服务权益。
(四)恒赢账户“更优”:底仓厚实、中仓稀缺、顶仓灵动
恒赢账户的“更优”体现在资产配置结构:底仓约60%配置稀缺固收资产(基础设施债权打底,收益率4%+),中仓约20%+配置权益含稀缺QDII额度(整体拥有约5%收益),顶仓约10%+布局优质科技权益资产(如寒武纪芯片、中际旭创光模块),抢抓行业成长红利。搭配恒赢账户,10年末预期收益提升0.25个百分点。
更具实战意义的是渠道利好:起售金额大幅下调,趸交10万、期交1万;招浦兴渠道趸交10万、3年交3万、5年交2万、10年交1万。对比去年期交50万起售的高门槛,今年门槛显著降低;同时旺季全期限时、不限额放开供应,不再担心额度耗尽被迫停售。以40岁男性、3年交、年交10万元为例,优享26按100%实现率第10年末预期年化单利2.29%、第40年末4.87%;按118%实现率第10年末2.54%、第40年末5.37%,提升幅度从+25bp递增至+50bp,时间越长优势越明显。
四、总结
综观太保寿险银保策略,其内在逻辑可归纳为三层。形势层面,65号文推动银保从费用博弈转向“产品+服务”竞争,银行净息差压力使保险中收价值凸显,头部集中与中小承压并存,市场大有可为但激战正酣。策略层面,以36载产服与投资底蕴为实力基础,以三大产品线全域覆盖为货架支撑,以万能账户与恒赢账户“双账户”打破客利、价值、费用的不可能三角,实现客利提升、费用不降、折标维持的三赢。实战层面,四季度以恒享26快速上量,旺季以优享26承接升客利,年金按渠道“3选1”精准适配,万能账户以顶格结算与家园直付丰富场景,恒赢账户以低门槛、不限额度、更优收益助力实现。
“马踏新程、羊开鑫旺”——首季红的打法本质上是把产品体系优势转化为旺季实战能力:产品体系是枪,优质账户是子弹,子弹上膛,方能打出2027旺季大红。在银保深度转型的关口,太保以双账户为载体投入稀缺资源、筑牢竞争壁垒的思路,为行业提供了一个从“卖产品”走向“经营客户”、从“费用竞争”走向“价值共创”的实践样本。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号