

标题
- 标题
- 内容

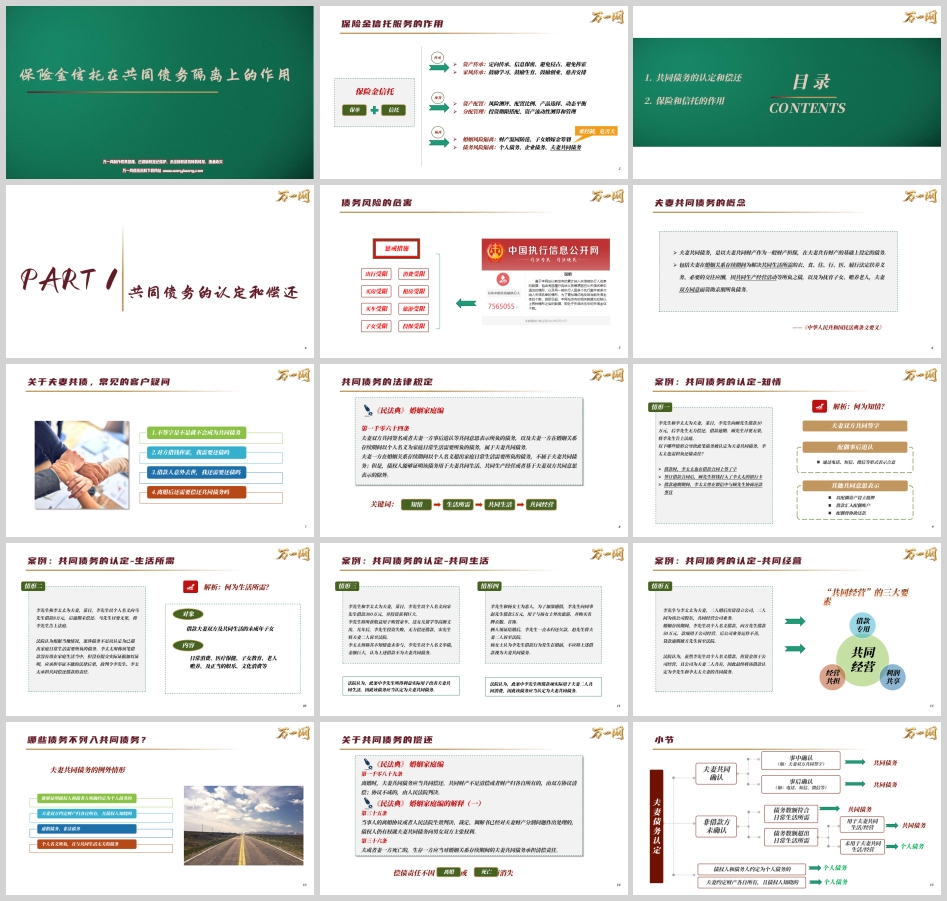
知情、共用、共营——夫妻共同债务的认定逻辑与保险金信托的隔离筹划
债务风险是家庭财富管理中最容易被低估、也最难控制的一类风险。它的危害不仅在于金额本身,更在于惩戒措施的连锁反应:出行受限、消费受限、买房受限、租房受限、买车受限、旅游受限、子女受限、投保受限。而当债务发生在夫妻之间,“一个人的债”很可能变成“两个人的债”,家庭财产被一并卷入。
一、什么是夫妻共同债务
夫妻共同债务,是以夫妻共同财产作为一般财产担保、在夫妻共有财产基础上设定的债务。它包括夫妻在婚姻关系存续期间为解决共同生活所需的衣、食、住、行、医、履行法定扶养义务、必要的交往应酬,因共同生产经营活动等所负之债,以及为抚育子女、赡养老人、夫妻双方同意而资助亲朋所负债务。
《民法典》第一千零六十四条给出了认定规则:夫妻双方共同签名或者夫妻一方事后追认等共同意思表示所负的债务,以及夫妻一方在婚姻关系存续期间以个人名义为家庭日常生活需要所负的债务,属于夫妻共同债务。夫妻一方在婚姻关系存续期间以个人名义超出家庭日常生活需要所负的债务,不属于夫妻共同债务;但债权人能够证明该债务用于夫妻共同生活、共同生产经营或者基于夫妻双方共同意思表示的除外。
这条规定可以提炼出四个关键词:知情、生活所需、共同生活、共同经营。四个关键词对应四种认定路径,也构成了实务中绝大多数争议的焦点。
二、认定路径之一:知情——共同意思表示
第一个案例:李先生向顾先生借款10万元,逾期无力偿还,顾先生将李先生告上法庭。以下哪些情形会导致这笔债务被认定为夫妻共同债务,李太太也需担责?答案包括:借款时李太太也在借款合同上签了字;签订借款合同后顾先生将钱打入李太太的银行卡;借款逾期期间李太太曾在微信中与顾先生协商还款事宜。
“知情”在司法实践中远不止“知道”这么简单。它可以表现为夫妻双方共同签字,也可以是配偶事后追认,还可以通过电话、短信、微信等形式表示合意;此外,以配偶资产设立抵押、借款汇入配偶账户、配偶曾协助还款,都可能被认定为共同意思表示。换言之,债权人在追债时,会沿着“签字—收款—沟通—还款”的链条寻找配偶“知情”的痕迹。很多配偶在不知不觉中,就通过一次微信回复、一次代为转账,把自己拉进了债务关系。
三、认定路径之二:生活所需——举证责任的分配
第二个案例:李先生以个人名义向马先生借款8万元,逾期未还。法院认为,根据当地情况,案涉债务不足以认定为超出家庭日常生活需要所负的债务。李太太辩称借款没有用在家庭生活当中,但没有提交实际证据,应承担举证不能的法律后果,故判令夫妻二人共同偿还。
这个案例的关键在于举证责任。对于“家庭日常生活需要”范围内的债务,法律推定其为共同债务,配偶若主张不属于共同债务,需要自己举证推翻;对于超出日常生活需要的大额债务,举证责任则在债权人一方,需证明用于共同生活、共同经营或共同意思表示。“生活所需”的对象是夫妻双方及共同生活的未成年子女,内容包括日常消费、医疗保健、子女教育、老人赡养及正当的娱乐、文化消费等。8万元是否“超出日常生活需要”,要结合当地生活水平具体判断——这正是此类案件裁判弹性较大的原因。
四、认定路径之三:共同生活——利益的实际流向
第三个案例:李先生以个人名义向宋先生借款300万元投资获利,收益用于购置豪车、送女儿留学等高额支出。后投资失败无力偿还,宋先生将夫妻二人诉至法院。李太太辩称不知情也未参与,认为金额巨大不应为共同债务。法院认为,李先生所得利益实际用于改善夫妻共同生活,因此该债务应认定为夫妻共同债务。
第四个案例则涉及婚前借款:李先生为加深感情向同事借款5万元,用于与杨女士外出旅游、购买名牌衣服首饰,两人领证结婚后一直未还,赵先生将夫妻二人诉至法院。杨女士认为借款发生在婚前,不应视为共同债务。法院认为,借款实际用于夫妻二人共同消费,因此仍认定为共同债务。
这两个案例说明,“共同生活”看的是利益的实际流向,而非借款的名义主体或时间节点。只要借款带来的利益实际惠及夫妻共同生活——无论是豪车、留学,还是婚前恋爱期间的共同消费——债务就可能被认定为共同债务。名义上的“个人借款”挡不住实质上的“共同受益”。
五、认定路径之四:共同经营——三大要素
第五个案例:李先生与李太太婚后出资设立公司,二人同为股东,共同经营公司业务。婚姻存续期间,李先生以个人名义向方先生借款50万元用于公司经营,后公司业务不善、贷款逾期被诉。法院认为,虽然借款以李先生个人名义,但资金用于公司经营,且公司为夫妻二人共有,因此认定为夫妻共同债务。
“共同经营”的认定通常围绕三大要素展开:资金是否用于经营活动、经营主体是否为夫妻共有或共同参与、经营收益是否归夫妻共享。三者具备,即便借款合同上只有一方签字,债务也可能被认定为共同债务。对于共同创业的夫妻而言,这一路径的风险尤为突出——公司是两个人的,借款用于公司,债务自然也可能是两个人的。
六、例外情形与偿还规则
并非所有债务都会落入共同债务的范畴。例外情形主要包括:债权人和债务人约定为个人债务的;夫妻约定财产各自所有,且债权人知晓该约定的。此外,前述“超出日常生活需要”且债权人无法证明用于共同生活、共同经营或共同意思表示的债务,也属于个人债务。
关于偿还,《民法典》第一千零八十九条规定:离婚时,夫妻共同债务应当共同偿还;共同财产不足清偿或者财产归各自所有的,由双方协议清偿,协议不成的由人民法院判决。更需注意的是,偿债责任不因离婚或死亡而消失。《民法典》婚姻家庭编的解释(一)第三十五条明确,离婚协议或生效判决已对夫妻财产分割作出处理的,债权人仍有权就夫妻共同债务向男女双方主张权利;第三十六条明确,夫或妻一方死亡的,生存一方应当对婚姻关系存续期间的夫妻共同债务承担清偿责任。“离了婚就没事了”“人没了债就消了”,都是常见的误解。
七、筹划思路:从约定到保单再到信托
回到一个典型场景:李先生和李太太共同经营企业多年,为扩大规模,李先生计划向多年好友高先生借款,但李太太担心前景不明、风险太大,不想一起承担债务责任。家庭资产应如何安排?债务风险应如何筹划?
思路有三。思路一:李先生与高先生约定借款为李先生个人债务——但债权人是否愿意配合,是最大变数。思路二:夫妻提前做好财产约定,并告知高先生——同样取决于债权人是否知晓并接受。思路三:利用保险加信托进行综合规划。前两条思路依赖债权人的配合,第三条思路则把主动权握在自己手里。
保单的筹划价值来自其结构。保单利益可分为三块:现金价值归属投保人,不用于清偿被保险人和受益人的债务;分红归属投保人,同样不用于清偿被保险人和受益人债务;保险金归属受益人,不用于清偿投保人和被保险人债务。通过投保人、被保险人、受益人的错位安排——例如由李太太的父亲担任投保人、李太太担任被保险人、李太太的子女担任受益人——可以在家庭内部形成一层债务隔离结构。
但这层结构并非无懈可击。若被保险人李太太离世,保单赔付,身故金不属于遗产,子女可直接获得理赔金,隔离效果成立。可若投保人李太太的父亲离世,保单现金价值将作为遗产被继承,保单被李太太继承后,现金价值就会暴露在夫妻共同债务的风险之下。这正是单纯依靠保单的局限:保单结构的隔离效果,会因投保人身故而中断。
保险金信托则是对这一局限的制度化补强。《信托法》第十五条规定,信托财产与委托人未设立信托的其他财产相区别;委托人不是唯一受益人的,信托存续,信托财产不作为其遗产或清算财产。第十六条规定,信托财产与受托人所有的财产相区别,不属于受托人的清算财产。第十二条则明确,委托人设立信托损害债权人利益的,债权人有权申请撤销,但该申请权自债权人知道或应当知道撤销原因之日起一年内不行使即归于消灭——这意味着事前规划、而非事后突击,是信托隔离有效性的前提。第四十七条规定,受益人不能清偿到期债务的,其信托受益权可以用于清偿债务,但法律、行政法规及信托文件有限制性规定的除外——这又为信托受益权的定向分配留出了制度空间。
在保险金信托2.0模式下,原投保人(信托委托人)设立信托,信托公司作为新投保人和保险受益人投保,再通过保全变更将信托受益人设为最终受益人。此时若原投保人离世,投保人依然由信托公司担任,保单现金价值不会成为遗产,保单始终由信托公司持有,从而更稳定地隔离夫妻共同债务风险。
结语
夫妻共同债务的认定,本质上是在“知情”“生活所需”“共同生活”“共同经营”四条路径上寻找证据与利益的落点;而偿还规则则告诉我们,离婚与死亡都不是债务的终点。防范此类风险,关键在于提前筹划:通过保单结构设计拓展筹划空间,降低债务暴露;再以信托这一制度化安排补强隔离效果,让保单不因投保人身故而“破功”。事前一步规划,胜过事后百般补救——这既是法律逻辑的必然,也是家庭财富管理的常识。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

