

标题
- 标题
- 内容

如果把保险期交市场比作一条河流,那么过去三年,河水正在悄悄改道。
一组数字最能说明问题:期交市场年金占比三年翻了七倍——2024年首季4%,到2026年首季已升至14%,再到29%;同期期交终身寿占比则从83%降到55%。更关键的信号出现在2026年8月:分红年金份额28.2%,首次反超分红增额终身寿的27.2%,9月占比还在持续提升。
同业动作也在印证这一趋势。老六家TOP6机构,2026年9月销量TOP5产品里家家都有分红票息年金:平安「安盈分红」占其当月新保保费87%,泰康「长乐金生」58%,均为各自公司第一。
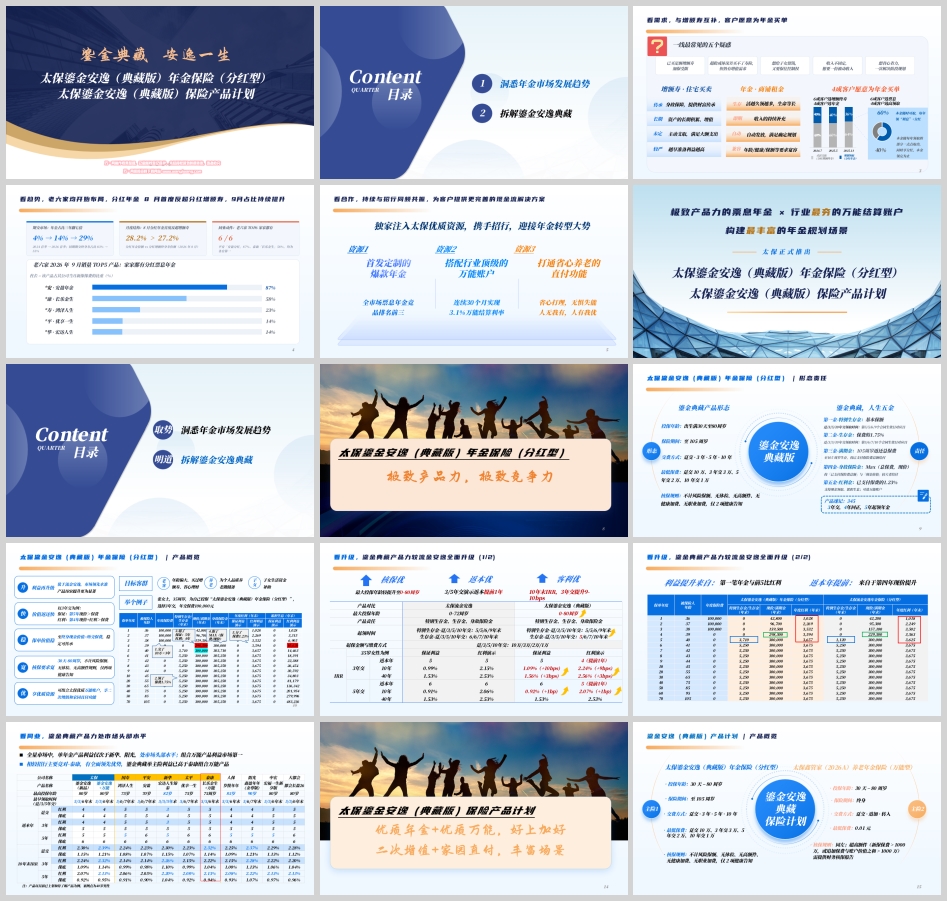
正是在这样一个"年金反超增额寿"的转折点上,太保正式推出太保鎏金安逸(典藏版)年金保险(分红型)及太保鎏金安逸(典藏版)保险产品计划——一款被定位为"极致产品力的票息年金 × 行业最夯的万能结算账户"的组合。
要理解这款产品,先要理解"年金"和"增额寿"的分工。
用一个比喻最直观:增额寿像住宅买卖,年金像商铺租金。
· 增额寿(灵活支取型):本金随时可取,每年领"利息"+分红,解决的是资产的长期积累与增值、主动支取满足大额支出、身故保障与财富传承。它强调"长期""未定""较严"——越早准备利益越高,但投保年龄、健康、保额要求相对严格。
· 分红年金(规划领取型):本金随每年领取的部分一点点取出,同时享分红,本金领完为止。它解决的是收入的持续补充、自动发放满足确定规划、活越久领越多、与生命等长。它强调"即期""兼容""自动"——对年龄、健康、保额的要求更宽容。
市场数据印证了这种分工:6成客户选增额终寿,4成客户选年金;在年金的客户里,6成选票息型,4成选高领取型。
而一线最常见的五个客户疑惑,恰恰都是年金能接住的:
1. 已买足额增额寿,加保受限——年金是新的配置方向;
2. 超龄或体况差买不了寿险,但仍有增值需求——年金核保宽容;
3. 想给子女留钱,又要保住控制权——年金三权架构天然适配;
4. 收入不固定,想要一份被动收入——年金自动发放;
5. 想省心省力,一次解决阶段规划——年金+万能组合一次性安排。
太保鎏金安逸(典藏版)年金保险(分红型)的基本形态:
· 投保年龄:出生满30天至80周岁(市场头部水平)
· 保险期间:至105周岁
· 交费方式:趸交 / 3年 / 5年 / 10年
· 最低保费:趸交10万、3年交3万、5年交2万、10年交1万
· 核保规则:不计风险保额、无体检、无高额件、无健康加费、无职业加费,仅2项健康告知
这几句话含金量极高。80周岁的投保上限、仅两项健康告知、不计风险保额,意味着大量因年龄或体况被增额寿挡在门外的客户,依然可以投保——这正是年金相对寿险的核心优势。
产品速记:345——3年交,4年回正,5年起领年金。
产品的保险责任可归纳为"鎏金典藏,人生五金":
第一金·特别生存金:基本保额。趸/3/5/10年交,分别于第5/5/6/9个合同生效日对应日领取。
第二金·生存金:保费的1.75%。趸/3/5/10年交,分别于第5/6/7/10个合同生效日对应日起领,年年可领,与生命等长。
第三金·满期金:至105周岁生存,按已支付保险费总额给付。
第四金·身故保险金:按「已支付保险费总额」与「现金价值」较大者给付,即 Max(总保费,现价)——这条直接守住了本金底线。
第五金·红利金:已支付保费的1.23%,支持现金领取、累积生息,也可进入万能账户二次增值。
用一句话串起来就是:交了10万×3年,领了保费1.75%,超了(保证5年/红利4年回正),保了Max(保费/现价),分了保费1.23%。
张女士,35周岁,为自己投保,选择3年交、年交保费100,000元(总保费30万):
保单年度 | 年龄 | 生存金(年末) | 现价/满期金(年末) | 身故保险金(年末) | 年度红利(演示,年末) |
1 | 36 | 0 | 42,800 | 100,000 | 1,028 |
3 | 38 | 0 | 159,500 | 300,000 | 3,532 |
4 | 39 | 0 | 298,500 | 300,000 | 3,594 |
5 | 40 | 3,710 | 300,000 | 303,710 | 3,657 |
6 | 41 | 5,250 | 300,000 | 305,250 | 3,675 |
10 | 45 | 5,250 | 300,000 | 305,250 | 3,675 |
30 | 65 | 5,250 | 300,000 | 305,250 | 3,675 |
70 | 105 | 5,250 | 300,000 | 305,250 | 3,675 |
几个关键点:
· 价值返还快:以3年交为例,保证利益第5年现价超过保费;红利演示下第4年现价+红利即超过保费(较流金安逸提前1年)。
· 保单价值稳:从第5年起,现金价值等于所交保费30万元,稳定可传承;105岁满期返还总保费。
· 现金流持续:第6年起每年固定领取5,250元(即30万×1.75%),直至105岁。
· 身故兜底:身故保险金始终不低于30万总保费。
鎏金典藏较上一代"流金安逸"的升级,可以用三组词概括:
核保优:最大投保年龄提升至0—80周岁。
返本优:3年交、5年交,红利演示下返本提前1年(3年交由5年提前至4年,5年交由6年提前至5年)。
客利优:3年交10年末IRR,保证利益提升10bps(0.99%→1.09%),红利演示提升9bps(2.15%→2.24%);40年IRR保证1.53%→1.56%,红利2.53%→2.56%。
利益提升的来源有两条:第一笔年金与前5年红利;返本提前则来自第四年现金价值的提升。
以40岁男性为案例点,10年末IRR数据对比:
公司/产品 | 3年交·保底IRR | 3年交·红利IRR | 最高投保年龄 |
太保·鎏金安逸(新品) | 1.09% | 2.24% | 80岁 |
太保·鎏金安逸+万能 | 1.14% | 2.32% | 80岁 |
国寿·鸿泽人生 | 0.99% | 2.14% | 75岁 |
平安·安盈 | 0.98% | 2.14% | 70岁 |
泰康·长乐金生+万能 | 1.00% | 2.15% | 75周岁 |
结论清晰:全量市场中,单年金产品利益仅次于新华、阳光,处市场头部水平;组合万能产品利益市场第一。相较招行主要竞对泰康,有全面领先优势——鎏金典藏单主险利益已高于泰康组合万能产品。
再看返本年:3年交红利演示返本,太保4年,国寿、平安、太平、泰康均为5年;3年交保底返本,各家均为5年。太保在"快"这一点上实实在在领先了一年。
真正的王牌是组合——太保鎏金安逸(典藏版)年金保险(分红型)+ 太保鑫管家(2026A)养老年金保险(万能型)。
· 投保年龄:30天—80周岁;保险期间:终身
· 交费方式:趸交 · 追加 · 转入;最低保费:0.01元
· 核保规则:与主险一致;仅超高额件(新保保费>1000万,或追加保费与账户价值之和>1000万)需提供财务核保报告
产品速记:1%-3%-20%
· 增值:保底1.0%,演示3.0%,日计息季复利,结算日为每年3/31、6/30、9/30、12/31
· 领取:退休前每年累计部分领取 ≤ 已交保费20%;退休后(男≥60/女≥55)无限制,可按比例或金额、按年或按月领
· 费用:部分领取/退保费用 3%-1%-1%-1%-1%-0,第6个保单年度起为0
汇入万能账户的三笔"进口":
1. 特别生存金 + 生存金:按合同每年到账,转入保险费1%
2. 现金红利:按年分配(非保证),转入保险费1%
3. 趸交/追加保险费:客户额外投入的钱,初始费3%
(注:主险现金价值不汇入账户,是独立项。)
流出账户的三路"出口":
1. 养老金:被保险人到龄(男≥60/女≥55)起终身领取,每年领取金额 ≤ 当时账户价值
2. 部分领取/退保:投保人应急或补充自取,费用3-1-1-1-1-0,第6年起为0
3. 身故/全残保险金:按身故时的保单账户价值给付
最妙的设计是"零成本":转入扣初始费1%,但第5年起逐年发放持续奖励1%(仅转入部分享有),两者对冲,净成本为零。而且不收风险保障费用。
场景一:不领增值(张女士35岁,3年交年交10万,年金不领取)
· 第10年末:主险现价30万 + 万能账户(演示)59,740元,演示退保总利益368,665元
· 第30年末(65岁):万能账户演示354,909元,演示退保总利益663,834元
· 第70年末(105岁):万能账户演示1,850,872元,演示退保总利益2,159,797元
折算单利:10年末 2.54%,20年末 3.41%。
场景二:领取养老金(55岁起每年领取账户的6%)
· 第21年(56岁)起,每年演示领取养老金11,676元,逐年递增至85岁的14,817元
· 85岁身故时,主险+万能传承金合计约54万元
这正是"交了、回了、转了、补了、增了、领了、传了"的完整闭环。
组合计划的优势可归纳为六个字:增、零、活、控、宽、托。
增——万能再增值。 鑫管家系列连续2年3.0%+结算利率,现在依然维持行业最高3.1%的水平,组合计划较单主险利益增加幅度大。
零——账户零成本。 1分钱开户,1次双录办完两个主险;转入扣费与持续奖励对冲,费用0成本;不扣风险保障成本。
活——人生规划活。 全生命周期都能支取,可一次领、可按年领;可领养老金(女55/男60后),可指定领取时间、按占比或金额领、按年或按月领;也可不领,进入账户持续增值。
控——资金更可控。 延续年金三权架构:投保人掌握控制权、被保险人掌握使用权、受益人掌握受益权,强化投保人权利,全盘控制账户与主险。
宽——承保规则宽。 0—80岁,不拖累主险投保年龄;双主险均不计风险保额;无体检、无高额件规则,仅两项健康告知。
托——家园直付托底。 搭配万能开通太保家园直付,万能账户能直接付养老社区费用,客户不用先垫钱、家里不用跑报销;哪怕客户将来失
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

