

标题
- 标题
- 内容

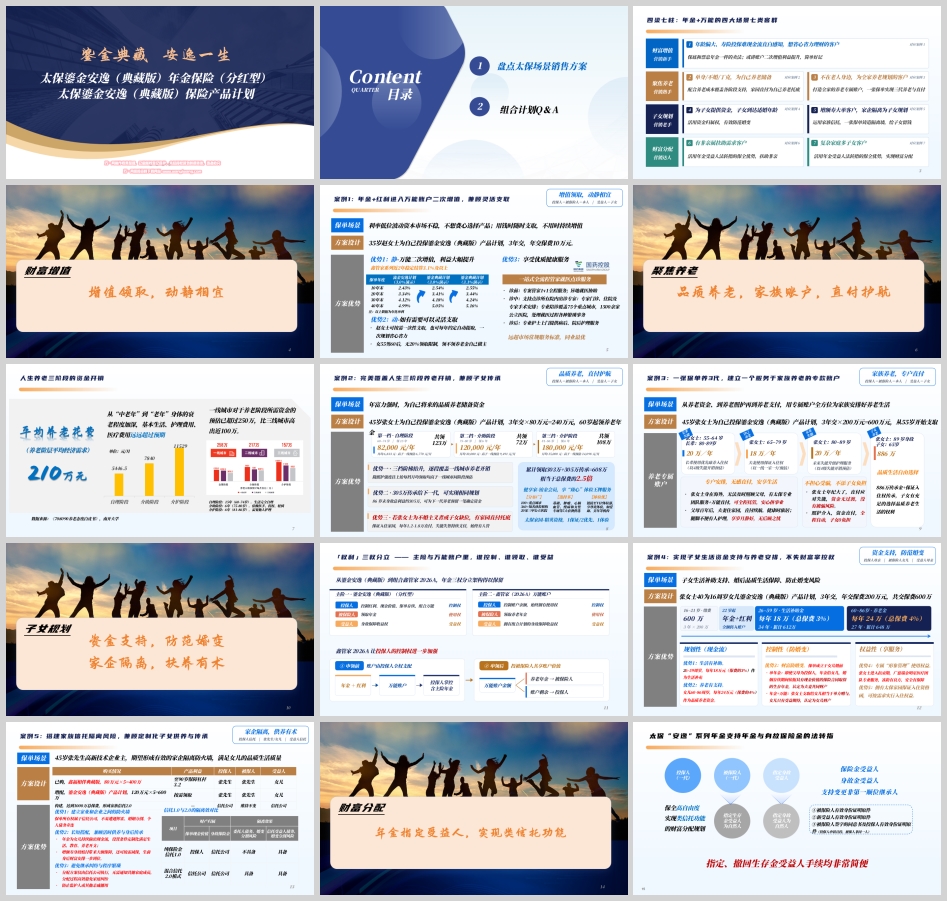
鎏金典藏,安逸一生——太保鎏金安逸(典藏版)四大场景七类客群深度拆解
引言:一款产品,为什么要讲"场景"
年金保险卖到今天,单靠讲"复利""保底""返还"已经很难打动客户。客户面对的是利率低位波动、资本市场不稳的现实,面对的是养老、子女、传承、分配等一件件具体的人生课题。太保鎏金安逸(典藏版)年金保险(分红型)及其组合计划给出的答案,不是把产品参数讲得更细,而是把产品放进"场景"里——"四梁七柱"的框架,即年金+万能的四大场景、七类客群,分别对应财富增值、聚焦养老、子女规划、财富分配四类需求,覆盖营销新手到营销达人的不同展业能力。本文围绕四大场景、七类客群与组合计划Q&A,对这组销售方案做一次系统拆解。
一、四梁七柱:四大场景与七类客群的总览
"四梁七柱"是这套方案的总纲。四大场景分别是财富增值、聚焦养老、子女规划、财富分配;七类客群则按展业难度与客户画像分层对应。
财富增值场景对应案例1,面向年龄偏大、寿险投保难、现金流直白感知、想省心省力理财的客户,适合营销新手。卖法上,可以按"保底和票息年金一样"来讲,也可以讲账户二次增值利益提升,简单好记。
聚焦养老场景对应案例2和案例3,适合营销熟手。案例2面向单身、不婚、丁克,为自己养老储备的客户;案例3面向不在老人身边、为全家养老规划的客户。前者配合养老成本覆盖各阶段支持,家园直付为自己养老托底;后者打造全家的养老专属账户,一张保单实现三代养老与直付。
子女规划场景对应案例4和案例5,适合营销老手。案例4面向为子女提供资金、子女到达适婚年龄的客户,活用资金归属权,有效防范婚变;案例5面向增额寿大单客户、家企隔离为子女规划的客户,运用家族信托,一张保单铸造隔离墙,给子女留钱。
财富分配场景对应案例6和案例7,适合营销达人。案例6面向有非亲属扶助需求的客户,案例7面向复杂家庭多子女客户,二者都活用年金受益人法转指的保全优势,实现财富分配、扶助非亲。
组合计划的结构是"优选账户+灵活周转+保障传承",核心逻辑是"增值领取,动静相宜"。
二、财富增值:增值领取,动静相宜(案例1)
案例1的设计是:35岁赵女士为自己投保鎏金安逸(典藏版)产品计划,3年交,年交保费10万元。投保人=被保险人=本人,受益人=子女。
方案优势有三条。优势1是"静"——万能二次增值,利益大幅提升。 年金+红利进入万能账户二次增值,兼顾灵活支取。演示数据显示,保单年度10年末,流金安逸计划(3.0%演示)为2.43%,鎏金典藏计划(3.0%演示)为2.54%,鎏金典藏计划(3.1%演示)为2.55%;20年末分别为3.34%、3.41%、3.44%;30年末分别为4.12%、4.18%、4.24%;40年末分别为4.99%、5.05%、5.16%(以上数据为年化单利)。鑫管家系列近2年稳定结算3.1%及以上。优势2是"动"——如有需要可以灵活支取。 赵女士可按需一次性支取,也可每年约定自动提取,一次规划省心省力;女55男60后,无20%领取限制,领不领养老金自己做主。优势3是享受优质健康服务。 一站式全流程管家就医点诊服务:诊前专案管家1v1全程服务、异地就医协助;诊中支持点诊所有院内出诊专家,专家门诊、住院及专家手术安排,专业陪诊覆盖75个重点城市、1500余家公立医院,处理就医过程各种繁琐事务;诊后专业护士上门提供病后、院后护理服务。方案定位是"利率低位波动资本市场不稳,不想费心选择产品;用钱时随时支取,不用时持续增值",远超市场常规服务标准,同业最优。
三、聚焦养老:品质养老,家族账户,直付护航(案例2、案例3)
(一)案例2:完美覆盖人生三阶段养老开销
先看养老成本的现实。平均养老花费(养老阶层平均经济需求)为210万元;从"中老年"到"老年",身体的衰老程度加深,基本生活、护理费用、医疗费用远远超过预期;一线城市对于养老阶段所需资金的预估已超过250万,比三线城市高出近100万(数据来源:《708090养老态度白皮书》,南开大学)。人生养老三阶段分为:自理阶段15年(60—74岁),生活完全自理;介助阶段6年(75—80岁),依赖扶手、拐杖、轮椅;介护阶段6年(81—86岁),需要他人护理。
案例2的设计是:45岁张女士为自己投保鎏金安逸(典藏版)产品计划,3年交×80万元=240万元,60岁起领养老年金。投保人=被保险人=本人,受益人=子女。方案按三档阶梯抬升:第一档自理阶段60—74岁领15年,每年82,000元,月均6,833元,高于一线预估6,770元/月,共领123万;第二档介助阶段75—80岁领6年,每年120,000元,月均10,000元,高于一线预估9,491元/月,共领72万;第三档介护阶段81—86岁领6年,每年180,000元,月均15,000元,高于一线预估14,098元/月,共领108万。累计领取303万+305万传承=608万,相当于总保费的2.5倍。
优势有三:优势一是三档阶梯抬升,逐段覆盖一线城市养老开销,随照护强度往上抬,每档月均领取均高于一线城市同阶段预估,年富力强时为自己将来的品质养老储备资金。优势二是305万传承给下一代,可实现相同规划——86岁末身故总利益约305万,可为下一代养老预留一笔确定资金。优势三是若张女士为不婚主义者或子女缺位,有家园直付托底——保证入住家园,每年1.2—1.8万直付,失能失智持续支付,始终有人管。服务资源上,覆盖100+重点城市、360+知名体检机构、20家三甲公立医院;基础、肿瘤、心脑血管、慢病和女性专项等5大套餐供选;链接至VIP体检部,享尊贵体验,如爱康、美年等机构;健享家—铂金会员享"臻心"体检王牌服务;太保家园—精英资格,1保证/2优先、1体验。
(二)案例3:一张保单养3代
案例3的设计是:45岁张女士为自己投保鎏金安逸(典藏版)产品计划,3年交×200万元=600万元,从55岁开始支取。投保人=被保险人=本人,受益人=子女。账户按四段安排:张女士55—64岁,每年20万,长辈使用优先康养入住权(以4级失能开销预估);张女士65—79岁,每年18万,夫妻使用保证入住权(以一线一室一厅预估);张女士80—89岁,每年20万,未来失能升级护理服务(以4级失能开销预估);张女士89岁身故、子女65岁时,传承886万。
这一方案的价值在于"家族养老,专户直付,无感直付,安享生活":张女士身在海外无法及时照顾父母,有太保专业团队服务+万能直付,可全程托管,安心拼事业;父母百年后,夫妻住家园,直付续航,健康时旅居,腿脚不便有人护理,享岁月静好,无后顾之忧;张女士年纪大了,直付应对失能,资金无过渡,没有被骗风险;照护介入,资金直付,全程自动,子女0负担。同时,886万传承金+保证入住权传承,子女有充足的选择品质养老生活的权利。从养老资金到养老照护再到养老支付,用专属账户全方位为家族安排好养老生活。
四、子女规划:资金支持,防范婚变,家企隔离(案例4、案例5)
(一)三权分立:主险与万能账户的权利架构
理解子女规划,先要理解"三权分立"。从鎏金安逸(典藏版)到组合鑫管家2026A,年金三权分立架构得以保留。主险一鎏金安逸(典藏版)(分红型)中,投保人拥有控制权(控制红利、现金价值、保单存续、组合万能),被保险人拥有使用权(领取年金),受益人拥有受益权(身故保障收益权)。主险二鑫管家(2026A)万能账户中,投保人控制账户余额、始终拥有使用权,被保险人领取养老年金,受益人拥有组合计划的身故保障收益权。鑫管家2026A让投保人的控制权进一步加强:申领前,账户由投保人全权支配(含主险年金与红利进入万能账户);申领后,投被保险人共享账户价值——养老年金归被保险人,账户剩余归投保人。一句话:主险与万能账户里,谁控制、谁领取、谁受益,清清楚楚。
(二)案例4:实现子女生活资金支持与养老安排,不失财富掌控权
案例4的设计是:张女士40岁为16周岁女儿投保鎏金安逸(典藏版)产品计划,3年交,年交保费200万元,共交保费600万。投保人母亲,被保险人女儿,受益人母亲。
方案有五个优势。优势1生活有补助:26—59周岁每年18万元(保费的3%)作为生活补充。优势2养老有支持:女儿60—86周岁每年24万元(保费的4%)作为品质养老资金。优势3财富防婚变:保单成立于女儿婚前——单年金情况下,即使父母为投保人,年金给女儿,婚姻存续期间依据具有现金价值的保险合同取得的生存年金,认定为夫妻共同财产;而年金+万能模式下,张女士支取给女儿相当于单方赠与,女儿只有受益期待,认定为女儿财产。优势4专属"形象管理"使用权益:张女士进入抗衰期,广慈瑞金明星医疗团队专业服务,冻龄有良方,安全有保障。优势5拥有太保家园保证入住资格函,可按需求实行入住权益。时间轴上,16—21岁缴费600万(3年×200万),22岁起年金+红利全额转入账户,26—59岁生活补助金每年18万(总保费3%)、34年累计612万,60—86岁养老金每年24万(总保费4%)、27年累计648万。
(三)案例5:搭建家族信托隔离风险
案例5的设计是:45岁张先生为高新技术企业主,期望形成有效的家企隔离防火墙,满足女儿的品质生活质量。购买情况:已购鑫福相伴典藏版80万元×5=400万,至90岁保障杠杆3.2,投保人张先生、被保人张先生、受益人女儿;增配鎏金安逸(典藏版)产品计划120万元×5=600万,按需领取,投保人张先生、被保人张先生、受益人女儿;构建达到1000万总保费,形成家族信托2.0,投保人信托公司、被保人维持不变、受益人信托公司。
方案优势有三:优势1建立家业和企业之间的防火墙——保单所有权属于信托公司,不易遭遇挥霍、婚姻分割、个人债务牵连。优势2长短搭配,兼顾活时供养与身后传承——年金为女儿持续输出现金流,设置条件定制化满足生活、教育、养老开支;增额寿身故赔付带来大额保障,还可按需减保,生前身后财富安排一步到位。优势3避免继承纠纷与程序繁琐——分配方案仅由信托公司执行,无需通知其他家庭成员,分配过程高效避免家庭纠纷,防止监护人或其他亲戚挪用。隔离效果对比上,纯保险金信托1.0中保单现金价值归投保人、身故保险金归信托公司,委托人的债务、婚变分割风险不具备隔离,信托受益人的债务、婚变分割风险具备隔离;混合信托2.0模式中保单现金价值与身故保险金均归信托公司,委托人与信托受益人的债务、婚变分割风险均具备隔离。
五、财富分配:年金指定受益人,实现类信托功能(案例6、案例7)
财富分配场景的核心工具,是"法转指"——年金与身故保险金的受益人指定与变更。太保"安逸"系列年金支持年金与身故保险金的法转指:身故金受益人支持变更为非第一顺位继承人;可指定生存金受益人为自然人,也可指定身故受益人为自然人;指定、撤回生存金受益人手续均非常简便,保全高自由度,实现类信托功能的财富分配规划。办理所需材料包括:被保险人有效身份证明原件、新受益人有效身份证明原件、被保险人签字的同意书及投保人有效身份证明原件(投保人申请且投、被保人非同一人时)。
(一)案例6:对亲密非亲属关系人员的长期经济扶助
案例6的设计是:45岁张先生为自己投保鎏金安逸(典藏版)产品计划,变更万能养老金受益人为非亲属关系人员。适用三类情形。赡养非直系长辈——想持续给钱赡养长辈、养父母、实际抚养自己的老人,但不想一次性大额转账;如果直接做赠与,钱一旦转出去就不受自己控制,而法转指下钱的发放权仍在保单手里,可随时调整受益人。非婚恋爱关系——缺乏法律对财产分配和保障的明确界定,在面对养老规划、意外身故等情况时,双方难以确保彼此能获得稳定的经济支持,难获应有财产,生活、情感与经济均受重创。离异后支付抚养费——离婚但不想一次性分割大额资产,希望按年给前配偶一笔钱。
(二)案例7:对复杂家庭关系的有效处理
案例7的设计是:45岁张先生为自己投保鎏金安逸(典藏版)产品计划,变更万能养老金受益人为非婚生/继子女定期给付。主要痛点是:复杂家庭关系里财产分配难题多,像再婚子女继承矛盾、非直系赡养回馈问题等,易引发纠纷。优势有两条:优势1定制人数与份额——领取阶段将年金受益人设置为继子女、非婚生子女,每年发放生活费;保单所有权仍属于自己,可随时收回;可以指定分配人数与分配权重,能够通过资金很好地实现关系的平衡。优势2定制身故传承——还可助投保人按意愿传承财富,确保心仪之人获保障,实现精准传递。
六、组合计划Q&A:把规则讲清楚,才谈得上专业
组合计划的答疑分四组,共16问,核心是把"谁投保、谁领取、谁受益""何时触发、怎么领、不领行不行""能取多少、能不能全取完、怎么追加""怎么取、怎么退、怎么查"讲透。
第一组,组合与权利。 万能账户的被保险人不能和主险不一样,万能险组合投保时投保人、被保险人、受益人须与年金保持一致,不能另设;领取养老金之前,账户余额只有投保人才能取,犹豫期后仅投保人可申请部分领取保单账户价值;被保险人可以让年金不进万能,也可进了之后再停,可通过"保全指定生存金受益人"业务选择年金是否转入万能账户;被保险人不让年金进万能,公司不会通知投保人,按条款约定主险年金权益归属被保险人,被保险人申请不转入万全是行使自身权利,公司不会通知投保人。
第二组,养老金。 想领万能账户里的养老金,须万能险合同的男性被保险人满60周岁、女性被保险人满55周岁以后才能申请触发;万能险与组合的年金均无保单欠款时,可申请自下一个保单年度的合同生效日对应日起,每年或每月按"当时保单账户价值×约定的给付比例"或"约定的给付金额"给付养老金,直至被保险人身故或合同终止(以较早者为准);可以先不领,让钱留在账户里继续增值;年金一直没领、被保险人已身故却未通知公司,不会继续发,生存金给付以被保险人生存为条件,公司在年金给付前会进行生存调查;养老金发放过程中账户余额不够了,不派发。
第三组,账户支取。 男60/女55岁前,每个保单年度内部分领取金额(含部分领取费用、投保人指定领取金额及费用)累计不得超过"已支付保险费的20%"与"账户价值"两者的较小值;男60/女55岁后,每个保单年度内部分领取金额不超过账户价值及应扣的部分领取费用;已经领养老金了,投保人仍能取账户余额,此时男性已满60周岁、女性已满55周岁,不再受20%领取限制;账户里的钱最低留500元,账户余额部分提取最低需留500元,如需全部领完要操作退保,退保后账户即销户。
第四组,追加与查询。 万能账户追加上限按三种情形厘定:与本万能险保单1对1搭配组合的保单为期交,且单年年交保险费(主险与长期附加险期交单期年交保险费之和,月交的按单期月交保险费×12换算成年交)大于等于50万元的,万能险可追加交费的上限与年交保险费之比为1:1;少于50万元的,比例为0.5:1;搭配组合保单为趸交的,比例为0.1:1;以上核算按申请追加时点保单的有效份数对应年交或趸交保险费实时计算,且要扣减以前已用额度。年金、红利进账户后,投保人支取不支持按月自动领取,需通过账户余额部分提取;已经给付养老金了,投保人仍有权退保;客户可通过太平洋保险APP、官微、致电客服等方式了解账户变动情况;养老金的受益人可以变更为指定的自然人,除另有指定外,养老金、全残保险金的受益人为被保险人本人,可变更为其他自然人。
结语
"优质账户有生息,支取灵活随心意;子女规划更给力,家园直付可托底。"这套方案的价值,不在于把一款年金讲得多复杂,而在于把四类人生课题拆成可执行的场景:想省心理财的,看重万能二次增值与灵活支取;想品质养老的,看重三档阶梯领取与家园直付托底;想为子女安排的,看重三权分立下的控制权与防婚变设计;想做财富分配的,看重法转指的类信托功能与信托2.0的隔离效果。七类客群对应七种展业能力,新手讲清保底与票息,熟手讲透养老成本,老手讲活资金归属,达人讲准受益人指定——产品是同一个,讲法因人而异。需要提醒的是,本宣传资料所载内容仅供理解保险条款所用,并不构成保险合同的组成部分,具体保险责任、责任免除、犹豫期及其他权利义务内容以条款约定为准。分红具有不确定性,演示数据不代表实际收益,投保前应结合自身交费能力与保障需求审慎决策。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

