

标题
- 标题
- 内容



透视婚姻本质,解锁保单的个人财富功能——从法理与人情看婚姻中的财富守护
引言:婚姻与合伙,到底有什么区别?
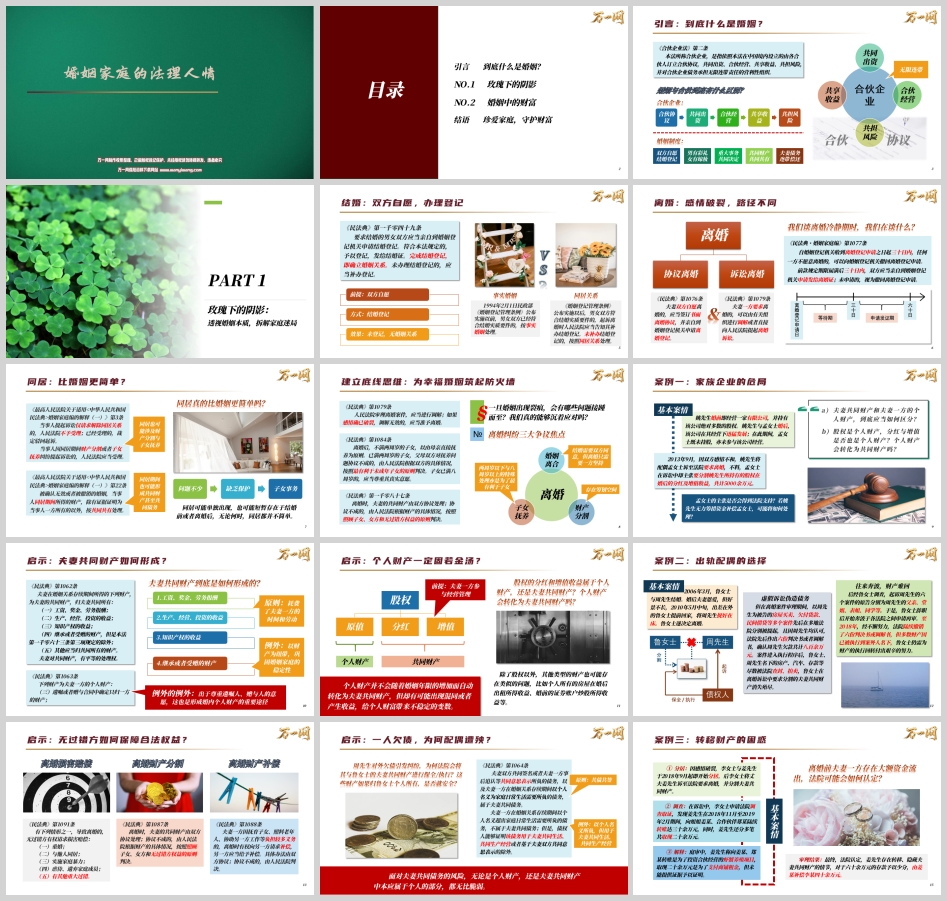
这份材料的开篇提出了一个耐人寻味的问题:到底什么是婚姻?它没有直接给出定义,而是把《合伙企业法》第二条搬了出来——合伙企业是“由各合伙人订立合伙协议,共同出资、合伙经营、共享收益、共担风险,并对合伙企业债务承担无限连带责任的营利性组织”。然后,材料把婚姻制度与合伙企业并列对照:合伙企业有合伙协议,婚姻有双方自愿结婚登记;合伙企业有共同出资,婚姻有男有彩礼女有嫁妆;合伙企业有共同经营,婚姻有重大事务共同决定;合伙企业共享收益、共担风险,婚姻有共同财产共同共有、夫妻债务连带偿还。
这组对照的用意很清楚:婚姻在财产关系上与合伙有惊人的相似性——共同共有、连带责任、共同决策。但婚姻终究不是合伙,合伙可以退伙、可以清算,婚姻的离合却牵涉感情、子女、家庭和更复杂的人情法理。材料用“玫瑰下的阴影”来概括第一部分,正是要提醒读者:婚姻有美好的一面,也有需要正视的财产风险一面。我们要以最大的善意经营婚姻,但亦不应忽略可能存在的风险;我们不能妄图侵夺他人的财产,但亦不应白白失去自己的权利。这就是整份材料的基调,也是本文要展开的主线。
一、玫瑰下的阴影:婚姻的成立、解除与同居
材料第一部分从婚姻的成立与解除讲起,层层递进到离婚纠纷的三大争议焦点,再用三个案例揭示婚姻中的财富风险。
先说结婚。《民法典》第一千零四十九条规定,要求结婚的男女双方应当亲自到婚姻登记机关申请结婚登记,完成登记即确立婚姻关系。材料特别提示了“事实婚姻”与“同居关系”的分界:1994年2月1日民政部《婚姻登记管理条例》公布实施以前,符合结婚实质要件的按事实婚姻处理;此后的,起诉离婚时法院应告知补办登记,未补办的按同居关系处理。这个时间节点的提示很实用,它告诉读者:婚姻关系的认定不是凭感觉,而是有明确的法律标准和历史分界。
再说离婚。《民法典》第1076条规定协议离婚,第1079条规定诉讼离婚,第1077条规定了三十日离婚冷静期。材料在这里抛出一个问题:“我们谈离婚冷静期时,我们在谈什么?”这个问题值得深思。冷静期表面上是对离婚自由的限制,实质上是给双方一个重新审视财产、子女、感情的机会。材料随后指出一个关键事实:结婚需要双方同意,但离婚只需要一方坚持。这句话点出了婚姻关系中主动权的不对称——进入婚姻需要合意,退出婚姻却可能是一方单方面的决定。对于财富规划而言,这种不对称意味着:你不能假设婚姻会永远按双方的共同意愿延续,必须为可能出现的一方坚持离婚预留空间。
同居部分同样值得注意。材料引用《民法典婚姻家庭编解释(一)》第3条和第22条说明:当事人仅请求解除同居关系,法院不予受理;但因同居期间财产分割或子女抚养纠纷提起诉讼的,法院应当受理;被确认无效或撤销的婚姻,同居期间所得财产除有证据证明为一方所有外,按共同共有处理。材料连续发问:“同居真的比婚姻更简单吗?”答案是:同居可能单独出现,也可能短暂存在于结婚前或离婚后,无论何时,同居都并不简单。同居期间也可能形成共同财产甚至共同债务。这一部分的核心是“建立底线思维:为幸福婚姻筑起防火墙”。
接下来是离婚纠纷三大争议焦点:感情是否破裂、子女抚养、财产分割。材料引用《民法典》第1079条、第1084条、第1087条,指出两周岁以下与八周岁以上的特殊处理是为了最有利于子女,而财产分割“存在筹划空间”。这三大焦点中,财产分割与本文主题关系最密切,也是后面三个案例的主线。
二、三个案例:婚姻财富风险的三种典型形态
材料用三个案例分别展示了婚姻财富风险的三种典型形态:家族企业股权分红增值的分割、出轨配偶的虚假诉讼与债务伪造、离婚前转移财产的认定。这三个案例层层推进,从“共同财产如何形成”到“无过错方如何保障权益”再到“转移财产为何不可取”,逻辑非常清晰。
案例一是家族企业的危局。姚先生婚前经营有限公司并持有绝对多数股权,婚后公司迅猛发展,孟女士既未持股也未参与经营。离婚时孟女士主张分割姚先生所持股权在婚后的分红及增值收益,共计5000余万元。材料提出的问题是:孟女士的主张是否会得到法院支持?若姚先生无力筹措资金补偿,可能将如何处理?这个案例的启示落在《民法典》第1062条和第1063条:夫妻共同财产包括工资奖金劳务报酬、生产经管投资收益、知识产权收益、继承或受赠财产(除遗嘱或赠与合同确定只归一方的)等;个人财产包括遗嘱或赠与合同中确定只归一方的财产等。材料提炼出一个原则:“耗费了夫妻一方的时间和劳动”是共同财产形成的关键;例外是以财产为纽带巩固婚姻家庭稳定性;例外的例外是尊重遗嘱人、赠与人的意愿。材料进一步追问:股权的分红和增值收益属于个人财产还是共同财产?个人财产会转化为共同财产吗?答案是:个人财产并不会随着婚姻年限增加而自动转化为共同财产,但却可能出现混同或者产生收益,给个人财富带来不稳定的变数。除了股权,个人所有的房屋在婚后出租所得收益、婚前证券账户炒股所得收益等,也可能存在类似问题。
案例二是出轨配偶的选择。鲁女士与周先生结婚后,鲁女士将周先生捉奸在床,决定离婚。但在离婚案件审理期间,以周先生为被告的房屋买卖、欠付货款、民间借贷等多个案件在多地法院分别被提起,周先生均认可,法院先后作出六份判决书或调解书,确认周先生欠款共计八百余万元。案件进入执行程序后,鲁女士、周先生名下的房产、汽车、存款等尽数被查封、拍卖,鲁女士在离婚诉讼中要求分割的夫妻共同财产消失殆尽。后经鲁女士调查,起诉周先生的六个案件的原告分别为周先生的父亲、堂姐、表姐、同学等。鲁女士辞职后奔波于各法院申请再审,至2018年法院陆续撤销了六份判决书或调解书,但多数财产因已被执行到案外人名下,鲁女士仍需为财产执行回转付出艰辛努力。这个案例的启示落在《民法典》第1091条(离婚损害赔偿)、第1087条(照顾子女、女方和无过错方权益)、第1088条(离婚财产补偿),以及第1064条(夫妻共同债务)。材料特别追问:周先生对外欠债引发纠纷,为何法院会将其与鲁女士的夫妻共同财产进行保全/执行?这些财产如果归鲁女士个人所有,是否就安全?答案是:面对夫妻共同债务的风险,无论是个人财产,还是夫妻共同财产中本应属于个人的部分,都无比脆弱。这就是“一人欠债,配偶遭殃”的现实逻辑。
案例三是转移财产的困惑。李女士与姜先生分居后起诉离婚并分割共同财产。诉讼中李女士申请法院调查取证,发现姜先生在2018年11月至2019年2月期间向姐姐、合作伙伴陆续转账三十余万元,还分多笔取现二十余万元。姜先生称转账是为了投资合伙经营虾蟹养殖项目、取现是为了支付商铺租金,但未能提供证据证明。法院最终认定姜先生存在转移、隐藏夫妻共同财产的情节,对六十余万元存款予以少分,由姜某补偿李某四十余万元。这个案例的启示落在《民法典》第301条(处分共同共有财产需全体共同共有人同意)和《民事诉讼法解释》第90条(谁主张谁举证)。材料追问:离婚前夫妻一方存在大额资金流出,法院可能会如何认定?如果配偶无法证明夫妻共同财产的真实流向,是否就安全无虞?答案是否定的——无法证明合理去向的夫妻共同财产,法院可能认定为转移财产行为。材料还对比了《婚姻法》第47条与《民法典》第1092条,指出转移、隐藏夫妻共同财产一旦失败,也将承担不利后果。“成功则万事大吉,失败也无损于己”是一种危险的迷思。
三个案例之后,材料做了一个总结:在婚姻离合中,真正能够把握的恐怕只有个人财富;但是,婚姻中的个人财富却并不安全,甚至连无过错方的利益守护也是困难重重。此时,妄图依靠转移财产作为手段守护个人财富并不可取,我们应当采用制度化的法律工具,未雨绸缪,决胜千里。这句话是第一部分向第二部分的过渡,也是整份材料的核心论点。
三、婚姻中的财富:为什么筹划最难,保单如何发挥作用
第二部分开篇就问:婚姻中的财富筹划,为什么最难?材料给出的答案是:夫妻双方对于共同财产就是共同共有,原则上任何重大处分均应经过夫妻双方同意,否则可能无法履行,甚至存在效力瑕疵。未经配偶知情并同意,筹划空间更为狭窄。这就是婚姻财富筹划的根本难点——你面对的不是一个可以单方处置的财产池,而是一个需要双方合意的共同共有结构。
接着,材料提出几个关于保单的“迷思”:夫妻一方单方投保是否合法?保单就一定不会被发现?分割保单,分割的是什么?这三个问题直指实务中最常见的误解。材料引用《第八次全国法院民事商事审判工作会议(民事部分)纪要》第4条说明:婚姻关系存续期间以夫妻共同财产投保,投保人和被保险人同为夫妻一方,离婚时处于保险期内,投保人不愿意继续投保的,保险人退还的保险单现金价值部分应按照夫妻共同财产处理;离婚时投保人选择继续投保的,投保人应当支付保险单现金价值的一半给另一方。这就是说,保单不是“隐身衣”,以共同财产投保的保单,其现金价值在离婚时仍可能被分割。材料同时引用纪要第5条指出:婚姻关系存续期间,夫妻一方作为被保险人依据意外伤害保险合同、健康保险合同获得的具有人身性质的保险金,或者夫妻一方作为受益人依据以死亡为给付条件的人寿保险合同获得的保险金,宜认定为个人财产,但双方另有约定的除外。这两条放在一起看,结论很清楚:保单在婚姻中能否发挥良性作用,取决于险种类型、投保结构、资金来源和受益人安排,而不是简单一句“买保险就能隔离”。
材料随后引出“保单:婚姻中个人财富的储水池”这一命题,并分险种讨论。健康险、意外险方面,材料引用《最高人民法院关于人民法院民事执行中查封、扣押、冻结财产的规定》第3条,指出被执行人及其所扶养家属所必需的生活费用不得查封扣押冻结,体现“生存权高于财产权”;意外险/健康险的保险金是个人财产,保障型保险金在一定程度上可能豁免执行。年金险方面,材料引用《民法典》第1063条(遗嘱或赠与合同中确定只归一方的财产为个人财产)和第1065条(夫妻可以书面约定婚姻关系存续期间所得财产及婚前财产归各自所有、共同所有或部分各自所有、部分共同所有),指出体外循环的关键是夫妻双方同意转移,夫妻财产分割协议可以形成个人财产、隔离债务风险。这部分的核心意思是:保单不是万能的,但在正确的险种选择、正确的投保结构、正确的资金安排和正确的合同约定下,它可以成为婚姻中个人财富的储水池。
四、启示与结语:以善意经营婚姻,以制度守护财富
把两部分合起来看,这份材料给出的启示可以归纳为三层。
第一层是认知层:婚姻在财产关系上与合伙有相似性,共同共有、连带责任、共同决策,但婚姻的离合比合伙复杂得多。结婚需要双方同意,离婚只需要一方坚持;同居并不比婚姻简单,也可能涉及财产分割与子女抚养;个人财产不会随婚姻年限自动转化为共同财产,但可能因混同或收益而变得不稳定;夫妻共同债务的风险会让个人财产和共同财产中本应属于个人的部分都变得脆弱;转移、隐藏夫妻共同财产一旦失败,将承担少分或不分的不利后果。这些认知是财富规划的前提。
第二层是方法层:婚姻中的财富筹划之所以最难,是因为共同财产的重大处分原则上需要双方同意,未经配偶知情同意的筹划空间狭窄。因此,制度化的法律工具比临时性的转移手段更可靠。保单作为工具之一,其作用取决于险种、结构、资金和约定:意外险、健康险的保险金具有人身性质,宜认定为个人财产,保障型保险金在一定程度上可能豁免执行;年金险通过夫妻财产约定、遗嘱或赠与合同确定只归一方,可以形成个人财产;而以共同财产投保、投保人与被保险人为同一方的保单,离婚时现金价值仍可能按共同财产处理。换句话说,保单能发挥作用,但必须用对。
第三层是价值层:材料结语说得很清楚——婚姻是这个世界上最美好的制度之一;我们要以最大的善意经营婚姻,但亦不应忽略可能存在的风险;我们不能妄图侵夺他人的财产,但亦不应白白失去自己的权利。这三句话是整份材料的价值观所在。它既不鼓吹对婚姻的猜忌,也不回避婚姻中的财产风险;既不支持用转移财产侵害配偶利益,也不主张无过错方放弃自己应得的权利。它主张的是:以善意经营婚姻,以制度守护财富,未雨绸缪,决胜千里。
从法理与人情的角度看,婚姻中的法理是共同财产制、共同债务制、离婚损害赔偿制、离婚财产补偿制;婚姻中的人情是感情、信任、家庭责任和子女利益。法理为人情提供底线,人情为法理注入温度。保单作为一种制度化的法律工具,其价值不在于让人对婚姻失去信心,而在于让人在婚姻中多一份从容:当婚姻顺遂时,它是家庭财富的储水池;当婚姻出现裂痕时,它是个人财富的一道防火墙。这正是“透视婚姻本质,解锁保单个人财富功能”的真正含义——看清婚姻的法理人情,才能更好地守护家庭与财富。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号