

标题
- 标题
- 内容

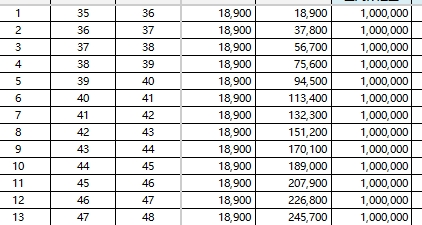
复星保德信心安是家终身寿险(分红型)利益演算表深度解读
一、产品定位:一份“保障+分红+增额”的终身寿险方案
从演算表信息看,这是一款名为“心安是家终身寿险(分红型)”的终身寿险产品。被保险人基本信息为:女性,35岁,标准体,投保计划为计划1,基本保额100万元,交费年期30年,年交保费18,900元,保险期间为终身。产品交费期覆盖趸交、3年、5年、9/10年、15年、20年、30年等多种选择,并区分计划一、计划二以及标准体/优选体、次标体等不同费率类型,说明该产品在投保年龄、交费方式和费率分类上有较细的规则安排。
从演示表的结构看,这张表并不是单纯的“身故保额演示”,而是同时展示了保证利益与红利利益两条主线。保证利益包括基本保险金额对应的身故或全残保险金、基本保险金额对应的现金价值;红利利益则包括当年度红利、累积红利、红利利益演示下的身故或全残保险金、现金价值,以及交清增额保险金额、累计交清增额保险金额、交清增额保险对应的身故或全残保险金和累计交清增额保险金额对应的现金价值。换句话说,这张表演示的是“保证利益打底、红利利益增强、交清增额累积”的三层结构。
需要特别强调的是,演算表下方注释已经明确:该利益演示基于公司精算及其他假设,不代表历史经营业绩,也不代表对未来经营业绩的预期;保单红利水平不保证,某些年度红利可能为零。因此,阅读这张表时,不能把“红利利益演示”简单理解为确定收益,而应把它理解为在特定假设下的演示结果。
二、交费与基础信息:35岁女性、30年交、年交18,900元
演示表显示,被保险人年龄年初为35岁,年末为36岁;当年度保险费为18,900元,累计保险费在第1年为18,900元,第2年为37,800元,此后每年递增18,900元,到第30个保单年度累计保险费为567,000元。第31个保单年度起,当年度保险费显示为“-”,累计保险费仍为567,000元,说明30年交费期已经结束,之后进入不再交费但保障和利益继续存在的阶段。
这一设计对于35岁女性而言,具有典型的长期规划特征:交费期较长,每年保费压力相对分散;保险期间为终身,意味着保单利益不因交费期满而终止。基本保额100万元,年交18,900元,30年累计保费56.7万元。从演示表看,保证利益下的基本保险金额对应的身故或全残保险金始终为1,000,000元,而基本保险金额对应的现金价值则随保单年度增长而增长。也就是说,在保证利益层面,身故或全残保障的核心额度是明确的,现金价值则按年度逐步积累。
三、保证利益:身故或全残保险金与现金价值
先看保证利益部分。演示表中“基本保险金额对应的身故或全残保险金”在第1个保单年度为1,000,000元,此后各年度均保持1,000,000元。这说明在保证利益框架下,基本保险金额对应的身故或全残保险金为100万元,不随年度变化而改变。对于终身寿险而言,这类安排通常体现为以基本保额为核心的身故或全残保障。
再看“基本保险金额对应的现金价值”。第1个保单年度为1,220元,第2年为2,960元,第3年为5,280元,第4年为13,960元,第5年为23,160元,第6年为32,890元,第7年为43,170元,第8年为54,020元,第9年为65,480元,第10年为77,550元。此后继续增长:第11年90,260元,第12年103,640元,第13年117,710元,第14年132,500元,第15年148,040元,第16年164,350元,第17年324,950元,第18年351,700元,第19年379,300元,第20年407,770元,第21年432,790元,第22年458,200元,第23年484,010元,第24年510,230元,第25年536,860元,第26年563,920元,第27年591,410元,第28年619,340元,第29年647,740元,第30年676,600元。第31年至第56年继续增长,第31年687,150元,第40年783,500元,第50年876,450元,第56年916,890元。
从这些数据可以看出,保证利益下的现金价值在前期增长较慢,第1年仅1,220元,第2年2,960元,第3年5,280元,第4年才明显提升至13,960元。这与长期交费型终身寿险的现金价值积累规律有关:前期需要扣除相关费用,现金价值通常较低;随着交费持续和保单年度增加,现金价值逐步累积。到第30年交费期满时,保证现金价值为676,600元,已经超过累计保费567,000元。到第56个保单年度,保证现金价值为916,890元,仍未超过100万元基本保额,但已较累计保费有明显增长。
四、红利利益:当年度红利、累积红利与红利利益演示
红利利益部分是这张演算表的核心看点。表中“当年度红利”分为保证利益和红利利益两列,其中保证利益列基本为空,红利利益列则给出各年度演示值。第1个保单年度当年度红利为4元,第2年为366元,第3年为600元,第4年为838元,第5年为1,080元,第6年为1,326元,第7年为1,576元,第8年为1,830元,第9年为2,088元,第10年为2,349元,第11年为2,615元,第12年为2,885元,第13年为3,159元,第14年为3,437元,第15年为3,720元,第16年为4,007元,第17年为4,298元,第18年为4,593元,第19年为4,894元,第20年为5,198元,第21年为5,507元,第22年为5,821元,第23年为6,140元,第24年为6,464元,第25年为6,792元,第26年为7,126元,第27年为7,465元,第28年为7,809元,第29年为8,159元,第30年为8,515元。第31年起当年度红利继续演示为8,645元、8,776元、8,907元、9,040元、9,172元、9,304元、9,437元、9,568元、9,698元、9,827元、9,954元、10,079元、10,201元、10,319元、10,434元、10,545元、10,651元、10,752元、10,850元、10,944元、11,033元、11,118元、11,198元、11,273元、11,344元、11,410元。可以看出,当年度红利演示值随保单年度逐步提高,但整体水平相对有限,前期尤其低,第1年仅为4元,第2年366元,第3年600元。这也印证了分红险的基本特征:红利不确定,前期红利可能很低,甚至可能为零。
“累积红利”部分则展示了红利留存在公司、按假定红利累积利率以年复利方式累积生息的结果。第1年累积红利为4元,第2年370元,第3年977元,第4年1,832元,第5年2,945元,第6年4,322元,第7年5,974元,第8年7,908元,第9年10,134元,第10年12,661元,第11年15,497元,第12年18,654元,第13年22,139元,第14年25,964元,第15年30,138元,第16年34,672元,第17年39,577元,第18年44,863元,第19年50,542元,第20年56,624元,第21年63,123元,第22年70,048元,第23年77,414元,第24年85,233元,第25年93,517元,第26年102,279元,第27年111,534元,第28年121,295元,第29年131,576元,第30年142,393元。第31年至第56年继续增长,第40年为269,163元,第50年为433,357元,第56年为551,266元。累积红利演示值在后期增长明显,但必须注意,这是建立在红利累积利率不保证、红利水平不保证的前提下的演示结果。
五、交清增额:红利利益下的“保额增强”机制
演算表中还有一个重要部分,即“当年度购买交清增额保险金额”“累计交清增额保险金额”“交清增额保险对应的身故或全残保险金”“累计交清增额保险金额对应的现金价值”。这部分体现的是红利利益演示下,红利用于购买交清增额保险后的累积效果。
从数据看,第1个保单年度当年度购买交清增额保险金额为9元,累计交清增额保险金额为9元,交清增额保险对应的身故或全残保险金为9元,累计交清增额保险金额对应的现金价值为4元。第2年当年度购买交清增额保险金额为852元,累计交清增额保险金额为860元,交清增额保险对应的身故或全残保险金为860元,累计交清增额保险金额对应的现金价值为370元。第3年当年度购买交清增额保险金额为1,407元,累计交清增额保险金额为2,268元,交清增额保险对应的身故或全残保险金为2,268元,累计交清增额保险金额对应的现金价值为975元。此后逐年累积:第10年累计交清增额保险金额为26,868元,交清增额保险对应的身故或全残保险金为26,868元,累计交清增额保险金额对应的现金价值为13,165元;第20年累计交清增额保险金额为105,905元,交清增额保险对应的身故或全残保险金为105,905元,累计交清增额保险金额对应的现金价值为61,425元;第30年累计交清增额保险金额为235,296元,交清增额保险对应的身故或全残保险金为235,296元,累计交清增额保险金额对应的现金价值为160,001元;第40年累计交清增额保险金额为399,656元,交清增额保险对应的身故或全残保险金为399,656元,累计交清增额保险金额对应的现金价值为311,731元;第50年累计交清增额保险金额为585,415元,交清增额保险对应的身故或全残保险金为585,415元,累计交清增额保险金额对应的现金价值为515,166元;第56年累计交清增额保险金额为707,872元,交清增额保险对应的身故或全残保险金为707,872元,累计交清增额保险金额对应的现金价值为651,242元。
这一机制的意义在于:在红利利益演示下,红利不是简单留存生息,而是用于购买交清增额保险,从而增加累计保额和对应的现金价值。随着保单年度增加,累计交清增额保险金额逐步提高,进而在红利利益演示下提升身故或全残保险金和现金价值。但同样需要强调,这部分是非保证的,具有不确定性。演算表注释明确指出,红利利益演示下的当年度购买交清增额保险金额、累计交清增额保险金额、交清增额保险对应的身故或全残保险金、累计交清增额保险金额对应的现金价值、身故或全残保险金和现金价值均为非保证利益。
六、红利利益演示下的身故或全残保险金与现金价值
在红利利益演示下,“身故或全残保险金”和“现金价值”是基本保险金额对应部分与交清增额保险对应部分的合计。从表中看,第1年身故或全残保险金为1,000,009元,现金价值为1,224元;第2年为1,000,860元,现金价值为3,330元;第3年为1,002,268元,现金价值为6,255元;第4年为1,004,202元,现金价值为15,809元;第5年为1,006,655元,现金价值为26,155元;第10年为1,026,868元,现金价值为90,715元;第20年为1,105,905元,现金价值为469,195元;第30年为1,235,296元,现金价值为836,601元;第40年为1,399,656元,现金价值为1,095,231元;第50年为1,585,415元,现金价值为1,391,616元;第56年为1,707,872元,现金价值为1,568,132元。
这些数据说明,在红利利益演示下,随着交清增额保险的累积,身故或全残保险金和现金价值均高于保证利益下的对应数值。例如第30年,保证利益下基本保险金额对应的现金价值为676,600元,而红利利益演示下的现金价值为836,601元;第40年保证现金价值为783,500元,红利利益演示下为1,095,231元;第50年保证现金价值为876,450元,红利利益演示下为1,391,616元。可见红利利益演示对长期现金价值的提升较为明显,但这种提升完全取决于红利假设能否实现。
七、产品规则与投保年龄提示
除利益演示外,材料还给出了投保年龄规则。计划一标准体/优选体的投保年龄上限为:趸交0-65周岁、3年交0-62周岁、5年交0-60周岁、9/10年交0-60周岁、15年交0-55周岁、20年交0-55周岁、30年交0-45周岁;次标体上限分别为0-56周岁、0-50周岁、0-50周岁、0-48周岁、0-47周岁、0-45周岁、0-44周岁。计划二标准体/优选体上限分别为0-60周岁、0-57周岁、0-55周岁、0-55周岁、0-50周岁、0-50周岁、0-40周岁。注:0岁指出生满30天。最低基本保额方面,趸/3/5年交为50万元,9/10/15/20/30年交为30万元。本演示中基本保额100万元、30年交,符合最低基本保额要求,且35岁女性在计划一标准体30年交的投保年龄范围内。
八、阅读演算表时必须注意的关键点
第一,红利不保证。演算表注释明确说明,红利水平不保证,某些年度红利可能为零。因此,当年度红利、累积红利、交清增额保险金额、红利利益演示下的身故或全残保险金和现金价值均具有不确定性,不能将红利利益演示视为确定收益。
第二,保证利益与非保证利益要分开看。保证利益包括基本保险金额对应的身故或全残保险金和基本保险金额对应的现金价值;红利利益演示下的交清增额部分和累积红利属于非保证利益。客户在理解产品时,应以保证利益为底线,以红利利益演示为参考,而不应把两者混同。
第三,年龄和年度口径。除被保险人年龄、当年度保险费、累计保险费为保单年度初数值外,其他各项均为保单年度末数值。这意味着阅读现金价值、身故或全残保险金等数据时,要注意其对应的是保单年度末,而不是年初。
第四,累积红利是未领取情况下的演示。累积红利是指红利留存在公司,按假定红利累积利率以年复利方式累积生息的结果,红利累积利率不保证。上述累积红利演示均为未发生红利领取情况下的数值。如果客户选择现金领取或其他处理方式,结果会不同。
第五,身故保险金和全残保险金仅给付其中一项。这是产品责任层面的重要提示,不能理解为两项同时给付。
第六,数值取整。以上所有数值均为实际取整所得,与实际数值可能略有差异。
九、适合哪些人理解与关注
从演示表看,这款产品更适合关注长期身故或全残保障、能够接受红利不确定性、并希望借助交清增额机制在长期内提升保额和现金价值的人群。35岁女性、30年交、年交18,900元的设计,交费期较长,每年保费相对均衡,适合有长期交费能力、希望以时间换空间进行终身寿险规划的人群。但如果是追求短期高现金价值、或希望红利确定可预期的客户,则需要特别谨慎,因为前期保证现金价值较低,红利前期也很低,且红利不保证。
十、总结
总体来看,这份《复星保德信心安是家终身寿险(分红型)保险利益演算表》展示的是一款以100万元基本保额、30年交、年交18,900元为投保方案的终身寿险分红险利益演示。保证利益层面,基本保险金额对应的身故或全残保险金为100万元,基本保险金额对应的现金价值逐年增长,第30年达到676,600元,第56年达到916,890元。红利利益层面,当年度红利、累积红利和交清增额保险金额均按演示假设逐年累积,红利利益演示下的现金价值在第30年达到836,601元,第40年达到1,095,231元,第50年达到1,391,616元,第56年达到1,568,132元。但所有这些红利利益均属于非保证利益,受公司实际经营状况、红利分配政策和红利累积利率等因素影响,某些年度红利可能为零。
因此,正确阅读这张演算表的方法是:先看保证利益,明确底线;再看红利利益演示,理解增强逻辑;最后结合注释和产品规则,充分认识红利不确定性、交清增额非保证性以及年龄、年度口径等细节。只有这样,才能把演算表作为理解产品结构的工具,而不是把它当作确定收益的承诺。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

