

标题
- 标题
- 内容



做保险销售,最难的不是讲产品,而是让客户承认"这件事可能发生在我身上"。失能险之所以过去难卖,一个重要原因是客户默认失能是"老年病"——那是六七十岁才需要考虑的事。
但这个认知正在被数据彻底推翻。
中国是全球卒中患病人数最多的国家,总体卒中终生发病风险高达39.9%,意味着每5个中国人中约有2个会在一生中罹患卒中。更值得警惕的是年龄结构:脑卒中病例中40—64岁人群占比超过66.6%,约30%的患者在5年内复发,青年发病率正以每年近10%的速度递增。换言之,失能风险最集中的区间,恰恰是一个人家庭责任最重、收入最不能断的四五十岁。
这一点在国家政策层面已经得到印证。2026年,已连续开展15年的国家脑卒中高危人群筛查和干预项目迎来重大调整,其中第一条就是免费筛查年龄从40岁以上调整为30岁以上。中国工程院院士、该项目总负责人吉训明明确指出,防控重心正从"发现疾病"转向"识别风险",通过试行扩大筛查人群年龄范围发现,30—39岁群体脑卒中隐患突出,危险因素以高血压和代谢异常为主,与不良饮食习惯、缺乏运动等生活方式高度相关。
对一线伙伴而言,这条政策是最好的"开场白素材":连国家都把筛查关口前移到了30岁,客户还有什么理由觉得失能离自己很远?
与此同时,还有一组数据揭示了保障的巨大缺口:全国40岁及以上人群规范筛查率仅2.09%;缺血性卒中患者出院时处方率超90%,但3个月后用药依从性降至60%—70%,依从性差者复发风险升高30%—50%。一边是高发、年轻化、高复发,一边是极低的筛查率和依从性——这就是失能险的现实土壤。
失能收入损失保险,是指以因保险合同约定的疾病或者意外伤害导致工作能力丧失为给付保险金条件,按约定对被保险人在一定时期内收入减少或者中断提供保障的健康保险。
这句话里有三个关键词必须讲清楚:
· 触发条件是"工作能力丧失",不是"确诊某病";
· 给付方式是"按月",不是一次性赔付;
· 保障对象是"收入",不是"医疗费"。
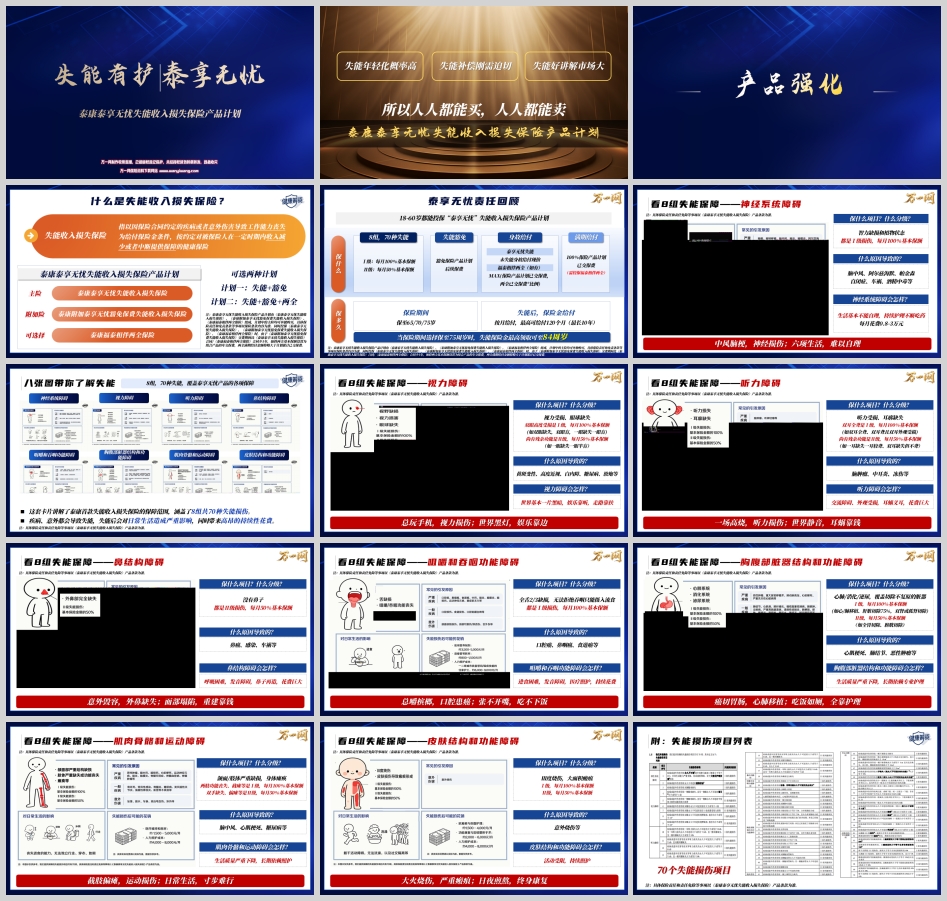
泰康泰享无忧失能收入损失保险产品计划由三部分组成:
组成 | 角色 | 是否必选 |
泰康泰享无忧失能收入损失保险 | 主险,提供失能保险金 | 必选 |
泰康附加泰享无忧豁免保费失能收入损失保险 | 附加险,失能后豁免后续保费 | 可选 |
泰康福泰相伴两全保险 | 两全险,满期金+身故金 | 可选 |
可组合为两种计划:计划一(失能+豁免)、计划二(失能+豁免+两全)。主险均可单独购买。
投保规则上,18—60岁可投保,交费期可选趸/3/5/10/15/20年交,保险期间可选保至65/70/75岁,等待期90天(两全无等待期)。失能标准以新残标1—5级伤残为基础微调,失能原因涵盖疾病或意外。
很多伙伴反映"8组图挺好看,但不会用"。其实方法很简单——从头到脚梳理,讲清"保什么项目、什么分级、会怎样、什么原因导致"。
1. 神经系统障碍:智力缺损、植物状态为Ⅰ级(100%保额/月)。成因包括脑中风、阿尔兹海默、帕金森、自闭症、车祸、酒精中毒等。后果是生活基本不能自理,持续护理不断吃药,每月花费0.8万—3万元。一句话口诀:"中风脑梗,神经损伤;六项生活,难以自理。"
2. 视力障碍:双眼高度受损(双眼缺失、双眼盲、一眼缺失一眼盲)为Ⅰ级;尚有残余功能(一眼缺失一眼半盲)为Ⅱ级(50%保额/月)。成因有黄斑变性、高度近视、白内障、糖尿病等。"总玩手机,视力损伤;世界黑灯,娱乐靠边。"
3. 听力障碍:双耳全聋为Ⅰ级;尚有残余功能为一耳缺失一耳较聋、双耳缺失但不聋,为Ⅱ级。成因包括脑肿瘤、中耳炎、冻伤等。"一场高烧,听力损伤;世界静音,耳蜗靠钱。"
4. 鼻结构障碍:外鼻缺失为Ⅱ级。成因有鼻癌、感染、车祸等。后果是呼吸困难、发音障碍、需做鼻子再造。"意外毁容,外鼻缺失;面部塌陷,重建靠钱。"
5. 咀嚼和吞咽功能障碍:全舌2/3缺损、无法咀嚼吞咽只能摄入流食,为Ⅰ级。成因以口腔癌、鼻咽癌、食道癌为主。"总嚼槟榔,口腔患癌;张不开嘴,吃不下饭。"
6. 胸腹部脏器结构和功能障碍:覆盖心/肺移植、肝脏切除75%、双肾或孤肾切除等为Ⅰ级;全胃切除、膀胱切除等为Ⅱ级。成因包括心肌梗死、肺结节、恶性肿瘤等。"癌切胃肠,心肺移植;吃饭如厕,全靠护理。"
7. 肌肉骨骼和运动障碍:两肢功能丧失、截瘫等为Ⅰ级;双手缺失、偏瘫等为Ⅱ级。成因主要是脑中风、心肌梗死、糖尿病。"截肢偏瘫,运动损伤;日常生活,寸步难行。"
8. 皮肤结构和功能障碍:Ⅲ度烧伤、大面积瘢痕,分Ⅰ/Ⅱ级。成因以意外烧伤为主。"大火烧伤,严重瘢痕;日夜煎熬,终身康复。"
总结成五个字:广、长、高、免、值。
· 广:8组70种,疾病失能、意外失能均保,从头到脚全覆盖;
· 长:按月给付,最高可给付120个月,整整10年;保至75岁时,失能金最高可领至84周岁;
· 高:价格亲民,杠杆率高,较低投入换取长期高额保障;
· 免:可附加豁免,失能后主险、附加险、两全险保费均可豁免;
· 值:可搭两全,满期生存给付不低于计划已交保费,另含身故保障。
理赔环节还有一处极其实用的设计:仅首次失能鉴定,后续仅校验生存,不用反复做鉴定,客户体验好。
数据已经给出了答案(统计区间2026.7.10—8.18):
· 被保人平均年龄 38岁,【30—40)占比33%,【40—50)占比27%,合计六成在30—50岁之间;
· 女性占比61%;
· 老客户占比79%;
· 给自己投保占比84%;
· 工薪及白领购买占比66%,越是工薪阶层越需要这份保障。
翻译成行动指令就是:优先回访手上的女性老客户,尤其是35—45岁、有稳定职业但收入依赖个人劳动的客户,以"为自己加保"为切入,成功率最高。
摒弃生硬说教,不探讨老年护理。用一个熟悉的人或真实案例切入:
"王总,您还记得小区的张阿姨吗?去年突发脑卒中后,现在吃饭穿衣都需要人照顾……整个家庭的生活节奏全乱了。"
接着抛出认知冲突:长期吸烟、大量喝酒、久坐不动、经常熬夜都容易诱发脑卒中;脑卒中病例中40—64岁占比超66.6%,约30%在5年内复发,青年发病率以每年近10%递增;吉训明院士建议30岁以上人群常态化筛查,国家也已将免费筛查年龄从40岁下调至30岁。
最后挖掘痛点并过渡到规划:一旦失能,家庭的经济与精神都会遭受巨大打击。很多人已经配置了健康险,但医疗险和重疾险难以覆盖失能后收入中断的影响。提前做保障规划,才能安排好应尽的责任。
· 保得广:意外或疾病造成的失能都在保障范围内,不止脑卒中,从头到脚共8组70种;
· 保得久:可选保至65/70/75周岁,失能保险金最高连续领120个月;
· 可豁免:达到失能状态后,后续保费不用再交,保障继续有效,减轻家庭缴费压力;
· 可加两全:搭配两全后,不论是否触发失能理赔,满期平安即可拿回不低于已交总保费的满期金,同时有身故保障,保障与储蓄兼顾。
针对已持有其他保单的客户,可以用"加保逻辑"精准切入:
· 已有年金:终身现金流,失能时需要加倍;
· 已有增额终身寿:终身现金池,更需要补充失能状态下的现金流;
· 已有重疾:一次性收入补偿,重疾后失能概率翻倍,失能险补的是长达10年的现金流;
· 已有百万医疗:无惧高额医疗费,但治疗后的长期失能是一大笔开销。
普客案例(38岁女性,计划二): 主险基本保额8000元,20年交,保至65岁。首年保费合计6250元(失能险1104元+豁免险60.04元+两全险5085.69元)。若47周岁因突发脑梗导致偏瘫(肌力<3级),经鉴定达到Ⅰ级失能损伤标准:
· 失能保险金:8000元/月,最高给付96万元;
· 豁免后续10年续期保险费62500元,保障不受影响——年交6250元、名义20年交,实际仅交10年;
· 65岁满期还可领取满期生存金125000元。
高客案例(45岁泰先生,计划一+年金组合): 投保泰盈人生2027(御享版)A款年金保险(分红型)10年交、年交12万元,同时搭配泰享无忧失能险基本保额10000元、保至75周岁,年交4170元,附加豁免118.85元。逻辑是"两段保障,效率最大化":
· 若75岁前失能:泰享无忧每月给付5000元或10000元,累计最高60万或120万,并豁免未来保费,年金仍可持续补充;
· 若80岁才失能:年金与万能账户的高额积累可承担补充功能——浮动利益演示下,每月从万能账户领取10000元直至105岁,累计领取312万元且账户尚有127万元,超过累计已交保费。
风险提示:分红型保险的红利分配不确定,可能为零;万能型保险最低保证利率为1%,最低保证利率之上的收益为非保证收益,历史结息水平不代表对未来实际结息水平的承诺。具体保险责任与责任免除事项以保险合同条款为准。
1. "我身体很好,没必要买这类保险。"
健康正是投保的最佳时机,如同晴天备伞,用确定的小额投入对冲未来不确定的风险。失能风险正日益年轻化,现在规划是对自己与家人的责任。这份保险不是为了"用得上",而是确保万一发生极端情况时,您和家人的生活质量不受影响。
2. "我有社保/医疗险/重疾险,不需要额外买。"
社保是基础温饱,商保各有侧重。医疗险只保院内治疗费用,无法覆盖康复等院外支出;重疾险只能补偿3—5年的收入损失,而失能是长期的财务缺口。失能险是针对性补充,无论疾病还是意外导致的失能,都按月赔付约定金额,确保收入中断期间仍能覆盖房贷、子女教育等刚性支出。
3. "每年交几千块,太贵了,暂时不考虑。"
保费是可控的确定成本,却可撬动百万级保障杠杆。可以帮客户算账:假设月收入1万元,这份保险每月只需几十元到几百元,相当于用不到1%—5%的收入,保障100%的收入安全。若搭配生死两全,满期还可领取一笔钱。
4. "75岁后没有失能保障,不够长。"
75岁虽是失能风险高发节点,但那时家庭责任已经不重,养老才是核心。失能险保的是收入损失而非护理费用,产品聚焦中青年核心责任期,以较低保费提供高额度保障,实现保障效率最大化,精准覆盖关键风险期。
失能险的爆发不是偶然。它踩中了三个确定性:风险年轻化的确定性、国家政策前移的确定性、客户收入中断焦虑的确定性。而泰享无忧的产品设计——8组70种广覆盖、120个月长给付、可豁免可搭两全——恰好把这个"难讲"的风险,变成了一个"好讲、好卖、好赔"的产品。
用好DM单、产品海报和"八张图讲失能"三件工具,记住"讲场景—讲产品—讲案例"三步法,盯准40岁左右女性老客户这个主力人群,异议处理备好四句话——借力失能险,客户全保障;伙伴抢新机,全员冲新高。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号