

标题
- 标题
- 内容

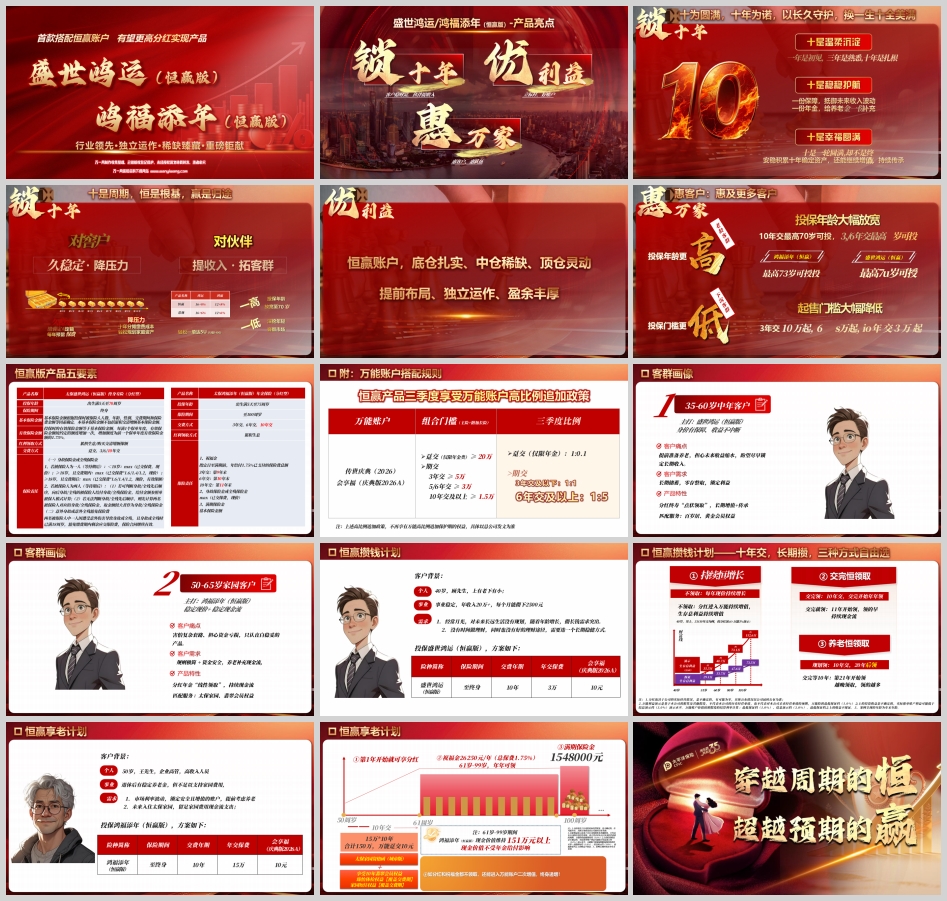
太保盛世鸿运鸿福添年恒赢版产品解析与营销实战
引言:低利率时代的“稳赢药方”
2026年,中国寿险业正处于深度转型期。银行5年期大额存单利率跌至1.6%,股市震荡反复,理财净值波动,“确定性”成为最昂贵的奢侈品。在这一背景下,中国太保寿险推出恒赢系列双星产品——太保盛世鸿运(恒赢版)终身寿险(分红型)与太保鸿福添年(恒赢版)年金保险(分红型),以“保证利益+浮动分红”的双重结构,为家庭财富构筑安全底座。
一、产品亮点:双星互补,一守一进
盛世鸿运(恒赢版):终身保障,攻守兼备
太保盛世鸿运(恒赢版)是一款分红型终身寿险,核心亮点体现在四个层面:
第一,保额终身递增,锁定确定性。 合同约定有效保险金额每年按1.75%固定递增,写进条款、刚性兑付,不受市场利率下行影响。在预定利率持续走低的背景下,这一“锁利”功能成为对抗利率下行的核心武器。
第二,红利分配,共享经营成果。 客户每年可参与太保分红险业务的可分配盈余分配,红利领取方式支持累积生息或购买交清增额保额。分红虽不保证,但太保在保额分红领域经验丰富,增额红利实现率均值维持在70%。
第三,双被保人设计,一张保单守护两代。 支持“1-2名被保人”模式,夫妻或亲子可共同投保。若其中一人因意外身故或全残,可豁免后续保费,另一人的保障持续有效。这一设计在市场上具有较强差异化竞争力。
第四,减保灵活,资金按需调配。 每年可申请减少基本保险金额,累计不超过合同生效时基本保险金额的20%,满足教育、医疗、养老等阶段性资金需求。
鸿福添年(恒赢版):终身现金流,养老“发工资”
太保鸿福添年(恒赢版)年金保险(分红型)定位于长期稳定现金流规划,核心亮点同样鲜明:
第一,祝福金年年领取,打造“终身工资”。 交费期满后进入领取期:3年交第9年末开始领,6年交第10年末开始领,10年交第11年末开始领。每年领取已支付保险费总额的1.75%,直至身故或合同终止。
第二,满期给付基本保额,财富完整传承。 保险期间至100周岁,满期时按基本保险金额给付满期保险金,实现“活到老、领到老、最终返还”的完整闭环。
第三,投保年龄宽至75岁,覆盖“下沉+老龄”客群。 3年/6年交最高70岁可投,10年交最高75岁可投,显著拓宽了传统年金险的客群边界。
第四,祝福金不影响现金价值。 领取祝福金期间,保单现金价值维持稳定,不因年金给付而减少,兼顾了流动性与收益性。
二、客群画像:精准分层,各取所需
恒赢双星的产品设计,对应了截然不同的两类核心客群。
盛世鸿运客群:35-60岁中年客户,长期增值+传承
典型画像: 年龄35-60岁,有稳定收入,关注养老储备与资产传承,担心未来收益缩水,盼望尽早锁定长期收入。
核心诉求: 分红终寿的“点状领取”特性——不领取时现价持续增长,需要时灵活取用,匹配“长期增值+传承”的双重需求。匹配服务方面,可对接百岁居、黄金会员权益。
销售话术切入点: “您不是需要一份保险,您需要的是一个能锁住利率、又能随时变现的‘长期账户’。存进去,它一直在长;要用时,随时能取。身价有保障,收益不中断。”
鸿福添年客群:50-65岁家园客户,养老补充+稳定现金流
典型画像: 年龄50-65岁,有一定积蓄,关注养老品质,害怕复杂产品、担心资金亏损,只认“直白稳妥”。
核心诉求: 分红年金的“线性领取”特性——年年可领,形成持续现金流,补充养老支出。匹配服务方面,可对接太保家园、翡翠会员权益。
销售话术切入点: “您不需要成为投资专家,只需要一个‘到点发钱’的账户。交完费,年年领,活多久领多久。规则简单,资金安全,这就是养老的底气。”
三、实战案例:从“月光”到“有底”的蜕变
案例一:顾先生,40岁,“月光族”的长钱规划
客户背景: 顾先生40岁,上有老下有小,事业稳定,年收入20万+,每月能攒下约2500元。经常月光,对未来长远生活缺乏规划,没时间理财,也没有好的理财途径,需要长期稳健的方式。
方案设计: 投保盛世鸿运(恒赢版),10年交,年交3万元,搭配会享福(庆典版2026A)万能账户趸交10元。
利益演示: 按分红演示+万能3%演示,不领取的情况下,40岁投保,51岁时生存总利益约40.7万元,60岁约73.1万元,80岁约152.6万元(注:分红与万能收益均为非保证利益)。
方案逻辑: 顾先生每月攒2500元,年攒3万,恰好匹配年交3万的节奏。10年累计投入30万,通过“不领取、持续增值”的方式,在60岁退休时形成一笔可观的养老补充资金。盛世鸿运的“点状领取”特性允许他在需要时灵活减保取现,匹配子女教育、医疗应急等阶段性需求。
案例二:王先生,50岁,高管养老现金流规划
客户背景: 王先生50岁,企业高管,高收入。退休后有稳定养老金,但不足以支持太保家园费用。需求包括:锁定安全且增值的账户,提前考虑养老;未来入住太保家园,留足家园费用现金流。
方案设计: 投保鸿福添年(恒赢版),10年交,年交15万元,总保费150万元,搭配万能账户趸交10元。
利益演示:
第1年开始即可享受分红
61-99岁期间,每年领取祝福金26,250元(总保费150万×1.75%),年年可领
100周岁满期,领取满期保险金约154.8万元
现金价值不受年金给付影响,维持稳定
可享受10年翡翠会员权益,覆盖交费期的臻怡体检权益与家园短住权益
方案逻辑: 王先生的核心需求是“养老现金流+家园资格”。鸿福添年的祝福金从61岁开始年年发放,形成稳定的养老补充收入。同时,150万总保费满足太保家园资格函(城市版)的门槛,将保险产品与养老服务生态深度绑定。满期给付基本保额的设计,则确保了本金的安全返还。
四、营销逻辑:话题导入与账户讲解
新客切入:用“反直觉”唤醒危机感
参考话术:“王总,最近银行又重新卖5年期大额存单了,利率才1.6%。要知道2025年这产品可是全下架的。银行现在又拿出来卖,是因为利率一路向下,银行才敢把长期资金锁在这么低的水平。1.6%还得锁5年,说实话没啥吸引力。比低利息更麻烦的是:现在连‘稳稳当当赚钱’的地方都快没了。”
老客切入:用“逆势增长”建立信任
参考话术:“王总,一季度很多险企利润都往下掉,但太保净利润反而涨了4.3%。靠的是‘哑铃型策略’——一头死磕稳健底仓,一头抓准进攻机会。基于这份底气,太保才敢把内部顶配的‘恒赢账户’拿出来给客户用。”
账户讲解:金字塔可视化
将“恒赢账户”用金字塔结构讲解:底层是固收底仓,中层是权益增强,顶层是境外配置,通过分散配置平滑市场周期波动。客户听不懂“资产配置”,但听得懂“三层楼怎么盖”。
结语:立标杆、好账户、稳财富
太保恒赢双星的核心价值,可以概括为“惠客户、惠队伍”六个字。对客户而言,盛世鸿运提供“长期增值+灵活取用”的攻守兼备方案,鸿福添年提供“年年领钱+养老生态”的确定性现金流;对队伍而言,双产品共用恒赢分红账户,一套逻辑覆盖两类客群,降低了销售复杂度。
正如产品手册所言:“一年是初见,三年是熟悉,十年是扎根。”保险的价值不在于短期收益的高低,而在于长期陪伴的确定性。在低利率时代,恒赢双星以“保证+分红”的双重结构,为客户守住财富底线,也为队伍打开收入空间。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

