

标题
- 标题
- 内容



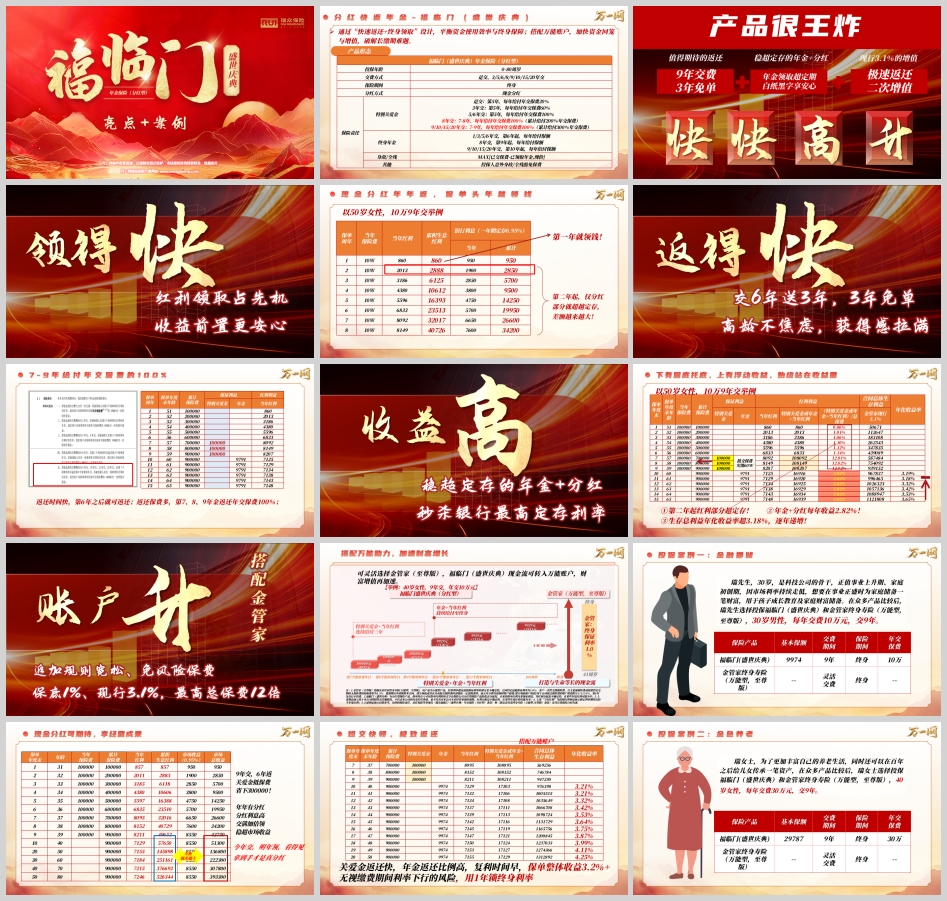
瑞众福临门(盛世庆典)年金保险(分红型):产品形态、亮点与投保案例全解析
一、产品定位与市场背景
瑞众福临门(盛世庆典)年金保险(分红型)是瑞众人寿在司庆月推出的一款分红型快返年金产品。在当前预定利率研究值企稳于1.94%、分红险演示利率上限下调至3.5%的监管环境下,这款产品的推出恰逢其时。它采用“年金主险+万能账户”的双引擎结构,通过“快速返还+终身领取”的设计,在利率下行周期中为客户提供了一种“确定+浮动”的财富管理方案。
产品的核心逻辑并不复杂:主险负责在固定时间往外“吐钱”,包括特别关爱金和终身年金,同时附赠一份与保险公司经营挂钩的分红;万能账户则作为“蓄水池”,承接主险流出的生存金和红利,进行二次增值。这种分层设计,让客户既拥有写进合同的确定利益,又保留了分享保险公司经营成果的可能性。
二、产品形态拆解
投保规则方面,福临门(盛世庆典)支持趸交、3年、5年、6年、8年、9年、10年、15年、20年等多种交费方式,保险期间为终身,分红方式为现金分红。投保年龄范围较宽,最高可至80周岁,覆盖了从年轻家庭到临近退休人群的多元需求。
保险责任的核心是“三金”结构:特别关爱金、终身年金和身故/全残保障。特别关爱金的给付节奏因交费期而异——趸交和3年交在第5年开始返还,5年和6年交同样第5年启动,而9年交则从第7年至第9年连续三年给付年交保费的100%,累计返还300%。终身年金方面,1年、3年、5年、6年交在第6年起领取,8年交第9年起领取,9年及以上交费期则在第10年起领取。身故/全残保障取“已交保费减去已领取年金”与“现金价值”的较大者。此外,产品还包含投保人意外身故/全残豁免保费的权益。
三、四大核心亮点
亮点一:快——即交即领,返还前置
传统年金险常被诟病“交钱容易领钱难”,客户往往要等待十年甚至更久才能看到回头钱。福临门(盛世庆典)打破了这一惯例:保单第一年就有现金分红进入账户,第二年分红金额即可超越一年期定存利息。以50岁女性、10万9年交为例,第一年当年红利860元,第二年累积生息红利已达2888元,而同期银行一年期定存利息累计仅2850元。这种“看得见的返还”对客户心理层面的获得感是实实在在的。
亮点二:高——9年交费,3年免单
这是产品最具冲击力的设计之一。9年交的客户,在第7、8、9三个保单周年日,每年领取年交保费的100%作为特别关爱金,累计返还300%年交保费。以年交10万为例,总保费90万,但实际有效缴费仅为60万,相当于“交6年送3年”。这一设计巧妙地将“长缴期”转化为“获得感”,尤其对高龄客户而言,在退休前后拿到这笔返还资金,可以显著缓解养老焦虑。从收益角度看,9年交的年金年化利率为1.65%,分红年化利率2.84%,均高于6年交的1.47%和2.60%,总收益年化利率也呈现出交9年优于交6年的态势。
亮点三:升——金管家万能账户,二次增值
主险的生存金和分红如果留在手里,可能被花掉或被通胀侵蚀;转入金管家万能账户,则进入了一个“复利容器”。金管家(至尊版)的合同约定最低保证利率为1.0%,现行结算利率为3.1%。追加规则较为宽松,最高可追加总保费的12倍。前五年的部分领取手续费依次为3%、1%、1%、1%、1%,第六年起免收。持续奖金方面,第5个保单周年日发放1%奖金,之后每年发放前一年追加和转入保险费的1%。
需要特别提醒的是,万能账户并非“免费的午餐”。客户一次性交纳保险费、自主追加或定期转入的初始费用为1.5%。这意味着每一笔进入万能账户的资金,首先要被扣除一笔初始费用。此外,如果选择用万能账户资金抵交其他保单保费,还会产生“抵交手续费”。这些费用细节必须在销售环节向客户清晰说明,避免后续纠纷。
亮点四:稳——保证+分红,攻守兼备
福临门(盛世庆典)的底层逻辑是“固收+”在保险产品上的映射。生存年金和关爱金是写入合同的确定利益,不受市场波动影响,这是“守”的部分;现金分红来源于死差、费差、利差,参与保险公司经营成果分配,这是“攻”的部分。监管规定分红险分配给保单持有人的比例不低于可分配盈余的70%,为浮动收益提供了制度性保障。投资平滑机制的存在,则让红利派发具备了跨周期的稳定性——好年份多留存,差年份从储备中提取,避免红利大起大落。
四、投保案例精析
案例一:金融挪储——30岁男性的家庭财富储备
瑞先生,30岁,科技公司骨干,在利率下行背景下希望为家庭储备一笔长期财富。选择福临门(盛世庆典)9年交、年交10万,搭配金管家(至尊版)。
从演示数据看,瑞先生第7至9年每年领取10万特别关爱金,相当于用60万的实际投入完成了90万的保障规划。年金从第10年起每年领取9974元,加上当年红利约7130元,年度合计收益约17104元,年化收益率约3.21%,且逐年递增至第20年的4.25%。累积生息红利到第30年(60岁时)约25.1万元,远超同期银行定存收益(约22.2万元)。
这个案例的核心逻辑是“挪储”——将部分银行存款转移到保险产品中。银行存款的利率是单利且逐年下降的,而分红险的保证利益锁定终身,浮动分红保留了向上弹性。对于30岁的年轻家庭而言,时间是最宝贵的资产,复利效应在长期持有中会愈发显著。
案例二:金色养老——40岁女性的终身现金流规划
瑞女士,40岁,为了丰富养老生活并兼顾资产传承,选择福临门(盛世庆典)9年交、年交30万,总保费270万,搭配金管家(至尊版)。
第7至9年,瑞女士每年领取30万特别关爱金,三年累计90万。从第10年起,每年年金29787元加上当年红利约21400元,年度合计约51200元。如果选择在61至70岁每年从万能账户领取10万作为养老金补充,领取100万后账户仍剩余约398万;71至80岁再领100万,账户剩余约422万;81至90岁继续领100万,账户剩余约454万。养老一共领取了300万,账户价值却从270万增长到了454万。
这个案例最具说服力的对比是“存银行vs放保险”:如果把270万放银行,61岁开始每年领10万,不到90岁就会全部花光,且“越吃越少、越吃越担心”;而放在分红险中,养老金“越领越多”,账户价值“越花越富”。这种反直觉的效果,正是“确定年金+浮动分红+万能复利”三层结构叠加的产物。
五、理性看待:优势与边界
福临门(盛世庆典)的产品设计确实抓住了当前市场的核心痛点:利率下行、刚兑打破、客户既想要安全又想要弹性。但销售环节需要保持理性,避免过度承诺。
红利是不确定的。 产品说明和利益演示中明确标注:保单红利为非保证利益,在某些年度红利可能为零。演示中的红利金额是基于精算假设的测算,不代表实际经营结果。瑞众人寿2025年公布的分红实现率数据显示,现金分红产品平均实现率约为50%,保额分红产品平均约65%。这意味着部分产品的实际分红可能低于演示水平,销售时应引导客户关注保证利益部分,将分红视为“锦上添花”而非“确定收益”。
万能账户的结算利率同样不保证。 金管家(至尊版)的保证利率为1.0%,现行结算利率3.1%是浮动的。客户看到的万能账户演示价值,是基于某一假设利率的测算结果,实际结算利率可能更高也可能更低。
费用结构需要透明沟通。 万能账户的初始费用、部分领取手续费、抵交手续费等,都会影响客户的实际到账收益。过往已有客户因未充分了解手续费而产生投诉的案例。在销售环节主动说明费用细节,短期看可能增加沟通成本,长期看却是建立信任的必要投入。
福临门(盛世庆典)的本质,是一份“用当前的部分确定性,换取未来的长期成长性”的契约。对于能够接受红利不确定性的客户,它提供了一种在低利率时代参与保险资金长期投资、分享国家重大工程项目收益的途径。而对于销售者而言,诚实地呈现“确定的部分有多确定、浮动的部分有多浮动”,比任何话术都更能赢得客户的长期信任。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号