

标题
- 标题
- 内容

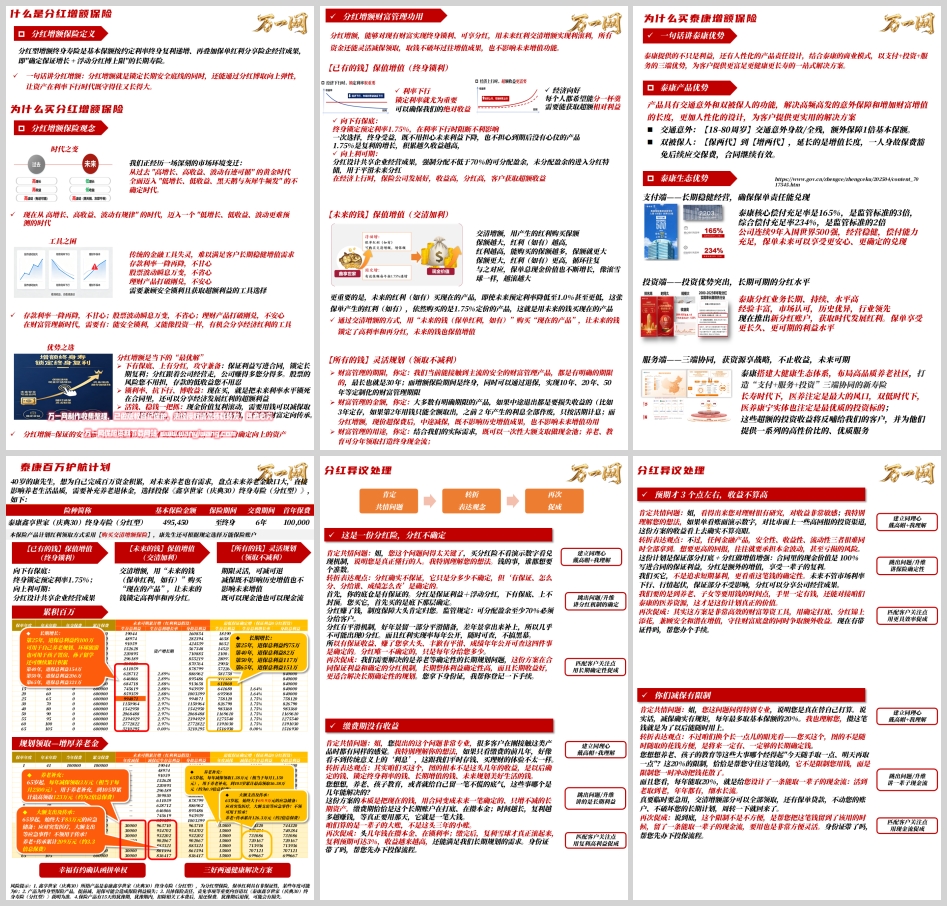
客户今天面对的财富管理环境,可以用三句话概括:存款利率一降再降,不甘心;股票波动瞬息万变,不省心;理财产品打破刚兑,不安心。
这句话不是话术,是可验证的事实。2025年7月25日,中国保险行业协会公布普通型人身保险产品预定利率研究值为1.99%,连续两个季度低于当时的2.5%上限,首次触发预定利率动态调整机制。自2025年9月1日起,普通型产品预定利率上限从2.5%降至2.0%,分红型从2.0%降至1.75%,万能型最低保证利率从1.5%降至1.0%。
这意味着什么?意味着保险公司自己认定的"长期无风险收益率锚"已经跌破2%。当定价利率从2.5%降到1.75%,储蓄型产品的长期现金价值增速会直接受限,持有越久差距越大。客户在2026年还能买到的"确定利率",大概率是他这辈子能锁到的最高利率之一。
这就是分红增额全部销售逻辑的起点:锁定底线的紧迫性 + 博取弹性的必要性。
分红型增额终身寿险 = 基本保额按约定利率(1.75%)终身复利递增 + 保单红利分享险企经营成果,即"确定保证增长 + 浮动分红搏上限"。
进一步压缩成一句话:
分红增额就是锁定长期安全底线的同时,还能通过分红博取向上弹性,让资产在利率下行时代既守得住、又长得大。
这句话有三层信息,缺一不可:锁定底线(合同保证)、向上弹性(非保证分红)、时代适配(利率下行)。只讲前两层,会变成"理财产品对比";只讲后两层,会踩合规红线。
分红增额的观念导入,最好的结构不是讲产品,而是帮客户把他手里的钱重新分类。
· 向下有保底:终身锁定预定利率1.75%,利率再降也阻断不利影响。1.75%是复利,积累越久收益越高。
· 向上利可期:监管规定可分配盈余不低于70%必须分配给客户,未分配部分进入分红特别储备,用于平滑未来分红。经济上行、公司经营好,客户获取超额收益。
训练要点:先讲"向下有保底",再讲"向上利可期"。顺序不能颠倒——先给安全感,再给想象力。
这是分红增额最容易被讲漏、也最有杀伤力的一层。采用【购买交清增额保险】的红利领取方式后,形成正循环:
红利购买保额 → 保额变大 → 红利变多 → 能买的保额更多 → 保额更大……
关键洞察:未来的红利买的是现在的产品。即使未来预定利率降到1.0%甚至更低,这张保单产生的红利依然购买的是1.75%定价的产品。这就是"用未来的钱,锁定现在的高利率和再分红权"。
维度 | 传统工具 | 分红增额 |
期限 | 主流安全产品最长30年 | 保险期间终身,可退保实现10年/20年/50年定制期限 |
金额 | 中途退出损失收益(3年定存第2年取,利息全作废按活期计) | 现价超保费后减保,既不影响历史增值,也不影响未来增值 |
用途 | 单一 | 一次性大额支取做现金池;分年领取打造终身现金流;可做财富定向传承 |
一句话总结功用:
分红增额能对现有财富实现终身锁利、可享分红;用未来红利交清增额实现利滚利;所有资金还能灵活减保领取,取钱不破坏过往增值成果,也不影响未来增值功能。
案例:40岁康先生,投保《泰康鑫享世家(庆典30)终身寿险(分红型)》,基本保额495,450元,6年交,年交10万,总保费60万,红利领取方式为【购买交清增额保险】。
先把两份演示表翻译成人话:
保单年度 | 年龄 | 红利演示生存总利益 | 保证部分生存总利益 | 保证部分占比 | 红利档IRR | 保证档IRR |
9 | 49 | 628,712 | 581,750 | 92.5% | 0.85% | −0.56% |
15 | 55 | 745,619 | 641,680 | 86.1% | 1.90% | 0.59% |
25 | 65 | 994,071 | 758,120 | 76.3% | 2.37% | 1.09% |
40 | 80 | 1,542,950 | 983,360 | 63.7% | 2.62% | 1.36% |
65 | 105 | 3,210,295 | 1,516,930 | 47.3% | 2.76% | 1.52% |
四条必须让学员背下来的结论:
① 保证档的真实复利恒定在1.75%。 用演示数据反算,第25—30年为1.749%、第60—65年为1.748%,与预定利率1.75%完全吻合——说明保证档就是纯1.75%复利,没有交清增额的贡献(因为假设红利为零)。这反证了一件事:"未来的钱交清加利"这一层,100%依赖非保证红利。
② 演示利益中非保证部分的占比随年限持续上升。 第25年76.3%是保证的,到第65年只剩47.3%——演示给客户看的321万里,超过一半来自非保证分红。这是销售中最必须主动披露的事实。
③ 回本时间要说两套口径。 红利演示档第8个保单年度末(48岁)生存总利益611,059元,超过60万总保费;保证档第9年末仍为581,750元(低于60万),按1.75%复利推算,需到约第11个保单年度末(51岁)才回本。"缴费期没收益"的异议,根源就在这里。
④ 减保限额远未用满。 基本保额495,450元的20%为99,090元/年,而演示中65岁起仅领取3万元/年,不到上限的三分之一。这是应对"减保有限制"异议最有力的数据。
领取场景:65岁起每年减保领取3万元(月均2500元),至105岁累计领取约123万元(约2倍总保费),账户期末仍余约83.6万元,养老+传承合计约206.6万元(约3.4倍总保费)。
⚠️ 合规校验提醒:材料中"养老+传承累计209万元"若按65—105岁共41次领取计算应为206.6万元(123万+83.64万)。培训时应统一口径,不得取演示中的高值、混用领取次数,这是典型的演示口径风险点。
2026年二季度偿付能力报告显示,泰康人寿核心偿付能力充足率164.83%,综合偿付能力充足率233.98%,总资产2.11万亿元;上半年保险业务收入1445.05亿元、净利润158.21亿元,在非上市人身险公司中居首。
对照监管标准:综合偿付能力充足率监管底线为100%,核心为50%。因此综合偿付能力是监管标准的2.34倍、核心是3.3倍——材料中"3倍""2倍"的说法是有依据的。
2025年4月8日,金融监管总局发布《关于调整保险资金权益类资产监管比例有关事项的通知》(金规〔2025〕12号),按上季末综合偿付能力充足率分档设定权益类资产账面余额上限:
综合偿付能力充足率 | 权益类资产上限(占总资产) |
<100% | 10% |
100%—150% | 20% |
150%—250% | 30% |
250%—350% | 40% |
>350% | 50% |
泰康人寿综合偿付能力233.98%,落在150%—250%档,权益类资产上限为总资产的30%。而截至2025年末,其权益类股票资产配置比例仅14.56%——距离30%的监管上限还有约15个百分点的空间。
这段话术的价值在于:它把"分红能不能兑现"从一个承诺问题,转化为一个资本与监管容量问题。偿付能力越充足 → 权益配置空间越大 → 长期投资收益弹性越强 → 分红特储越厚。这不是承诺收益,而是讲机制。
· 支付端:长期稳健经营,确保保单责任能兑现;连续多年入围世界500强。
· 投资端:新分红账户,投资优势突出;布局医养康宁实体。
· 服务端:"支付+服务+投资"三端协同的新寿险,大健康生态体系+高品质养老社区。
产品层面还有两项人性化设计:18—80周岁交通意外身故/全残额外给付1倍基本保额;双被保人设计(保两代→增两代),一人身故豁免后续保费、合同继续有效,延长财富增值长度。
四套话术共用同一套骨架,学员必须背下这个"五步公式":
①建立同理心(戴高帽+我理解) → ②跳出问题/升维 → ③讲机制而非讲数字 → ④匹配客户关注点 → ⑤再次促成
· 共情:"您这个问题问得太关键了,买分红险不看演示数字看兑现机制,说明您是真正懂行的人。"
· 升维:分红确实不保证,它只是分多少不确定,但"有保证、怎么分、分给谁、成绩怎么查"是四件确定的事:
· 有保证:保证利益+浮动分红,下有保底、上不封顶;
· 怎么分:监管规定可分配盈余至少70%分给客户;
· 平滑机制:好年景留一部分进分红特储,差年景拿出来补,几乎不可能出现零分红;
· 成绩可查:红利实现率每年公开披露,随时可查。
· 促成:"分红唯一不确定的,只是每年分给您多少。"
训练点评:这一条是全篇最重要的一课。它把"不确定"重构为"四确定+一不确定",是典型的机制替代承诺。
· 共情:"如果只看缴费前几年,好像看不到传统意义上的'利息',这跟平时存钱、买理财的体验不一样。"
· 升维:"咱们图的根本不是头几年的收益,是以后确定的钱、锁定终身利率的钱、长期增值的钱。养老、孩子教育、给自己留一笔不慌的底气,哪个是几年能解决的?"
· 机制:"缴费期恰恰是这个长期账户在打底、在攒本金。头几年钱在攒本金、在锁利率;缴完后,复利雪球才真正滚起来。"
· 促成:"咱们算的是一辈子的大账,不是头三年的小账。"
训练点评:话术中的"复利预期可达3%"对应的是红利演示档(演示IRR后期达2.76%),必须同步出示保证档数据(1.52%),否则构成误导。
· 共情:"减保确实有规矩,每年最多取基本保额的20%。"
· 升维:"这20%不是限制您用钱,是限制您一时冲动把钱花散了。"
· 机制:"每年能取20%,就是给您设计了一条能取一辈子的现金流;真要急用,交清增额部分可全部领取,还有保单贷款,不动账户、不破坏长期计划。"
· 数据佐证:本案例20%上限为99,090元/年,实际仅取3万/年,客户完全感知不到限制。
· 共情:"看得出来您对理财很有研究,单看账面演示数字确实不算亮眼。"
· 升维:"任何金融产品,安全性、收益性、流动性三者很难同时拿到。想要更高回报,往往就要承担本金波动甚至亏损。"
· 机制:"合同里的现金价值是100%写进合同的保证利益,分红是额外增值。我们买它不是追求短期暴利,是看重到用钱那天手里一定有钱。"
· 促成:"用确定打底、分红锦上添花,还能对接泰康医养资源——这才是这份计划真正的价值。"
1. 不得把红利演示说成"预期收益"或"承诺收益"。风险提示原文必须照读:"保单红利具有非保证性,某些年度可能为0"。
2. 必须同时出示保证档与红利档两张表,不得只给红利演示。
3. 必须提示提前减、退保可能造成保险利益损失;本案例保证档需约11年才回本。
4. 口径统一:领取次数、累计金额不得高值混用(本案例应为206.6万而非209万)。
5. 15天犹豫期必须告知:犹豫期内扣除工本费后退还保费,犹豫期后退保可能有损失。
这套工具的核心,不在于背下四段话术,而在于完成三次翻译:
· 把时代焦虑(利率下行、刚兑打破)翻译成锁定紧迫性;
· 把产品机制(预定利率+70%盈余分配+分红特储+交清增额)翻译成可验证的确定性;
· 把公司实力(偿付能力233.98%、权益配置空间、三端协同)翻译成红利可兑现的底层逻辑。
而贯穿始终的一条底线是:红利演示是假设,不是承诺;保证利益是合同,才是底盘。 真正专业的销售,敢于主动把"47.3%是保证的"这句话说在前面——因为他卖的不是最高的数字,是最能兑现的确定性。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

