

标题
- 标题
- 内容



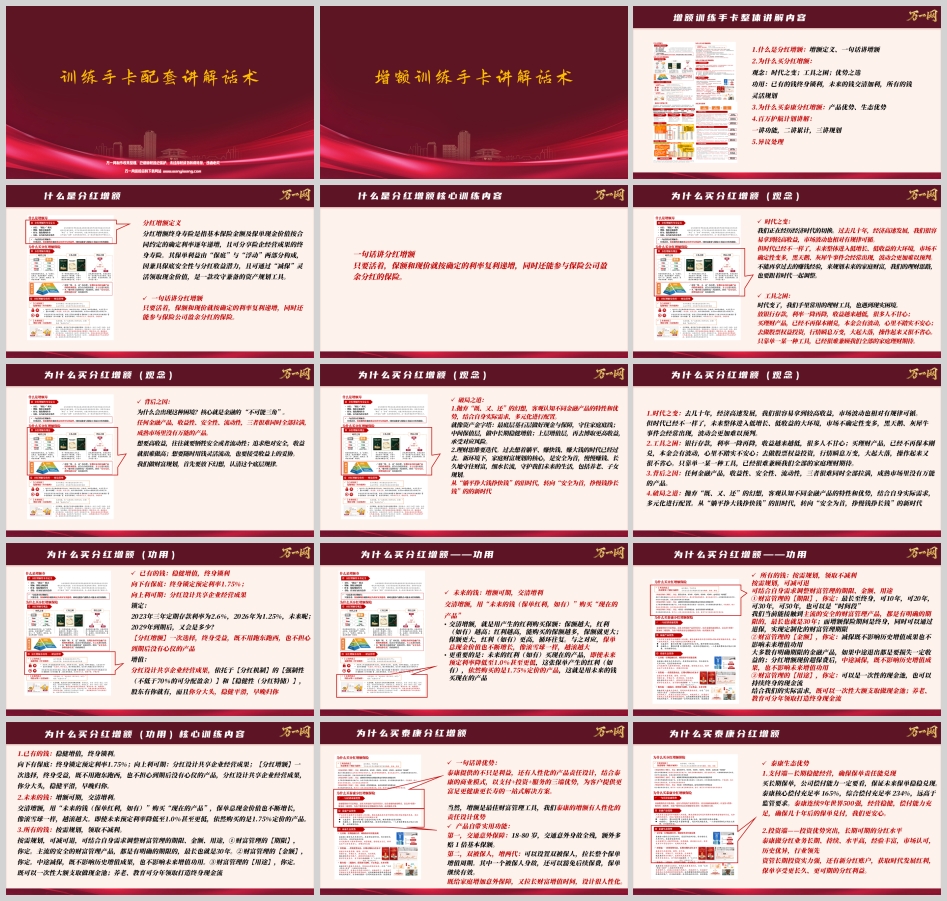
分红增额终身寿险:低利率时代的财富管理新逻辑
2026年,中国家庭财富管理正站在一个十字路口。
银行存款利率一降再降,三年期定存挂牌利率已从2023年的2.6%滑落至1.25%;银行理财打破刚兑,本金波动让无数投资者夜不能寐;股票市场大起大落,普通家庭在追涨杀跌中反复受伤。当传统的理财工具逐一失效,一个根本性的问题浮出水面:在低增长、低收益的新时代,普通家庭该如何安放辛苦积攒的财富?
分红增额终身寿险,正是在这样的时代背景下走入大众视野的。它不是简单的“收益更高的存款”,也不是“保本的理财”,而是一种重新定义财富管理逻辑的工具——用确定性对抗不确定性,用时间换取空间,用规划替代焦虑。
一、什么是分红增额终身寿险
分红增额终身寿险是指基本保险金额及保单现金价值按合同约定的确定利率逐年递增,且可分享险企经营成果的终身寿险。其保单利益由“保底”与“浮动”两部分构成,因兼具保底安全性与分红收益潜力,且可通过“减保”灵活领取现金价值,是一款攻守兼备的资产规划工具。
用一句话来概括:只要活着,保额和现价就按确定的利率复利递增,同时还能参与保险公司盈余分红的保险。
这个定义包含三层关键信息。第一,保额和现价是“确定递增”的,写进合同,不受市场波动影响。第二,“复利递增”意味着利滚利,时间越长效果越显著。第三,“参与盈余分红”意味着在保底之上还有向上空间,分享保险公司的经营成果。
理解这个定义,需要先理解我们所处的时代。
二、为什么买分红增额:时代之变、工具之困、破局之道
时代之变是第一个认知前提。过去几十年,中国经济高速发展,我们很容易拿到较高收益,市场波动也相对有规律可循。但时代已经不一样了,未来整体进入低增长、低收益的大环境,市场不确定性变多,黑天鹅、灰犀牛事件会经常出现,波动会更加难以预判。不能再拿过去的赚钱经验,来规划未来的家庭财富,理财思路要跟着时代一起调整。
工具之困是第二个现实困境。时代变了,我们手里常用的理财工具也遇到现实困境。放银行存款,利率一降再降,收益越来越低,很多人不甘心;买理财产品,已经不再保本刚兑,本金会有波动,心里不踏实不安心;去做股票权益投资,行情瞬息万变,大起大落,操作起来又很不省心。只靠单一某一种工具,已经很难兼顾我们全部的家庭理财期待。
背后之因是金融的“不可能三角”。任何金融产品,收益性、安全性、流动性,三者很难同时全部拉满,成熟市场里没有万能的产品。想要高收益,往往就要牺牲安全或者流动性;追求绝对安全,收益就很难做高;想要随时用钱灵活流动,也要接受收益上的妥协。做财富规划,首先要放下幻想,认清这个底层规律。
破局之道有两条。第一,抛弃“既、又、还”的幻想,客观认知不同金融产品的特性和优势,结合自身实际需求,多元化进行配置。就像资产金字塔:最底层基石层做好现金与保障,守住家庭底线;中间保值层,做中长期稳健增值;上层增值层,再去博取更高收益,承受对应风险。第二,理财思维要迭代。过去想着躺平、赚快钱、赚大钱的时代已经过去。新环境下,家庭财富规划的核心,是安全为首,慢慢赚钱、长久地守住财富,细水长流,守护我们未来的生活,包括养老、子女规划。
从“躺平挣大钱挣快钱”的旧时代,转向“安全为首,挣慢钱挣长钱”的新时代——这是分红增额终身寿险最根本的价值主张。
三、分红增额的三大功用:已有的钱、未来的钱、所有的钱
分红增额终身寿险的功用,可以用三句话概括:已有的钱终身锁利,未来的钱交清加利,所有的钱灵活规划。
已有的钱:稳健增值,终身锁利。
向下有保底:终身锁定预定利率1.75%。向上利可期:分红设计共享企业经营成果。
锁定的价值需要用对比来理解。2023年三年定期存款利率为2.6%,2026年为1.25%,未来呢?2029年到期后,又会是多少?没有人能给出答案。而分红增额一次选择,终身受益,既不用跑东跑西,也不担心到期后没有心仪的产品。
增值的来源是分红机制。依托于分红机制的强制性和稳健性——不低于70%的可分配盈余,分红特储——股东有你就有,而且你分大头,稳健平滑,早晚归你。
未来的钱:增额可期,交清增利。
交清增额,用“未来的钱(保单红利,如有)”购买“现在的产品”。具体来说,就是用产生的红利购买保额:保额越大,红利越高;红利越高,能购买的保额越多,保额就更大;保额更大,红利更高,循环往复。与之对应,保单总现金价值也不断增长,像滚雪球一样,越滚越大。
更重要的是:未来的红利买现在的产品,即使未来预定利率降低至1.0%甚至更低,这张保单产生的红利,依然购买的是1.75%定价的产品。这就是用未来的钱买现在的产品,锁定的是当下的利率水平。
所有的钱:按需规划,领取不减利。
可结合自身需求调整财富管理的期限、金额、用途。
财富管理的期限,你定:最长至终身,可10年,可20年,可30年,可50年,也可以是“时间段”。当前能接触到主流的安全的财富管理产品,都是有明确期限的,最长也就是30年;而增额保险期间是终身,同时可以通过退保,实现定制化的财富管理期限。
财富管理的金额,你定:减保既不影响历史增值成果也不影响未来增值功用。大多数有明确期限的金融产品,如果中途退出都是要损失一定收益的;分红增额现价超保费后,中途减保,既不影响历史增值成果,也不影响未来增值功用。
财富管理的用途,你定:可以是一次性的现金池,也可以持续终身的现金流。结合实际需求,既可以一次性大额支取做现金池;养老、教育可分年领取打造终身现金流。
四、为什么选择泰康分红增额:产品优势与生态优势
泰康提供的不只是利益,还有人性化的产品责任设计,结合泰康的商业模式,以支付+投资+服务的三端优势,为客户提供更富足更健康更长寿的一站式解决方案。
产品自带实用功能。
第一,交通意外保障:18至80岁,交通意外身故全残,额外多赔1倍基本保额。第二,双被保人,增两代:可以设置双被保人,拉长整个保单增值周期。其中一个被保人身故,还可以豁免后续保费,保单继续有效。既给家庭增加意外保障,又拉长财富增值时间,设计很人性化。
支付端:长期稳健经营,确保保单责任能兑现。
买长期保单,公司偿付能力一定要看,保证未来保单稳稳兑现。泰康核心偿付充足率165%,综合偿付充足率234%,远高于监管要求。泰康连续9年世界500强,经营稳健,偿付能力充足,确保几十年后的保单兑付,我们更安心。
投资端:投资优势突出,长期可期的分红水平。
泰康做分红业务长期、持续、水平高,经验丰富,市场认可,历史优异,行业领先。资管长期投资实力强,还有新分红账户,获取时代发展红利,保单享受更长久、更可期的分红利益。
服务端:三端协同,获资源享战略,不止收益,未来可期。
泰康搭建大健康生态体系,布局高品质养老社区,打造“支付+服务+投资”三端协同的新寿险。长寿时代下,医养注定是最大的风口,双低时代下,医养康宁实体也注定是最优质的投资标的,产生长期稳定的高额收益,这些超额的投资收益将反哺给客户,并为他们提供一系列高性价比的优质服务。
五、百万护航计划:一讲功能,二讲累计,三讲规划
以“一年交10万,交6年”的百万护航计划为例,讲解的逻辑分为三步。
一讲功能。 这个计划有三大财富管理功能。已有的钱:终身锁利,向下有保底,向上利可期,保底复利打底,同时共享公司分红。未来的钱:交清增利,红利买保额利滚利,未来的钱锁定现在高利率。所有的钱:灵活规划,领取不减利,终身持有,用钱灵活减保,取钱不会破坏历史增值成果。总结就是保底复利托底,共享公司分红;红利买保额利滚利;终身持有,用钱灵活减保。
二讲累计。 这份计划除了财富管理功能外,最重要的是可以长期放,享受终身复利,帮我们做好资金的累积,财富稳健增长。现金价值超过总保费后,预期以约3%的收益复利增长,保证也有约1.75%的复利。累积到保单第25年,现金价值约100万,可用于自己养老规划、环球旅游,也可用于孩子置房、孙子留学,自己说了算。还可继续积累:第40年,退保总利益154万;第50年,退保总利益206万;第65年,退保总利益321万,相当于5.6倍总保费。按照保证,第65年也有151万,相当于2.5倍总保费。这些钱随时可以减保领取,实现各种幸福生活的规划。
三讲规划。 财富的最终目的是为美好生活服务。为了提升养老生活品质,可以规划补充养老金。65岁起,每年减保领取3万元(相当于每月2500元),用于养老补充,到105岁累计最高领取123万元(约为2倍总保费)。领取大的同时,始终有大于83万元的应急储备,应对突发医疗、大额支出等应急事件。不领直接用于未来传承,养老+传承累计209万元(约3.3倍总保费)。按照保证,在保证留有70万应急储备的基础上,每年领取1.38万。
此外,还能享有幸福有约拼单权,未来有机会可享泰康幸福有约确认函。还给三好两通的健康解决方案,享受御享版绿通服务,对接国内外顶尖医疗资源和泰康五大医学中心直通服务,一张保单,两份权益,还可转让,全家共享。
六、异议处理:用逻辑回应疑虑
在实战中,客户最常见的异议集中在几个方面。
“收益看起来不高。” 回应:收益不能只看数字,要看确定性。当前三年期定存1.25%,且到期后利率可能更低。分红增额锁定1.75%保底复利,加上分红预期可达约3%,且终身锁定。在利率下行通道中,锁定本身就有价值。
“分红是不确定的。” 回应:分红确实不确定,但保底是确定的。分红机制有强制性和稳健性保障——不低于70%的可分配盈余,分红特储平滑波动。最坏的情况是只有保底,而保底已经高于当前多数安全资产的收益。
“钱锁太久,万一要用怎么办?” 回应:现价超保费后,减保既不影响历史增值成果,也不影响未来增值功用。可以一次性大额支取做现金池,也可以分年领取做现金流。期限、金额、用途都由自己定。
“保险公司倒闭怎么办?” 回应:泰康连续9年世界500强,核心偿付充足率165%,综合偿付充足率234%,远高于监管要求。偿付能力充足,确保几十年后的保单兑付。
结语:勤训练,强本领,多实战
分红增额终身寿险的销售,本质上不是推销一款产品,而是传递一种财富管理的理念。在低利率时代,在不确定性加剧的环境中,普通家庭需要的不是“更高收益的承诺”,而是“更确定的未来”。
一讲财管功能,让客户的焦点不能只聚焦产品的收益;二讲累计利益,让客户了解计划组合在特定时点可以带来怎样的储备水平;三讲规划领取,这一步是重中之重,购买保险不是为了数字增长,而是为了规划生活。
勤训练,强本领,多实战必签单。这不仅是一句口号,更是在利率下行时代,帮助千万家庭守住财富、规划未来的专业承诺。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号