

标题
- 标题
- 内容



利率持续下行、资管新规打破刚兑、客户认知快速提升——这三股力量叠加,正在从根本上改写银保渠道的销售逻辑。过去依靠"产品收益高、比存款划算"就能成交的时代已经过去,今天的客户走进网点,手里往往已经比过三家产品、查过小红书攻略。
真正的分水岭在于:你是"卖产品的",还是"帮客户解决问题的"。前者比收益、拼费率、催签单;后者问需求、挖痛点、做方案。
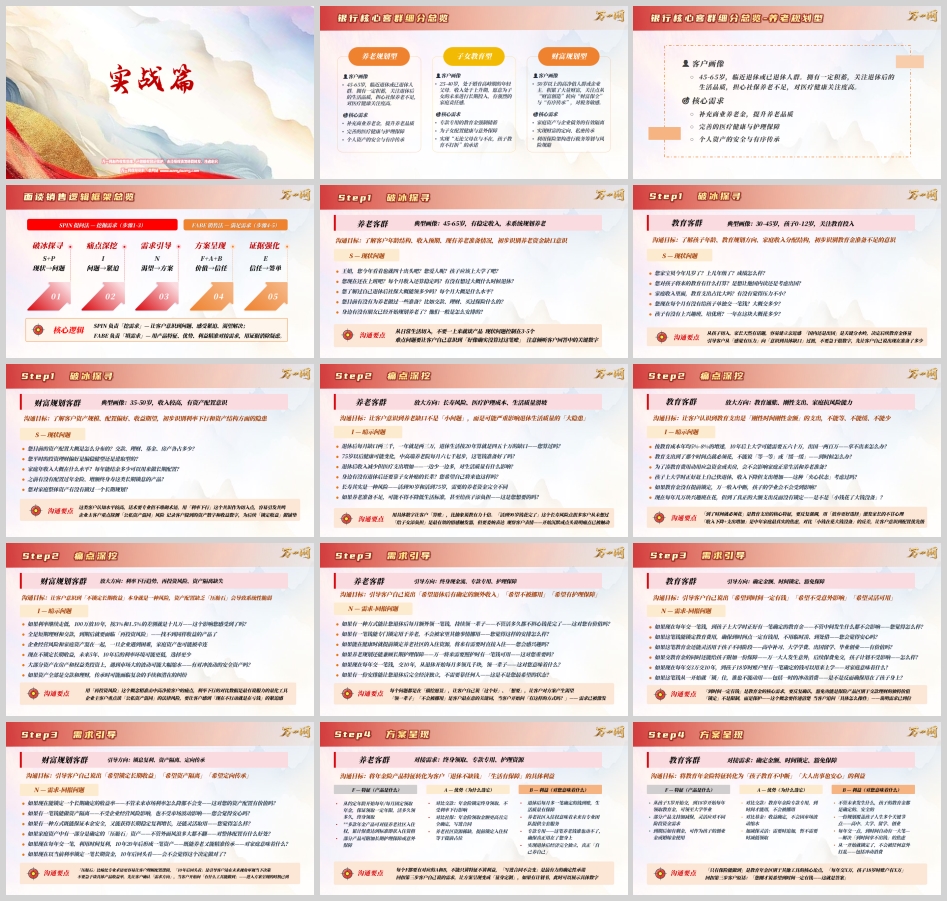
银保渠道的客户看似形形色色,实际上可以被清晰地归为三类。分类的意义不是贴标签,而是让每一句话术都有明确的落点。
客群类型 | 画像 | 核心需求 |
养老规划型 | 45-65岁,临近或已退休,有一定积蓄,关注生活品质,担心社保不足,对医疗健康敏感 | 补充商业养老金、完善医疗护理保障、资产安全有序传承 |
子女教育型 | 25-40岁(沟通中常聚焦30-45岁、孩子0-12岁),婚育高峰,收入上升期,家庭责任感强 | 专款专用教育金强制储蓄、子女健康意外保障、"教育不打折"承诺 |
财富规划型 | 50岁以上高净值人群或企业主,重心从"创富"转向"守富传富",对税务敏感 | 家企资产隔离、定向私密传承、税务筹划与风险规避 |
这三类客群的需求指向差异极大:养老客群买的是"终身现金流"和"确定性",教育客群买的是"到时间一定有钱"和"豁免保护",财富客群买的是"锁息、隔离、传承"三位一体的架构。用同一套话术打三类客户,是银保销售最常见的效率杀手。
整套面谈逻辑可以浓缩成一句话:前四步别提产品,第五步才打消顾虑。SPIN负责"挖",让客户从无感到有痛感、再到产生渴望;FABE负责"填",用特征、优势、利益精准对接,用证据消除疑虑。
目标是摸清客户底数,而不是推销。
· 养老客群:从"您看着也就四十出头吧""孩子上大学了吧"这类生活化寒暄切入,逐步探问退休时点、社保领取水平、现有养老配置、身边朋友的安排。现状问题控制在3-5个,关键是让客户意识到"好像确实没算过这笔账"。
· 教育客群:聊孩子天然有亲近感。核心抓手是"国内读还是出国"这个分水岭——它直接决定教育金的体量。先共情、再探底,不要急着报数字。
· 财富规划客群:这类客户认知水平高,话术要专业但不堆术语。用"利率下行"这个市场共识切入最容易引发共鸣。重点探测资产结构、风险偏好、年度可结余资金、是否配过长期锁息产品;遇到企业主,必须探测"公私资产混同"风险。
全程记录客户口中出现的每一个资产数字和收益数字——后面做收益对比时直接能用。
这一步要把"小问题"放大成客户能切身感受的"大隐患"。
· 养老客群:三大放大方向是长寿风险、医疗护理成本、生活质量滑坡。最有杀伤力的两个点:一是"活到90岁钱花完了"——多数客户从未想过长寿本身是风险;二是"给子女添负担"这个情感触发器(要委婉表达)。用具体数字让客户算账,比抽象说教有力十倍。当客户开始沉默或点头,说明痛点已经扎进去了。
· 教育客群:核心特征是"刚性时间 + 刚性金额"——孩子18岁上大学,到点必须拿钱,不能等、不能缓、不能少。最有杀伤力的两个点:一是"夹心状态"(孩子上大学时自己正临近退休,收入降、支出涨);二是"小钱花了大钱没备"的反差(每年几万砸兴趣班,真正的大额教育金一分没锁定)。
· 财富规划客群:用"再投资风险"精准击中——全是短期存款理财,到期后找不到同等收益产品就是风险。100万放10年,3%和1.5%差十几万,这个对比数据最有说服力。企业主重点谈公私混同的法律后果。
这一步不谈产品,只描绘愿景,让客户自己说"这个好、我想要"。
· 养老客群:"领一辈子""不会被挪用"是两个核心关键词。当客户反问"有这样的方式吗",需求即被激发。
· 教育客群:锚定确定金额、时间锁定、豁免保障。要传递一个关键认知:"锁定"不是限制,而是保护。豁免功能(大人出事、后续保费免交、孩子计划不受影响)是保险区别于存款理财的独特价值。当客户追问"具体怎么操作",需求已到位。
· 财富规划客群:"压舱石"这个比喻比任何专业术语都好用——"不管外面风浪多大都不翻"。再引导客户"站在10年后回头看当下的决策"。当客户问"有什么工具能做到",进入方案呈现的时机就到了。
严格遵循FAB,每个F都要配A和B,不能只讲特征不讲利益。
· 养老客群:F是约定年龄起固定领取、保证领取年限、终身领取、可对接养老社区、可附加护理保障;A是不受利率下行影响、金额写进合同、提前锁定稀缺资源;B是退休后每月多一笔确定收入、专款专用谁也动不了、实现"自己养自己"。
· 教育客群:F是从X岁交到18岁起领、支持加减保、剩余可作创业金婚嫁金;A是专款专用不被挪用、收益确定不缩水;B是一份规划覆盖高中、大学、留学、创业多个节点。回扣客户原话:"您刚才说希望到时间一定有钱——这就是答案。"
· 财富规划客群:F是现金价值写进合同复利递增、保单贷款最高可贷现价80%、可灵活设置投被保人与受益人、可对接信托;A是收益确定、资金"活"起来、隔离功能有法律依据、指定受益人不走继承公证;B是压舱石资产、家企防火墙、财富按意愿精准传承、需要周转时随时动用。涉及法律条款表述必须准确,绝不过度承诺。
主动承认客户可能有疑虑,用证据回应,而不是等客户提出异议。
· 养老客群:公司实力背书 + 计划书当面展示具体数字 + 养老社区实景照片/视频 + 人均预期寿命数据(一线城市已超80岁,退休后平均还有20年以上需要保障)。促成时给出选择而非问"要不要买"——"您选每年存10万的方案,还是先看看8万的配置?"
· 教育客群:教育成本通胀数据 + 计划书逐年账户价值 + 豁免条款原文。多档位方案对比(年交3万/5万/10万)让客户选"交多少"而非"买不买";"先出计划书不签字"是低压力促成技巧。
· 财富规划客群:利率走势图(下行线 vs 水平线,差距就是锁定收益)+ 现金价值表逐行展示 + 法律条文 + 真实案例。"先配一部分"降低决策门槛,先上车再加保。
四段过渡决定了转场是否生硬:现状→问题、问题→渴望、渴望→呈现、价值→信任。通用技巧是复述客户原话——"听您这么一说,您现在的情况是……",让客户感到被听见。尤其方案呈现前,先回放客户需求,把"要卖你产品"变成"你要的方案在这"。
应对的核心原则是不否定客户观点。
客户异议 | 高发阶段 | 应对要点 |
"收益太低,不如买基金炒股" | 步骤4-5 | 不反驳收益高低,而是重新定位:年金险是资产组合的"压舱石"。确定的钱打底,不确定的钱搏收益,攻守兼备。 |
"交费时间太长了" | 步骤4 | 时间长恰恰是优势——正因为长才有复利。每年交3万和一次性交30万,哪个对家庭影响小?而且时间不等人。 |
"有钱,不需要保险存养老钱" | 步骤1-2 | 先肯定,再反问:您现在的钱,有多少是"锁定了只能用于养老"的?价值在于"锁定"。 |
"保险公司靠谱吗,万一倒闭了" | 步骤5 | 讲法律:经营人寿保险业务的保险公司除分立、合并或被依法撤销外不得解散;即便出现问题,人寿保单也会由监管安排其他公司承接。说法要准确,不要讲"国家兜底"(见文末合规提示)。 |
"回去跟家里人商量商量" | 步骤5 | 降压力:出计划书不等于签字,不花一分钱。带回去商量也有据可依。 |
"现在手头紧,过段时间再说" | 步骤5 | 双紧迫:保费跟年龄挂钩,每大一岁更贵;利率也在下行。能不能先从小方案开始,宽裕了再加保? |
"怎么保证未来那么长时间的收益" | 步骤5 | 保险合同有法律和监管兜底,公司投资渠道多元稳定。 |
案例一|传承:钢构公司老总夫人,61岁。 年分红约500万,儿子是典型"败家富二代",已离婚再婚,育有一对不足5岁的孙辈。核心恐惧是家产被败光、儿子婚变、孙辈无保障。破局关键不在"再卖一张保单"——客户已买过大量保单、认可保险,普通保单解决不了她的深层需求。方案是年交100万、总保费500万的年金险设立保险金信托,约定孙辈为受益人,分阶段给付:12-30岁每季度生活费3万;考取双一流每年5万教育金,读研读博分别奖励30万/50万,出国每年50万;结婚礼金50万;首次购车20万、购房最高300万;60岁后每月2万养老金直至身故。这解决了普通保单绕不开的痛点——未成年人无法绕过父母直接受益。
案例二|隔离:服装厂张总,55岁,资产过亿。 疫情后订单下滑、效益走下坡路,健康状况一般,妻子和一双儿女都在上学。三大诉求:家企隔离、保障家人生活、保留流动周转能力。方案是年交150万、总保费750万的保险金信托,约定夫人和儿女为受益人:子女18-30岁每年10万生活费、18-25岁每年增3万教育费、结婚各100万婚嫁金;太太50岁起或张总身故起每月3万直至身故;儿子40岁领取信托财产一半,女儿40岁领取剩余全部后终止。三大价值:在企业经营尚好时以个人财产投保实现隔离、急需用钱时保单贷款保流动性、定向传承精准分配。两个实战提示:健康状况不佳要尽快投保(终身寿有核保要求);后续可配套生命银行、养老社区活动提升客户粘性。
这套方法论很实用,但材料中若干表述存在合规风险,实际使用务必修正:
1. "国家兜底""保险公司不得擅自解散"——准确说法是:经营人寿保险业务的保险公司,除因分立、合并或被依法撤销外不得解散;被依法撤销或破产的,人寿保单须转让给其他保险公司,无人受让的由监管指定。不存在"国家兜底",讲错就是销售误导。
2. "人寿保险金在特定条件下不属于债务清偿范围"——这是不准确的表述。保险金的债务隔离功能有严格的成立条件(如投保时无恶意避债、投保人非被执行人等),现实中人寿保单现金价值被强制执行的判例并不少见。只能讲"架构设计的可能性",不能承诺"一定隔离"。
3. "教育成本年均增长5%-8%"、"国内重点大学四年15-20万"——这类数字是估算口径,材料本身也要求"引用有据可查的来源"却给不出出处,且出国留学费用(美本目前普遍远超50万/年)已被严重低估。使用前必须更新为当期可查数据,或明确标注为"假设测算"。
4. "收益确定,不是演示"——年金险、增额终身寿的现金价值是保证的;但万能险结算利率、分红险红利、计划书中的高档演示均为非保证利益。说"不是演示"前必须分清产品类型。
5. 计划书上的所有数字都要当面说明保证与非保证的边界,避免客户把演示利益当成承诺。
这套方法论真正的价值,不在于话术本身,而在于它把销售动作从"我要卖什么"扭转为"客户需要什么"。SPIN让客户自己算出缺口、自己感到痛、自己说出渴望;FABE让方案呈现变成"量身定制"而非"强行推销";证据与异议处理则把最后的信任缺口补上。
但请记住:流程越顺,越要守住合规底线。客户信任的建立需要几百天,摧毁只需要一句话。把"确定"讲准确的销售,才能在这个利率下行、客户觉醒的时代走得最远。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号