

标题
- 标题
- 内容

保障新时代:传统人身险销售逻辑与典型异议处理全解析
一、时代背景:为什么现在更需要保险
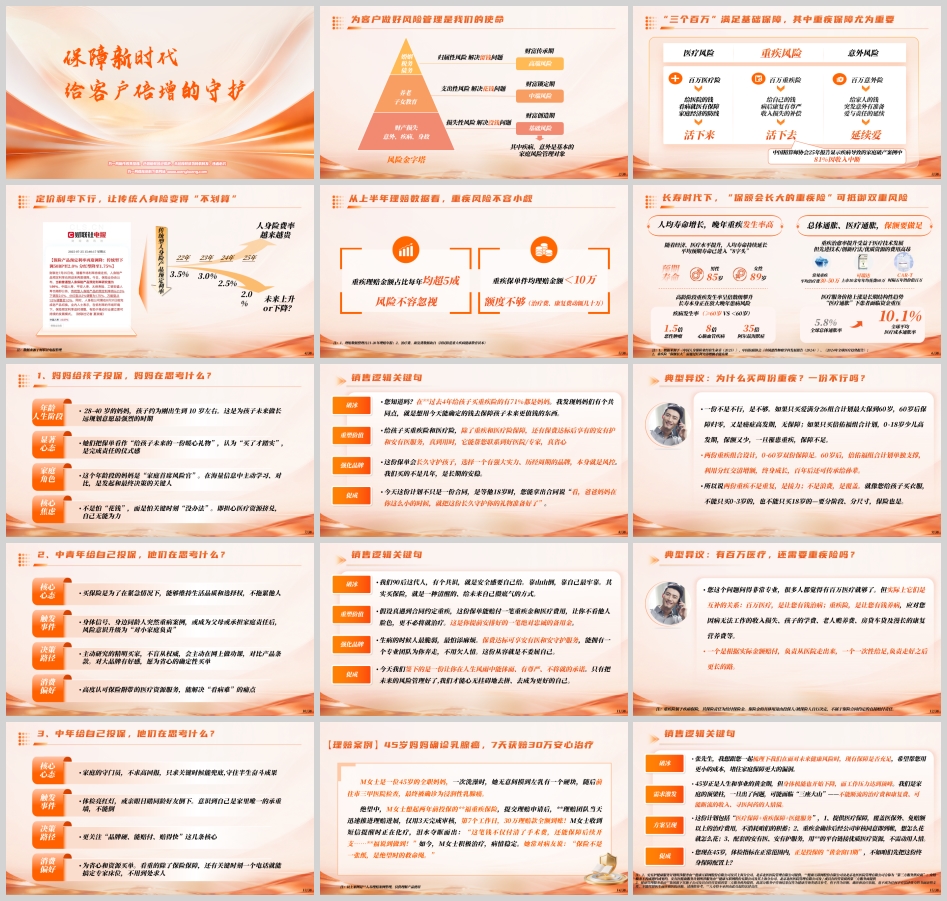
当前,中国保险行业正站在一个特殊的历史节点上。一方面,人口老龄化加速推进,人均预期寿命已进入"8字头",男性平均预期寿命达85岁,女性达89岁,长寿时代全面到来;另一方面,定价利率持续下行,传统型人身险产品预定利率从2022年的3.5%一路下调至2025年的2.0%,人身险费率越来越贵,传统人身险的"性价比"正在发生结构性变化。
这一背景之下,一个核心问题浮出水面:在长寿时代和低利率环境下,如何为客户构建真正有效的风险保障体系?中国精算师协会2025年报告显示,疾病导致的家庭破产案例中,81%是因为收入中断。这个数据触目惊心,也揭示了保险销售的核心使命——为客户做好风险管理,守住家庭的经济生命线。
二、风险金字塔:理解客户的真正需求
要做好保险销售,首先要理解客户面临的风险结构。风险金字塔将家庭风险分为三个层次:
基础风险(损失性风险)——解决"没钱"问题。包括财产损失、意外、疾病、身故等,这些风险一旦发生,会直接导致家庭经济崩塌。其中,疾病和意外是最基本的家庭风险管理对象。
中端风险(支出性风险)——解决"花钱"问题。包括养老、子女教育、婚姻、税务、债务等,这些是人生必然面临的支出,需要提前规划、专款专用。
高端风险(归属性风险)——解决"留钱"问题。包括财富传承、资产保全等,主要面向高净值人群。
在不同的人生阶段,风险管理的重点不同。财富创造期(25-45岁)以基础风险保障为主,财富锁定期(45-60岁)兼顾基础与中端风险,财富传承期(60岁以上)则更关注高端风险。理解这一框架,是保险销售从"卖产品"转向"做规划"的关键。
三、"三个百万":基础保障的核心逻辑
在基础风险保障中,"三个百万"构成了完整的保障体系:
百万医疗险——给医院的钱。 解决看病就医的费用问题,覆盖医保外的治疗费用。它的核心价值是"看病费用不用愁",让客户在疾病面前有尊严地获得治疗。
百万重疾险——给自己的钱。 解决病后康复和收入损失问题。重疾险是给付型保险,确诊即赔,保险金的使用由客户自主决定。它的核心价值是"病后康复有尊严",补偿因病无法工作导致的收入中断。
百万意外险——给家人的钱。 解决突发意外后的家庭经济问题。它的核心价值是"突发意外有准备",是爱与责任的延续。
三者之间是互补关系:百万医疗让客户"活下来",百万重疾让客户"活下去",百万意外让客户"延续爱"。其中,重疾保障尤为重要——从上半年理赔数据看,重疾理赔金额占比每年均超5成,但重疾保单件均理赔金额却不足10万,保障额度严重不足。
四、为什么重疾险额度必须做足
重疾风险不容小觑,原因有三:
第一,治疗费用高昂。 常见重疾平均治疗费30-50万,CAR-T疗法时隔五年仍价值百万,可瑞达上市10余年年均花费60万。医疗技术发展提升了重疾治愈率,但先进技术、创新疗法、优质资源的费用也水涨船高。
第二,医疗通胀持续。 全球平均医疗成本通胀率达10.1%,远高于全球总体通胀率5.8%。医疗服务价格上涨是长期结构性趋势,今天的保额未必能覆盖未来的治疗费用。
第三,长寿放大风险。 高龄阶段重疾发生率呈倍数级攀升:60岁以上恶性肿瘤疾病发生率是60岁以下的1.5倍,心脑血管疾病达8倍,阿尔兹海默症高达35倍。长寿本身正在放大晚年患病风险。
因此,在长寿时代下,"保额会长大的重疾险"可抵御医疗通胀和长寿双重风险。通过红利交清增额,保额可以随时间增长,确保保障不因通胀而缩水。
五、不同客群的销售逻辑
(一)妈妈给孩子投保:用确定的钱保障未来
28-40岁的妈妈,孩子约为刚出生到10岁左右,这是为孩子做长远规划意愿最强烈的时期。她们是"家庭首席风险官",在海量信息中主动学习、对比,是发起和最终决策的关键人。
核心焦虑:不是怕"花钱",而是怕关键时刻"没办法",担心医疗资源挤兑,自己无能为力。
显著心态:把保单看作"给孩子未来的一份暖心礼物",认为"买了才踏实",是完成责任的仪式感。
销售逻辑关键句:
破冰:"您知道吗?在过去4年给孩子买重疾险的有71%都是妈妈。我发现妈妈们有个共同点,就是想用今天能确定的钱去保障孩子未来更值钱的东西。"
重塑价值:"给孩子买重疾险和医疗险,除了重疾和医疗险保障,还有保费达标后享有的安有护和安有医服务,真到用时,它能帮您联系到好医院/专家,真省心。"
强化品牌:"这份保单会长久守护孩子,选择一个有强大实力、历经周期的品牌,本身就是风控。我们买的不是几年,是长期的安稳。"
促成:"今天这份计划不只是一份合同,是等他18岁时,您能拿出合同说'看,爸爸妈妈在你这么小的时候,就把这份长久守护你的礼物准备好了'。"
典型异议:为什么买两份重疾?一份不行吗?
一份不是不行,是不够。如果只买爱满分26组合计划最大保到60岁,60岁后保障归零,又是癌症高发期,无保障;如果只买倍佑福组合计划,0-18岁少儿高发期,保额又少,一旦罹患重疾,保障不足。两份重疾组合设计,0-60岁双份保障足。60岁后,倍佑福组合计划单独支撑,利用分红交清增额,终身成长,百年后还可传承给孙辈。所以说两份重疾不是重复,是接力;不是浪费,是覆盖。就像您给孩子买衣服,不能只买0-3岁的,也不能只买18岁的——要分阶段、分尺寸,保险也是。
(二)中青年给自己投保:安全感要自己给
中青年客群是主动研究的精明买家,不盲从权威,会主动在网上做功课,对比产品条款。对大品牌有好感,愿为省心的确定性买单。
核心心态:买保险是为了在紧急情况下,能够维持生活品质和选择权,不拖累他人。
触发事件:身体信号、身边同龄人突然重病案例,或成为父母或承担家庭责任后,风险意识升级为"对小家庭负责"。
消费偏好:高度认可保险附带的医疗资源服务,能解决"看病难"的痛点。
销售逻辑关键句:
破冰:"我们90后这代人,有个共识,就是安全感要自己给。靠山山倒,靠自己最牢靠。其实买保险,就是一种清醒的、给未来自己攒底气的方式。"
重塑价值:"假设真遇到合同约定重疾,这份保单能赔付一笔重疾金和医疗费用,让你不看他人脸色,更不必将就治疗。这是你提前安排好的一笔绝对忠诚的备用金。"
强化品牌:"生病的时候人最脆弱,最怕添麻烦。保费达标可享安有医和安守护服务,能拥有一个专业团队为你奔走,不用欠人情。这份从容就是不委屈自己。"
促成:"今天我们签下的是一份让你在人生风雨中能体面、有尊严、不将就的承诺。只有把未来的风险管理好了,我们才能心无挂碍地去拼、去成为更好的自己。"
典型异议:有百万医疗,还需要重疾险吗?
您这个问题问得非常专业,很多人都觉得有百万医疗就够了。但实际上它们是互补的关系:百万医疗,是让您有钱治病;重疾险,是让您有钱养病,应对您因病无法工作的收入损失、孩子的学费、老人赡养费、房贷车贷及漫长的康复营养费等。一个是根据实际金额赔付,负责从医院走出来;一个一次性给足,负责走好之后更长的路。
(三)中年给自己投保:守住半生奋斗成果
中年客群是家庭的守门员,不求高回报,只求关键时候能兜底,守住半生奋斗成果。他们为省心和资源买单,看重的除了保险保障,还有关键时刻一个电话就能搞定专家床位,不用到处求人。
核心心态:体检亮红灯,或亲眼目睹同龄好友倒下,意识到自己是家里唯一的承重墙,不能倒。
消费偏好:更关注"品牌硬、能赔付、赔得快"这几条核心。
理赔案例:45岁妈妈确诊乳腺癌,7天获赔30万安心治疗。M女士是一位45岁的全职妈妈,一次洗澡时无意间摸到左乳有一个硬块,随后前往市三甲医院检查,最终被确诊为浸润性乳腺癌。绝望中,M女士想起两年前投保的重疾保险,提交理赔申请后,理赔团队当天迅速推进理赔进展,仅用3天完成审核,第7个工作日,30万理赔款全额到账。M女士收到短信提醒时正在化疗,泪水夺眶而出:"这笔钱不仅付清了手术费,还能保障后续开支……说到做到!"如今,M女士积极治疗,病情稳定。她常对病友说:"保险不是一张纸,是绝望时的救命绳。"
销售逻辑关键句:
破冰:"张先生,我想跟您一起梳理下我们在面对未来健康风险时,现有保障是否充足,希望帮您用更小的成本,堵住家庭保障更大的漏洞。"
需求激发:"45岁正是人生和事业的黄金期,但身体机能也开始下降,而工作压力达到顶峰。我们是家庭的顶梁柱,一旦出了问题,可能面临'三座大山'——不能断流的治疗费和康复费、可能断流的收入、寻医问药的人情债。"
方案呈现:"这份计划包括'医疗保障+重疾保障+医健服务',1、提供医疗保障,覆盖医保外、免赔额以上的治疗费用,不消耗咱们的积蓄;2、重疾金确诊后经公司审核同意即到账,想怎么花就怎么花;3、配套的安有医、安有护服务,用平台链接优质医疗资源,不需动用人情。"
促成:"您现在45岁,体检指标在正常范围内,正是投保的'黄金窗口期',不如咱们先把这份终身保障配置上?"
典型异议:消费型重疾便宜多了
非常理解,消费型确实便宜。但消费型是保到60岁或70岁,岁数一到,钱没了,保障也断了。而我们这个倍佑福,只需交10年就保终身。您想啊,人年纪越大得重疾的概率越高。70岁后,阿尔茨海默病、恶性肿瘤这些大病才是最费钱费事儿的。多花这几万,买的是年岁大了之后,不拖累子女的底气。45岁是赚钱的黄金期,用这10年把屏障建立起来,退休前保险也交完了,晚年更有保障。您觉得咱们是按10年交清来规划,还是拉长年限降低每年的压力?
六、合规展业:销售行为准则与消费者权益保护
在销售过程中,必须始终遵守"展业三大承诺":客户需求为先、销售品质为基、诚信服务为本。具体而言,要遵循代理人十大销售行为准则:
八项权利我宣传,记于心、化于行
客户信息严保密,不传播、不泄露
按需推荐最重要,不怂恿、不诱导
产品服务讲清楚,不误导、不隐瞒
宣传材料需过审,不自编、不盲发
营销有度赚口碑,不骚扰、不纠缠
正当展业提素养,不返佣、不送礼
客户意愿要遵循,不强卖、不阻碍
理赔保全及时办,不拖延、不侵占
客户纠纷早化解,不回避、不推诿
同时,要充分尊重金融消费者八大权利:财产安全权、知情权、自主选择权、公平交易权、依法求偿权、受教育权、受尊重权、信息安全权。销售过程中,应以通俗易懂的语言,及时、真实、准确、全面地向金融消费者披露可能影响其决策的信息,充分提示风险,不得夸大产品收益、掩饰风险,不得作虚假或引人误解宣传。
七、结语
保险销售的本质,不是推销一份合同,而是为客户构建一套完整的风险管理体系。从风险金字塔的认知框架,到"三个百万"的保障逻辑,再到不同客群的差异化沟通策略,每一步都要求代理人以客户需求为先,以专业能力为基,以诚信服务为本。
在定价利率下行、长寿时代来临的背景下,传统人身险的价值不是降低了,而是更加凸显了——它提供的是确定性,是穿越周期的守护,是"活下来、活下去、延续爱"的完整解决方案。做好风险管理,是我们的使命;让每一个家庭在风雨来临时有底气、有尊严、有选择,是我们工作的意义所在。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

