

标题
- 标题
- 内容



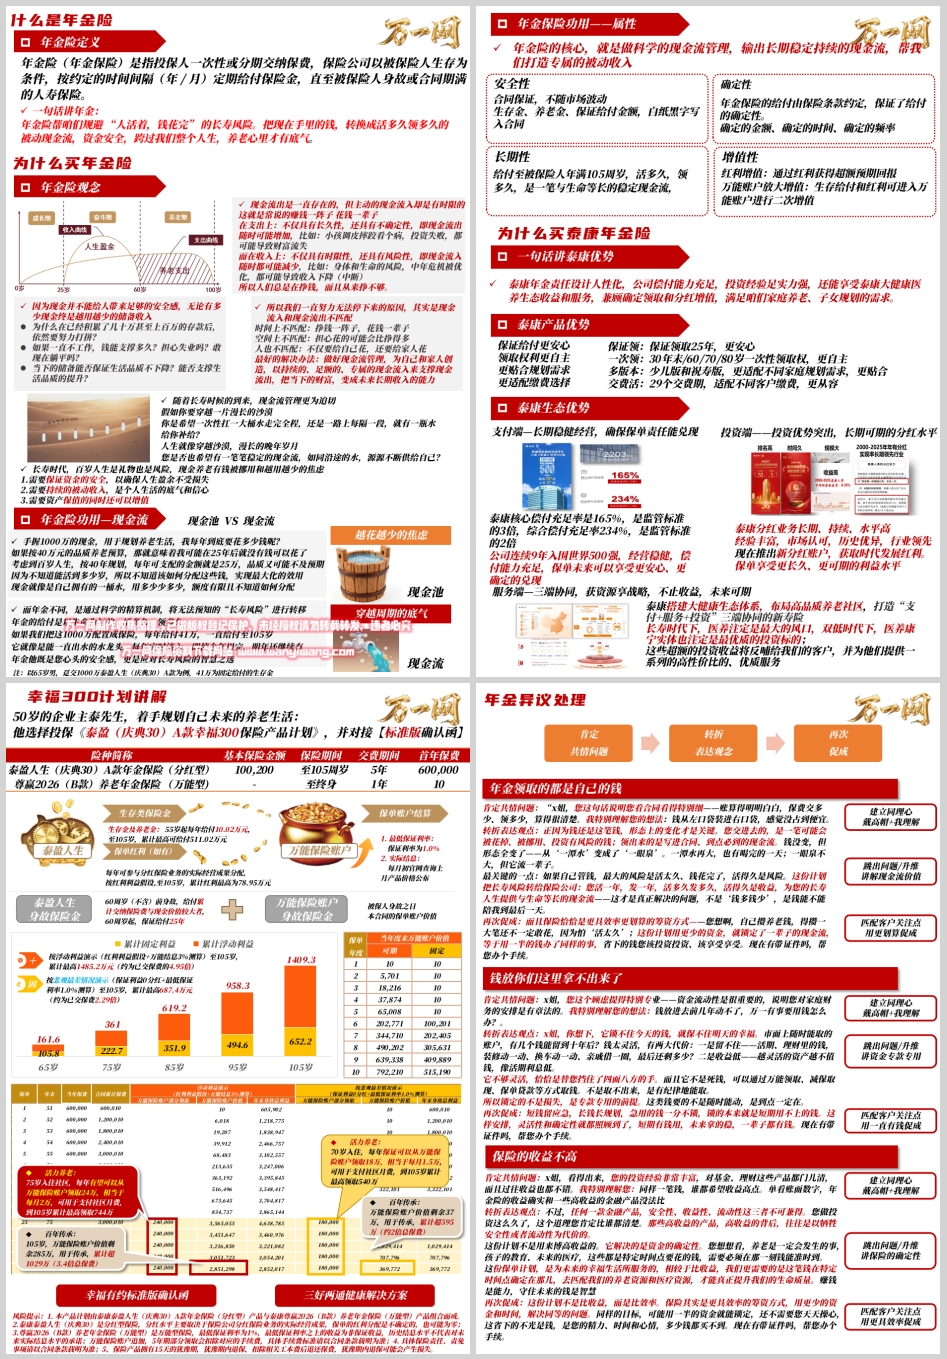
2026年金险定义、观念与功用训练工具:泰康泰盈庆典30A款深度解读
引言:现金池 VS 现金流——养老规划的核心命题
在长寿时代,养老规划的核心命题不是"攒多少钱",而是"如何让钱陪伴我们一辈子"。手握1000万现金用于养老,如果按每年40万元的品质养老预算,25年后就可能无钱可花;即便按40年规划,每年可支配金额降至25万,品质又可能不及预期。更关键的是,我们不知道能活到多少岁,因此不知道该如何分配这些钱,实现最大化效用。现金就像自己拥有的一桶水,用多少少多少,额度有限且不知如何分配。
而年金不同,它通过科学的精算机制,将无法预知的"长寿风险"进行转移。年金的给付以生命为标的,活多久,领多久。如果把1000万配置成保险,每年给付41万,一直给付至105岁,它就像能一直出水的水龙头,每年定时流入,即使今年用完,明年还继续有。年金既是心头的安全感,更是应对长寿风险的智慧之选。
注:以65岁男,趸交1000万泰盈人生(庆典30)A款为例,41万为固定给付的生存金。
随着长寿时代的到来,现金流管理更为迫切。假如你要穿越一片漫长的沙漠,你是希望一次性扛一大桶水走完全程,还是一路上每隔一段就有一瓶水给你补给?人生就像穿越沙漠,漫长的晚年岁月,我们更需要一笔笔稳定的现金流,如同沿途的水,源源不断供给自己。
一、年金险定义:什么是年金保险?
年金险(年金保险) 是指投保人一次性或分期交纳保费,保险公司以被保险人生存为条件,按约定的时间间隔(年/月)定期给付保险金,直至被保险人身故或合同期满的人寿保险。
年金险的核心,就是做科学的现金流管理,输出长期稳定持续的现金流,帮我们打造专属的被动收入。泰康年金责任设计人性化,公司偿付能力充足,投资经验足、实力强,还能享受泰康大健康医养生态收益和服务,兼顾确定领取和分红增值,满足家庭养老、子女规划的需求。
二、年金险观念:为什么需要年金险?
现金流出一直存在,主动现金流入却有时限
这就是常说的"赚钱一阵子,花钱一辈子"。
在支出上:不仅具有长久性,还具有不确定性,即现金流出随时可能增加。比如小孩调皮摔跤看个病、投资失败,都可能导致财富流失。
在收入上:不仅具有时限性,还具有风险性,即现金流入随时可能减少。比如身体和生命的风险、中年危机被优化,都可能导致收入下降甚至中断。
所以人们总是在挣钱,而且从来挣不够。因为现金并不能给人带来足够的安全感,无论有多少现金,终是越用越少的储备收入。
为什么在已经积累了几十万甚至上百万的存款后,依然要努力打拼?
如果一直不工作,钱能支撑多久?
担心失业吗?敢现在躺平吗?
当下的储备能否保证生活品质不下降?能否支撑生活品质的提升?
我们一直努力无法停下来的原因,其实是现金流入和现金流出不匹配:
时间上不匹配:挣钱一阵子,花钱一辈子
空间上不匹配:担心花的可能会比挣得多
人也不匹配:不仅要给自己花,还要给家人花
最好的解决办法:做好现金流管理,为自己和家人创造以持续的、足额的、专属的现金流入来支撑现金流出,把当下的财富,变成未来长期收入的能力。
年金险需要满足的三大核心需求
需要保证资金的安全,以确保人生盈余不受损失
需要持续的被动收入,是个人生活的底气和信心
需要资产保值的同时还可以增值
一句话讲年金:年金险帮咱们规避"人活着,钱花完"的长寿风险。把现在手里的钱,转换成活多久领多久的被动现金流,资金安全,跨过我们整个人生,养老心里才有底气。
三、年金险功用——现金流
确定性
年金保险的给付由保险条款约定,保证了给付的确定性:确定的金额、确定的时间、确定的频率。合同保证,不随市场波动。生存金、养老金、保证给付金额,白纸黑字写入合同。
长期性
给付至被保险人年满105周岁,活多久,领多久,是一笔与生命等长的稳定现金流。
安全性
泰康核心偿付充足率165%,是监管标准的3倍;综合偿付充足率234%,是监管标准的2倍。公司连续9年入围世界500强,经营稳健,偿付能力充足,保单未来可以享受更安心、更确定的兑现。
增值性
红利增值:通过红利获得超额预期回报
万能账户放大增值:生存给付和红利可进入万能账户进行二次增值
四、为什么买泰康年金险?
支付端——长期稳健经营,确保保单责任能兑现
保证领:保证领取25年,更安心
一次领:30年末/60/70/80岁一次性领取权,更自主
多版本:少儿版和祝寿版,更适配不同家庭规划需求
交费活:29个交费期,适配不同客户缴费,更从容
投资端——投资优势突出,长期可期的分红水平
泰康分红业务长期、持续、水平高,经验丰富,市场认可,历史优异,行业领先。现在推出新分红账户,获取时代发展红利。保单享受更长久、更可期的利益水平。
服务端——三端协同,获资源享战略
泰康搭建大健康生态体系,布局高品质养老社区,打造"支付+服务+投资"三端协同的新寿险。长寿时代下,医养注定是最大的风口;双低时代下,医养康宁实体也注定是最优质的投资标的。这些超额的投资收益将反哺给客户,并为他们提供一系列高性价比的优质服务。
一句话讲泰康优势:泰康产品优势+泰康生态优势,不止收益,未来可期。
五、幸福300计划实战案例
50岁的企业主泰先生,着手规划自己未来的养老生活。他选择投保《泰盈(庆典30)A款幸福300保险产品计划》,并对接【标准版确认函】。
投保方案:
泰盈人生(庆典30)A款年金保险(分红型):基本保险金额100,200元,保险期间至105周岁,交费期间5年,首年保费600,000元
尊赢2026(B款)养老年金保险(万能型):保险期间至终身,交费期间1年,首年保费10元
利益演示:
生存金及养老金:55岁起每年给付10.02万元,至105岁,累计最高可给付511.02万元
每年可参与分红保险业务的实际经营成果分配,按红利利益假设,至105岁,累计红利最高为78.95万元
万能账户最低保证利率1.0%,实际结息每月初官网查询
两种情景演示:
按悲观最差情况演示(保证利益0分红+最低保证利率1.0%测算):至105岁,累计最高687.4万元(约为已交保费2.29倍)
按浮动利益演示(红利利益假设+万能结息3%测算):至105岁,累计最高1485.2万元(约为已交保费的4.95倍)
活力养老与百年传承:
75岁入住社区,每年有望从万能保险账户领取24万,相当于每月2万,可用于支付社区月费,到105岁累计最高领取744万;105岁万能保险账户价值剩余285万,用于传承,累计超1029万(3.4倍总保费)
70岁入住,每年保证可从万能保险账户领取18万,相当于每月1.5万,到105岁累计最高领取540万;万能保险账户价值剩余37万,用于传承,累计超595万(约2倍总保费)
风险提示:本产品计划由泰康泰盈人生(庆典30)A款年金保险(分红型)与泰康尊赢2026(B款)养老年金保险(万能型)组合而成。分红水平主要取决于保险公司分红保险业务的实际经营成果,保单红利分配是不确定的,也可能为零;万能型保险最低保证利率为1%,最低保证利率之上的收益为非保证收益;具体保险责任、责免事项请以合同条款载明为准。
六、年金异议处理实战训练
异议一:"年金领取的都是自己的钱"
建立同理心(戴高帽+我理解):x姐,您这句话说明您看合同看得特别细——账算得明明白白,保费交多少、领多少,算得很清楚。我特别理解您的想法:钱从左口袋装进右口袋,感觉没占到便宜。
跳出问题/升维:正因为钱还是这笔钱,形态上的变化才是关键。您交进去的,是一笔可能会被花掉、被挪用、投资有风险的钱;领出来的是写进合同、到点必到的现金流。钱没变,但形态全变了——从"一潭水"变成了"一眼泉"。一潭水再大,也有喝完的一天;一眼泉不大,但它流一辈子。
讲解现金流价值:如果自己管钱,最大的风险是活太久、钱花完了,活得久是风险。这份计划把长寿风险转给保险公司:您活一年,发一年,活多久发多久,活得久是收益,为您的长寿人生提供与生命等长的现金流——这才是真正解决的问题,不是"钱多钱少",是钱能不能陪我到最后一天。
用更划算促成:而且保险恰恰是更具效率更划算的筹资方式——您想啊,自己攒养老钱,得攒一大笔还不一定敢花,因为怕"活太久";这份计划用更少的资金,就锁定了一辈子的现金流,等于用一半的钱办了同样的事,省下的钱您该投资投资、该享受享受。现在有带证件吗,帮您办个手续。
异议二:"钱放你们这里拿不出来了"
建立同理心(戴高帽+我理解):x姐,您这个顾虑提得特别专业——资金流动性是很重要的,说明您对家庭财务的安排是有章法的。我特别理解您的想法:钱放进去前几年动不了,万一有事要用钱怎么办?
跳出问题/升维:x姐,您想下,它锁不住今天的钱,就保不住明天的幸福。市面上随时能取的账户,有几个钱能留到十年后?钱太灵活,有两大代价:一是留不住——活期、理财里的钱,装修动一动、换车动一动、亲戚借一圈,最后还剩多少?二是收益低——越灵活的资产越不值钱,像活期利息低。
讲资金专款专用:它不够灵活,恰恰是替您挡住了四面八方的手。而且它不是死钱,可以通过万能领取、减保取现、保单贷款等方式取钱。不是取不出来,是有纪律地能取。所以锁定的不是损失,是专款专用的前提。这类钱要的不是随时能动,是到点一定在。
用一直有钱促成:短钱留应急,长钱长规划,急用的钱一分不锁,锁的本来就是短期用不上的钱。这样安排,灵活性和确定性就都照顾到了,短期有钱用,未来拿得稳,一辈子都有钱。现在有带证件吗,帮您办个手续。
异议三:"保险的收益不高"
建立同理心(戴高帽+我理解):x姐,看得出来,您的投资经验非常丰富,对基金、理财这些产品都门儿清,而且过往收益也都不错。我特别理解您:同样一笔钱,谁都希望收益高点。单看账面数字,年金险的收益确实和一些高收益的金融产品没法比。
跳出问题/升维:不过,任何一款金融产品,安全性、收益性、流动性这三者不可兼得。您做投资这么久了,这个道理您肯定比谁都清楚。那些高收益的产品,高收益的背后,往往是以牺牲安全性或者流动性为代价的。
讲保险的确定性:这份计划不是用来博高收益的。它解决的是资金的确定性。您想想看,养老是一定会发生的事,孩子的教育、未来的医疗,这些都是特定时间点要花的钱,需要必须在那一刻钱能准时到。这份保单计划,是为未来的幸福生活所服务的,相较于比收益,我们更需要的是这笔钱在特定时间点确定在那儿,去匹配我们的养老资源和医疗资源,才能真正提升我们的生命质量。赚钱是能力,守住未来的钱是智慧。
用更具效率促成:这份计划不是比收益,而是比效率。保险其实是更具效率的筹资方式,用更少的资金和时间,解决同等的问题。同样的目标,可能用一半的资金就能锁定,还不需要您天天操心,这省下的不光是钱,是您的精力、时间和心情,多少钱都买不到。现在有带证件吗,帮您办个手续。
结语
长寿时代,百岁人生是礼物也是风险。现金养老有钱被挪用和越用越少的焦虑,而年金险通过科学的现金流管理,把当下的财富变成未来长期收入的能力,为我们打造专属的被动收入。泰康泰盈庆典30A款,以确定的金额、确定的时间、确定的频率,为客户提供与生命等长的稳定现金流,兼顾确定领取和分红增值,满足家庭养老、子女规划的需求。现金池终会枯竭,现金流生生不息。 在九十联动战役的关键窗口期,让我们用专业的年金规划,帮助客户穿越周期,拥有真正的底气与从容。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号