

标题
- 标题
- 内容

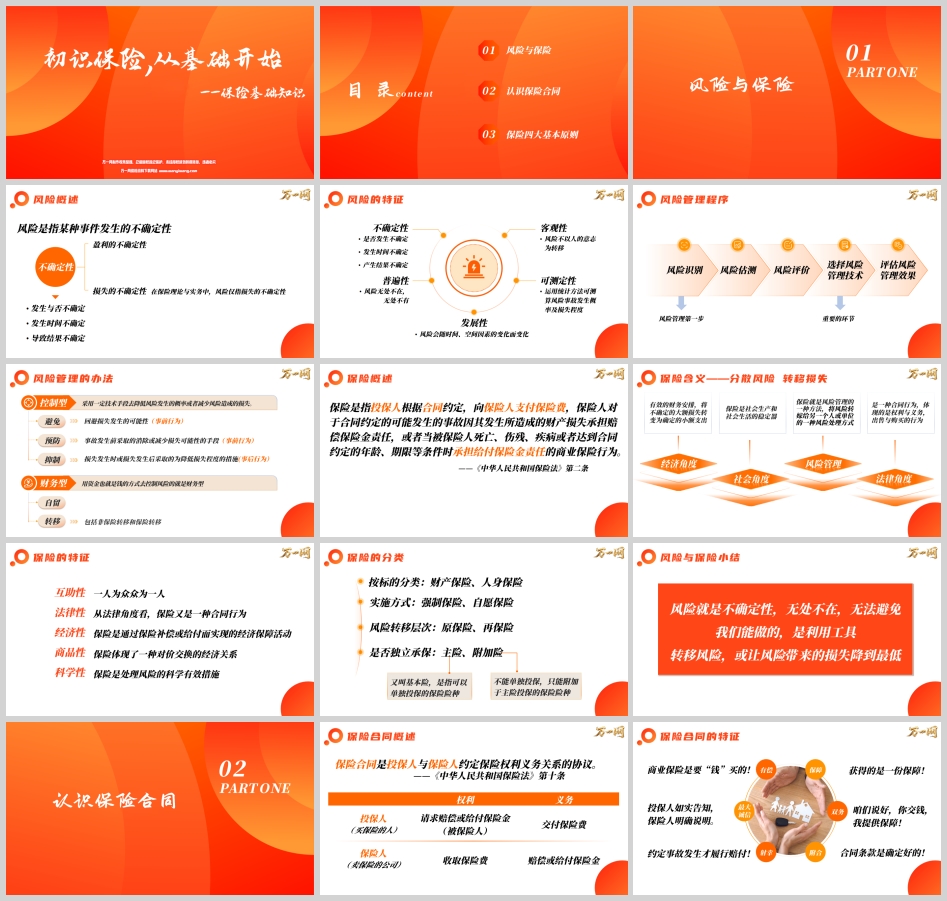
初识保险,从基础开始——保险基础知识培训深度解读
引言:为什么要学保险基础知识?
在金融产品日益复杂的今天,保险作为一种风险管理工具,已走进千家万户。然而,许多消费者在购买保险时,往往只关注"能赔多少钱",却忽略了保险合同背后的逻辑与原则。正是这种认知的缺失,导致了大量理赔纠纷与销售误导。
第一部分:风险与保险
一、风险概述:不确定性是风险的本质
风险是指某种事件发生的不确定性。这种不确定性表现在三个方面:发生与否不确定、发生时间不确定、导致结果不确定。在保险理论与实务中,风险仅指损失的不确定性——盈利的不确定性不属于保险意义上的风险。
风险具有六大特征:
客观性:风险不以人的意志为转移,是客观存在的。
普遍性:风险无处不在,无处不有。
不确定性:是否发生、发生时间、产生结果均不确定。
可测定性:运用统计方法可测算风险事故发生概率及损失程度。
发展性:风险会随时间、空间因素的变化而变化。
二、风险管理程序:从识别到评估
风险管理是一个闭环过程,包括五个步骤:
风险识别:识别潜在的风险源,这是风险管理的第一步,也是最重要的环节。
风险估测:测算风险发生的概率和可能造成的损失程度。
风险评价:评估风险对目标的影响,确定风险等级。
选择风险管理技术:根据评价结果选择合适的应对手段。
评估风险管理效果:对管理效果进行跟踪与反馈。
三、风险管理的办法:控制型与财务型
风险管理方法可分为两大类:
控制型(事前行为):
避免:回避损失发生的可能性,如不参与高风险活动。
预防:采取消除或减少损失可能性的手段。
抑制:损失发生时或发生后采取的降低损失程度的措施(事后行为)。
财务型:
自留:自行承担风险后果。
转移:包括非保险转移和保险转移。保险转移是最为常见、最为规范的风险转移方式。
四、保险概述:分散风险,转移损失
《中华人民共和国保险法》第二条对保险作出了明确界定:保险是指投保人根据合同约定,向保险人支付保险费,保险人对于合同约定的可能发生的事故因其发生所造成的财产损失承担赔偿保险金责任,或者当被保险人死亡、伤残、疾病或者达到合同约定的年龄、期限等条件时承担给付保险金责任的商业保险行为。
保险的含义可从三个角度理解:
社会角度:保险是社会生产和社会生活的稳定器。
经济角度:保险是有效的财务安排,将不确定的大额损失转变为确定的小额支出。
法律角度:保险是一种合同行为,体现权利与义务、出售与购买的关系。
保险具有互助性(一人为众,众为一人)、法律性(合同行为)、经济性(经济保障活动)、商品性(对价交换关系)、科学性(处理风险的科学有效措施)五大特征。
五、保险的分类
按标的分类:财产保险、人身保险。
按实施方式:强制保险、自愿保险。
按风险转移层次:原保险、再保险。
按是否独立承保:主险、附加险。
主险又叫基本险,是指可以单独投保的保险险种;附加险不能单独投保,只能附加于主险投保。
第二部分:认识保险合同
一、保险合同概述与特征
保险合同是投保人与保险人约定保险权利义务关系的协议。投保人(买保险的人)向保险人(卖保险的公司)交付保险费,保险人承担赔偿或给付保险金责任。
保险合同具有六大特征:
有偿:商业保险是要"钱"买的。
保障:获得的是一份保障。
射幸:约定事故发生才履行赔付。
附合:合同条款是确定好的。
最大诚信:投保人如实告知,保险人明确说明。
双务:咱们说好,你交钱,我提供保障。
按性质分类,保险合同分为补偿性合同(实际损失多少赔多少,以保额为上限)和给付性合同(约定多少赔多少)。按标的分类,分为财产保险合同和人身保险合同。
二、保险合同四大主体
保险人:指与投保人订立保险合同,收取保险费用,并在合同约定的保险事故发生时,承担赔偿或者给付保险金责任的保险公司。其权利包括收取保险费、解除保险合同权、代位求偿权、特殊情况不理赔;义务包括如实告知、及时签单、赔偿或给付保险金、信息保密。
投保人:是指与保险人订立保险合同,并按照合同约定负有支付保险费义务的人。投保人拥有八项权利:变更解除保险合同、犹豫期反悔权、质押贷款、减少保额、指定变更受益人、缓交减交保险费、要求理赔等;同时承担交纳保险费、如实告知、及时通知、提供单证协助追偿四项义务。
被保险人:是指其财产或者人身受保险合同保障,享有保险金请求权的人。被保险人是保险"标的",其核心权利是决定受益人是谁。《保险法》第十二条规定:人身保险的投保人在保险合同订立时,对被保险人应当具有保险利益。
受益人:是指人身保险合同中由被保险人或者投保人指定的享有保险金请求权的人。受益人分为法定受益人和指定受益人。指定受益人时,被保险人可以指定一人或数人为保单的受益人,受益人为数人的,可以指定受益顺序和受益份额,未指定份额则按照等额分配。
三、保险合同五要素
保什么——保险责任:保险人依照保险合同对被保险人或者受益人承担的保险给付责任。
保多久——保险期间:保险合同的有效期限。
保多少——保险金额:保险人承担赔偿或者给付保险金责任的最高限额。
多少钱——保费与缴费方式:投保人为取得保险保障,按合同约定向保险人支付的费用。
谁能保——投保条件:投保年龄、性别、其他投保条件、责任免除等。
案例分析:32岁的李女士为其女儿(出生日期:2012年11月15日)购买了一份50万元的重大疾病保险,年交保费6650元,缴费20年,保至70周岁。此例中,被保险人为李女士的女儿,保额50万元,保费6650元/年,交费期限20年,保险责任为重大疾病保障。
四、保险合同的效力与变更
依法成立的保险合同,自成立时生效。但保险合同成立不等于保险合同生效,生效条件一般是在约定的保险费交纳后,生效期限我国普遍采用"零时起保制"。
保险合同变更包括主体变更(保险人、投保人、被保险人、受益人)和内容变更(合同条款及事项)。
五、保险合同的中止与终止
保险合同中止是指在保险合同存续期间,由于某种原因的发生使保险合同的效力暂时失效。投保人停缴保费后,有60天宽限期,宽限期内合同继续有效;宽限期结束时未缴纳保费,保险合同中止;中止期2年内可以申请复效;中止期间发生的保险事故,保险人不承担赔偿或给付保险金的责任。
保险合同终止的主要原因包括:合同到期自然终止(最普遍、最基本的原因)、保险公司已赔付全部保险金后、因非保险事故造成的标的全部灭失、合同双方解除等。
第三部分:保险四大基本原则
一、最大诚信原则
最大诚信原则是指保险合同当事人订立保险合同及在保险合同有效期内,应依法向对方提供足以影响对方做出订约与履约决定的全部实质性重要事实,同时绝对信守合同订立的约定与承诺。
规定最大诚信原则的原因在于保险经营中信息的不对称性、保险合同的附合性与射幸性。保险人只能根据投保人的告知与陈述来决定是否承保、如何承保、费率确定;对投保人而言,保险合同条款具有专业性和复杂性;就单个保险合同而言,保险人承担的责任远高于其所收取的保费。
最大诚信原则的内容包括:
告知:合同订立前、订立时、有效期内,当事人实事求是,尽自己所知,毫无保留地向对方所作的口头或书面陈述。
保证:投保人或被保险人在保险期限内担保对某种特定事项的作为或不作为或担保其真实性。
弃权:放弃其在保险合同中可以主张的某种权利。
禁止反言:保险人已放弃某种权利,将来不得再向被保险人主张这种权利。
案例解析:某公司45岁员工龚某因患胃癌住院治疗,手术后出院并正常工作。后期,龚某到保险公司投保寿险,填写投保单时没有申报身患癌症的事实。投保半年后,龚某旧病复发,经医治无效死亡。保险公司在审查时发现龚某的死亡病史上载明其曾患癌症并动过手术,于是拒绝给付保险金。此案说明:故意隐瞒病史、带病投保等行为,保险人发现后有权解除保险合同。
另一案例中,G保险公司销售人员贺某在展业过程中未询问被保险人健康状况,由其自行将健康询问事项栏逐一填写为"否",致使保险公司被法院判令向客户赔付重大疾病保险金等共计35.3万元。法院支持保险公司向贺某追偿。这说明保险代理人必须始终坚守"诚实守信,审慎尽责"的道德标准。
二、保险利益原则
保险利益是指投保人或被保险人对保险标的所具有的法律上承认的利益。保险利益的确立条件包括合法利益、确定利益、经济利益。
保险利益原则在人身险中的应用:人身保险的保险利益必须在订立时存在,在保险事故发生时是否具有保险利益并不影响合同效力。
案例解析:
可以给非婚生子女投保么? 可以。从法律角度理解,子女既包括婚生子女,也包括非婚生子女及养子女,二人存在可保利益。民法典明确非婚生子女享有与婚生子女同等权利。
非婚夫妇可以投保么? 不可以。王先生与李女士同居多年但未登记结婚,李女士以配偶身份为王先生购买重疾保险,保险公司理赔结论为合同无效。根据《保险法》第三十一条,订立合同时,投保人对被保险人不具有保险利益的,合同无效。
结婚时夫妻买的保单,离婚后保单还有效么? 有效。人身保险利益的存在时间,在合同订立时必须存在,并不限制在保险事故发生时是否存在保险利益。这份保险的现金价值属于夫妻共同财产,在离婚时需要进行分割。
三、损失补偿原则
损失补偿原则是指只有保险事故发生造成保险标的毁损致使被保险人遭受经济损失时,保险人才承担损失补偿责任;被保险人可获得的补偿量以其保险标的遭受的实际损失为限。
损失补偿原则对于人身保险是例外,但人身险中的医疗费用保险仍适用损失补偿原则。
损失补偿原则的赔偿方法包括免赔额(率)和限额责任。绝对免赔额(率):赔偿金额=保险金额×(损失率-免赔率);相对免赔额(率):赔偿金额=保险金额×损失率。
保险可以重复理赔么?给付型保险满足约定条件时,保险公司按合同约定的保险金额进行给付;报销型保险依据保障范围内实际产生的费用按比例进行报销。同一笔医疗费在特定情形下可以重复报销:一份保额不够时,或保障责任不同时。
四、近因原则
近因是指造成损失的最直接、最有效,起主导作用的原因。近因原则是指根据近因的标准去判定数个原因中,哪个是近因、哪个是原因的准则。只有当保险事故的发生与损失的形成有直接因果关系时,才构成保险人赔付的条件。
案例详解:A先生购买了人身意外伤害保险。在一次打猎时A先生不慎摔成重伤,因伤重无法行走,只能倒卧在湿地上等待救援,结果由于着凉而感冒高烧,后又并发了肺炎,最终因肺炎致死。此案中,A先生的意外伤害与死亡所存在的因果关系并未因肺炎疾病的发生而中断,虽然与死亡最接近的原因是除外风险——肺炎,但它发生在保险风险——意外伤害之后,且是意外伤害的必然结果。所以,本次事故中近因是意外伤害。
结语:从基础开始,做明白的保险消费者
保险四大基本原则——最大诚信原则、保险利益原则、损失补偿原则、近因原则,共同构成了保险运行的基石。理解这些原则,不仅能帮助消费者在购买保险时做出理性判断,更能在理赔时维护自身合法权益。
初识保险,从基础开始。唯有掌握保险基础知识,才能在纷繁复杂的金融产品中辨明方向,让保险真正成为守护家庭幸福的坚实屏障。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

