

标题
- 标题
- 内容



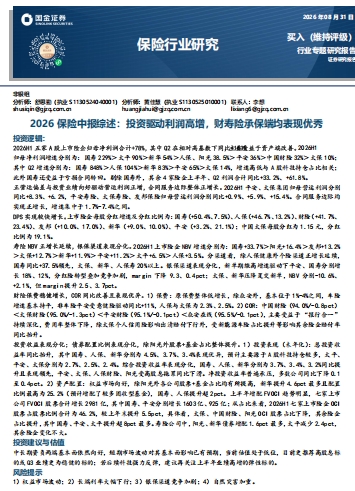
2026保险中报综述:投资驱动利润高增,财寿险承保端均表现优秀
一、核心观点与投资逻辑
2026年上半年,A股上市险企交出了一份亮眼的中报成绩单。五家A股上市险企归母净利润合计同比增长78%,其中第二季度在相对高基数下同比大增163%,主要受益于资产端改善。权益市场回暖叠加权益仓位提升,投资收益大幅改善,成为驱动利润高增的核心引擎。与此同时,寿险NBV正增长延续,财险保费稳健增长、COR同比改善且表现优异,财寿险承保端均表现优秀。
从投资逻辑看,中长期资负两端基本面依然向好,短期市场波动对其基本面影响已有预期,当前估值处于低位。目前更推荐高股息标的或Q3业绩更为稳健的标的;若后续科技板块强力反弹,建议再关注上半年业绩高增的弹性标的。风险方面需关注权益市场波动、长端利率大幅下行、银保渠道竞争加剧以及自然灾害加重等因素。
二、财务表现:投资收益改善驱动利润高增,分红超预期增长
(一)净利润:资产端催化,五家上市险企合计+78%
2026年上半年,权益市场回暖叠加权益仓位提升,投资收益大幅改善,驱动上市险企利润显著增长。2026H1五家A股上市险企归母净利润合计同比增长78%,其中Q2在相对高基数下同比大增163%,主要受益于资产端改善。Q2单季沪深300指数上涨11.90%(上年同期上涨1.25%),科创综指上涨55.71%(上年同期上涨3.27%),权益市场表现强劲,为险企投资收益提供了有力支撑。
分公司看,2026H1归母净利润增速分别为:国寿(+228.6%)>太平(+90.3%)>友邦(+69.2%)>新华(+54.0%)>人保、阳光(+38.5%)>平安(+36.1%)>中国财险(+32.1%)>太保(+10.4%)。其中Q2增速分别为:国寿(+848.0%)>人保(+104.2%)>新华(+82.7%)>平安(+64.7%)>太保(+13.6%)。增速高低预计与A股科技持仓占比相关,科技持仓较多的险企在Q2科技行情中弹性更大。此外,国寿还受益于亏损合同转回;太保权益资产配置坚持以股息价值策略为核心,而Q2单季中证红利全收益为-10.74%,拖累其利润表现。剔除国寿外,其余4家险企上半年、Q2利润合计同比分别增长33.2%、61.8%,整体表现依然稳健。
(二)营运利润与合同服务边际:正营运偏差与投资业绩向好驱动正增
正营运偏差与投资业绩向好驱动营运利润正增,合同服务边际整体正增长。2026H1平安、太保集团归母营运利润分别同比增长8.3%、6.2%;平安寿险、太保寿险、友邦保险归母营运利润分别同比增长0.9%、5.9%、15.4%。合同服务边际均实现正增长,增速集中于1.7%-7.4%之间。合同服务边际作为寿险公司未来利润的“蓄水池”,其正增长意味着未来利润释放具备坚实基础。
(三)分红:DPS实现较快增长
上市险企每股分红(DPS)实现较快增长,分红比例保持稳定。具体来看:国寿(+50.4%、7.5%)、人保(+46.7%、13.2%)、财险(+41.7%、23.4%)、友邦(+10.0%、17.0%)、新华(+9.0%、10.0%)、平安(+3.2%、21.1%);中国太保每股分红为1.15元,分红比例为19.1%。分红增速与利润增速基本匹配,体现了险企对股东回报的重视。
三、寿险:NBV正增长延续,银保渠道表现分化
(一)NBV增速:国寿领先,整体延续正增长
2026H1上市险企NBV增速分别为:国寿+33.7%>阳光+16.4%>友邦+13.2%>太保+12.7%>新华+11.9%>平安+11.2%>太平+6.5%>人保+3.5%。整体来看,寿险NBV正增长延续,行业景气度持续回升。国寿以33.7%的增速领先,显示出其在个险渠道和产品结构优化方面的优势。
(二)渠道表现:个险正增长延续,银保表现分化
分渠道看,除人保健康外,个险渠道正增长延续。国寿同比+37.5%领先,太保、新华、人保寿均实现20%以上增长。个险渠道作为寿险价值创造的核心渠道,其正增长表明行业转型成效逐步显现,代理人队伍质态改善,人均产能提升。
银保渠道表现分化。在新单期缴高增速驱动下,平安、国寿银保NBV分别增长18%、12%,但分红险转型叠加竞争加剧,margin分别下降9.3、0.4个百分点。太保、新华压降趸交新单,NBV分别变动-10.6%、+2.1%,但margin分别提升2.5、3.7个百分点。银保渠道的分化,反映出各公司在渠道策略、产品结构和价值导向上的差异。部分公司主动压降趸交、优化期缴结构,虽然短期NBV承压,但margin提升有利于长期价值增长。
四、财险:保费稳健增长,COR同比改善且表现优异
(一)保费:整体低增长,非车险表现分化
财险保费稳健增长。原保费整体低增长,除众安外,基本位于1%-4%之间。车险增速基本持平,非车险方面,平安受意健险驱动同比增长11%,人保与太保分别为2.3%、2.5%。车险作为财险的基本盘,增速保持稳定;非车险则成为各家险企差异化竞争的重点领域。
(二)COR:同比改善且表现优异
COR(综合成本率)同比改善且表现优异。具体来看:中国财险(94.0%/-0.8pct)<太保财险(95.0%/-1.3pct)<平安财险(95.1%/-0.1pct)<众安在线(95.5%/-0.1pct)。COR改善主要受益于“报行合一”持续深化,费用率整体下降。除太保个人信用险影响出清、赔付下行外,受新能源车险占比提升等影响,其余险企赔付率同比抬升。整体而言,财险承保端表现优秀,COR维持在健康水平,为利润增长提供了有力支撑。
五、投资端:表现分化,债券配置比例分化
(一)投资表现:总投资收益率同比抬升,综合投资收益率分化
投资表现(未年化)方面,总投资收益率同比抬升。其中国寿、人保、新华分别为4.5%、3.7%、3.4%,表现优异,预计主要源于A股科技持仓较多;太平、平安、太保分别为2.7%、2.5%、2.4%。综合投资收益率表现分化,国寿、人保、新华分别为3.7%、3.4%、3.2%,同比提升且表现领先;平安、太保、人保财险、阳光受高股息拖累同比下滑。净投资收益率普遍承压,多数公司同比下降0.1至0.4个百分点,主要受长端利率下行影响。
(二)资产配置:权益占比提升,FVOCI趋势明显
权益市场向好,除阳光外各公司股票+基金占比均有所提高。新华提升4.6个百分点最多,且配置比例最高为25.2%(预计增配了较多固收型基金),国寿、人保提升超2个百分点。上半年增配FVOCI趋势明显,七家上市公司FVOCI股票合计增长2981亿元,其中国寿、平安分别增长1603亿元、925亿元。从占比来看,2026H1七家上市险企OCI股票占股票比例合计为46.2%,较上年末提升5.5个百分点。具体看,太保、中国财险、阳光OCI股票占比下降,其余险企占比提升,其中国寿、平安、太平提升超8个百分点最多。寿险公司中,阳光、新华债券增配1.6个百分点最多,太平减少2.4个百分点,其余险企变化不大。
FVOCI股票配置的增加,有助于降低利润表波动,提升投资收益的稳定性。在新金融工具准则下,FVOCI股票的公允价值变动计入其他综合收益,不影响当期利润,但分红收益仍计入投资收益,这对于追求长期稳健回报的险企而言具有吸引力。
六、投资建议与估值
中长期资负两端基本面依然向好。负债端,寿险NBV正增长延续,个险渠道质态改善,银保渠道结构优化;财险COR同比改善,承保盈利稳定。资产端,权益市场回暖带动投资收益改善,FVOCI配置增加提升收益稳定性。短期市场波动对其基本面影响已有预期,当前估值处于低位。
目前更推荐高股息标的或Q3业绩更为稳健的标的。高股息标的具备稳定的分红回报和较低的估值水平,在市场波动中具备防御属性;Q3业绩更为稳健的标的,则能在市场不确定性中提供相对确定的业绩支撑。若后续科技板块强力反弹,建议再关注上半年业绩高增的弹性标的,这类标的在科技行情中具备较大的业绩弹性和估值修复空间。
七、风险提示
1)权益市场波动:权益市场大幅波动将直接影响险企投资收益和利润表现。
2)长端利率大幅下行:长端利率下行将压制险企净投资收益率,并可能增加准备金计提压力。
3)银保渠道竞争加剧:银保渠道竞争加剧可能导致手续费率上升、margin下降,影响NBV增长。
4)自然灾害加重:自然灾害频发将推高财险赔付率,影响COR和承保盈利。
八、结语
2026年上半年,A股上市险企在资产端改善的驱动下,实现了利润高增和分红较快增长;寿险NBV正增长延续,财险COR同比改善,财寿险承保端均表现优秀。投资端表现分化,权益占比提升,FVOCI配置趋势明显。中长期资负两端基本面依然向好,当前估值处于低位,具备配置价值。在投资策略上,建议关注高股息标的或Q3业绩更为稳健的标的,并在科技板块反弹时关注上半年业绩高增的弹性标的。同时,需密切关注权益市场波动、长端利率下行、银保竞争加剧和自然灾害等风险因素。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号