

标题
- 标题
- 内容



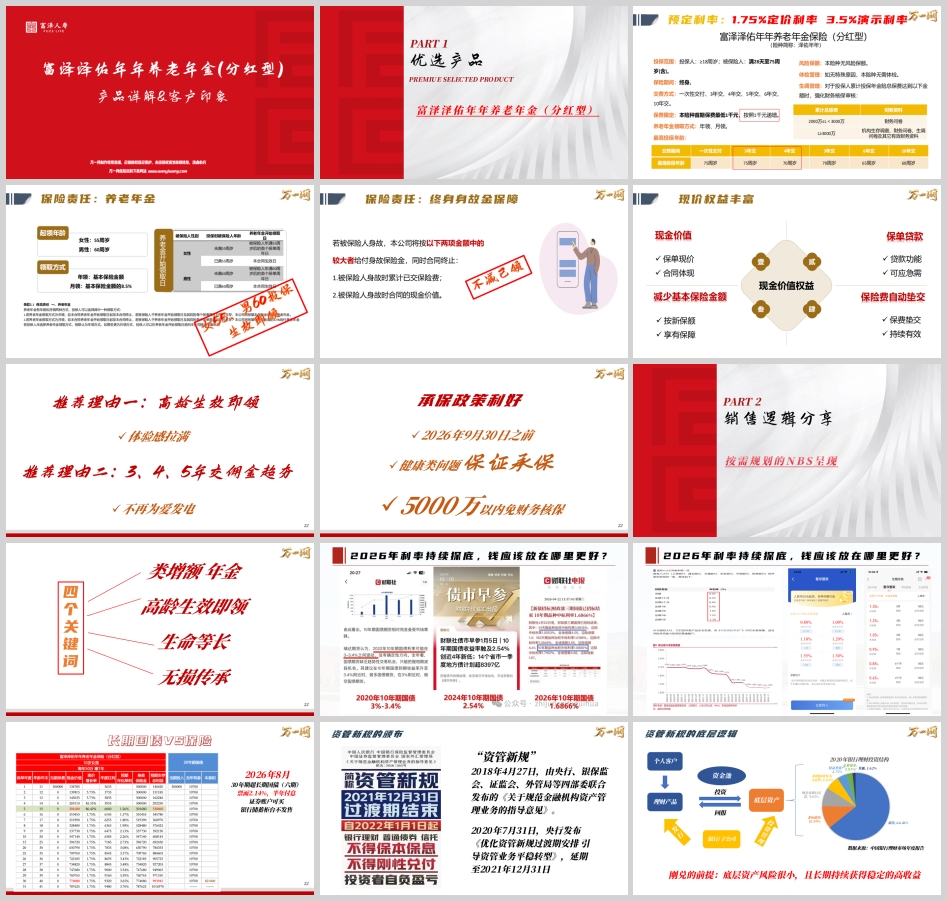
2026年8月,30年期超长期特别国债(六期)票面利率仅为2.14%。这组数据背后,是利率持续探底、传统储蓄收益不断缩水的现实。在这样的环境下,养老年金保险以其“锁定长期利率、创造终身现金流”的独特功能,正在成为越来越多家庭养老规划的核心工具。
富泽泽佑年年养老年金(分红型)正是在这一背景下推出的产品。它以“高龄生效即领”的体验感、“类增额”的增值逻辑、终身身故金保障的兜底功能,为临近退休或已退休人群提供了一份兼具确定性与成长性的养老解决方案。
产品名称:富泽泽佑年年养老年金(分红型)
预定利率:1.75%定价利率,3.5%演示利率
保险责任:养老年金
投保规则:女性55周岁、男性60周岁投保,生效即领
核心优势:终身身故金保障,不减已领;现价权益丰富
销售逻辑可以用四个关键词概括:
类增额:产品形态类似增额终身寿,现金价值持续增长,兼具储蓄与增值功能。
年金:本质是养老年金,提供与生命等长的现金流,活多久领多久。
高龄生效即领:女性55岁、男性60岁投保,合同生效即可领取养老年金,体验感拉满。
生命等长:养老年金领取至终身,有效对冲长寿风险。
无损传承:终身身故金保障,至少拿回保费,实现定向传承。
2026年9月30日之前投保,享受以下政策:
健康类问题保证承保
5000万以内免财务核保
这一政策大大降低了投保门槛,让更多有养老规划需求的客户能够便捷地获得保障。
传统养老年金产品通常需要等待至约定领取年龄(如60岁、65岁)才能开始领取。而富泽泽佑年年针对女性55岁、男性60岁及以上人群,投保后合同生效即可领取养老年金。
这一设计精准捕捉了临近退休人群的核心痛点:他们已经或即将退休,需要的是“立即可见”的现金流,而不是漫长的等待。生效即领,让客户第一时间感受到产品的价值,体验感显著提升。
对于销售伙伴而言,这款产品的佣金政策具有竞争力:
3年交、4年交、5年交的佣金比例“超夯”
让销售伙伴在为客户提供专业服务的同时,获得合理的收入回报
长期国债VS保险:
2026年8月,30年期超长期国债(六期)票面利率仅为2.14%。2026年超长期特别国债(三期)50年期票面利率为2.52%,续发行折合年收益率2.28%。
在“资管新规”打破刚兑、银行理财净值化转型的背景下,保险资产的三大优势更加凸显:
安全稳定:保险合同受《保险法》保护,收益写入合同
保值增值:锁定长期利率,对冲未来低利率风险
法律属性:资产隔离、定向传承、债务隔离
“挪储”逻辑:将存款、理财等短期资产,转换为保险的长期确定性资产。只花利息,不花本金,用养老年金创造与生命等长的现金流。
理解保险的“三权分立”是销售的核心:
保单角色 | 核心权利 |
投保人 | 现金价值所有权、退保权、保单质押权、变更投保人及受益人 |
被保险人 | 生存金领取权、身故保险金请求权 |
身故受益人 | 身故保险金领取权 |
通过合理的保单架构设计,可以实现财富的定向给付与精准传承,避免遗产纠纷。
传统开口:“王姐,我们新上了一款养老年金,返本快、有分红……”
高阶开口:从利率环境切入,引发客户思考。
“您有没有注意到,现在30年期国债利率只有2%出头了?三年前存定期还有3%以上,现在大额存单都跌破2%了。钱放在银行,利息越来越少,但咱们的养老支出却是刚性的——活到80岁、90岁,甚至100岁,钱够花吗?”
这一问的核心,是让客户意识到利率下行不可逆,锁定长期收益的窗口期正在关闭。
关键词一:类增额
“这款产品虽然是养老年金,但它的现金价值增长逻辑和增额终身寿很像。您看,保单的现金价值写进合同,持续增长,不受市场利率波动影响。”
关键词二:年金
“到了约定的时间,它就开始给您发养老金,活多久领多久。这是其他任何金融工具都做不到的——存款会花完,理财会到期,只有养老年金能给您‘与生命等长’的现金流。”
关键词三:高龄生效即领
“如果您是55岁女性或60岁男性,投保后合同生效就能领钱。不用等,马上就能感受到这份保单带来的现金流。”
关键词四:无损传承
“它还提供终身身故金保障,至少拿回已交保费。如果有一天人不在了,这笔钱会定向给到您指定的受益人,不经过遗产继承程序,避免纠纷。”
第一步:唤醒需求
“您退休后最担心什么?是养老金不够花,还是担心活得太久钱花完了?”
第二步:量化缺口
“咱们算一笔账:如果您希望退休后每月有5000元额外养老金,一年就是6万。假设活到90岁,从60岁开始领,需要准备180万。这笔钱您现在有吗?”
第三步:方案呈现
“咱们这款产品,您现在投保,马上就能开始领钱。而且它是终身的,活到100岁就领到100岁。这就是‘确定性’——不管市场怎么变,您的养老金不会变。”
第四步:促成
“现在还有一个政策利好:9月30日前投保,健康问题保证承保,5000万以内免财务核保。这个窗口期过了,可能就要体检、核保了。”
客户画像:55岁女性,老两口在国内,独生女定居海外,全家已经移民。
核心关切:
国内的保险赔款是否可以转移海外?
是否受外汇管控?
CRS & FATCA对继承及移民资产是否有影响?
政策依据:
中国人民银行2004年发布的《个人财产对外转移售付汇管理暂行办法》明确了移民财产和继承财产购汇对外转移的相关外汇管理政策。
根据规定,身故理赔金应按照“资本项目”项下财产转移相关规定办理,仅能依据“移民转移”汇出。移民转移要求财产是“取得移民身份之前”拥有的合法财产。
销售逻辑:
“您最担心的是女儿在国外,将来这笔钱能不能顺利给到她。按照现行规定,如果保险事故发生在您取得移民身份之前,受益人可以通过移民转移将保险金汇出。但需要注意的是,首次汇出不超过全部财产的一半,满一年后可再汇一半,满两年后可全部汇出。”
“更重要的是,通过指定身故受益人,这笔钱不会进入遗产继承程序,直接给到您想给的人。避免了遗产纠纷、继承公证等一系列麻烦。”
产品匹配:富泽泽佑年年的终身身故金保障,确保“至少拿回保费”,实现无损传承。指定受益人功能,让财富精准流向女儿。
投保方案:
投保人/被保险人:符合投保条件的客户
交费方式:4年交
领取方式:保单生效即领
利益演示:
项目 | 金额 |
保单生效即领 | 11,000元 |
保单周年再领 | 11,000元 |
累计领取(前5年) | 55,000元 |
终身身故金 | 至少拿回保费 |
分红账户 | 额外增值空间 |
销售话术:
“您看这个方案,4年交费,保单生效第一年就能领1.1万,之后每年领,终身领取。同时还有分红账户,分享公司经营成果。万一有急用,保单贷款可以解决流动性需求。这是‘确定+成长+灵活’的组合。”
2026年,利率探底、理财打破刚兑、人口老龄化加速,养老规划的核心矛盾已经从“赚多少”转向“怎么花、花多久”。富泽泽佑年年养老年金(分红型)以“高龄生效即领”的体验感、“类增额”的增值逻辑、“终身身故金”的兜底功能,为临近退休人群提供了一份兼具确定性与成长性的解决方案。
优选产品,用1.75%定价利率锁定保底,用3.5%演示利率打开想象空间。
推荐理由,高龄生效即领让体验感拉满,超夯佣金让销售伙伴不再为爱发电。
销售逻辑,从“钱放在哪里更好”切入,用“类增额+年金+生命等长+无损传承”四个关键词呈现价值。
案例分享,养老兼顾传承,用保单架构实现财富的定向流动。
2026年9月30日前的承保政策窗口期,是抓住客户的最佳时机。用能力范围内的“筹码”,摸人生确定性的“底牌”。富泽泽佑年年,为客户的退休生活锁定一份确定的现金流。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号