

标题
- 标题
- 内容

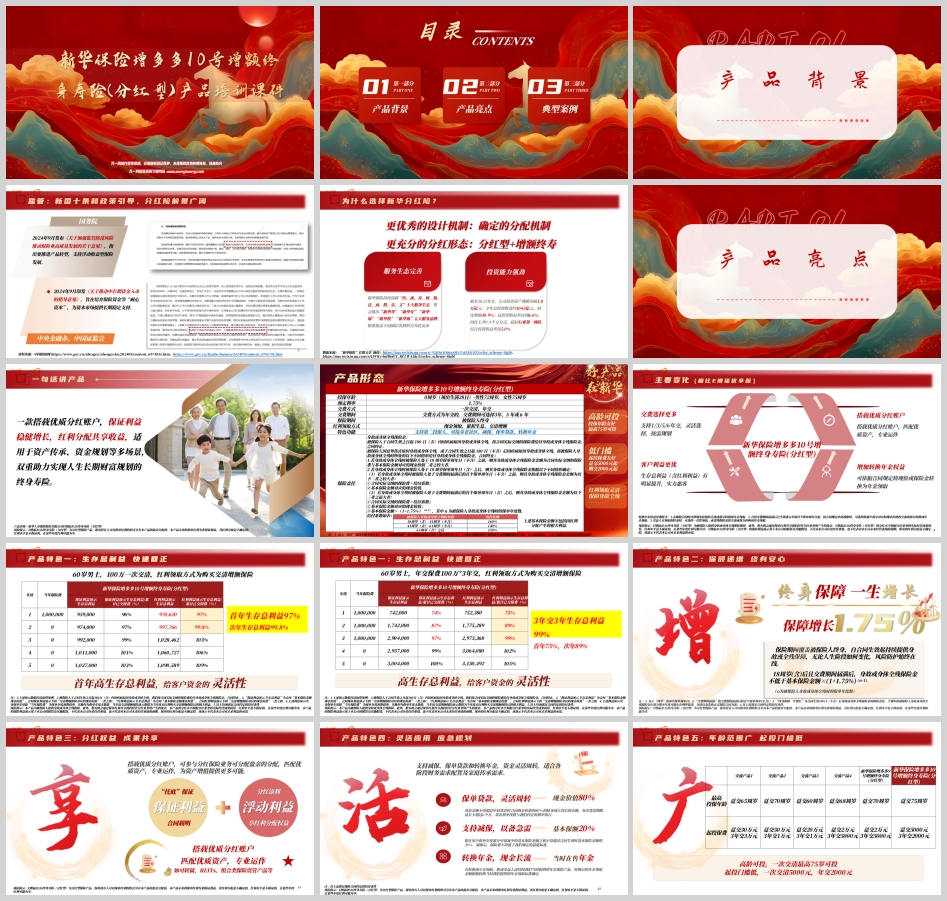
过去几年,中国家庭的财富管理逻辑发生了根本性转变。
一边是低利率环境的持续——银行存款利率一路下行,资管新规打破刚兑,"保本高收益"彻底成为历史;另一边是地产投资降温、资本市场波动加剧,居民手握超过300万亿元的财富体量,却前所未有地感到"不知道该放在哪里"。
正是在这种背景下,兼具保证利益"托底"与分红红利"向上弹性"的分红型保险,迎来了真正的时代机遇。而新华保险在30周年司庆之际推出的 "新华保险增多多10号增额终身寿险(分红型)"(条款名称:E增福2026终身寿险(分红型)),正是这一趋势下的代表性作品。
它的一句话产品定位是:一款搭载优质分红账户,保证利益稳健增长,红利分配共享收益,适用于资产传承、资金规划等多场景,双重助力实现人生长期财富规划的终身寿险。
一款产品值不值得推荐,首先要看它站在怎样的"地基"上。增多多10号背后,是政策、投资、服务三重支撑。
2024年9月,国务院发布《关于加强监管防范风险推动保险业高质量发展的若干意见》(即"新国十条"),明确提出"推进产品转型升级,支持浮动收益型保险发展",同时要求发挥保险资金长期投资优势,"培育真正的耐心资本"。
同期,中央金融办、中国证监会联合印发《关于推动中长期资金入市的指导意见》,核心目标之一正是"培育壮大保险资金等耐心资本","促进保险机构做坚定的价值投资者",并建立健全三年以上长周期考核机制。
这两份文件合在一起,传递了一个清晰的信号:浮动收益型(分红型)产品,是监管引导的行业方向;而险资作为耐心资本入市,反过来又为分红账户的收益能力提供了制度红利。
对分红险而言,最硬的底气永远是投资能力。
截至2025年末,新华保险投资资产规模突破1.8万亿元,较上年末增长13%;全年总投资收益约1043亿元,同比增加30.9%;总投资收益率达到6.6%,同比上升0.8个百分点,稳居行业第一梯队,综合投资收益率达5.0%。
更值得关注的是资产投向。截至2025年末,公司服务金融"五篇大文章"投资余额超3600亿元,同比增速超20%:科技金融1400亿元、绿色金融751亿元、普惠金融近556亿元、健康养老产业268亿元、数字金融超680亿元。其《中长期资金入市》案例成功入选"2025央视财经金融强国年度盛典"优秀案例。
为什么这很重要? 因为分红险的红利,本质上来自分红账户的实际经营成果。一家能把1.8万亿资产管出6.6%总投资收益率的公司,其分红账户的"向上弹性"才有想象的基础。
新华保险持续深耕"医、康、养、财、税、法、商、教、乐、文"十大服务生态,并整合推出"新华尊""新华安""新华瑞""新华悦""新华康"五大服务品牌,精准覆盖不同圈层客群的差异化需求。
对客户而言,这意味着买的不再只是一张保单,而是一整套覆盖医疗、健康、养老、文旅的生活解决方案。
项目 | 内容 |
产品名称 | 新华保险增多多10号增额终身寿险(分红型)/E增福2026终身寿险(分红型) |
投保年龄 | 0周岁(出生满28日)— 男性72周岁,女性75周岁 |
预定利率 | 1.75% |
交费方式 | 一次交清、年交 |
交费期间 | 年交可选 3年、5年、6年(支持1/3/5/6年交) |
保险期间 | 被保险人终身 |
红利领取方式 | 现金领取、累积生息、交清增额 |
特色功能 | 支持第二投保人、对接养老社区、减保、保单贷款、转换年金 |
起投门槛 | 一次交清5000元起;年交2000元起 |
身故或身体全残保险金是其核心责任。合同生效180日(含)内因疾病出险,按实际交纳保险费给付;此后:
· 18周岁前:max(实际交纳保险费,基本保额对应现金价值);
· 18周岁后、交费期满前:max(实际交纳保险费×给付系数,基本保额对应现金价值);
· 交费期满后:max(实际交纳保险费×给付系数,现金价值,基本保险金额×(1+1.75%)^(n-1))。
给付系数为:18—41周岁 160%,41—61周岁 140%,61周岁后 120%。
1. 交费选择更多:支持1/3/5/6年交,灵活按需规划;
2. 客户利益更优:生存总利益(含红利利益)有明显提升;
3. 搭载优质分红账户:匹配优质资产,专业运作;
4. 增加转换年金权益:可依合同规定将现价或保险金转换为年金领取。
增额终身寿最被客户关心的问题只有一个:我什么时候能回本?
演示一:60岁男士,100万一次交清,红利领取方式为购买交清增额保险。
保单年度 | 保证利益生存总利益 | 占保费比 | 红利利益生存总利益 | 占保费比 |
第1年 | 959,000 | 96% | 970,620 | 97% |
第2年 | 974,000 | 97% | 997,766 | 99.8% |
第3年 | 992,000 | 99% | 1,028,462 | 103% |
第4年 | 1,011,000 | 101% | 1,060,727 | 106% |
第5年 | 1,027,000 | 103% | 1,090,589 | 109% |
首年即达97%(红利演示),次年99.8%,第3年就突破100%。
演示二:60岁男士,年交100万×3年交,红利购买交清增额保险。
保单年度 | 保证利益 | 占累计保费比 | 红利利益 | 占比 |
第1年 | 742,000 | 74% | 752,380 | 75% |
第2年 | 1,742,000 | 87% | 1,775,289 | 89% |
第3年 | 2,904,000 | 97% | 2,973,368 | 99% |
第4年 | 2,957,000 | 99% | 3,064,080 | 102% |
第5年 | 3,004,000 | 100% | 3,150,492 | 105% |
3年交,第3年即达99%,第4年超过所交保费。
对客户而言,这意味着保单从很早开始就具备"随时可动用"的属性——急用钱时不必担心"被套牢"。
自合同生效起终身提供身故或全残保障。18周岁(含)后且交费期间届满后,身故或身体全残保险金不低于基本保险金额×(1+1.75%)^(n-1)(n为保单年度数)。
这是写进合同的确定性增长曲线,不受市场波动影响,与生命等长。
产品采用"保证利益 + 浮动利益"双层结构:
· 保证利益:合同载明,白纸黑字"托底";
· 浮动利益:通过保单红利的形式,参与分红保险业务可分配盈余的分配,为资产增值提供更多可能。
红利领取支持现金领取、累积生息、交清增额三种方式。其中"交清增额"是将红利转为保额,保额增加后下一轮红利基数更大,形成长期复利效应。
⚠️ 必须提示:保单红利为非保证利益,红利分配是不确定的,在某些年度红利可能为零。
· 保单贷款:贷款金额不得超过申请时合同现金价值的 80%(扣除欠款后),每次期限最长6个月;
· 支持减保:每个保单年度累计申请减少的基本保险金额之和,不得超过生效时基本保险金额的 20%;
· 转换年金权益(本次新增):①解除合同时可将现金价值全部或部分转换成年金;②交费期间届满后且生效满五年的首个保单周年日起,减保时可将减少部分对应的现金价值转换成年金;③受益人领取保险金时,可选择将保险金全部或部分转换成年金。
保单贷款优惠政策(2026年三季度):
自2026年5月21日起,公司保单质押贷款基准年利率由4.5%下调至 4.25%。在此基础上,保单生效日期在2026年7月1日至10月1日、贷款申请在2026年7月1日至2027年6月30日期间的主销产品,可再享优惠折扣:
交费类型 | 保费区间 | 优惠利率 |
一次交清 | 50万 ≤ X < 100万 | 4.0% |
一次交清 | X ≥ 100万 | 3.8% |
期交 | 对应档位达50万/20万/10万以上 | 4.0% / 3.8% |
对于有大额资金周转需求的客户,这是一项实打实的降低成本的权益。
横向对比同业同类产品,增多多10号在投保条件上优势明显:
对比项 | 交流产品1 | 交流产品2 | 交流产品3 | 交流产品4 | 增多多9号 | 增多多10号 |
最高投保年龄(趸交) | 65周岁 | 70周岁 | 60周岁 | 68周岁 | 70周岁 | 75周岁 |
起投保费 | 趸交30万/3年交3万 | 趸交50万/3年交1万 | 趸交20万/3年交1万 | 趸交2万/3年交5000 | 趸交2万/3年交5000 | 趸交5000/3年交2000 |
75岁可投、2000元起投——这让高龄客户和普通工薪家庭第一次真正够得着头部险企的分红型增额终身寿。
投保方案:艾女士,35岁,经营企业,年收入300万,儿子刚出生(满28日)。投保增多多10号,3年交,年交100万元,累计300万元,基本保险金额2,819,000元,红利领取方式为购买交清增额保险。
核心需求:教育规划、主动积累、抵御财务风险。
关键节点(红利利益演示):
保单年度 | 孩子年龄 | 生存总利益(保证) | 生存总利益(红利演示) | 约为保费倍数 |
第4年 | 4岁 | 2,971,000 | 3,078,295 | 超保费 |
第18年 | 18岁 | 3,788,000 | 4,640,593 | 约 1.55倍 |
第20年 | 20岁 | 3,921,000 | 4,920,055 | 1.64倍 |
第30年 | 30岁 | 4,662,000 | 6,594,268 | 约 2.2倍 |
第40年 | 40岁 | 5,545,000 | 8,840,469 | 2.95倍 |
第60年 | 60岁 | 7,845,000 | 15,889,603 | 5.30倍 |
第80年 | 80岁 | 11,100,000 | 28,560,730 | 9.52倍 |
第105年 | 105岁 | 17,126,000 | 59,436,845 | 19.81倍 |
三个规划落点,一目了然:
· 孩子18岁:生存总利益约464万(红利演示),超过所交保费的1.5倍,可通过减保规划为出国留学教育金;
· 孩子27—30岁:生存总利益约659万,可规划为婚嫁金,扶持小家庭起步;
相关资料推荐
2026蓝白色北极熊冬天早会流程PPT模板10页.pptx
企业经营创业期发展期守成期退出期周期性风险保险意义29页.p...
2026拥抱长寿时代三化叠加下三大挑战需求分析养老规划26页...
瑞泰尊享一生分红型开发背景产品介绍案例演示投保规则22页.p...
太保安逸系列流金鑫福安逸分红型计划概览主要责任亮点案例21页...
太保安逸系列流金鑫福安逸分红型场景销售方案组合计划QA27页...
2026泰康绿通价值升级之路投资生态三好资源两通服务介绍46...
中华福常青版AB款重疾险责任总览产品解析规则服务41页.pp...
非银金融行业保险三季度业绩承压监管严令整改快返产品14页.p...
个人养老金产品配置策略谱系完整定投是主流策略20页.pdf
同栏目资料
新华寿南山分红型开发背景产品特色责任解析投保示例24页.pp...
新华附加长期护理保险上市背景产品特色解析销售模型33页.pp...
2026新华公司投资实力总览投资收益分红账户优势介绍新增服务...
新华盛世荣耀盈家版以案说险计划书七步成诗解读法异议53页.p...
新华盛世荣耀盈家版核心功能万能账户蓄水池逻辑19页.pptx...
新华新乐硼中子医疗保险互联网产品介绍亮点上市宣传21页.pp...
2026新华投资业绩配置策略五个典型投资案例训练手册5页.p...
新华新乐硼中子医疗保险互联网产品介绍特色优势投保流程29页....
新华附加长期护理保险服务背景内容优势政策配套服务流程30页....
新华医药无忧医药安欣易核版医疗保险产品特色服务介绍22页.p...
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

