

标题
- 标题
- 内容

东吴人寿鑫福鸿睿A款两全保险(分红型)利益演算深度解读
引言:一份演算表背后的产品逻辑
在低利率环境持续、居民财富配置趋于稳健的大背景下,两全保险(分红型)凭借"保障+储蓄+分红"的三重属性,成为不少家庭中短期财富规划的工具选项。东吴人寿推出的鑫福鸿睿A款两全保险(分红型),以3年交费、6年保险期间的短周期设计,呈现出鲜明的"短交快返、满期给付"特征。
一、产品结构:短交费、短期间、满期给付的三重设计
从投保信息看,该案例的核心参数为:主险东吴鑫福鸿睿A款两全保险(分红型),交费年期3年,保险期间6年,年交保费100,000元,基本保险金额315,490元,首期保费合计100,000元。被保险人张三,女性,投保年龄40周岁。
这一结构有三个特点。第一,交费期短。3年交费意味着总保费30万元在三年内缴清,资金投入集中、缴费压力前置,适合手中有闲置资金、希望快速完成配置的人群。第二,保险期间短。6年期间属于典型的中短期两全险,满期即给付满期生存保险金,资金回流周期明确。第三,满期给付与身故保障并存。两全保险的本质是"生死两全":被保险人生存至满期,领取满期生存保险金;保险期间内身故,给付身故保险金。演算表中满期生存保险金为315,490元,与基本保险金额一致;身故保险金在交费期内按累计保费的160%给付(第1年16万、第2年28万、第3年42万),交费期后维持42万元直至第5年。这一设计在交费期内提供了高于保费的杠杆保障,交费期结束后则转为固定的身故给付水平。
需要特别说明的是,演算表明确提示"请按照从上到下、从左到右的顺序在表中浅黄色区域依次填写信息,如出现#N/A显示,则该案例不可操作,请调整年龄、交费年期、保险期间等数值",且"此Excel版计划书仅供内部交流使用""犹豫期外退保可能会有一定损失"。这意味着该表是参数化的内部测算工具,任何年龄、交费年期、保险期间的调整都会改变结果,案例数值仅对应当前参数,不能简单套用于其他情形。
二、利益演示:现金价值、满期金与身故金的年度轨迹
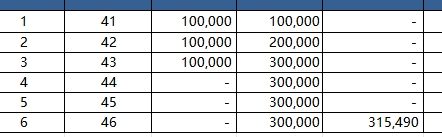
演算表按保单年度逐列展示了六项核心数值:当年保费、累计保费、满期生存保险金、身故保险金、现金价值、假定当年度红利及假定累积红利。逐年度观察,可以清晰看到资金形态的演变。
保费端:第1至第3年每年缴费100,000元,累计保费分别为10万、20万、30万元;第4至第6年不再缴费,累计保费维持30万元。这是"3年交"的直接体现。
现金价值端:第1年末78,855元,第2年末177,250元,第3年末290,976元,第4年末298,928元,第5年末307,097元。第6年末现金价值栏为"-",因为满期给付后合同终止,现金价值被满期生存保险金取代。值得注意的是,第3年末现金价值290,976元仍略低于累计保费30万元,第4年末才基本追平,第5年末小幅超过。这意味着在交费期刚结束时退保,仍可能存在小幅损失,与"犹豫期外退保可能会有一定损失"的提示相呼应。
满期生存保险金:前五年均为"-",第6年末一次性给付315,490元。这是两全险"生存给付"的核心体现,也是整个利益演示的落脚点。
身故保险金:第1年160,000元,第2年280,000元,第3至第5年420,000元,第6年满期后为"-"。交费期内身故金按累计保费的160%递增,交费期后固定为42万元,相当于总保费的140%。这一杠杆水平在两全险中属于常见设计,体现的是保障属性而非投资属性。
红利端:假定当年度红利逐年递增,第1年1,114元,第2年2,350元,第3年3,608元,第4年3,671元,第5年3,734元,第6年3,799元;假定累积红利第1年1,114元,第2年3,483元,第3年7,152元,第4年10,948元,第5年14,874元,第6年18,933元。红利部分分为"红利利益演示"与"保证利益演示"两栏,其中保证利益演示栏各年度均为"-",这一细节极为关键——它意味着红利利益演示中的红利数额完全不保证,保证利益演示下红利为零。换言之,客户能"保证"拿到的只有现金价值、满期金和身故金,红利是浮动项。
三、收益率表现:保证利益与红利利益的IRR、单利对比
演算表最后四列给出了两种口径下的内部收益率(IRR)与单利,这是评估产品收益水平的核心指标。
保证利益口径:第1年IRR为-21.15%,单利-21.15%;第2年IRR-7.79%,单利-7.58%;第3年IRR-1.52%,单利-1.50%;第4年IRR-0.12%,单利-0.12%;第5年IRR0.59%,单利0.59%;第6年IRR1.01%,单利1.03%。这组数据揭示了一个重要事实:在不考虑红利的情况下,产品在前四年均处于负收益或接近零收益状态,第5年才转正为0.59%,满期时保证IRR约为1.01%、单利约1.03%。这一水平与当前低利率环境下的稳健型储蓄工具定位相符,但显然不是高收益产品。
红利利益口径:第1年IRR-20.03%,单利-20.03%;第2年IRR-6.57%,单利-6.42%;第3年IRR-0.31%,单利-0.31%;第4年IRR1.08%,单利1.10%;第5年IRR1.78%,单利1.83%;第6年IRR2.19%,单利2.29%。加入假定红利后,第4年即转正,满期IRR约2.19%、单利约2.29%,较保证口径提升约1.2个百分点。
对比两组数据可以得到三点结论。其一,红利对收益的增厚作用明显,满期IRR从1.01%提升至2.19%,但这一提升完全建立在"假定红利"之上,而演算表注1明确写明"保单的红利分配是不保证的,在某些年度红利可能为零"。其二,短期持有的收益体验较差,前三年无论哪种口径均为负值,这与退保损失、费用前置的产品结构有关,说明该产品不适合短期套利,而适合持有至满期的确定性规划。其三,第6年满期IRR高于第5年,存在"满期收益跳升"现象,原因是满期生存保险金315,490元高于第5年末现金价值307,097元,这一差额在满期年度集中释放,抬高了最后一年的收益率。
四、分红机制:不保证的红利与"零红利"的可能性
演算表注1至注4构成了完整的分红与演示说明,值得逐条解读。
注1:"上述利益演示基于本公司的精算及其他假设,不代表本公司的历史经营业绩,也不代表对本公司未来经营业绩的预期,保单的红利分配是不保证的,在某些年度红利可能为零。"这是分红险最核心的风险提示。红利来源于死差、利差、费差等可分配盈余,取决于公司实际经营状况,具有不确定性。演算表中"保证利益演示"栏红利全部为"-",正是这一原则的表格化表达。
注2:"上述利益演示中除当年度保费、累计保费外,所有数值均为保单年度末数值。"这提醒读者,现金价值、红利、身故金等均为年末时点值,年初、年中数值会有所不同,不能混用。
注3:"实际红利累积生息利率由本公司确定。"累积红利并非简单相加,而是按公司确定的累积生息利率滚存,演算表中的"假定累积红利"已包含这一假设,实际结果可能不同。
注4:"因为四舍五入的原因,上述演示金额与实际金额间可能存在少许差异。"这是技术性提示,说明表中数值为演示值而非承诺值。
综合来看,分红机制为产品提供了"向上想象空间",但保证利益才是"向下安全垫"。客户在阅读演算表时,应把保证利益栏视为底线,把红利利益栏视为情景假设,切忌将假定红利当作确定收益。
五、风险提示与适用场景:这张表能说明什么、不能说明什么
这张表能说明的:第一,产品的现金流结构清晰——3年投入30万元,第6年满期给付315,490元,期间享有身故保障;第二,保证收益水平明确——满期保证IRR约1.01%、单利约1.03%,这是白纸黑字的合同利益;第三,红利增厚空间可量化——按演示假设满期IRR可达2.19%,但这是"假定"而非"保证";第四,退保损失风险可识别——第1年退保损失超过20%,第3年末现金价值仍略低于累计保费,"犹豫期外退保可能会有一定损失"的提示有数据支撑。
这张表不能说明的:第一,不能说明未来实际分红水平,红利可能为零;第二,不能说明公司历史经营业绩或未来经营预期,注1已明确排除;第三,不能说明该产品适合所有人,案例为40岁女性、10万×3年的特定参数,年龄、性别、保费、交费年期、保险期间任一变化都会改变结果,且表格提示参数不当会出现#N/A、案例不可操作;第四,不能替代正式保险合同,演算表本身标注"仅供内部交流使用",最终权利义务以保险合同条款为准。
从适用场景看,该产品更适合以下人群:手中有3年期闲置资金、希望在第6年获得一笔确定性满期金、同时需要期间身故保障的稳健型客户;将其作为家庭资产配置中的"确定性底仓"而非"收益进攻手"的客户;能够接受红利不确定性、以保证利益为决策依据的客户。反之,追求高收益、可能中途退保、对流动性要求高的客户,则需谨慎评估。
结语
东吴人寿鑫福鸿睿A款两全保险(分红型)的利益演算表,本质上是一张"确定性"与"不确定性"并置的说明书:保证利益栏给出底线,红利利益栏给出情景,IRR与单利两列给出量化标尺,四条注释给出风险边界。读懂这张表的关键,不在于记住315,490元或2.19%这些数字,而在于理解"保证的1.01%"与"假定的2.19%"之间的区别,理解"满期给付"与"中途退保"之间的差异,理解"演示"与"承诺"之间的界限。在低利率时代,稳健型保险产品的价值不在于跑赢市场,而在于为家庭财富提供一份可预期、可托付的确定性——而这份确定性,恰恰需要以清醒的风险认知为前提。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

