

标题
- 标题
- 内容

中邮邮爱一生(三生版)利益演示表深度解读:一份给0岁女孩的十年财务透视
一份长达68个保单年度的利益演示表,记录的不仅是一笔10万元保费在时间中的增长轨迹,更折射出分红型年金保险“保证+浮动”双层结构的运作逻辑。本文以被保人0岁女性、一次性交清10万元保费为样本,逐层拆解这张演示表中的关键数据与产品机制,帮助读者理解数字背后的真实含义与边界。
一、产品定位与演示表的基本框架
中邮邮爱一生(三生版)是邮爱一生系列的最新迭代产品,与上一代固定给付形态最大的区别在于,它将保单利益从纯粹的“保证”扩展为“保证+浮动”的双层结构。演示表的每一行对应一个保单年度,列示了保证利益与红利利益两套并行数据,涵盖现金价值、身故保险金、交清增额基本保险金额等核心指标。
本案例的基本设定为:被保人0岁女性,一次性交清保费10万元,红利处理方式选择“购买交清增额”。这意味着每年分配的红利并不以现金形式发放给投保人,而是作为一次性净保费,自动转化为额外的保额,进入“分红—增额—再分红”的循环。这一选择使得演示表中的“红利利益”列并非简单的现金累积,而是体现为保额的持续增长与现金价值的同步抬升。
需要特别注意的是,演示表中所有“红利利益”相关数值均基于精算假设测算,不代表保险公司历史经营业绩,也不构成对未来收益的承诺。保单红利分配是不确定的,在某些年度可能为零。
二、保证利益:合同锁定的底线
保证利益是无论保险公司经营状况如何都必须兑现的部分。在这张演示表中,保证利益的轨迹清晰可辨。
现金价值的爬坡期。保单第1年末,保证现金价值为45,537元,仅为所交保费10万元的45.5%。这一数字在头三年持续低于保费:第2年47,236元,第3年74,801元。直到第4年末,保证现金价值达到102,362元,首次超过已交保费。这意味着,如果投保人在前三年内退保,将面临本金损失。对于一次性交清的产品而言,这一回本速度在年金险中属于正常水平,但消费者仍需对此有清晰预期。
身故保险金的兜底逻辑。第1至第3保单年度,保证身故保险金始终为100,000元,与已交保费持平。从第4年开始,身故保险金与现金价值合二为一,均为102,362元,此后逐年增长至第68年的310,707元。这一设计体现了年金险身故责任的基本逻辑:在现金价值较低的前期,以保费兜底;在现金价值超过保费后,以现金价值为赔付基准。
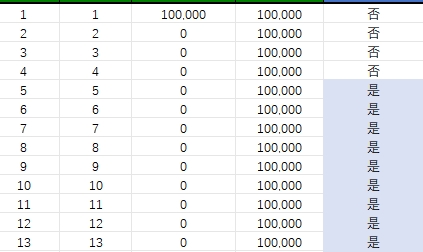
生存类保险金的缺席。值得注意的是,演示表中“当年度现金领取的生存类保险金”一列,在保证利益维度下始终为0。这并不意味该产品不提供生存给付,而是因为本案例中投保人(或被保人)选择了将生存年金也转入交清增额(表中“年金是否购买交清保额”列从第5年起显示为“是”)。生存年金被转化为保额而非现金,因此不在“现金领取”列中体现。这一选择牺牲了当期现金流,换取了保单额度的加速累积。
三、红利利益:浮动部分的增长轨迹
红利利益是演示表中更具想象空间的部分,也是理解三生版产品特色的关键。
交清增额的复利效应。从第1保单年度开始,当年度交清增额基本保险金额便已产生,保证利益下为0(因为红利本身是非保证的),红利利益下第1年为26元,第2年累计至52元,第3年79元。这一数字起初微不足道,但随着时间的推移逐步放大:第10年累计557元,第20年1,576元,第30年3,079元,第40年5,346元,第50年8,876元,到第68年达到22,155元。交清增额基本保险金额本身并不直接等于可领取的现金,但它构成了后续年金、满期金和身故金的计算基础,其持续累积意味着保单的整体保障额度在保证利益之上叠加了一层不断增厚的“红利层”。
现金价值的红利加成。对比同一保单年度保证与红利两列的现金价值,差异从第1年的1,170元(46,707 vs 45,537)逐步扩大至第68年的390,391元(701,098 vs 310,707)。换言之,在68年的周期末端,红利利益下的退保金是保证利益的约2.26倍。这一差距直观地展示了红利分配在长期积累中的潜在影响。但必须再次强调,这一差距完全取决于红利假设能否实现,而红利本身是不保证的。
早期红利水平极低的原因。细看前几年的当年度红利(红利利益),第1年26元,第2年26元,第3年27元,第4年27元。以10万元本金计,前四年的年度红利回报率不足0.03%。这并非产品设计缺陷,而是分红险的固有特征:分红来源于利差益和死差益,保单初期保险公司的费用扣除较高,可分配盈余有限,红利自然处于低位。真正的红利积累效应需要十年以上的时间尺度才能显现。
四、双交清增额:一个容易被忽视的机制
这张演示表中最具产品特色的设计,隐藏在“年金是否购买交清保额”与“红利是否购买交清增额”两列之中。
从第5保单年度开始,“年金是否购买交清保额”列由“否”变为“是”。这意味着自第5年起,每年应给付的生存年金不再以现金形式发放,而是同样作为一次性净保费,用于购买交清增额保险。于是,投保人的保单中同时存在两条增额通道:红利转增额与年金转增额。两者共同推高交清增额基本保险金额,而增额部分又参与后续的红利分配,形成“双引擎”驱动的累积结构。
这一机制的优势在于,对于不需要当期现金流的投保人(例如为0岁孩子投保、着眼长期规划的场景),将年金和红利全部留在保单内滚动,可以最大化长期累积效果。演示表中第5年当年度交清增额基本保险金额从第4年的27元跳升至38元(保证利益)或68元(红利利益),正是年金转入开始发挥作用的信号。当然,这一选择也意味着放弃了第5年及以后的现金领取灵活性,投保人需要在投保时根据自身现金流规划做出取舍。
五、数字背后的现实:如何正确看待这张演示表
面对一张包含68年、数十列数据的演示表,最容易犯的错误是将“红利利益”列当作确定可得的金额来规划未来。以下几个维度的审视有助于回归理性。
回本时间的参考价值。保证利益下第4年回本,红利利益下第3年现金价值即达78,478元、第4年107,381元超越保费。如果红利实现情况良好,回本时间确实可能提前。但红利的不确定性意味着,只有保证利益列的回本时间(第4年)是合同承诺的底线,红利利益列的回本速度取决于实际分红结果。
长期持有的必要性。前四年的现金价值低于保费,前十年的红利积累微乎其微,这款产品的价值释放高度依赖时间的复利效应。如果投保人在短期内退保,不仅可能损失本金,更无法体验到交清增额机制带来的累积效果。演示表中第20年保证现金价值135,111元(约为保费的1.35倍),第40年191,154元(约1.91倍),第68年310,707元(约3.11倍),这些数字的前提都是“不中断持有”。
分红假设的审慎态度。演示表中的红利利益基于精算假设测算,中邮人寿在同类分红产品中明确,向保单持有人分配的比例不低于可分配盈余的70%,但可分配盈余本身的大小取决于投资环境、赔付经验等多重因素。消费者应当将演示表中的红利部分视为一种情景展示,而非收益承诺。在家庭财务规划中,更稳妥的做法是以保证利益列为基准进行底线测算,将红利视为潜在的增强项而非必需项。
六、结语
这张为0岁女孩一次性交清10万元的邮爱一生(三生版)利益演示表,呈现了一款分红型年金险在近七十年时间跨度中的两种可能面貌:保证利益勾勒出一条确定但平缓的增长曲线,红利利益则展示了一条更陡峭但带有不确定性的上行路径。双交清增额机制将红利与年金同时锁定在保单内部滚动,为长期持有者提供了一种“利滚利”的结构性安排。
对于消费者而言,理解这张表的关键不在于记住某个具体年份的数字,而在于把握三个层次的认知:保证部分是合同必须兑现的底线,红利部分是经营成果的分享而非债务,而时间——足够长的时间——是让这两层结构真正发挥作用的必要条件。在低利率环境与长寿风险并存的时代,这样的产品提供了一种确定的现金流安排选项,但它是否适合某个具体的家庭,取决于缴费能力、持有意愿以及对流动性需求的综合权衡,而非演示表上任何一个孤立的数字。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

