

标题
- 标题
- 内容



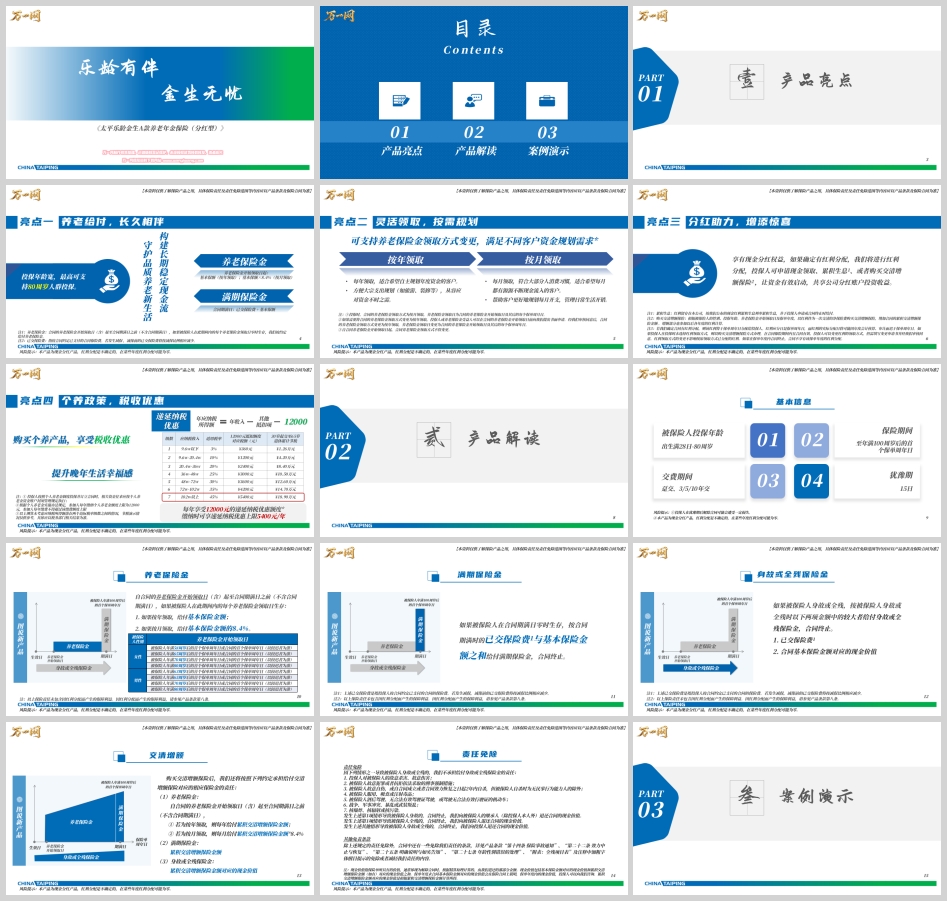
《太平乐龄金生A款养老年金保险(分红型)》产品解读:一张保单,如何撑起"乐龄有伴、金生无忧"的退休生活
在人口老龄化加速、利率中枢持续下移的双重背景下,养老规划正面临一道现实难题:单纯依靠储蓄,难以对抗长寿风险;单纯依靠权益投资,又难以承受波动。养老金融产品的核心价值,正在从"收益率有多高"转向"现金流有多稳、能领多久"。
《太平乐龄金生A款养老年金保险(分红型)》(下称"乐龄金生A款")正是针对这一需求设计的专属商业养老年金产品。它以"保证领取+现金分红+个养税优"三层结构,试图在确定性之上叠加弹性空间。
一、四大亮点:从"有没有钱领"到"领得好不好"
亮点一:养老给付,长久相伴——把"活多久领多久"写进合同。
这款产品投保年龄上限高达80周岁,覆盖出生满28日至80周岁的广泛人群,意味着退休前后、甚至已届高龄的人群都有规划机会。保障期间保至被保险人年满100周岁后的首个保单周年日,是真正意义上的"终身型"现金流安排。
具体给付规则清晰:自养老保险金开始领取日(含)起至合同期满日之前,被保险人在每个领取日零时生存,按年领取的给付基本保险金额,按月领取的给付基本保险金额的8.4%。同时,若被保险人生存至合同期满日,按"已交保险费+基本保险金额"之和给付满期保险金,合同终止。
值得关注的是"已交保险费返还"这一设计。传统年金在满期或身故时往往只给付现金价值,而本产品满期金包含已交保费,相当于给本金上了一道"名义安全垫",与身故保险金"取已交保费与现金价值孰大"的逻辑一脉相承,共同构成保本底线。
亮点二:灵活领取,按需规划——月领与年领的场景化适配。
产品默认按月领取,符合大多数人的消费习惯:每月固定入账一笔钱,直接对接日常生活开销,帮助老年人建立稳定的月度收支节奏,也避免了"一次性拿到大笔资金却缺乏规划"的困扰。按月领取金额为基本保险金额的8.4%,折算年化约100.8%,对月领客户略有让利。
对于希望自主规划年度资金、应对旅游装修等大宗支出的客户,可选择按年领取,每年一次性领取基本保险金额。需要特别提示的是:投保时领取方式默认为按月领取,如需变更为按年领取,须在养老保险金开始领取日前提出书面申请并经审核同意;而自开始领取日起,领取方式不得变更——这是一条硬约束,投保决策阶段就要想清楚。
亮点三:分红助力,增添惊喜——现金分红的三种"打开方式"。
作为现金分红产品,若公司确定有红利分配,投保人可享盈余分配权,并提供三种领取方式:
现金领取:直接落袋,适合希望分红补充当期现金流的客户;
累积生息:红利留存在公司按公布的累积生息利率复利滚存,申请或合同终止时给付,适合中长期不需要动用分红的客户;
购买交清增额保险:以红利作为一次交清的净保险费,增加累积交清增额保险金额,增额部分继续参加以后各年度的红利分配。
第三种方式最值得重视。它把分红转化为"保额的增长",而保额直接决定未来的养老年金、满期金与身故金,从而形成"分红→增额→更高年金→更多分红"的复利循环,是长期养老规划中对抗通胀的重要机制。三个案例演示均采用这一方式,也从侧面印证了其长期价值。需反复强调的是:红利分配是不确定的,在某些年度可能为零。
亮点四:个养政策,税收优惠——递延纳税的"时间差"红利。
纳入个人养老金制度的产品,可享受每年最高12000元的递延纳税优惠额度。按现行个税税率表测算,不同收入人群每年可节税360元至5400元不等;若从30岁持续缴费至65岁退休,累计节税规模在1.26万元至18.9万元之间——收入越高、税率越高,节税效果越显著。
其本质是"税收节点递延、适用税率更低":缴费阶段税前扣除,领取阶段按3%单一税率计税。对于缴费期适用20%及以上税率的人群,这一进一出的税率差,构成了实实在在的政策红利。
二、产品基本信息与责任拆解
投保规则:投保年龄出生满28日至80周岁;交费期间可选趸交、3年、5年、10年交;保障至100周岁后的首个保单周年日零时;犹豫期15日。
领取起始年龄设置充分尊重性别差异与政策衔接:女性可选58/65/70/80周岁或即期领取(投保时需≥58周岁),男性可选63/65/70/80周岁或即期领取(投保时需≥63周岁)。其中女性58周岁、男性63周岁的选项,与渐进式延迟退休及个人养老金领取年龄的政策方向相呼应,产品设计的前瞻性可见一斑。
四项保险责任构成完整保障闭环:
养老保险金:起领日后至期满日前,按年领取为基本保额,按月领取为基本保额×8.4%;
满期保险金:期满日生存,给付"已交保险费+基本保险金额";
身故或全残保险金:按"已交保险费"与"基本保额对应现金价值"两者较大者给付;
交清增额部分对应责任:购买交清增额保险后,增额部分同样对应养老保险金(年领为累积交清增额保额,月领为其8.4%)、满期保险金(累积交清增额保额)与身故或全残保险金(对应现金价值)。
保单权益:以非个养资金账户支付保费的,犹豫期后可申请保单贷款,最高不超过现金价值净额的80%,为资金周转保留了弹性;但通过个人养老金资金账户支付的,因账户封闭管理要求,不接受保单贷款申请——这一点在规划流动性时需要特别注意。
责任免除为标准条款七项情形(投保人故意杀害伤害、故意犯罪、两年内自杀、毒品、酒驾无证驾驶、战争暴乱、核污染等),并提示条款中另有加粗显示的免除或减轻责任内容,投保时务必逐条阅读。
三、案例演示:三个典型人群的量化画像
案例1|李女士,40周岁,中高净值人群的"压舱石"配置。
3年交、年交50万元,累计保费150万元,基本保额57,695元,70周岁起按月领取(月领约4,846元,年领58,157元)。
保证利益:第5个保单年度末现金价值1,504,640元即超过累计保费,实现"回本";80周岁时累计领取581,566元、现金价值2,121,160元,生存总利益2,702,726元;90周岁累计领取1,163,131元,生存总利益3,037,846元;满期(100周岁)累计领取加满期金合计3,302,392元,为累计保费的约2.2倍。
红利利益(按演示):80周岁生存总利益4,221,546元,90周岁5,069,356元,满期达5,688,290元,约为累计保费的3.8倍。
案例2|王小宝,0周岁,超长期持有的时间复利。
父亲为其投保,3年交、年交20万元,累计保费60万元,基本保额98,472元,80周岁起按月领取(月领约8,272元,年领99,260元)。
保证利益:第5年度现金价值601,878元即超累计保费;90周岁累计领取992,598元、生存总利益2,512,506元;满期累计领取加满期金2,683,668元,为保费的约4.5倍。
红利利益:满期累计领取3,123,987元、满期金997,482元,生存总利益达7,722,810元,为累计保费的近12.9倍。
这组数字最直观地展示了"交清增额"的复利威力:60年间累积交清增额保险金额达299,010元,是原始基本保额98,472元的三倍有余,年金领取额随之从99,260元/年增长至388,664元/年(红利演示口径)。
案例3|张女士,50周岁,个养税优的标准化应用。
按个人养老金制度投保,3年交、年交12,000元(顶格缴费),累计保费36,000元,基本保额838.4元,65周岁起按月领取(月领约70.4元)。
保证利益:满期累计领取加满期金66,419元;红利利益下为101,591元。
税优效果(假设交费期适用30%税率):累计免税10,800元,实际支出仅25,200元;领取时按3%计税,保证口径税后实领64,426元,红利口径税后实领98,543元。
以实际支出25,200元、税后实领98,543元(红利演示口径)测算,税优显著抬升了实际回报水平;即便按保证利益,税后64,426元相对25,200元实际支出也实现了本金的稳健增值。
关于收益率的补充说明:基于演示数据粗略测算,案例1、案例2、案例3在保证利益口径下的长期内部收益率大致处于1.5%~1.8%区间,红利演示口径下大致处于2.3%~3.0%区间(案例3叠加税优后更高)。这一水平的本质,是用略低于权益类资产的预期收益,换取跨越数十年的确定性现金流与身故保障——对养老这一特定目标而言,是理性的取舍。
四、适配人群与风险提示
该产品更适合四类人群:一是已接近或进入退休期、希望锁定终身现金流的中老年人(最高80周岁可投);二是税率在20%及以上、希望通过个人养老金账户获取递延纳税优惠的纳税人;三是希望为子女做超长期财富规划、看重时间复利的家庭;四是希望在资产组合中配置一块"低波动、强确定性"压舱石的高净值人群。
四点风险提示必须写在前面:
红利不确定:本产品为现金分红产品,红利分配不确定,某些年度可能为零;演示利益基于公司精算假设,不代表历史业绩,也不代表未来预期。
流动性约束:前期退保会有损失,须持有至现金价值超过已交保费后才实现"保本";通过个养账户投保的不支持保单贷款,且账户资金封闭运行至法定领取年龄。
领取方式锁定:开始领取后不得在月领与年领之间变更。
政策变动风险:个人养老金税收优惠政策以财税部门最新规定为准,税优测算仅供参考。
养老规划的本质,是把未来的不确定性,转化为今天可以计算、可以约定的确定性。乐龄金生A款以"保证利益打底、分红利益增色、税收优惠加持"的三层架构,提供了一个可预期的解决方案。但需要清醒认识到:它不是收益最高的工具,而是确定性最强的工具之一。真正理性的配置,是把它放在养老资产组合的"地基"位置,而非全部。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号