

标题
- 标题
- 内容



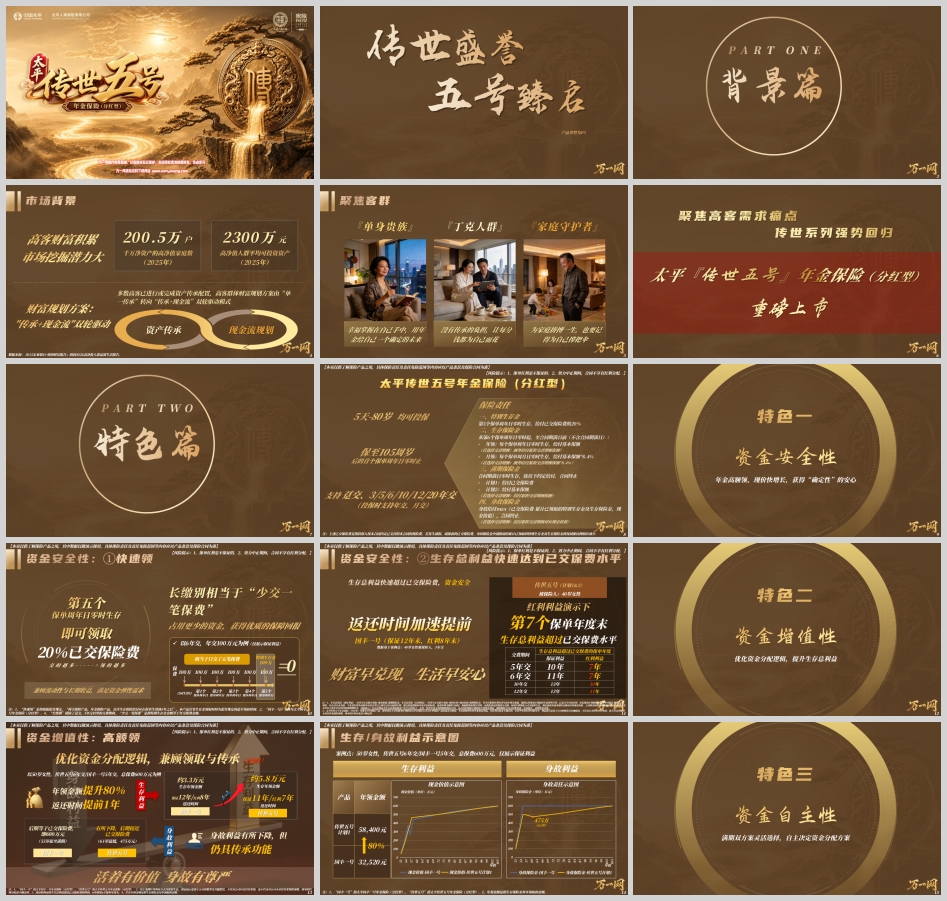
在中国高净值人群财富管理需求持续升级的当下,单一目标的财富规划已难以回应客户复杂多元的诉求。太平人寿洞察市场变化,推出太平传世五号年金保险(分红型),以"传承+现金流"双轮驱动为核心理念,针对高净值客户在资产安全、资金增值、领取自主与代际传承等方面的综合需求,提供了一套兼具确定性与灵活性的解决方案。
数据显示,2025年高净值人群平均可投资资产达2300万元,千万净资产的高净值家庭数量已达200.5万户(数据来源:2025东亚银行·胡润财富报告、胡润2026高净值人群品质生活报告)。这组数字背后,是一个规模庞大且仍在持续扩张的财富管理市场。
值得注意的是,高净值客群的财富规划逻辑正在发生深刻转变。过去,资产传承几乎是高客财富安排的唯一重心;如今,随着多数高客已完成或正在进行资产传承配置,其财富规划方案正由"单一传承"转向"传承+现金流"双轮驱动模式。客户既希望财富能够安全、稳健地实现代际传递,也希望在有生之年拥有稳定、可预期的现金流,用以支撑品质生活、应对不确定性。
基于上述需求转变,太平传世五号精准锁定了三类核心客群:
一是"单身贵族"。 没有传承负担的他们,更强调财富服务于自身的生命周期,让每一分钱都为自己而花。
二是"丁克人群"。 同样无需过多考虑代际传承,但对退休后的生活品质与现金流稳定性有着更高要求,需要一份贯穿全生命周期的确定性收入。
三是"家庭守护者"。 他们为家庭拼搏一生,往往把资源倾斜给子女与家人,却容易忽略自身的保障。传世五号提醒这类人群:也要记得为自己撑一把伞。
幸福掌握在自己手中——用年金给自己一个确定的未来,这正是太平传世五号的产品初心。依托传世系列的市场口碑与品牌积淀,该产品的重磅上市,被视为对高客需求痛点的一次集中回应。
太平传世五号围绕"资金安全性、资金增值性、资金自主性、资金支配权、投保范围广"五大维度,形成了差异化竞争优势。
安全,是高客财富规划的第一诉求。传世五号通过"年金高额领、现价快增长",让客户获得"确定性"的安心。
其"快速领"机制体现在两个层面:
第一,第五个保单周年日即可领取20%已交保险费。 以6年交、年交100万元为例,客户在第5个保单周年日零时生存,即可一次性领取特别生存金100万元——这相当于第6年"少交一笔保费",实际只交了五笔保费便获得了完整的保障回报。这一设计兼顾了流动性与长期收益,满足了资金的弹性需求。根据监管规定,年金保险产品首次生存保险给付应在保单生效满5年之后,本产品首笔生存金领取时间即为监管规定的最早领取时间,实现了合规范围内的"最快返还"。
第二,生存总利益快速达到已交保费水平。 以40岁女性被保险人为例,不同交费期间下生存总利益超过已交保费的时点如下:
交费期间 | 保证利益 | 红利利益 |
5年交 | 第10年 | 第7年 |
6年交 | 第11年 | 第7年 |
10年交 | 第13年 | 第10年 |
12年交 | 第13年 | 第11年 |
可以看到,"交得越多,领得越多",返还时间显著加速,生存总利益快速超过已交保险费,为客户提供了扎实的资金安全垫。
传世五号优化了资金分配逻辑,在兼顾领取与传承的前提下,显著提升了生存利益。
以50岁女性、总保费600万元为例(传世五号6年交对比国丰一号5年交,仅展示保证利益):国丰一号生存年领金额为32,520元,而传世五号计划1的年领金额达58,400元,提升幅度高达80%;返还时间也从国丰一号的"保证12年/红利8年"提前至"保证11年/红利7年",整整提前1年。
与此同时,产品仍保留了传承功能:身故保险金虽较max(已交保费、现金价值)的设计有所下降,但后期仍逐渐接近已交保险费水平(61岁最低约475万元,之后回升至600万元),实现了"活着有价值、身故有尊严"的平衡。
这是传世五号最具辨识度的创新之一:客户可在投保时自主选择满期保险金的给付方式。
计划1(传承版,满期ROP): 满期给付已交保险费。以50岁女性、6年交、总保费600万元为例,生存年领金额约5.8万元,80岁累计领取约240万元,80岁时现金价值约526万元、累积红利约209万元。身故保障较充足,后期接近已交保险费,仍具传承功能。
计划2(品质版,满期SA): 满期给付基本保险金额。同等条件下,生存年领金额跃升至约13.7万元(较计划1再提升134%,较国丰一号提升显著),80岁累计领取约428万元,但现金价值约292万元、累积红利约172万元,身故保障后期逐渐下降,传承功能相对较弱。
一句话概括两者的差异:计划1"兼顾传承与领取",把更多钱留给身后;计划2"侧重生存领取",把更多的钱留给"活着的时候"花。"爱自己",什么时候都不晚。
传世五号新增了生存保险金按月领取的设计(月领金额为基本保额的8.4%),需在投保时约定领取方式,且按月领取仅适用于合同交费期间届满或交费方式为年交的情形。这一设计赋予了客户更精细的现金流支配权:
· 送给自己的"礼物":享受品质生活,真正关注自己内心的需求;
· 送给家人的"安心":覆盖家庭固定生活开支,保证生活无忧;
· 送给孩子的"后盾":打造"给子女发工资"的概念,由投保人掌握资金支配权。
现金流规划方式与归属人由客户自主决定,可灵活适配养老、教育、家庭开支等多种场景。
产品投保年龄范围宽达5天至80周岁,充分覆盖银发人群的需求。不同交费期间对应的投保年龄上限为:趸交最高支持至80周岁,3年交最高75周岁,5/6年交最高70周岁。高龄客户同样能够享受年金规划带来的确定性现金流,实现"无忧领"。
艾女士,30周岁,为兼顾资金规划与财富传承,为自己投保太平传世五号年金保险(分红型)计划1,交费期间6年,年交保费100万元,基本保额67,400元,生存保险金选择年领,红利领取方式为累积生息。
其可获得的保险利益包括:
· 特别生存金(高额返): 第5个保单周年日零时生存,给付已交保险费的20%,即100万元;
· 生存保险金(稳定领): 从第6个保单周年日零时起至合同期满日前,每年领取67,400元;
· 满期保险金(全额返): 合同期满日生存,给付已交保险费600万元;
· 身故保险金(强保障): 给付max(已交保险费−已领特别生存金及生存保险金,现金价值)。
在红利利益演示下,其年末生存总利益相对已交保费的增長轨迹为:第10年约107%,第20年约133%,第30年约161%,第40年约194%,第50年约230%,第60年约272%,第70年约318%,第75年约343%。
回正速度方面:红利利益下第7个保单年度末,生存总利益即超过累计保险费;保证利益下第11个保单年度末超过累计保险费。 至105岁满期,各类生存金累计领取约1,165万元,另可领取满期保险金600万元,保证利益下生存总利益约1,165万元,红利利益下约2,058万元。
艾女士,30周岁,更看重资金的前期领取与生活品质,选择投保计划2,交费期间同为6年,年交保费100万元,基本保额提升至113,100元(较计划1的67,400元显著提高)。
其保险利益结构为:
· 特别生存金: 第5个保单周年日给付100万元;
· 生存保险金: 第6个保单周年日起,每年领取113,100元;
· 满期保险金(继续领): 合同期满日生存,给付基本保额113,100元;
· 身故保险金: 给付max(已交保险费−已领特别生存金及生存保险金,现金价值)。
在红利利益演示下,年末生存总利益相对已交保费为:第10年约107%,第20年约130%,第30年约153%,第40年约176%,第50年约198%,第60年约219%,第70年约238%,第75年约247%。至105岁,各类生存金累计领取约892万元,保证利益下生存总利益约892万元,红利利益下约1,479万元。
两个案例的回正速度一致:红利利益下均为第7年末超过累计保险费,保证利益下均为第11年末超过累计保险费。
对比小结: 计划1的长期总利益更高(105岁红利利益下约2,058万元 vs 计划2约1,479万元),且满期返还600万元本金,传承属性更强;计划2则将利益前置,年领金额从6.74万元提升至11.31万元,更适合追求当期现金流与生活品质的客户。客户可根据自身在"传承"与"领取"之间的偏好权重,自主选择适配方案。
项目 | 内容 |
产品名称 | 太平传世五号年金保险(分红型) |
产品类型 | 分红型 |
投保年龄 | 5天—80岁 |
交费期间 | 趸交、3/5/6/10/12/20年交(支持年交、月交) |
保险期间 | 至105周岁后的首个保单周年日零时止 |
保险责任包括四项: 一是特别生存金,第5个保单周年日零时生存给付已交保险费的20%;二是生存保险金,从第6个保单周年日零时起至合同期满日前,年领给付基本保额,月领给付基本保额×8.4%(若选择交清增额,则额外给付累积交清增额保额);三是满期保险金,合同期满日生存时,计划一给付已交保险费、计划二给付基本保额;四是身故保险金,给付max(已交保险费−已领特别生存金及生存保险金,现金价值)。
因下列情形之一导致被保险人身故的,保险公司不承担给付身故保险金的责任:投保人对被保险人的故意杀害、故意伤害;被保险人故意犯罪或者抗拒依法采取的刑事强制措施;被保险人自合同成立或者合同效力恢复之日起2年内自杀(自杀时为无民事行为能力人的除外);被保险人服用、吸食或注射毒品;被保险人酒后驾驶、无合法有效驾驶证驾驶,或驾驶无合法有效行驶证的机动车;战争、军事冲突、暴乱或武装叛乱;核爆炸、核辐射或核污染。此外,合同中还有关于保险事故通知、减额交清、效力中止与恢复、明确说明与如实告知、年龄性别错误处理等其他免责条款,具体以保险合同为准。
产品提供男性、女性分性别费率表,按每1000元年交保险费对应基本保险金额列示。以30岁女性、3年交为例,计划1每千元保费对应基本保额32.2元,计划2对应55.0元。整体来看,投保年龄越小、交费期间越长,同等保费对应的基本保额越高;计划2(满期给付基本保额)因满期责任较轻,对应基本保额明显高于计划1。半年交费率=年交费率×0.52,季交费率=年交费率×0.265,月交费率=年交费率×0.09。
太平传世五号年金保险(分红型)以"快速领、高额领、超额领、随心领、无忧领"五大特色,回应了高净值客户在"传承+现金流"双轮驱动时代的复合型需求。第五个保单周年日即返还20%已交保费的特别生存金设计,解决了资金流动性焦虑;满期双方案的自主选择权,让客户得以在传承与品质生活之间自主权衡;月领机制与宽达80周岁的投保范围,则进一步拓展了产品的适配场景。
需要特别提示的是: 本产品为现金分红保险产品,保单持有人可以保单红利的形式享有保险公司分红型保险产品的盈余分配权,但未来的保单红利为非保证利益,其红利分配是不确定的,在某些年度红利可能为零。文中所有利益演示均基于公司的精算及其他假设,不代表公司历史经营业绩,也不代表对公司未来经营业绩的预期。同时,自投保人签收合同之日起有15日的犹豫期,犹豫期后解除合同可能会遭受一定损失,投保前请仔细阅读产品条款与保险合同。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号