

标题
- 标题
- 内容



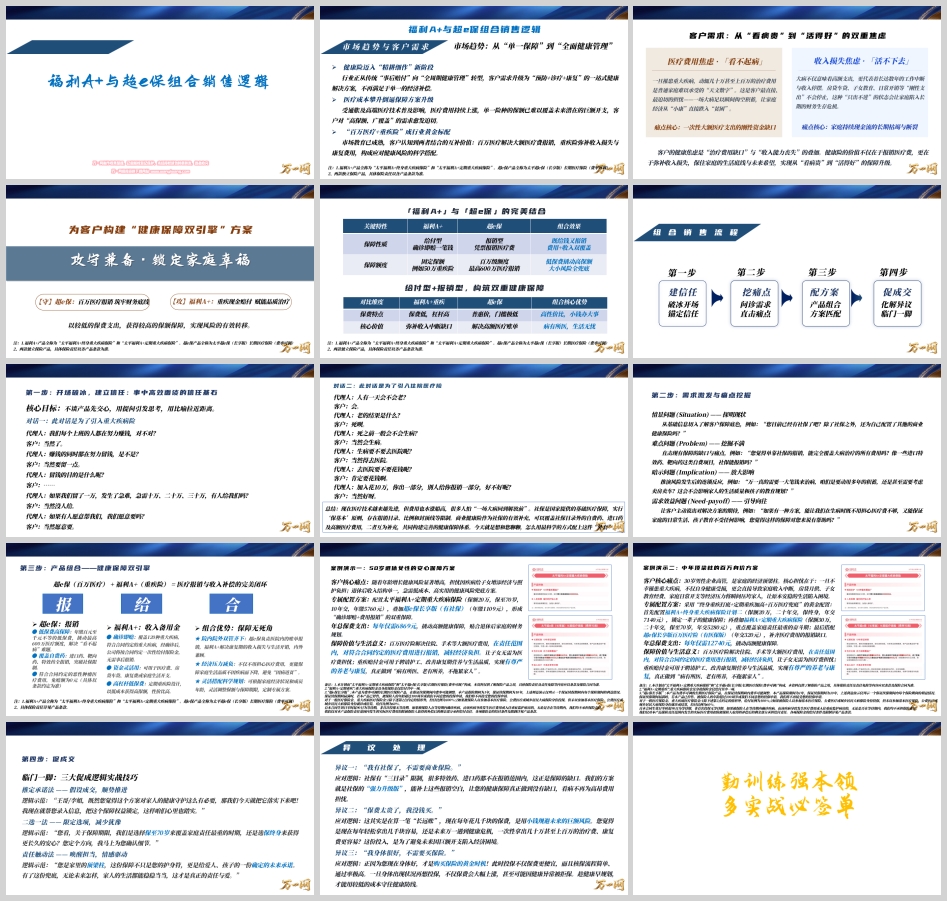
从“看病贵”到“活得好”:太平福利A+与超e保长享版组合销售的四步流程与核心逻辑
一、市场趋势:健康险从“单一保障”迈向“全面健康管理”
当前,健康险行业正经历一场深刻的转型。传统健康险以“事后赔付”为核心,客户在罹患疾病后凭票据报销或确诊给付,保障功能相对单一。然而,随着医疗技术不断进步、医疗费用持续攀升,以及客户风险认知的日益成熟,市场对健康险的需求已经从“单一的经济补偿”升级为“预防+诊疗+康复”的一站式健康解决方案。
这一转型背后有两大驱动力。其一,医疗成本攀升倒逼保障方案升级。受通胀及高端医疗技术普及影响,医疗费用持续上涨,单一险种的保额已难以覆盖未来潜在的巨额开支,客户对“高保额、广覆盖”的需求愈发迫切。其二,“百万医疗+重疾险”已成行业黄金标配。市场教育日趋成熟,客户逐渐认知到两者结合的互补价值:百万医疗解决大额医疗费报销,重疾险弥补收入损失与康复费用,二者构成应对健康风险的科学搭配。
正是在这一背景下,太平福利A+与超e保长享版的组合应运而生。福利A+产品全称为“太平福利A+终身重大疾病保险”和“太平福利A+定期重大疾病保险”,超e保产品全称为“太平超e保(长享版)长期医疗保险(费率可调)”。两款独立保险产品,具体保险责任以各产品条款为准。它们的组合,不是简单的产品叠加,而是对客户“医疗费用焦虑”与“收入损失焦虑”双重痛点的系统性回应。
二、客户需求:从“看病贵”到“活得好”的双重焦虑
客户的健康焦虑,本质上是两层焦虑的叠加。
第一层是医疗费用焦虑——“看不起病”。一旦罹患重大疾病,动辄几十万甚至上百万的治疗费用是普通家庭难以承受的“天文数字”。这是客户最直接、最迫切的担忧:一场大病足以瞬间掏空积蓄,让家庭经济从“小康”直接跌入“贫困”。其痛点核心,是一次性大额医疗支出的刚性资金缺口。
第二层是收入损失焦虑——“活不下去”。大病不仅意味着高额支出,更代表着长达数年的工作中断与收入停摆。房贷车贷、子女教育、日常开销等“刚性支出”不会停止,这种“只出不进”的状态会让家庭陷入长期的财务生存危机。其痛点核心,是家庭持续现金流的长期枯竭与断裂。
因此,客户的健康焦虑是“治疗费用缺口”与“收入能力丧失”的叠加。健康险的价值不仅在于报销医疗费,更在于弥补收入损失,保住家庭的生活底线与未来希望,实现从“看病贵”到“活得好”的保障升级。这正是“健康保障双引擎”方案的设计出发点:攻守兼备,锁定家庭幸福。【守】超e保——百万医疗报销,筑牢财务底线;【攻】福利A+——重疾现金赔付,赋能品质治疗。以较低的保费支出,获得较高的保额保障,实现风险的有效转移。
三、组合核心优势:给付型+报销型,构筑双重健康保障
从对比维度看,福利A+重疾与超e保各有侧重、互为补充。
在保费特点上,福利A+保费低、杠杆高;超e保普惠价、门槛极低。二者组合,体现为高性价比、小钱办大事。在核心价值上,福利A+弥补收入中断缺口,超e保解决高额医疗账单,组合效果是“病有所医,生活无忧”。
在关键特性上,福利A+是给付型——确诊即赔一笔钱;超e保是报销型——凭票报销医疗费。组合效果是“既给钱又报销,费用+收入双覆盖”。在保障额度上,福利A+提供固定保额(例如50万重疾险),超e保提供百万级额度(最高600万医疗报销),组合效果是“低保费撬动高保额,大小风险全兜底”。
具体而言,超e保的核心价值在于:低保费高保障,年缴百元至千元不等的低保费,撬动最高600万医疗额度,解决“看不起病”难题;覆盖自费药,进口药、靶向药、特效药全报销,突破社保限制;符合合同约定的恶性肿瘤医疗费用,免赔额为0元(具体以条款约定为准)。福利A+的核心价值在于:确诊即赔,覆盖120种重大疾病,符合合同约定的重大疾病,经确诊后公司将按合同约定一次性给付保险金,无需事后报销;资金灵活用,可用于医疗费、房贷车贷、康复费或家庭生活开支;高杠杆低保费,定期重疾险设计,以低成本获得高保额,性价比高。
组合优势可概括为三点:其一,院内院外双管齐下——超e保负责医院内的账单报销,福利A+解决康复期的收入损失与生活开销,内外兼顾;其二,经济压力减负——不仅不用担心医疗费用,更能保障家庭生活品质不因疾病而下降,避免“因病返贫”;其三,灵活搭配科学规划——可根据家庭经济状况和成员年龄,灵活调整保额与保障期限,定制专属方案。
四、四步销售流程:从建信任到促成交的完整闭环
组合销售流程分为四步:第一步建信任,第二步挖痛点,第三步配方案,第四步促成交。
第一步:开场破冰,建立信任——事中高效面谈的信任基石。 核心目标是不谈产品先交心,用提问引发思考,用比喻拉近距离。
对话一用于引入重大疾病险。代理人:“我们每个上班的人都在努力赚钱,对不对?”客户:“当然了。”代理人:“赚钱的同时都在努力留钱,是不是?”客户:“当然要留一点。”代理人:“留钱的目的是什么呢?”客户:“……”代理人:“如果我们留了一万,发生了急难,急需十万、二十万、三十万,有人给我们吗?”客户:“当然没人给。”代理人:“如果有人愿意帮我们,我们愿意要吗?”客户:“当然愿意要。”
对话二用于引入住院医疗险。代理人:“人有一天会不会老?”客户:“会。”代理人:“老的结果是什么?”客户:“死呗。”代理人:“死之前一般会不会生病?”客户:“当然会生病。”代理人:“生病要不要去医院呢?”客户:“当然得去医院。”代理人:“去医院要不要花钱呢?”客户:“肯定要花钱啊。”代理人:“假如花10万,你出一部分,别人给你报销一部分,好不好呢?”客户:“当然好呀。”
总结话术:现在医疗技术越来越先进,但费用也水涨船高,很多人怕“一场大病回到解放前”。社保是国家提供的基础医疗保障,实行“保基本”原则,存在报销目录、比例和封顶线等限制。商业健康险作为社保的有效补充,可以覆盖社保目录外的自费药、进口药及高额医疗费用,二者互为补充,共同构建完善的健康保障体系。今天就是想和您聊聊,怎么用最科学的方式配上这件“外套”。
第二步:需求激发与痛点挖掘。 运用SPIN提问法层层推进。情景问题(Situation)——探明现状:从基础信息切入了解客户保障底色,例如“您目前已经有社保了吧?除了社保之外,还为自己配置了其他的商业健康保险吗?”难点问题(Problem)——挖掘不满:直击现有保障的缺口与痛点,例如“您觉得单靠社保的报销,能完全覆盖大病治疗的所有费用吗?像一些进口特效药、靶向药这类自费项目,社保能报销吗?”暗示问题(Implication)——放大影响:推演风险发生后的连锁反应,例如“万一真的需要一大笔钱来治病,咱们是要动用多年的积蓄,还是甚至需要考虑卖房卖车?这会不会影响家人的生活质量和孩子的教育规划?”需求效益问题(Need-payoff)——引导向往:让客户主动说出对解决方案的期待,例如“如果有一种方案,能让我们在生病时既不用担心医疗费不够,又能保证家庭的日常生活、孩子教育不受任何影响,您觉得这样的保障对您来说有帮助吗?”
第三步:产品组合——健康保障双引擎。 超e保(百万医疗)+福利A+(重疾险)=医疗报销与收入补偿的完美闭环。超e保负责“报”:低保费高保障,覆盖自费药,符合合同约定的恶性肿瘤医疗费用免赔额为0元。福利A+负责“给”:确诊即赔,资金灵活用,高杠杆低保费。组合实现保障无死角——院内院外双管齐下,经济压力减负,灵活搭配科学规划。
第四步:促成交——临门一脚的三大促成逻辑实战技巧。 推定承诺法:假设成交,顺势推进。逻辑示范:“王哥/李姐,既然您觉得这个方案对家人的健康守护这么有必要,那我们今天就把它落实下来吧!我现在就帮您录入信息,把这个保障权益锁定,这样咱们心里也踏实。”二选一法:限定选项,减少犹豫。逻辑示范:“您看,关于保障期限,我们是选择保至70岁来覆盖家庭责任最重的时期,还是选保终身来获得更长久的安心?您定个方向,我马上为您确认细节。”责任触动法:唤醒担当,情感驱动。逻辑示范:“您是家里的顶梁柱,这份保障不只是您的护身符,更是给爱人、孩子的一份确定的未来承诺。有了这份兜底,无论未来怎样,家人的生活都能稳稳当当,这才是真正的责任与爱。”
五、案例演示:两类典型客户的具体方案
案例一:50岁退休女性的安心保障方案。 客户核心痛点:随着年龄增长健康风险显著增高,担忧因疾病给子女增添经济与照护负担;退休后收入结构单一,急需低成本、高实用的健康风险兜底方案。专属配置方案:配置太平福利A+定期重大疾病保险(保额20万,保至70岁,10年交,年缴5760元),叠加超e保长享版(有社保)(年缴1109元),形成“确诊即赔+费用报销”的双重保障。年总保费支出每年仅需6869元,撬动高额健康保障,贴合退休后家庭的财务规划。保障价值与生活意义:百万医疗险解决住院、手术等大额医疗费用,在责任范围内对符合合同约定的医疗费用进行报销,减轻经济负担,让子女无需为医疗费担忧;重疾赔付金可用于聘请护工、改善康复期营养与生活品质,实现有尊严的养老与康复,真正做到“病有所医、老有所养,不拖累家人”。
案例二:中年顶梁柱的百万身价方案。 客户核心痛点:30岁男性企业高管,是家庭的经济顶梁柱。核心担忧在于一旦不幸罹患重大疾病,不仅自身健康受损,更会直接导致家庭收入中断,房贷月供、子女教育经费、家庭日常开支等经济压力将瞬间压垮家人。专属配置方案:采用“终身重疾打底+定期重疾加高+百万医疗兜底”的黄金配置——首先配置福利A+终身重大疾病保险计划二(保额20万,二十年交,保终身,年交7140元),锁定一辈子的健康保障;再叠加福利A+定期重大疾病保险(保额30万,二十年交,保至70岁,年交5280元),重点覆盖家庭责任最重的奋斗期;最后搭配超e保长享版百万医疗险(有医保版)(年交320元),补齐医疗费用的报销缺口。年总保费支出每年仅需12740元,撬动高额健康保障。保障价值与生活意义:百万医疗险解决住院、手术等大额医疗费用报销,重疾赔付金可用于康复期营养、护工及家庭生活开支,让家庭经济支柱在风险来临时依然能够守住家庭的安稳与尊严。
六、异议处理:三大常见异议的应对逻辑
异议一:“我有社保了,不需要商业保险。”应对逻辑:社保有“三目录”限制,很多特效药、进口药都不在报销范围内,这正是保障的缺口。我们的方案就是社保的“强力升级版”,能补上这些报销空白,让您的健康保障真正做到没有缺口,看病不再为高昂费用担忧。
异议二:“保费太贵了,我没钱买。”应对逻辑:这其实是在算一笔“长远账”,现在每年花几千块的保费,是用小钱规避未来的巨额风险。您觉得是现在每年轻松拿出几千块容易,还是未来万一遇到健康危机,一次性拿出几十万甚至上百万的治疗费、康复费更容易?这份投入,是为了避免未来因巨额开支陷入经济困境。
异议三:“我身体很好,不需要买保险。”应对逻辑:正因为您现在身体好,才是购买保险的黄金时机!此时投保不仅保费更便宜,而且核保流程简单、通过率极高。一旦身体出现状况再想投保,不仅保费会大幅上涨,甚至可能因健康异常被拒保。趁健康早规划,才能用较低的成本守住健康防线。
结语
太平福利A+与超e保长享版的组合销售,其核心逻辑不在于“卖产品”,而在于“解焦虑”。从市场趋势看,健康险正从单一保障走向全面健康管理;从客户需求看,客户要的是“看病贵”与“活不下去”双重焦虑的系统性化解;从产品组合看,给付型与报销型互补,构筑费用与收入的双重覆盖;从销售流程看,建信任、挖痛点、配方案、促成交四步环环相扣,辅以三大促成技巧与三类异议处理,形成完整闭环。勤训练强本领,多实战必签单。唯有将专业逻辑转化为客户听得懂、感受得到的语言与行动,才能真正帮助客户实现从“看病贵”到“活得好”的保障升级,让每一份保单都成为家庭幸福的坚实底座。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号