

标题
- 标题
- 内容



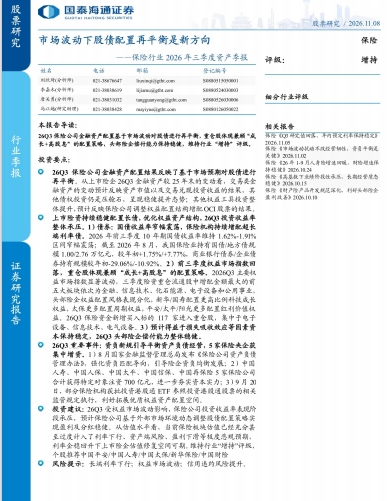
市场波动下的股债再平衡:保险行业2026年三季度资产配置深度观察
2026年三季度,国内资本市场在利率窄幅震荡与权益指数显著波动的双重背景下,保险行业的资产配置行为呈现出鲜明的"再平衡"特征。上市险企金融资产配置结果,本质上反映了市场主体基于外部环境预期对股债结构进行的动态调整。从上市险企2026年三季度(下称"2603")金融资产较2025年末的变动看,交易类金融资产的变动预计反映了资产市值波动以及交易兑现投资收益的结果;其他债权投资仍是压舱石,呈现稳健提升态势;其他权益工具投资整体提升,预计反映了保险公司调整权益配置结构、增配OCI(其他综合收益)股票的结果。整体而言,上市险资持续稳健配置长债,优化权益资产结构,但在权益市场波动影响下,2603投资收益率整体承压。
一、债券配置:超长端利率债持续增配,其他债权投资压舱石地位稳固
2026年前三季度,10年期国债收益率维持1.62%—1.91%区间窄幅震荡,利率中枢在低位徘徊的特征未有根本改变。在这一利率环境下,保险机构的债券配置行为呈现出"结构分化、期限拉长"的鲜明特点。
从持有规模看,截至2026年8月,我国保险业持有国债规模达1.00万亿元,较年初增长1.75%;持有地方债规模达2.76万亿元,较年初增长7.77%。与之形成鲜明对比的是,商业银行债券持有规模较年初下降29.06%,企业债券持有规模较年初下降10.92%。这一增一减之间,清晰勾勒出保险资金在信用风险与利率风险之间的权衡逻辑:在信用违约风险有所提升的背景下,保险机构主动收缩信用债敞口,将配置重心进一步向高等级、长久期的政府类债券集中。
更值得关注的是期限结构的拉长。保险机构持续增配超长端利率债,这一行为具有深刻的资产负债匹配含义。在负债端,保险产品特别是传统险的久期普遍较长,对长久期资产存在刚性需求;在资产端,超长端利率债不仅能够提供相对稳定的票息收益,更能在利率下行周期中锁定收益、缩小久期缺口。尽管10年期国债收益率处于历史低位,但保险机构对超长端利率债的配置意愿并未减弱,这既反映了资负匹配的刚性约束,也体现了机构对利率长期中枢下行趋势的审慎判断——在利率进一步下行之前锁定长久期资产,是一种"以时间换空间"的战略选择。
从会计计量角度看,其他债权投资(以公允价值计量且其变动计入其他综合收益的债券资产)仍是保险资金配置的压舱石,呈现稳健提升态势。这类资产既能在持有期内提供稳定的利息收入,其公允价值波动又不直接冲击当期利润表,因而成为保险机构在利率震荡环境中平衡收益与波动的理想工具。2603金融资产结构的这一变化,正是保险机构基于市场预期对债券组合进行精细化再平衡的直接体现。
二、权益配置:指数回落中的结构优化,"成长+高股息"双轮驱动
2026年三季度,主要权益市场指数显著波动并有所回落,保险资金的权益配置行为因而更具观察价值。从结果看,险资并未因市场波动而简单收缩权益敞口,而是通过结构调整实现"有进有退"的再平衡。
一方面,其他权益工具投资整体提升,预计反映了保险公司调整权益配置结构、增配OCI股票的结果。OCI股票以公允价值计量且变动计入其他综合收益,其股息收入计入当期损益、股价波动不影响当期利润,这一特性使其成为保险机构在市场波动中兼顾收益获取与利润稳定的重要工具。在权益市场震荡加剧的环境下,增配高股息OCI股票,既能获取相对稳定的股息现金流,又能避免市值波动对当期净利润的冲击,体现了保险资金在会计计量与资产配置之间的精妙平衡。
另一方面,从重仓流通股的具体变动看,2603险资增配金额最大的前五大板块依次为金融、信息技术、化石能源、电子设备和公用事业。这一组合兼具"成长"与"高股息"双重特征:金融、化石能源、公用事业板块股息率相对较高、现金流稳定,契合保险资金对稳定收益的诉求;信息技术、电子设备板块则代表科技成长方向,承载着保险资金对长期资本增值的期待。2603保险资金新增买入标的117家进入重仓股,集中于电子设备、信息技术、电气设备,进一步印证了险资在成长赛道上的布局意愿。
值得注意的是,头部险企的权益配置风格呈现明显分化。新华保险、中国人寿配置更高比例的科技成长权益,体现出较强的进攻性;中国太保更多配置周期权益,反映出对经济周期与估值修复的判断;中国平安、中国太平、阳光保险则更多配置红利价值权益,延续稳健防御的思路。这种风格分化本身即是"再平衡"的题中之义——不同险企基于自身负债特征、风险偏好与投研能力,在同一市场环境下做出差异化的配置选择,共同构成了保险行业权益配置的多元图景。
三、资本与偿付能力:损失吸收效应支撑,整体保持稳健
在投资收益承压的背景下,头部险企的资本与偿付能力状况成为市场关注焦点。预计得益于损失吸收效应等因素,2603头部险企偿付能力整体保持稳健。所谓损失吸收效应,主要体现在其他综合收益波动对实际资本的缓冲作用,以及保险机构通过资产分类管理平滑利润波动的能力。在其他债权投资与OCI股票占比提升的资产结构下,市值波动更多体现在其他综合收益而非当期损益中,这在一定程度上缓解了权益市场波动对偿付能力的直接冲击。
与此同时,2603发生的重要事件为行业资本实力与经营模式提供了新的支撑。其一,8月国家金融监督管理总局发布《保险公司资产负债管理办法》,强化资负匹配导向,引导险企资负均衡发展。这一新规从制度层面将资产负债管理置于保险公司经营的核心位置,与保险机构在资产端拉长久期、优化权益结构的实践形成呼应,为行业长期的稳健经营奠定了规则基础。其二,中国人寿、中国人保、中国太平、中国信保、中国再保险5家保险央企合计获得特定对象注资700亿元,进一步夯实了资本实力。在投资收益承压、利率低位运行的阶段,资本补充不仅增强了险企抵御风险的能力,也为其后续资产配置的灵活性提供了空间。其三,9月20日,部分保险机构获批投资港股通ETF参照投资港股通股票的相关监管规定执行,这一安排利好拓展优质权益资产配置空间,为保险资金在更广阔范围内进行权益再平衡提供了工具与渠道。
四、投资建议与展望:悲观预期充分计入,估值修复可期
综合来看,2603受权益市场波动影响,保险公司投资收益率表现阶段承压,但预计保险公司将基于外部市场环境动态调整股债配置策略,以实现盈利及分红的稳健。从债券端看,超长端利率债的持续增配与其他债权投资的稳健提升,构筑了收益的压舱石;从权益端看,OCI股票的增配与"成长+高股息"兼顾的板块布局,在控制利润波动的同时保留了向上的弹性。这种股债之间的动态再平衡,正是保险资金应对市场波动的核心方法论。
从估值水平看,当前保险板块估值已经充分甚至过度计入了利率下行、资产端风险、盈利下滑等极度悲观预期。市场对保险股的定价,在很大程度上反映了对长期低利率环境下利差损风险的担忧,以及对权益市场波动拖累投资收益的忧虑。然而,2603的资产配置数据表明,保险机构并非被动承受环境变化,而是主动通过结构调整进行应对:拉长久期锁定收益、增配OCI股票平滑波动、收缩信用债敞口控制风险、借助资本补充增强韧性。这些行为的效果虽需时间显现,但方向是清晰的。
更为关键的是,利率企稳回升下上市险企估值修复空间可期。一旦长端利率出现企稳甚至回升,保险机构存量长久期债券的配置价值将得到重估,利差损担忧有望缓解,叠加权益市场企稳后投资收益的修复,保险板块的估值修复具备基本面支撑。维持行业"增持"评级,个股推荐中国平安、中国人寿、中国太保、新华保险、中国财险。
五、风险提示
需要审慎关注的风险因素包括:长端利率下行可能进一步压缩利差空间,加剧资负匹配压力;权益市场波动可能持续拖累投资收益与偿付能力;信用违约风险提升可能对债券组合质量形成冲击。保险机构需在再平衡过程中持续动态评估上述风险,保持资产配置的灵活性与审慎性。
总体而言,2026年三季度的保险资产季报揭示了一个核心趋势:在市场波动加剧的环境下,股债配置再平衡不是简单的仓位增减,而是基于会计计量、资负匹配、风险偏好与市场判断的系统性结构优化。保险资金正在以更精细化的方式,在债券的稳健与权益的弹性之间寻找动态均衡,这既是应对当前市场环境的现实选择,也是行业走向高质量发展的必由之路。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号