

标题
- 标题
- 内容

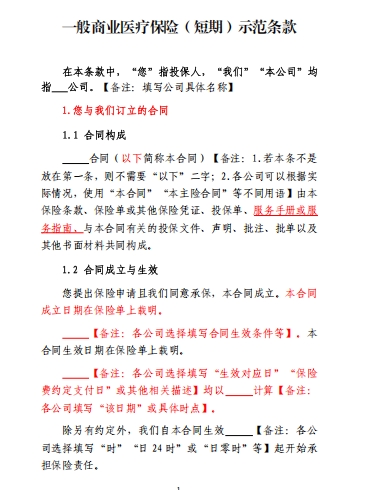
一般商业医疗保险(短期)示范条款解读:从合同构想到保障落地的全流程解析
商业医疗保险作为多层次医疗保障体系的重要组成部分,近年来在市场上发展迅速。其中,短期商业医疗保险因保障期限灵活、投保门槛相对清晰,成为许多消费者补充医疗保障的选择。然而,条款文本的专业性和格式化特征,往往让投保人难以准确把握自身权利义务。
一、合同构成:一张保单背后的完整文件体系
条款第1.1条明确了合同的构成方式:本合同由保险条款、保险单或其他保险凭证、投保单、服务手册或服务指南、与本合同有关的投保文件、声明、批注、批单以及其他书面材料共同构成。这一规定看似只是罗列文件清单,实则具有重要的法律意义。
在保险实务中,投保人往往只关注保险单上载明的保额、保费和保障期限,却忽略了投保单、批注、批单等文件同样构成合同内容。投保单中关于健康告知的填写、批单中对保障内容的变更、批注中对特别约定的确认,都可能在理赔时成为关键依据。因此,投保人应当妥善保管整套投保材料,而不能仅以保险单作为唯一凭证。对于保险公司而言,示范条款中"各公司可以根据实际情况,使用'本合同''本主险合同'等不同用语"的备注,也提示了条款用语需要与产品结构相匹配——若产品为主险与附加险组合销售,用语的一致性直接影响合同解释的清晰度。
二、合同成立与生效:时间节点决定保障起点
第1.2条区分了"合同成立"与"合同生效"两个概念。投保人提出保险申请且保险公司同意承保,合同即成立,成立日期在保险单上载明;而合同生效条件、生效日期则由各公司选择填写,并以保险单载明为准。条款还提示各公司填写"生效对应日""保险费约定支付日"等描述,并以"该日期"或具体时点计算。
这一区分在实务中至关重要。合同成立意味着双方意思表示一致,但保障责任并非当然开始。除另有约定外,保险公司自合同生效的"时""日24时"或"日零时"起开始承担保险责任。不同表述对应不同的保障起点:若约定"日零时"生效,则生效当日凌晨即进入保障期;若约定"日24时"生效,则生效当日全天仍不在保障范围内。对于短期医疗险而言,保障期间本就有限,生效时点的差异可能直接影响某一具体就医行为是否属于保障范围。投保人在投保时应特别关注保险单上载明的生效时间,避免因"当天就医"产生理赔争议。
三、投保范围:年龄与健康状况的双重门槛
第1.3条将被保险人条件分为投保年龄与健康状况两方面。投保年龄以周岁计算,条款设定了投保年龄范围,并备注了多种填写情形:如填写"0"周岁,可在其后增加"须出生满若干日"的限制;不同性别对应不同年龄范围的,公司可自行补充;年龄上限为条款支持的首次投保最大年龄。
值得注意的是,条款对"高龄段投保"设置了附加条件:若在被保险人某年龄段(即年龄范围上限附近)投保,需同时满足"非首次投保"和"在上一保险合同保险期间届满前或届满日后60日内提出重新投保申请"两项条件。这一设计体现了短期医疗险对连续投保与风险控制的平衡——高龄人群首次投保受限,但已投保人群在保障期间衔接的前提下可以继续获得保障。对于消费者而言,这意味着若希望在高龄阶段持续获得保障,应关注续保时间窗口,避免因错过申请期限而丧失投保资格。
健康状况方面,条款要求被保险人身体健康状况符合投保当时保险公司的规定。这一概括性表述将具体核保标准交由各公司规定,投保人应如实履行健康告知义务,否则可能影响合同效力与理赔结果。
四、家庭保单:从个人保障到家庭共享
第1.4条引入了家庭保单机制。除另有约定外,在首次投保时、中断后再次投保时或上一保险期间届满后重新投保时,投保人可为若干家庭成员投保本保险,组成家庭保单。家庭保单成员可以享受家庭保单费率、免赔额共享等权益,具体以保险合同约定为准。家庭成员的范围限定为投保人本人及其配偶、子女、父母,或根据法律规定具有保险利益的其他家庭成员。
家庭保单的核心价值在于"共享"与"集约":一方面,免赔额共享可以降低家庭整体理赔门槛,当多位家庭成员发生医疗支出时,合并计算免赔额可能使更多费用进入赔付范围;另一方面,家庭费率通常较个人投保更具价格优势。但投保人也需注意,家庭保单的组成时点受到限制,并非任意时间都可加入;且各成员的健康告知、投保年龄等条件仍需分别满足。家庭保单的权益内容以合同约定为准,投保前应仔细确认共享规则的具体适用范围。
五、犹豫期:冷静期内的无条件退出权
第1.5条设置了犹豫期制度(适用于有犹豫期的产品)。自投保人签收合同之日起若干日内,投保人可以提出解除合同,保险公司将退还已支付的全部保险费。解除合同时需填写解除合同通知书,并提供保险合同及有效身份证件。自保险公司收到解除合同通知书时,合同即被解除,合同解除前发生的保险事故保险公司不承担保险责任。
犹豫期的制度价值在于为投保人提供"冷静审视"的窗口。短期医疗险条款专业性强,投保人在销售环节可能难以充分理解保障范围与免责事项,犹豫期赋予其无条件退出的权利。但需注意两点:其一,犹豫期起算点为"签收合同之日",投保人应保留签收凭证;其二,犹豫期内解除合同,保险公司退还全部保费,但合同解除前发生的保险事故不予赔付,这意味着犹豫期内并非"保障空窗",而是保障与退出权并存的特殊阶段。
六、保险期间与不保证续保:短期产品的边界
第2.1条规定,本合同保险期间为或不超过1年,自生效时(日24时或日零时)起算,保险期间在保险单上载明。第2.2条则明确"本合同为不保证续保合同":保险期间届满,被保险人如需继续获得保障,需重新申请投保本产品,经保险公司同意并支付保险费后,获得新的保险合同。若保险期间届满时本产品已停止销售,保险公司不再接受投保申请。
"不保证续保"是短期医疗险的核心特征,也是投保人最应关注的风险点。它意味着保险公司没有义务在保险期间届满后继续承保,投保人也不享有自动续保的权利。产品停售、被保险人健康状况变化、年龄超出投保范围等因素,都可能导致下一保险期间无法获得保障。条款同时提示各公司根据实务填写保险期间届满后投保的相关约定,这为不同产品在续保申请时间、核保要求等方面留下了差异化空间。投保人在选择短期医疗险时,应将"不保证续保"与自身长期保障需求进行匹配,避免将短期产品视为长期健康保障的唯一依托。
七、保险金额、保障计划与保障区域:保障落地的三重坐标
第2.3条明确,保险金额是保险公司承担给付保险金责任的最高限额。第2.4条规定,保险期间内保险金额及各项保险责任的给付限额、给付比例、免赔额等内容详见保障计划表,具体保障计划由投保人在投保时确定并在保险合同中载明。第2.5条则划定保障区域,除另有约定外,保险公司仅对保障区域内发生的保险事故按合同约定承担保险责任。
这三条共同构成保障落地的"三重坐标":保险金额回答"最多赔多少",保障计划回答"怎么赔、赔多少比例、免赔额多少",保障区域回答"在哪里赔"。对于短期医疗险而言,保障计划表是理解产品的关键文件——不同计划可能对应不同的医院范围、给付比例和免赔额设置,投保人不应只关注保额数字,而应结合自身就医习惯和费用结构选择适配的计划。保障区域的约定同样重要,若被保险人在保障区域外就医,除非合同另有约定,否则可能无法获得赔付。
结语
从合同构成到保障区域,这份示范条款勾勒出短期商业医疗保险的基本制度框架:以完整文件体系界定合同内容,以成立与生效的区分明确保障起点,以年龄和健康条件控制投保范围,以家庭保单拓展保障单元,以犹豫期保障投保人退出权,以不保证续保揭示短期产品边界,以保险金额、保障计划和保障区域三重坐标实现保障落地。对于投保人而言,理解这些条款逻辑,有助于在投保前形成合理预期、在理赔时准确主张权利;对于保险从业者而言,示范条款中的备注提示则提供了产品设计与条款表述的规范参照。短期医疗险的价值不在于"终身承诺",而在于在约定期间内提供清晰的费用补偿机制——读懂条款,正是让这份机制真正发挥作用的前提。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

