

标题
- 标题
- 内容

火种与战场:银保高客项目“四式”背后的组织逻辑
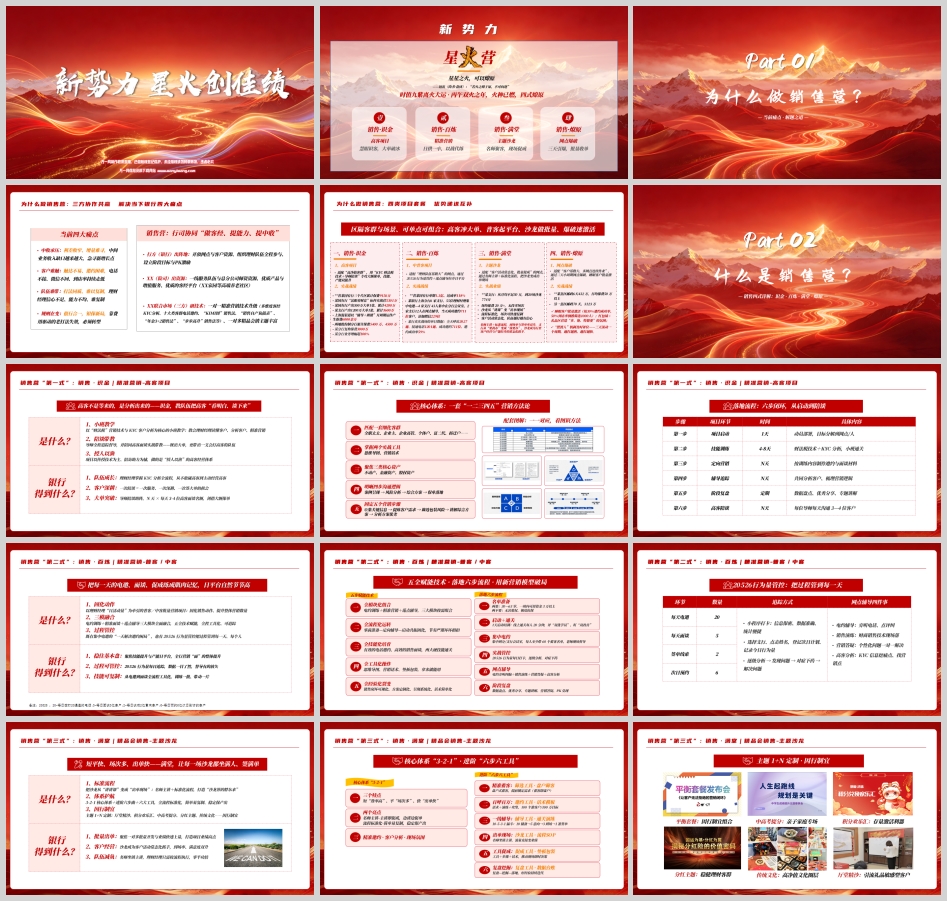
银保渠道正在经历一场静默的转型。报行合一之后,费用驱动的老打法失效了,靠手续费抢网点的时代结束了。银行中间业务收入承压、客户到店率持续走低、理财经理队伍能力不均、监管规则不断收紧——这四个痛点同时压在银保业务链条上,任何单点的修补都无济于事。材料中呈现的“销售营”四式体系,本质上是对这四个痛点的系统性回应:用高客项目解决“中收承压”,用精准营销解决“客户难触”,用主题沙龙和网点爆破解决“队伍难带”和“规则在变”。但真正值得拆解的,不是四式的名称和战绩数字,而是这套体系为什么能运转起来——它的组织逻辑、节奏设计和可复制性边界。
一、四大痛点与四式之间的对应关系
先看痛点的性质。中收承压是结果,不是原因。利差收窄导致银行对中间业务收入的渴求加剧,但增量从哪里来?靠卖更多的短期趸交产品已经走不通了,监管对“长险短做”的收紧让快返型产品越来越少。真正的增量只能来自两处:高净值客户的大额保单,和存量客户的深度激活。前者客单价高但触达难,后者基数大但需要持续的动作量。销售营的“识金”对应前者,“百炼”和“燎原”对应后者,“满堂”则介于两者之间,用一对多的沙龙形式做批量转化。
客户难触的本质是触达方式失效。电话不接、微信不回,不是因为客户不需要保险,而是因为触达的话术和时机不对。材料中“百炼”模块的20526行为量管控——每天20通电话、5位面谈、2个意向、6个次日预约——表面上是数量要求,实质是把“触达”从随机行为变成可追踪的过程管理。某行单日呼出2027通、接通1201通、成功邀约711位、邀约成功率59%的数据,说明的不是电话营销有多神奇,而是集中电邀的场景设计(分行会议室集中、老师现场督导、话术模板统一)把个体的随机发挥变成了组织的标准化输出。
队伍难带的症结在于打法不可复制。一个支行的优秀理财经理走了,业绩就塌了,这是银保渠道的老问题。四式体系里反复出现的“标准化”“工具化”“可复制”不是口号,而是针对这个症结的设计原则。“满堂”的沙龙六步六工具、“燎原”的六步作战地图和参战四组分工,都是把依赖个人能力的销售动作拆解成岗位说明书级别的操作流程。名师主讲、理财经理只需按流程执行——这个分工降低了单兵作战的门槛,让中等能力的理财经理也能在标准化流程中产出结果。
规则在变的应对则体现在产品结构和项目节奏上。快返型产品被叫停,意味着银保不能再靠“交三保六”的短期理财逻辑做规模。四式体系里没有强调某一款产品的收益率,而是把重心放在客户经营和场景设计上——这本身就是对“费用驱动失效”的回应。当费用不再是竞争壁垒,能留下来的差异化只有两样:对高客的专业服务能力,和对存量客户的持续经营能力。
二、四式的递进逻辑:从单点突破到系统作战
四式不是并列的四个产品,而是一条从“点”到“面”的递进路径。
“识金”是点上的突破。KYC分析、财法税技术、导师陪谈,目标是把单个高客的保单做到足够大。9156万、5301万、4200万这些战绩数字背后,是一个导师每天3到4位高客面谈名额的密度在支撑。这个模式的瓶颈在于导师的时间是有限的,一个项目能覆盖的高客数量有天花板。所以它适合做标杆、做破冰、做“让队伍看到大单是可能的”,但不适合作为常态化的产能来源。
“百炼”是把点连成线。20526行为量管控的核心不是数字本身,而是让每个理财经理每天都有明确的动作清单,并且这些动作被记录、被追踪、被复盘。某省国有行单期1.3亿、达成率118%的结果,来自55位理财经理集中电邀当天邀约711位客户的过程量。这个模式的瓶颈在于管理成本——每天追踪几十上百人的行为量,需要项目组和支行管理层的持续投入。一旦督导放松,动作量就会回落。
“满堂”是把线铺成面。沙龙的价值不在于单场产出,而在于把客户经营变成常态化的活动节奏。某支行从月均不足50万到20场沙龙774万,变化的不是某一场沙龙的质量,而是“办沙龙”这件事从偶发事件变成了支行的常规动作。主题1+N定制(中高考提分、积分欢乐汇、分红主题、传统文化)解决的是邀约理由的问题——客户不会因为“来听保险”而到场,但会为了孩子的升学讲座或积分兑换活动走进网点。
“燎原”是把面变成体积。三天一个小周期、多网点连续作业、睡眠客户批量激活,本质是用密度换概率。1000人筛选、300人邀约、150人到店的漏斗设计,配合红包墙、礼品区、摆渡人补位机制,把单点的转化率放在大量客户基数上放大。某县区邮政6天432万、日均50万以上的数据,说明的不是单场爆发力有多强,而是“三天滚动一个周期”的节奏让队伍越打越熟、越打越快。
四式之间的关系是:识金出标杆,百炼稳基本盘,满堂做批量,燎原打会战。一个分行可以根据网点类型和客群结构组合使用,而不是必须全套照搬。
三、项目组织的关键:23项动作与四方协同
这套体系里最容易被低估的部分,是项目组配置和追踪督导。材料中列出的准备阶段13项动作、实战阶段10项动作,看起来是琐碎的流程清单,但恰恰是这些“琐碎”决定了项目能不能落地。
一个细节值得注意:网点选择的原则是“选取2到3个支行,覆盖80%及以上网点,避免10个网点分散在10个支行”。这个规则背后是对管理半径的清醒认知——项目组的督导能力是有限的,分散在10个支行意味着每个支行得到的关注被稀释,而集中在2到3个支行、覆盖其下辖网点,才能保证走访行事历、数据督导、复盘会的密度。
四方协同的分工设计同样指向同一个逻辑:分行层级管目标和资源,支行层级管二次启动和精力聚焦,保险公司管名单筛选和20526落地,项目导师管通关辅导和现场陪谈。每一方都有明确的动作清单,而不是笼统的“配合”。追踪督导的两套强度——标准版和强管控版——则给了不同管理风格的分行选择空间,达标豁免的原则避免了管控本身变成负担。
“先礼后兵、达标豁免”这八个字,是这套督导体系的核心原则。管控不是为了管,是为了帮队伍拿到结果。未达序时进度的网点负责人现场参会、落后支行行长现场汇报工作计划,这些动作的威慑力不在于惩罚,而在于让落后变得可见。
四、可复制性的边界
四式体系的可复制性,取决于三个变量。
第一个变量是产品。材料中四式体系没有绑定某一款具体产品,这是聪明的做法,但也意味着它的效果依赖于当时在售产品的竞争力。如果产品本身在收益或保障上没有足够卖点,再好的销售流程也难以持续产出。快返型产品收紧之后,银保货架上能卖的长周期产品对客户的吸引力取决于公司的投资能力和分红实现率——这是销售营无法解决的部分。
第二个变量是队伍的基本素质。20526行为量管控可以把动作管到位,但面谈环节的转化率仍然依赖理财经理对产品的理解和与客户的沟通能力。标准化工具能降低门槛,但不能替代专业积累。沙龙的名师主讲可以解决“讲”的问题,但现场促成和后续追踪仍然要回到理财经理身上。
第三个变量是银行的配合深度。行方出阵地、出人、出激励,这三个“出”缺一不可。如果支行只是提供场地而不投入精力做客户筛选和邀约,项目就会退化成保险公司单方面的推销活动。材料中反复强调的“行司协同”“四方协同”,本质上是在说一件事:这套体系不是保险公司单方面能跑通的,它需要银行把这件事当成自己的中收来源来对待,而不是当成保险公司的任务来应付。
结语
九紫离火运、丙午双火之年,这些话语体系带有明显的营销色彩。剥开这层包装,四式体系的内核是一套经过实战检验的银保项目组织方法:用高客陪谈做破冰,用行为量管控做过程,用标准化沙龙做批量,用网点爆破做密度。它的价值不在于某一式的战绩数字,而在于把银保销售从依赖个人能力和费用驱动的随机状态,变成有节奏、有分工、有追踪的组织行为。对于正在寻找报行合一时代替方案的银行和保险公司而言,这套方法提供了一个可操作的起点。但起点不等于终点——产品竞争力、队伍素质和银企协作深度,仍然是决定这套体系能走多远的三块底板。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

