

标题
- 标题
- 内容



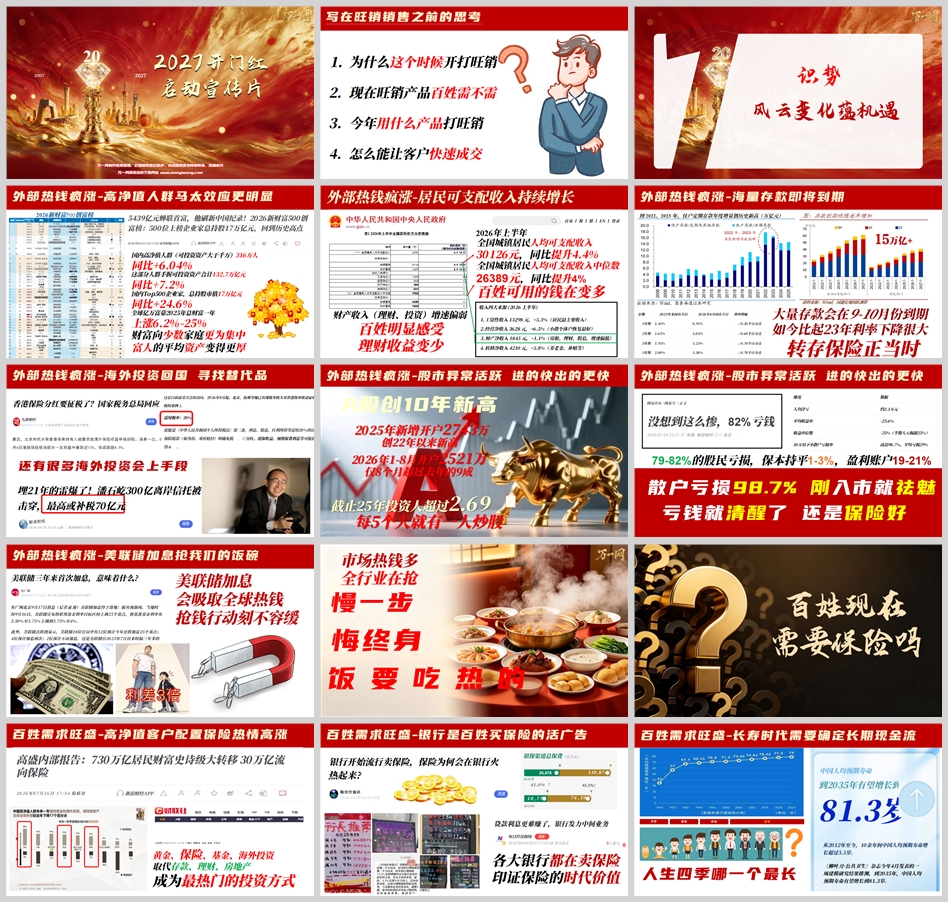
核心命题:风云变化蕴机遇,慢一步,悔终身。
① 2026新财富500创富榜核心数据(2026.6.17)
张一鸣以5439亿元蝉联首富,刷新中国纪录
500位上榜企业家总持股市值17万亿元,同比+24.6%,回到历史高点
Top500企业家财富增速(+24.6%)远超全球亿万富豪总财富增速(6.2%-25%)
② 国内高净值人群持续扩容
可投资资产>1000万的高净值人群:316万人,同比+6.04%
合计手握可投资资产:132.7万亿元,同比+7.2%
结论:富人更富,财富向少数家庭集中,高净值客户配置需求爆发
2026年上半年全国居民收支数据(来源:国家统计局)
指标 | 绝对量(元) | 同比增长 |
|---|---|---|
全国居民人均可支配收入 | 22,981 | 5.2%(实际4.2%) |
城镇居民人均可支配收入 | 30,126 | 4.4%(实际3.4%) |
城镇居民人均可支配收入中位数 | 26,389 | 4.0% |
收入四大来源(2026上半年):
来源 | 金额(元) | 增速 | 信号 |
|---|---|---|---|
工资性收入 | 13,298 | +5.3% | 居民最主要收入,稳健增长 |
经营净收入 | 3,628 | +6.5% | 小微个体户恢复最好 |
转移净收入 | 4,210 | +5.8% | 养老金、补贴等托底 |
财产净收入 | 1,845 | +1.1% | 理财、房租、股息增速偏弱 |
百姓感受:理财收益变少,钱放在银行"越放越瘦"。
① 存款到期洪峰:9-10月是集中到期窗口
2022、2023年住户定期存款年度增量创历史新高
大量三年期定存将在2026年9-10月集中到期
② 利率断崖式下降(2023年末 → 2026年8月)
存期 | 2023年末 | 2026年8月 | 降幅 |
|---|---|---|---|
1年期 | 1.45% | 0.95% | ↓0.50个百分点 |
2年期 | 1.65% | 1.05% | ↓0.60个百分点 |
3年期 | 1.95% | 1.25% | ↓0.70个百分点 |
5年期 | 2.00% | 1.30% | ↓0.70个百分点 |
转存保险正当时——锁定利率,对抗下行。
① 香港保险分红征税落地(2026年8月)
北京、杭州已出现税务机关对香港保单收益征收个人所得税案例
适用税率:20%(依据《个人所得税法》第三条)
保险赔款(身故、重疾)明确免税,但分红、退保收益、预缴保费利息可能被认定为应税所得
8月6日港股保险板块跳水:友邦盘中暴跌近10%,保诚跌超4.5%
② 离岸信托被击穿(2026年8月)
潘石屹300亿离岸信托被击穿,最高或补税70亿元
海外资产透明化、征税常态化
结论:海外投资渠道收窄,资金回流寻找安全替代品。
① A股创10年新高,开户暴增
2025年新增开户2,743万,创2022年以来新高
2026年1-8月开户2,521万,仅8个月超去年9成
投资人超2.69亿,每5人就有1人炒股
② 但亏损惨烈(2026年7月数据)
维度 | 数据 |
|---|---|
人均浮亏 | 约2.1万元 |
平均收益率 | -23.6% |
收益中位数 | -25%(半数人亏损超25%) |
10万以下小散户亏损率 | 98.7%,平均亏损29% |
盈利账户占比 | 仅19%-21% |
散户亏钱就清醒了——还是保险好。股市是开门红最好的"反面教材"。
2026年9月16日,美联储宣布加息25个基点,基准基金利率升至3.75%-4.00%
这是自2023年7月以来时隔三年多首次加息
美联储点阵图显示:多数官员预计年内还将继续加息
会吸取全球热钱,抢钱行动刻不容缓
高盛内部报告:730万亿居民财富史诗级大转移,30万亿流向保险
保险取代房产成传承首选,45%加码境外资产
黄金、保险、基金、海外投资取代存款、理财、房地产成为最热门投资方式
2025年银保渠道总保费11,087.4亿元,同比+41.0%
2025年银保期交保费2,647.8亿元,同比+45.5%
2026年各大银行发力中间业务,贷款利息难赚,保险成为银行主推
银行理财破净背景下,3.5%复利增额终身寿成为资金较好去处
到2035年中国人均预期寿命有望增长到81.3岁(柳叶刀·公共卫生)
2012年至今10余年间人均预期寿命增长超3.5岁
人生四季中"老年"最长,但收入减少、支出增加
最低养老支出测算:
衣300+食1800+住300+行200+娱500 = 3,100元/月
前提:不病、不痛、无社交、无任何爱好、孑然一身
养老金三支柱失衡(2023年末):
一支柱(社保)7.8万亿、二支柱5.71万亿、三支柱仅约300亿
中国家庭总资产中保险+养老金合计约6%,美国家庭接近19%
若国内保险配置占比从4.37%提升至10%,增量资金空间接近57万亿;对标日德25%水平,增量超110万亿。
不锁息,就是风险。
房子出租类比:
签3年租约,租金每年2.4万。到期后续租只能给1.2万。房子还是你的,但"租金收入"直接腰斩。你没选择权——要么接受低价,要么空置。
利率下行实证:
品类 | 历史高点 → 当前 → 趋势 |
|---|---|
理财 | 4.9% → 1.7% → 0% |
国债 | 5% → 1.6% → 0% |
存款 | 3.25% → 0.95% → 0% |
保险账户 | 5% → 3.1% → 2.5%(永远兜底) |
投资时间短不是优势。再好的投资都有期限,到期再配置利率只会更低。
近三年物价稳定在3%+上升
理财收益率在1-2%下降
利率走低+物价稳涨 = 财富贬值,温水煮青蛙
你以为在存钱,其实钱袋子早就漏了
案例:张姐,40岁,家庭年收入25万,目标10年存50万养老
年份 | 事件 | 动用存款 |
|---|---|---|
第2年 | 孩子补习班 | 约6万 |
第4年 | 娘家弟弟买房借款 | 8万(未还) |
第6年 | 换车超预算 | 7万 |
第8年 | 家人生病住院自费 | 5万 |
零散 | 旅游、家电、人情、周转 | 数万 |
结果:10年兜兜转转,最多到过32万,最后只剩18万,离50万目标越来越远。
人生最难的三件事:学习、减肥、存养老金。
用制度对抗人性和不确定性——帮人把钱留下来。
这部分你原文没有展开产品细节,但从前面的逻辑推导,核心打法应该是:
客户画像 | 核心痛点 | 产品方向 | 切入话术锚点 |
|---|---|---|---|
高净值客户 | 资产传承、税务筹划 | 终身寿险、年金 | "香港分红要征税20%了,国内保险赔款免税" |
中产储蓄客户 | 存款到期、利率下行 | 增额终身寿 | "3年期定存从1.95%降到1.25%,锁息正当时" |
养老焦虑客户 | 长寿风险、现金流 | 养老年金 | "到2035年人均81.3岁,三支柱只有300亿" |
股市受伤客户 | 亏损、波动 | 确定收益型产品 | "98.7%散户亏损,保险是兜底的确定性" |
银行理财客户 | 破净、收益下滑 | 银保产品 | "银行都在卖保险,3.5%复利写进合同" |
市场热钱多,全行业在抢,慢一步悔终身。饭要吃热的。
早不是优势,准备好才是。
别人不动我动,是领先;别人没想我想,是卓越。
三大风险紧逼(再投资、利差、流水),百姓必然需要多存保险。
用制度对抗人性——帮客户把钱留下来,就是开门红最大的价值。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号