

标题
- 标题
- 内容



险资投资收益承压:A股走弱拖累年内浮盈转亏,模拟总投资收益率降至3.14%
引言
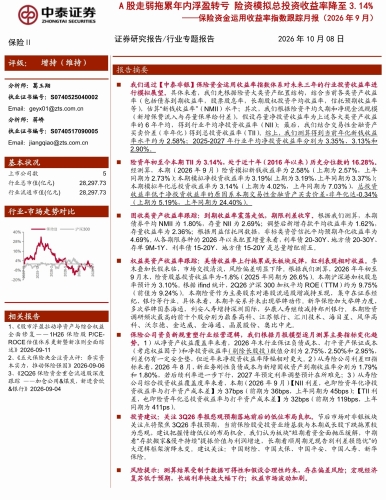
2026年10月8日,中泰证券非银研究团队发布《保险资金运用收益率指数跟踪月报(2026年9月)》,报告显示,受A股市场走弱拖累,保险资金年内浮盈由盈转亏,模拟年化总投资收益率降至3.14%,较上月4.02%明显回落,较上年同期7.03%大幅下滑。这一数据反映出当前保险资金运用面临的严峻市场环境,也引发市场对保险股三季报业绩的普遍担忧。
一、核心数据解读:总投资收益率低于净投资收益率
根据中泰证券的测算模型,本期(2026年9月)险资模拟新钱收益率为2.58%,与上期2.57%基本持平,但较上年同期2.73%有所下降;本期模拟净投资收益率为3.19%,与上期持平,较上年同期3.37%下降18个基点;本期模拟年化总投资收益率为3.14%,较上期4.02%大幅下降88个基点,较上年同期7.03%骤降389个基点。
值得注意的是,总投资收益率低于净投资收益率的原因在于本期交易性金融资产买卖价差——非年化达-0.34%,而上期为5.19%,上年同期高达24.40%。这一数据清晰表明,权益市场的波动是导致险资投资收益大幅波动的核心因素。险资年初至今本期总投资收益率3.14%,处于近十年(2016年以来)历史分位数的16.28%,处于较低水平。
从长期趋势来看,报告测算2025-2027年行业平均净投资收益率分别为3.35%、3.13%和2.90%,呈现逐年下降态势。这一趋势与当前低利率环境下的资产荒背景高度吻合,也预示着保险资金运用面临的中长期挑战。
二、固收类资产:到期收益率震荡走低,期限利差收窄
固收类资产作为保险资金配置的压舱石,其收益率变化对险资整体投资收益具有决定性影响。根据报告测算,本期债券平均新钱收益率为1.80%,存量净投资收益率为2.69%;调整后新增存款平均收益率为1.62%,存量收益率为2.36%;根据用益信托网数据,非标类资管信托平均预期年化收益率为4.69%。
从各期限券种的2026年以来配置增量来看,利率债20-30Y、地方债20-30Y、存单9M-1Y、利率债15-20Y、地方债15-20Y是总量增配前五。这一配置结构反映出险资在低利率环境下拉长久期、锁定收益的配置策略,同时也体现出对地方政府债券的配置偏好。
固收类资产到期收益率震荡走低、期限利差收窄的态势,对险资而言意味着新配置资产的收益率持续下行,而存量高收益资产逐步到期,这一“一升一降”的剪刀差将进一步压缩净投资收益率空间。
三、权益类资产:A股走弱拖累显著,红利策略表现相对稳健
权益类资产是本报告期险资投资收益大幅波动的核心变量。根据报告测算,2026年年初至9月末,险资股基投资收益率为-1.8%,而2025年同期为26.6%,同比大幅转负。这一数据直观反映了A股市场走弱对险资投资收益的拖累。
从市场环境来看,美债收益率上行拖累成长板块反弹,红利表现相对收益。季末叠加长假来临,市场交投清淡,风险偏好明显下降。本期沪深港加权股息率预计为3.10%。根据ifind统计,2Q26沪深300加权平均ROE(TTM)约为9.75%,前值为9.24%,上市公司盈利能力仍处于修复通道。
在险资举牌与增减持方面,本期险资作为主要股东对港股流通股增减持互现,集中在证券经纪、银行等行业。具体来看,平安系并未出现举牌动作;新华保险加大举牌力度,多次举牌国泰海通;利安人寿增持深圳国际;弘康人寿继续减持郑州银行。本期险资调研频次最高的前十个股分别为鼎泰高科、江苏银行、汇川技术、海目星、风华高科、沃尔德、金达威、金海通、晶晨股份、奥比中光,覆盖高端制造、新能源、半导体、银行等多个领域,反映出险资在权益配置上对成长性与稳定性的双重追求。
四、资负新规重塑经营逻辑:利差安全垫收窄但仍有空间
报告指出,保险公司资负新规正在重塑行业经营逻辑。根据月报模型逐月测算主要指标变化趋势:
第一,从净资产收益覆盖率来看,2026年末行业保证负债成本、打平资产保证成本(考虑权益因子)和净投资收益率(剔除长股投)数值分别为2.75%、2.50%和2.95%,利差仍有一定安全垫,但近年来净投资收益率降幅相对更大,安全垫持续收窄。
第二,从寿险公司利差四指标来看,2026年8月,新业务刚性负债成本与新增固收资产到期收益率分别为1.79%和1.80%,两者已极为接近。报告警示,若后续利率进一步下行,2027年预定利率调整预计在所难免。这一判断对寿险公司的产品定价和负债管理提出了更高要求。
第三,从寿险公司综合投资收益覆盖度率来看,本期(2026年9月)净投资收益率利差(NII利差,即险资年化净投资收益率与打平资产成本差)为37bps,前期为36bps,上年同期为45bps;总投资收益率利差(TII利差,即险资年化总投资收益率与打平资产成本差)为32bps,前期为119bps,上年同期为411bps。TII利差的大幅收窄,直接反映了权益市场波动对险资综合投资收益的冲击。
五、投资建议:关注3Q26季报悲观预期落地前后的低位布局良机
中泰证券在报告中给出投资建议:关注3Q26季报悲观预期落地前后的低位布局良机。节后市场对非银板块关注点将聚焦3Q26季报预期,当前保险股受投资业绩基数与本期成长股下跌拖累较为悲观,建议把握情绪低位的布局机会。
报告认为,板块“短期看资金面抛压缓解,中期看‘存款搬家&慢牛持续’提振价值与利润增速,长期看顺周期兑现告别利差损隐忧”的大逻辑框架演绎未变。建议关注:中国财险、中国太保、中国平安、中国人寿、新华保险。
这一投资建议的背后逻辑在于:尽管短期投资收益承压,但保险板块的中长期投资价值依然稳固。一方面,在存款利率持续下行的背景下,“存款搬家”趋势为保险负债端提供了持续的增长动力;另一方面,随着资本市场中长期向好趋势的确立,险资权益配置的潜在收益空间仍然可观;此外,行业利差损风险的逐步化解,也有助于提升保险股的估值中枢。
六、风险提示与展望
报告同时提示了相关风险:测算结果受制于数据可得性和假设合理性约束,存在偏差风险;宏观经济复苏低于预期,长端利率快速大幅下行;权益市场波动加剧。
展望未来,保险资金运用面临的核心挑战在于低利率环境与权益市场波动的双重压力。固收类资产收益率持续走低,意味着险资传统配置模式的收益空间不断收窄;而权益市场的高波动性,又使得险资投资收益的稳定性面临考验。如何在低利率环境下实现资产负债的长期匹配,如何在控制风险的前提下提升权益配置的收益贡献,将是保险机构需要持续探索的重要课题。
从积极因素来看,随着资负新规的深入实施,保险公司的经营逻辑正在从规模导向向价值导向转变,负债成本管控更加精细化,资产配置更加多元化。同时,资本市场改革的持续推进和长期资金入市政策的不断落地,也为险资运用提供了更为有利的制度环境。
对于投资者而言,当前保险股受短期投资收益波动影响,估值处于相对低位,但行业中长期向好的逻辑并未改变。在3Q26季报悲观预期逐步落地后,保险板块有望迎来估值修复的窗口期。建议投资者密切关注季报披露前后的市场情绪变化,把握低位布局的良机。
结语
2026年9月的保险资金运用收益率月报,勾勒出一幅险资在低利率与弱权益市场双重压力下艰难求进的图景。3.14%的模拟总投资收益率,既是市场环境变化的客观反映,也是保险行业转型阵痛的真实写照。然而,正如报告所言,短期波动不改长期逻辑。在“存款搬家”趋势延续、资本市场慢牛格局逐步形成、行业利差损风险有序化解的大背景下,保险板块的中长期投资价值依然值得期待。对于投资者而言,在市场悲观情绪中保持理性,在估值低位时把握机会,或许正是当前保险股投资的关键所在。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号