

标题
- 标题
- 内容



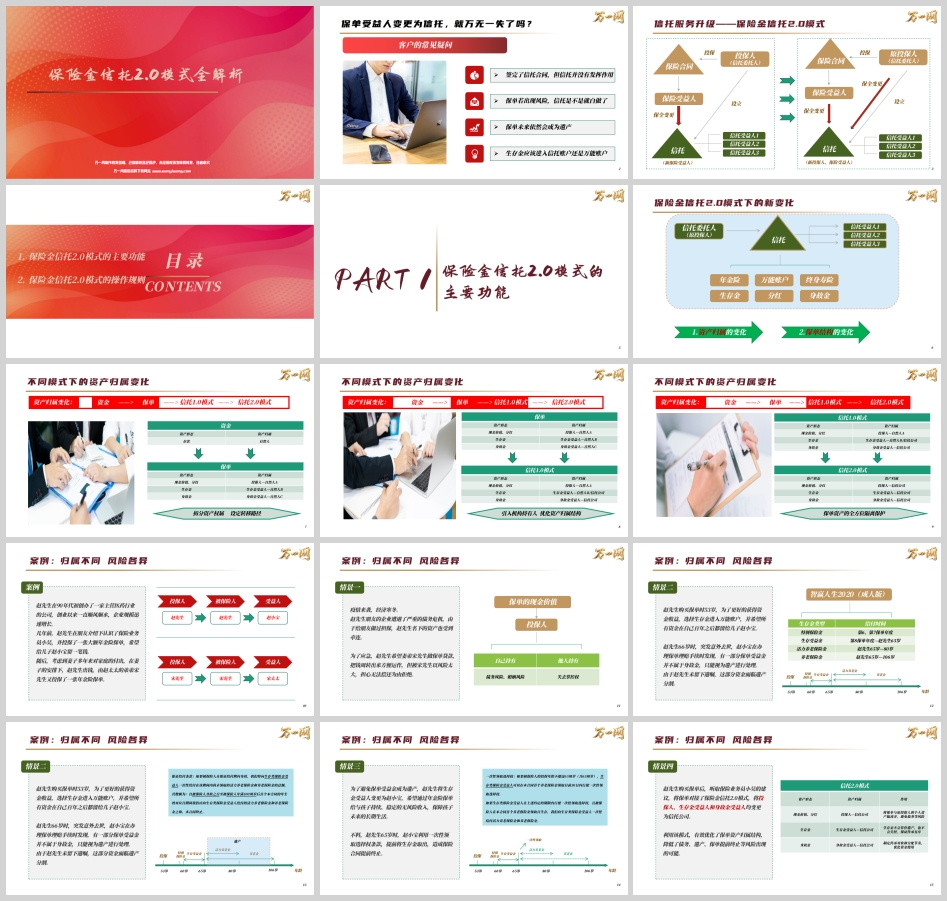
“签完了信托合同,但信托并没有发挥作用”“保单若出现风险,信托是不是就白做了”——这是许多客户在设立了保险金信托1.0模式后的真实困惑。
问题的根源在于1.0模式的结构性缺陷:在1.0模式下,仅将保单受益人变更为信托公司,投保人仍然保留保单所有权与现金价值。这意味着,保单的现金价值仍属于委托人的责任财产,存在被强制执行的风险;委托人的退保权、保单贷款权等保留权利亦可能导致信托财产的实质性流失。
用法律术语来说,1.0模式在信托财产的确定性上存在争议,独立性几乎为零。信托完全可能在“设立阶段”合法有效,但在“存续阶段”丧失隔离效果。九民纪要第95条保护的是“已经进入信托专户的钱”,而非“还在保单里的钱”——在1.0模式下,保险事故发生前,现金价值始终归属于作为投保人的委托人。
这就解释了为什么客户会感到“信托白做了”:签了信托合同,不等于资产就安全了。
保险金信托2.0模式是基于1.0操作模式的升级版。其核心操作是:在保险产品和信托产品均成立后,经过被保险人同意,将投保人、保单受益人均变更为信托公司。在保单存续期内,由信托公司利用信托财产继续代为缴纳保费,并作为保险受益人,受托管理和分配保险金。
资产形态 | 1.0模式归属 | 2.0模式归属 |
现金价值、分红 | 投保人(自然人) | 信托公司 |
生存金 | 生存金受益人(自然人/信托公司) | 信托公司 |
身故金 | 身故金受益人(信托公司) | 信托公司 |
在2.0模式下,保单现价、生存金和身故金全部由信托公司持有,实现了保单资产的全方位隔离保护。
这一结构变化的法律意义在于:由于投保人变更为信托公司,避免了投保人身故后保单作为遗产被分割,或者作为投保人财产被强制退保等风险。用《信托法》的语言来说,信托财产在信托存续期间独立于委托人、受托人、受益人各自的固有财产,非法定原因不可强制执行。
赵先生在朋友介绍下投保了大额年金险,后因给朋友企业做担保,名下资产受牵连。他希望妻弟宋先生做保单贷款周转资金,但被拒绝。
问题本质: 保单的现金价值由投保人自己持有还是他人持有,直接决定了控制权归属。自己持有面临债务风险、婚姻风险,他人持有则面临失去掌控权的风险。
2.0模式的解法: 将投保人变更为信托公司,保单现金价值与原投保人的个人资产隔离,避免债务追索,同时通过信托合同确保保单按委托人意愿运行。
赵先生53岁投保,选择生存金进入万能账户,希望所有资金百年后留给儿子。66岁突发意外去世后,儿子发现一部分保单受益金并不属于身故金,只能视为遗产进行处理,因无遗嘱面临遗产分割。
问题本质: 生存类保险金(如特别保险金、活力养老金等)的受益人与身故金受益人可能是不同主体。如果未做特殊安排,未领取的生存金可能被视为投保人的遗产。
2.0模式的解法: 生存金受益人变更为信托公司,生存金进入信托账户而非个人账户,不会算作遗产,也不会失控,保证传承有序。
赵先生将生存金受益人变更为儿子赵小宝,希望给孩子持续稳定的收入。但赵小宝在赵先生65岁时利用“一次性领取选择权”条款,提前将生存金取出,造成保险合同提前终止。
问题本质: 自然人受益人拥有对保险金的完全支配权,可能做出不利于长期传承的选择。
2.0模式的解法: 受益人变更为信托公司,由信托公司按照信托合同的约定分期、附条件地分配给信托受益人,防止资金被一次性挥霍或滥用。
田先生为年幼的儿子投保大额年金险,投保时签署了《指定第二投保人申请书》。但田先生去世后,一系列问题接踵而至:爷爷成为新投保人后被叔叔怂恿退保分割财产;有人上门讨债要求退保还债;田小宝继承保单后离婚,妻子主张分割保单现价;田小宝将保单贷款投入失败的投资,血本无归。
问题本质: 投被不同时,投保人身故会导致保单成为遗产,引发继承纠纷、债务追索、婚姻分割和处置失控等连锁风险。
2.0模式的解法: 由信托公司作为新的投保人持有保单,保单结构不受原投保人身故的影响,避免继承纠纷和退保风险,实现“身后依然掌控”。
功能一:优化资金归属,提升隔离效果。 在2.0模式下,保单现价、生存金和身故金都将由信托公司持有,可有效提升保单隔离效果,防范债务等风险。
功能二:稳定保单结构,防范传承风险。 对于投被保险人不同的保单,在2.0模式下,保单结构将不受原投保人身故的影响,避免继承纠纷、退保等风险。
保险金信托2.0模式的设立门槛为:保费或保额至少达到500万元。
保单类型 | 门槛要求 |
年金险 | 总保费达到500万(万能账户内资金不计入) |
终身寿险 | 保额达到500万 |
续期保费要求: 尚未缴纳的续期保费需全部转入信托账户。如有资金进入信托,保单规模+信托内资金需要达到1000万。
门槛示例:
客户A:300万年金险+追加1000万进入信托 → 不能对接(年金险总保费未达500万)
客户B:200万×5年年金险+追加200万 → 不能对接(信托内资金无法覆盖续期保费)
客户C:500万年金险,剩余续期保费400万,追加500万 → 可以对接
客户D:趸交800万保额终身寿险 → 可以对接(趸交保单无需额外追加资金)
保险金信托2.0模式的办理流程涉及保险和信托两条线:
保险流程: 购买保单 → 保全变更(变更投保人和受益人为信托公司)
信托流程: 准备信托材料 → 缴纳设立费 → 签署信托合同 → 信托账户入资
注意事项:
信托流程大概需要一个月左右
在个险渠道,信托流程由总分公司F1部推动
在银保渠道,信托流程一般由银行推动
相较于1.0模式,2.0模式门槛更高,同时需要投保人让渡部分权益:投保人需要放弃对保单的控制权(投保人变更为信托公司)、放弃退保权和保单贷款权、并将续期保费提前放入信托账户。
2.0模式之所以能实现资产隔离,根本依据在于信托财产的独立性原则。
《信托法》第十五条规定:“信托财产与委托人未设立信托的其他财产相区别。设立信托后,委托人死亡或者依法解散、被依法撤销、被宣告破产时,委托人不是唯一受益人的,信托存续,信托财产不作为其遗产或者清算财产。”
2019年《全国法院民商事审判工作会议纪要》第95条进一步明确:“信托财产在信托存续期间独立于委托人、受托人、受益人各自的固有财产。……当事人因其与委托人、受托人或者受益人之间的纠纷申请对存管银行或者信托公司专门账户中的信托资金采取保全措施的,除符合《信托法》第17条规定的情形外,人民法院不应当准许。”
但在2.0模式下,关键的区别在于:信托财产已经完成了从“保单里的钱”到“专户里的钱”的转化。由于投保人变更为信托公司,保单的现金价值归属于信托公司(受托人),而非委托人。依据《信托法》第16条,信托财产与属于受托人所有的财产相区别,不得归入受托人的固有财产。因此,委托人的债权人无法对该保单的现金价值申请强制执行。
保险金信托2.0模式通过将投保人和保险受益人统一变更为信托公司,实现了保单资产从“个人持有”到“信托持有”的结构性转变。这一转变的法律效果是:保单现金价值不再属于委托人的责任财产,从而在债务追索、婚姻分割和遗产继承等场景中获得隔离保护。
但这一模式并非“万能保险”。客户需要清醒认识:2.0模式要求投保人让渡对保单的控制权,且续期保费必须提前进入信托账户,资金流动性受到限制。同时,信托财产的独立性并非绝对——如果设立信托的目的被认定为逃避债务,或资金来源不合法,信托仍可能被“击穿”。
对于有资产隔离需求的高净值客户,2.0模式是在1.0基础上的一次重要升级。但架构的设计需要综合考虑客户的资产结构、债务状况和传承意愿,而非简单地“买了信托就安全了”。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号